


黄金暴跌 6.7% 后还能涨吗?高盛仍看 4,900 美元,美联储加息预期将决定 9 月金价走势
关键要点
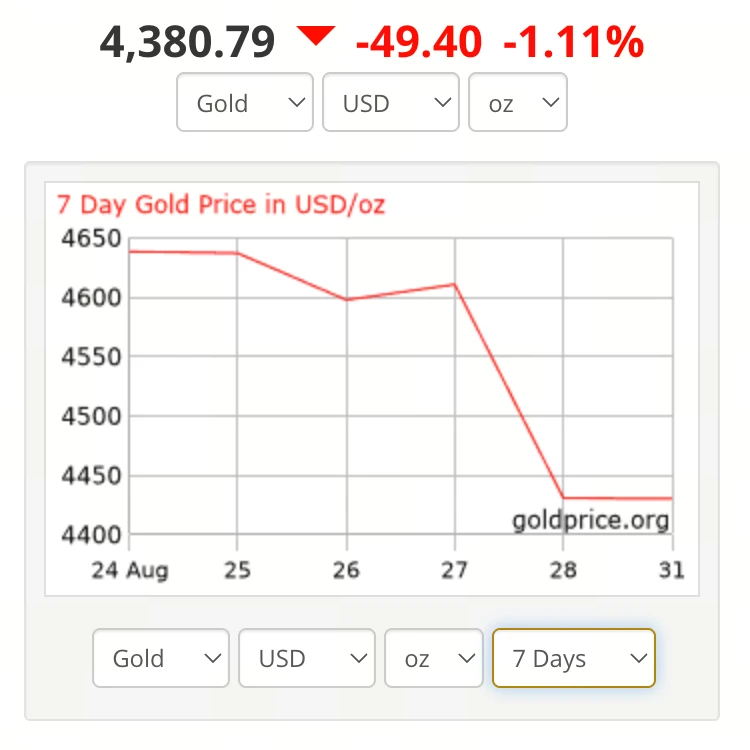
- 受美联储加息预期升温影响,金价从 4,697 美元的三个月高点下跌 6.7%,截至 2024 年 9 月 1 日降至 4,380 美元。
- 高盛重申其 2026 年年底金价目标为 4,900 美元,并预计全球央行将在 2026 年每月购买 50 吨黄金。
- 2026 年第二季度,全球央行购买了创纪录的 288.9 吨黄金,89% 的受调查央行预计将在未来 12 个月内增加储备。
黄金在上周二(8月25日)触及三个月高点 4,697 美元后持续回落,截至 9 月 1 日已累计下跌约 6.7%,交投于 4,380 美元附近 。对于过去一个月刚刚经历了一轮近 10% 涨幅的黄金而言,这一回调幅度引发了市场对短期方向的分歧。据 Gate 行情数据显示,截至 2026 年 9 月 1 日,黄金稳定币 Tether Gold(XAUT)价格报 4,379 美元,过去 24 小时下跌 1.54%;PAX Gold(PAXG)价格报 4,387.24 美元,24 小时跌幅 1.53%。两大主流黄金代币的短期走势与实物黄金高度同步,均从 8 月下旬的高点显著回落,但年内累计涨幅仍分别达到 25.49% 和 25.13%,反映出黄金类数字资产在回调中依然保有较为坚实的长期收益底色。
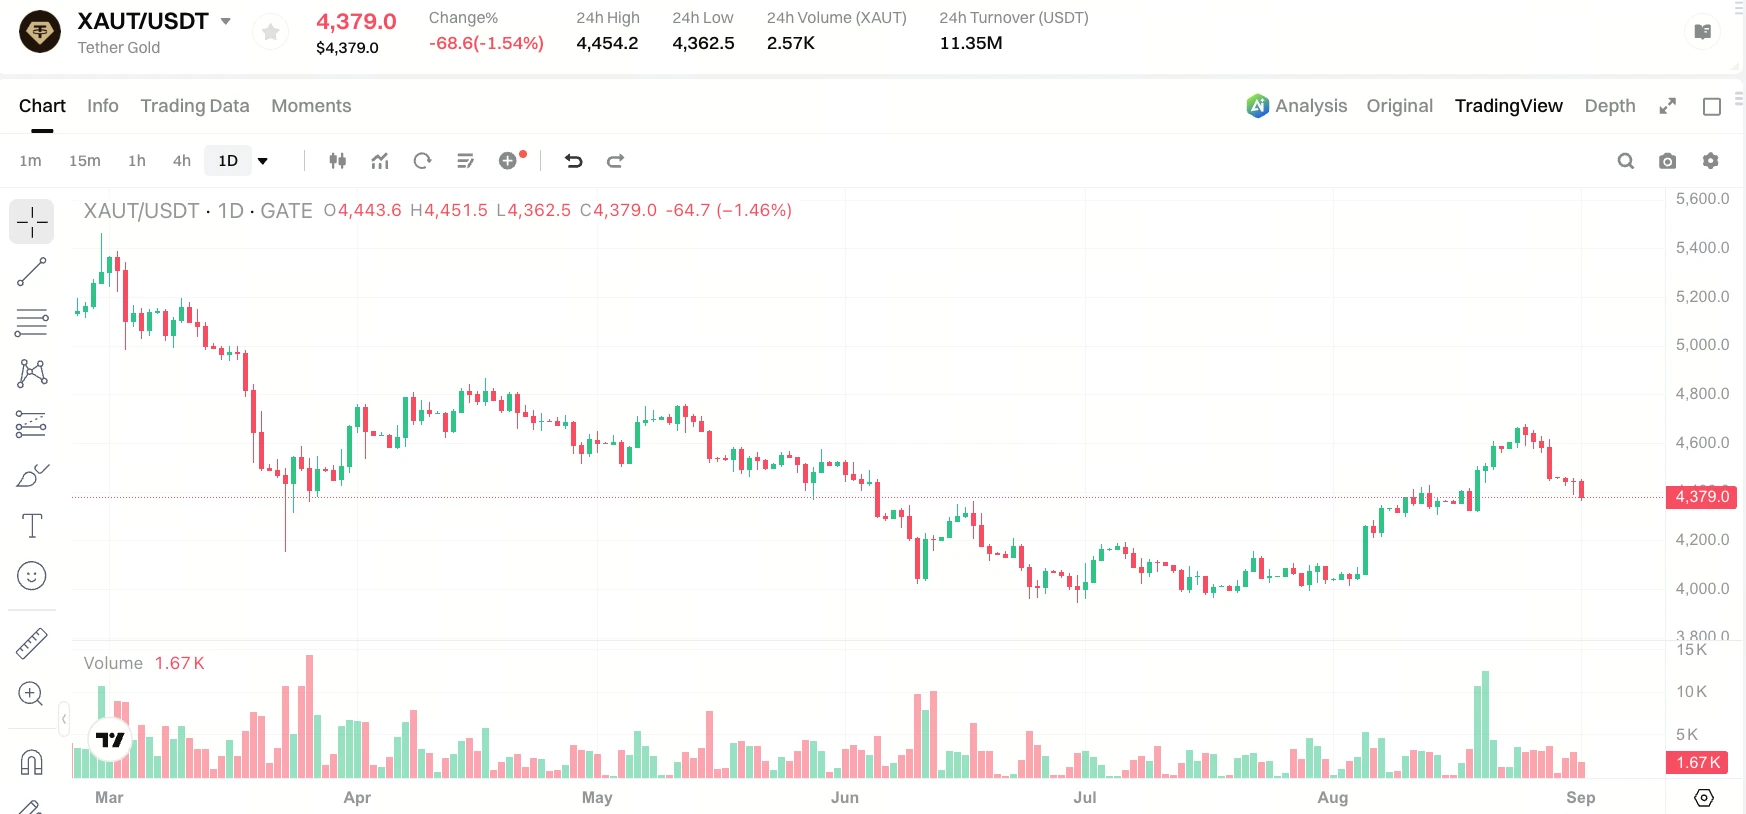
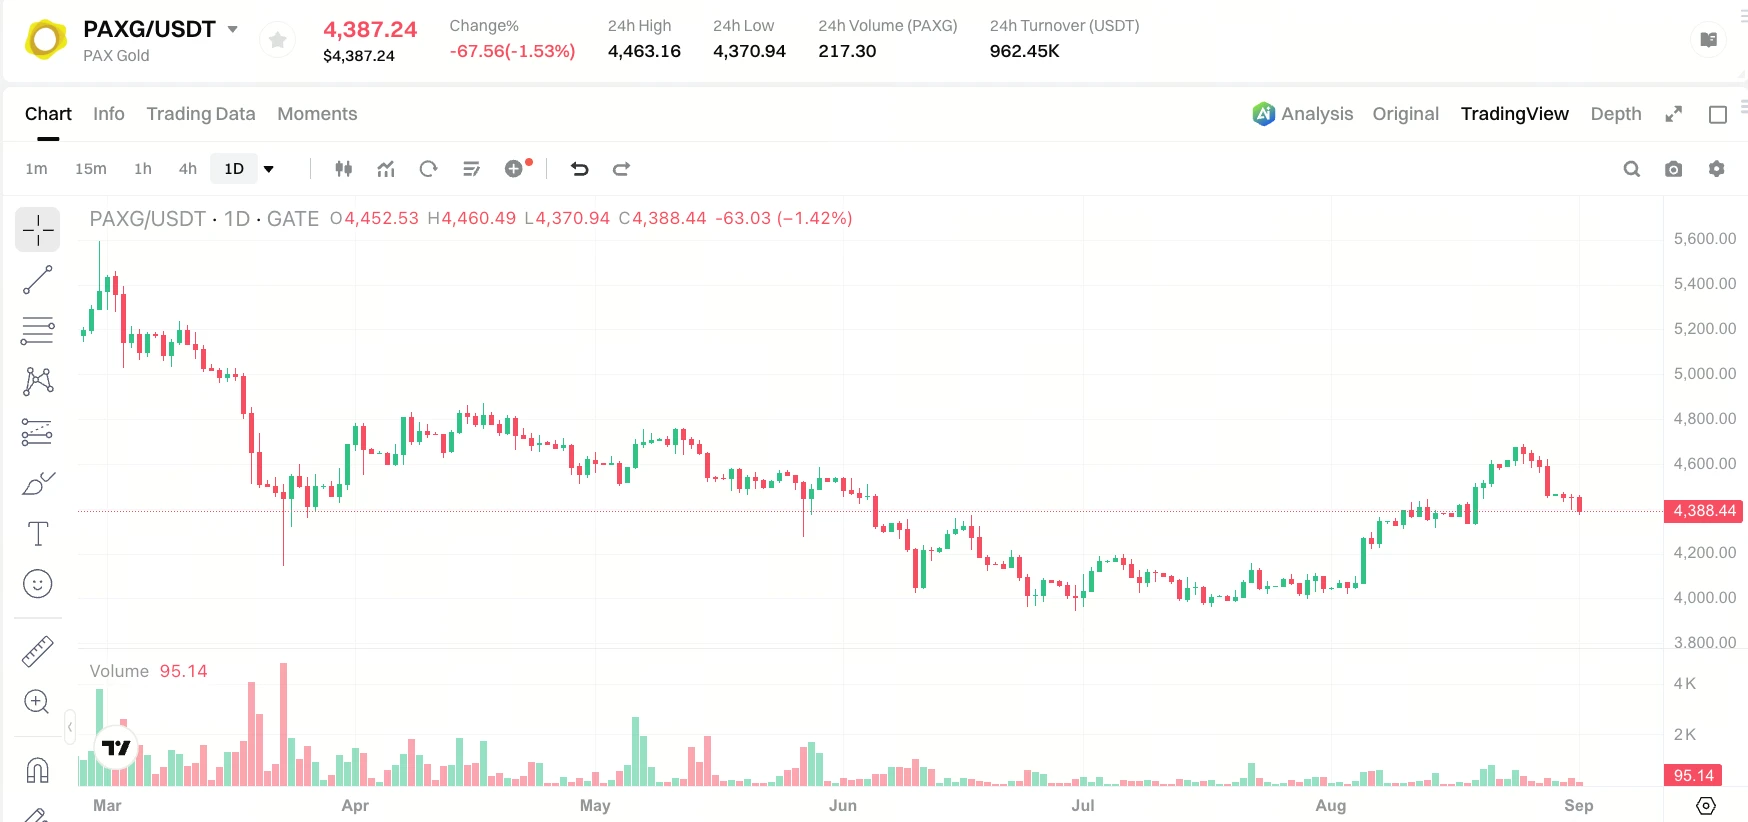
来源:Gate 行情数据
几乎在同一时间,高盛研究部在 8 月 28 日发布的报告中重申了对 2026 年底金价 4,900 美元的目标价——这意味着从当前价格水平计算,仍有约 10% 的理论上行空间 。这组反差构成了当前黄金市场最核心的博弈:短期利率预期压制金价,但长期结构性逻辑仍在为多头提供叙事支撑。
黄金为何从三个月高点回落6.7%?
本轮下跌的直接触发因素并不复杂:市场对美联储进一步加息的预期正在重新升温。
9 月 15 - 16 日美联储议息会议临近,利率期货市场定价显示 9 月加息概率已超过 66.4% 。这轮预期修正的背景颇为复杂——中东地缘冲突升级推高了能源价格,进而加剧了通胀担忧,同时美联储主席 Kevin Warsh 在上一次会议中展现出“出乎意料地鹰派”的政策立场 。多位美联储官员近期讲话也强化了这一信号:通胀若持续具有韧性,不排除年内继续加息的可能性。
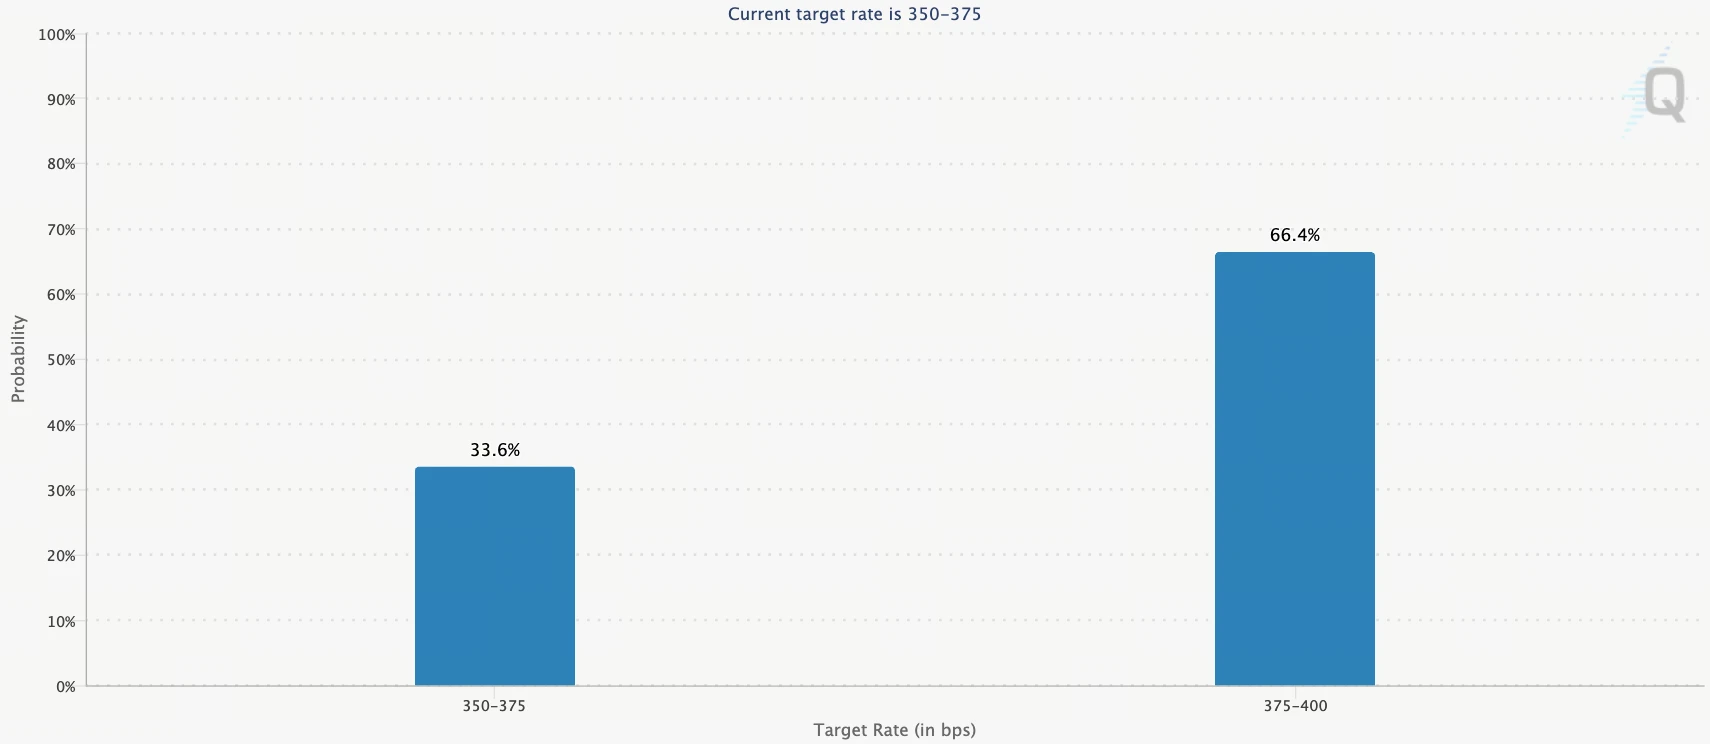
来源:cmegroup
利率与黄金价格之间呈现经典的负相关关系。黄金作为一种不产生利息的资产,持有机会成本随利率上升而增加。当无风险利率维持在 4% 以上甚至进一步走高时,机构投资者持有黄金的动机自然被削弱 。这直接反映在了资金流向上:全球黄金 ETF 持续面临赎回压力,高盛经济学家已将美联储首次降息的时间预期从 2026 年 12 月推迟至 2027 年 6 月 。只要利率路径保持鹰派方向,黄金就难获来自短期资金面的强支撑。
黄金跌破 200 日均线意味着什么?
更为值得关注的技术信号是:黄金价格已跌破 200 日均线。Barchart 数据显示,黄金已连续多个交易日收于该均线下方,这是自 6 月初以来的首次 。200 日均线通常被视为中长期趋势的分水岭,此前该均线对应价格约为 4,529 美元。本周一,金价甚至一度跌破 4,400 美元关口,创下 8 月 19 日以来的最低水平 。
来源:goldprice
高盛为什么仍然看好 4,900 美元?
高盛看多黄金的逻辑并非基于短期利率走向——恰恰相反,该行在 6 月已将年底目标价从 5,400 美元下调了 500 美元至 4,900 美元,其核心原因正是美联储降息预期的消退 。换言之,4,900 美元已经是高盛在计入鹰派利率前景后的“调整后”目标价,而非某种乐观情景下的激进预测。
高盛大宗商品分析师 Lina Thomas 与 Daan Struyven 在 8 月 28 日的报告中明确指出:“我们继续看到各国央行持续增持黄金储备,这是一个多年趋势——央行通过分散储备来对冲地缘政治与金融风险,这与近期的调查证据一致。” 高盛预计 2026 年全球央行平均每月将购买 50 吨黄金,远高于 2022 年之前的 17 吨月均水平 。
与此同时,富达的量化分析提供了另一维度的参照:相对于全球 M2 货币供应量,黄金的公允价值约为每盎司 5,000 美元,较当前价格高出约 13% 。这暗示黄金的“货币贬值交易”逻辑——黄金作为对冲法币购买力下降的硬资产——在宏观层面仍具备基本面支撑。
央行购金为何是黄金长期支撑的基石?
理解当前黄金市场的关键在于区分短期定价机制与长期定价逻辑。短期价格由利率预期、资金流向与市场情绪驱动,而长期价格重心则更多地由供需结构决定——央行购金正是其中最核心的结构性变量。
世界黄金协会 7 月 30 日发布的《黄金需求趋势》报告提供了关键数据:2026 年第二季度,全球央行净购入黄金 288.9 吨,同比增长约 62%,创下有记录以来第二季度最高水平 。其中,波兰国家银行以 51 吨的季度增持量领跑全球,其黄金储备已升至 632 吨,距离 700 吨的目标更进一步;中国人民银行增持 33 吨,为 2023 年第四季度以来最大单季增幅 。乌兹别克斯坦、哈萨克斯坦、约旦与捷克等国央行也均有不同程度的增持。
世界黄金协会最新的央行黄金储备调查显示,89% 的受访央行预计未来 12 个月全球黄金储备将增加,45% 的央行计划增持自身黄金储备,两者均创调查历史新高 。其背后逻辑是结构性的:2022 年俄罗斯外汇储备被冻结后,新兴市场央行对美元资产的信任度发生了不可逆的下降,黄金作为“无对手方风险”的储备资产获得了新的战略溢价。
FAQ
问:黄金跌破 200 日均线是否意味着进入熊市?
黄金跌破 200 日均线通常被视为中期趋势转弱的信号,但单次技术破位不能等同于熊市确立。当前金价回调主要由利率预期驱动,而非宏观基本面恶化,结构性支撑因素仍在。
问:美联储加息预期为何会压制黄金价格?
黄金是零息资产,利率上升会提高持有黄金的机会成本,因为投资者可以通过国债等有息资产获得更高收益。加息预期升温还会推动美元走强,而黄金以美元计价,美元升值本身就会对金价形成额外压力。
问:高盛为何下调目标价后仍然看多黄金?
高盛在 6 月已将年底目标从 5,400 美元下调至 4,900 美元,正是基于美联储降息预期消退这一因素。下调后的目标价已经反映了鹰派利率前景,而央行结构性购金仍是其看多黄金的核心逻辑——高盛预计 2026 年央行月均购金量为 50 吨,远高于 2022 年前的 17 吨。
问:央行购金能否对冲利率上升的负面影响?
可以部分对冲,但存在时滞。央行购金行为具有价格不敏感的特征——央行买入黄金是基于储备多元化的长期战略,而非短期价格投机。这种刚性需求可以在金价下跌时提供底部支撑,但在利率快速上升的初期阶段,其支撑力度往往弱于资金面的抛售压力。第二季度央行创纪录购金与金价下跌同时发生,正是这一特征的体现。
相关快讯
