


Bloom Energy 营收暴增 165% 却跌 11%:AI 数据中心能源需求为何无法支撑股价上涨?
关键要点
- Bloom Energy 公布第二季度营收为 106.5 亿美元,同比上涨 165.5%,但股价下跌 11.34%。
- 产品营收飙升 215.4% 至 93540亿美元,毛利率从 26.7% 扩大到 33.4%。
- 市场在质疑资本开支回报与可持续性之后,正在重新定价 AI 能源基础设施的估值。
如果只看基本面,这几乎是一份无可挑剔的成绩单:
* 营收达到10.65亿美元,同比增长165.5%;
* 产品收入录得9.354亿美元,同比增速高达215.4%;
* 毛利率从去年同期的26.7%提升至33.4%,非GAAP毛利率达到34.3%;
* 经营现金流为正的2.264亿美元,公司历史上首次实现GAAP盈利。
无论从哪个维度衡量,这都是一家正处于高速增长通道中的公司交出的标杆级答卷。
然而市场的反应截然相反。
截至当日收盘,Bloom Energy股价报收166.84美元,单日跌幅达11.34%。若将时间轴拉长,BE股价在过去一个月内已累计下跌39.33%。这一表现与公司基本面的强劲增长形成了鲜明反差,也与年初至今仍高达69.05%的累计涨幅构成了一组耐人寻味的对照——市场并非不认可Bloom Energy的价值,而是在重新评估AI能源基础设施这条赛道的估值逻辑与定价边界。
$BE
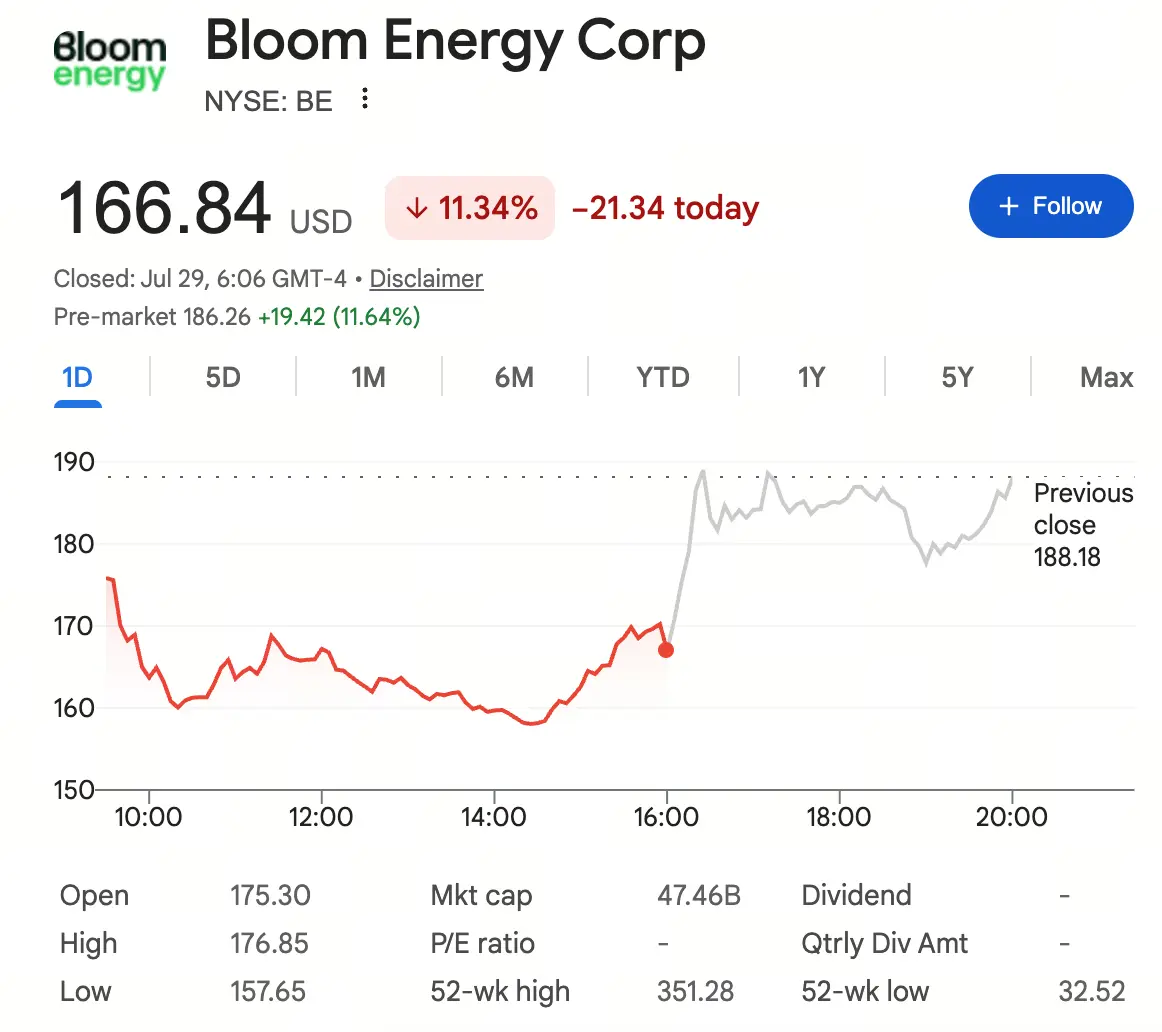
来源:Google 财经
要理解这次暴跌,我们需要回到一个更根本的问题:当一家公司的业绩与股价走势出现系统性背离时,市场定价的锚究竟发生了什么变化?
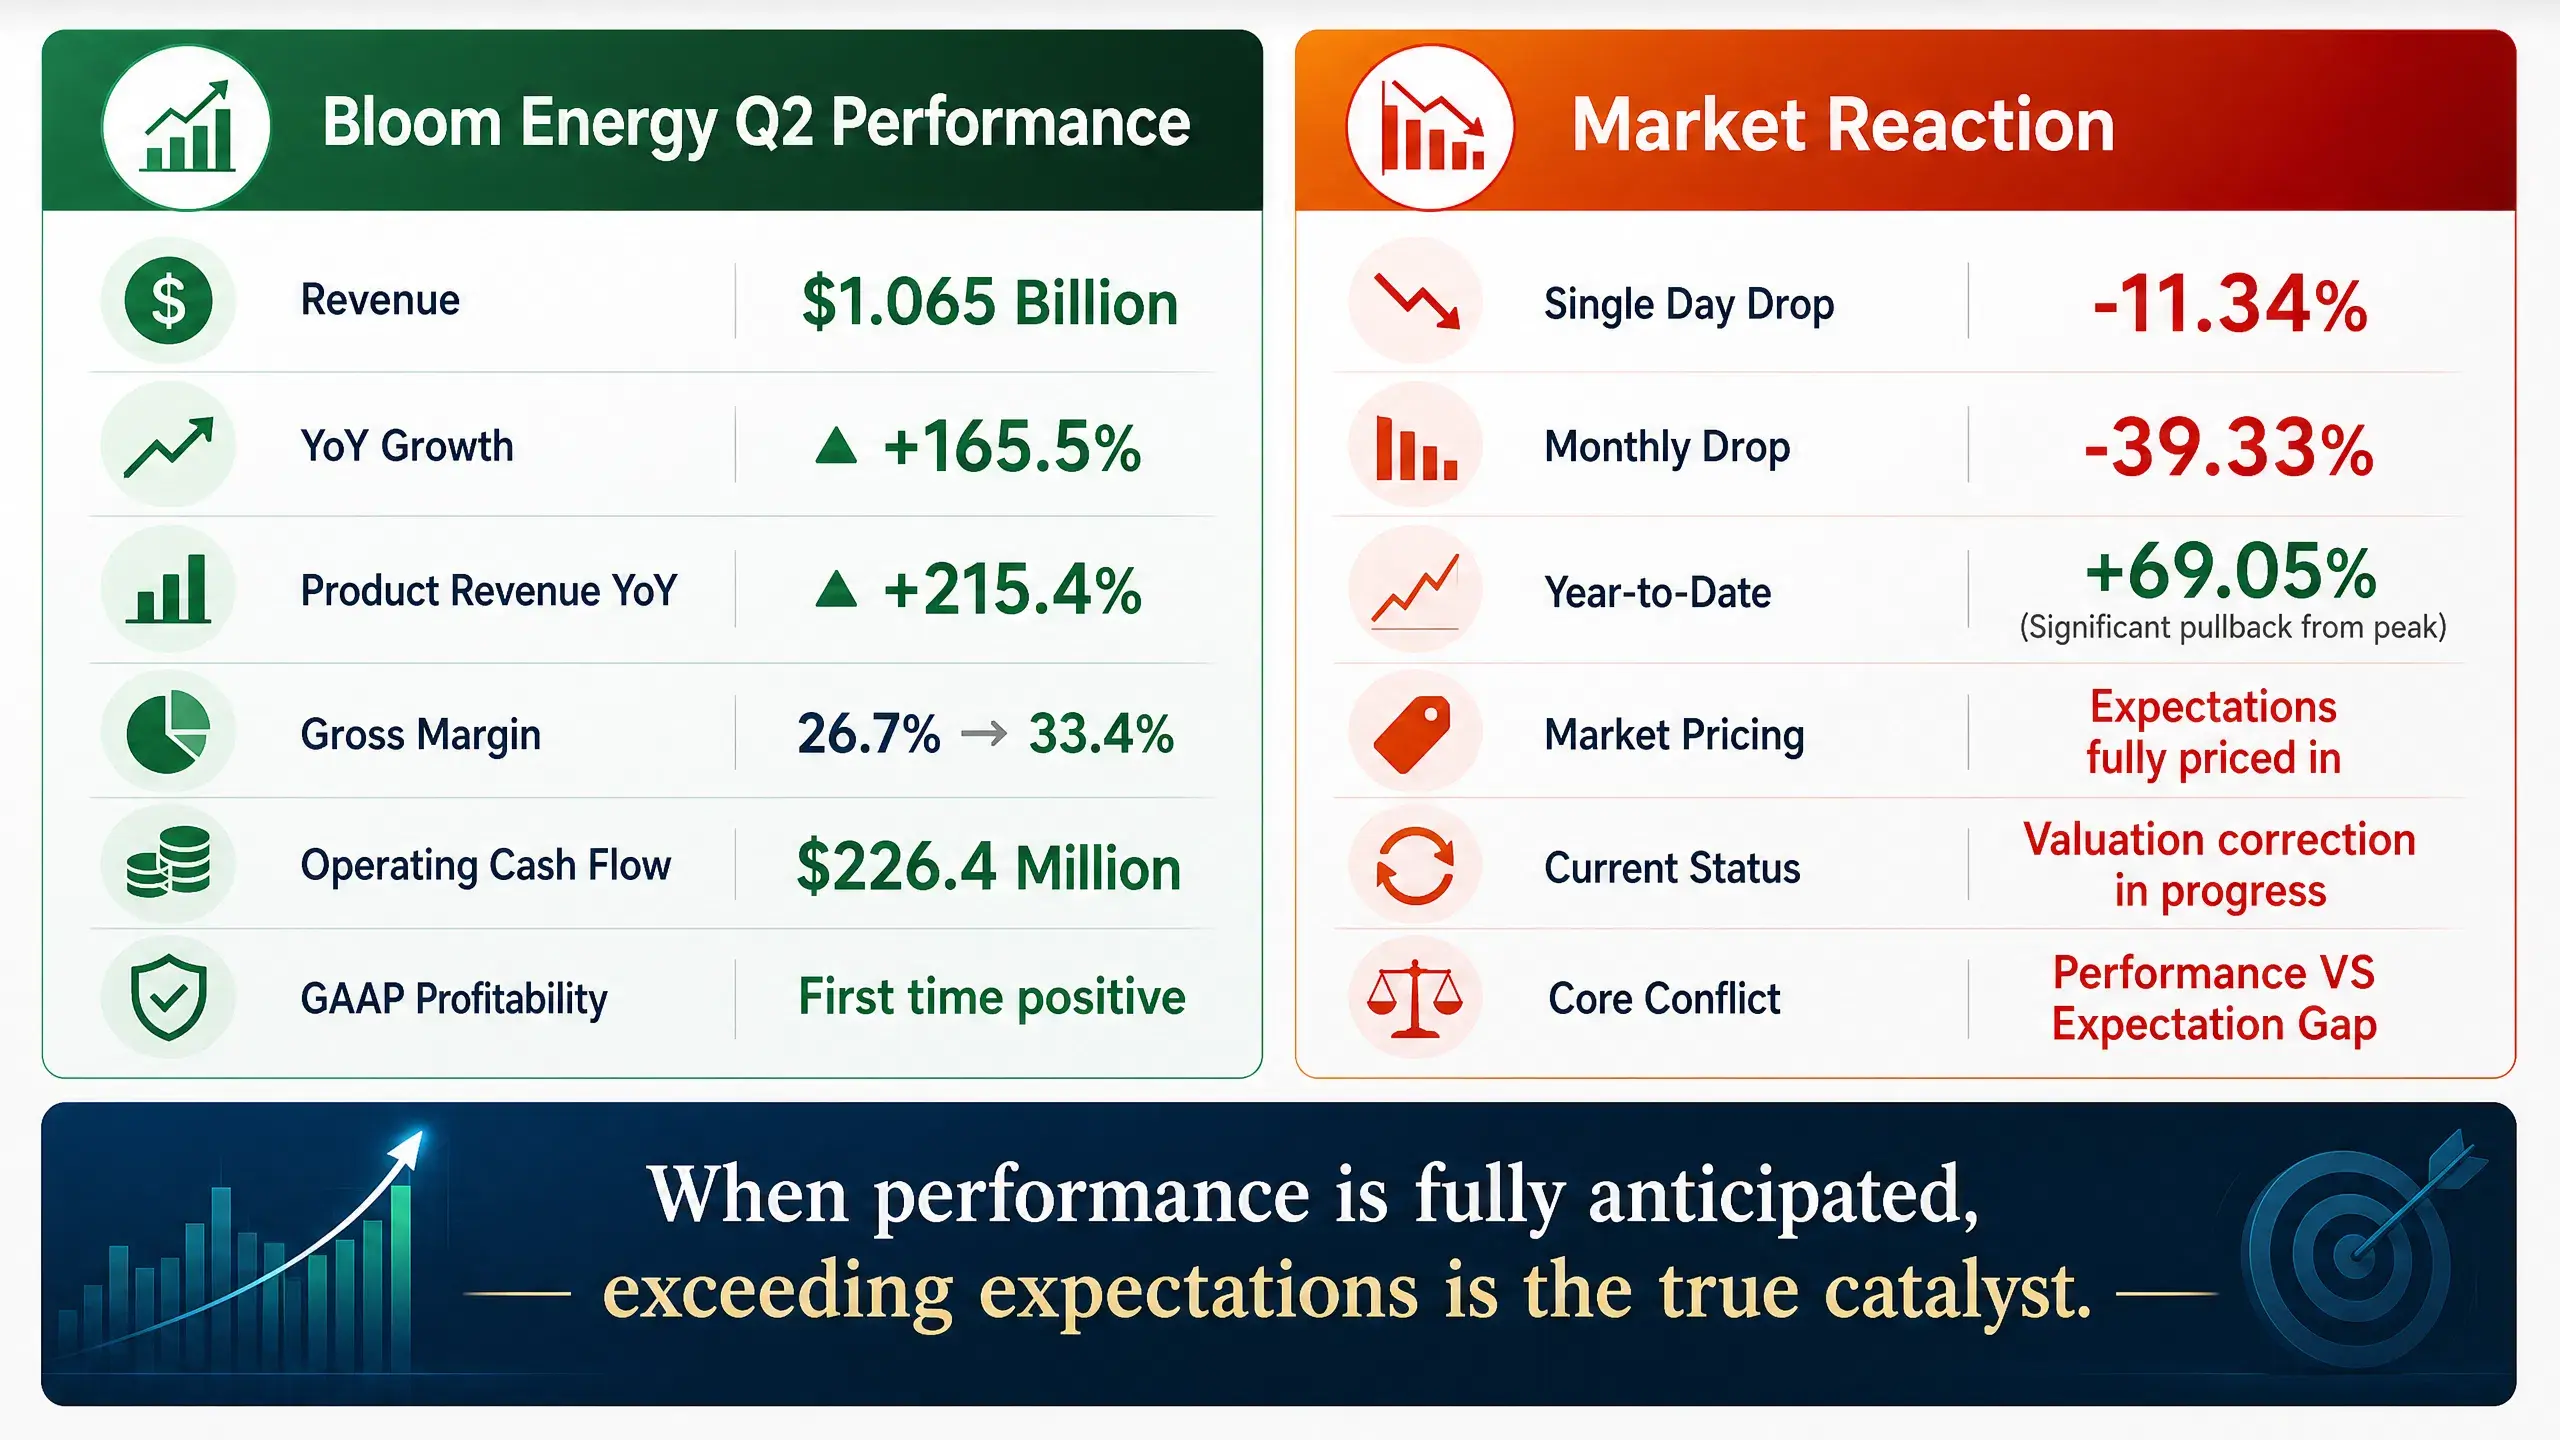
Bloom Energy Q2 业绩 vs 股价反应对比图
核心矛盾:EPS与P/E的背离,市场在交易什么?
华尔街有一句老话:股价短期是投票机,长期是称重机。但在Bloom Energy这个案例中,投票机与称重机给出了截然相反的读数。
从基本面来看,Bloom Energy正在经历一场实质性的业务转型。公司历史上长期处于亏损状态,核心业务以固定式燃料电池为主,主要服务商业建筑、医疗机构和部分公用事业客户。这类业务的典型特征是:单体项目金额有限、部署周期较长、客户决策偏保守。
但AI数据中心的电力需求彻底改变了这一格局。
一个超大规模数据中心的电力负载通常在100MW以上,相当于数万户家庭的用电总和。对于Bloom Energy而言,单个数据中心项目带来的营收贡献可能相当于过去数十个商业项目的叠加。这正是其产品收入同比增长215.4%的核心驱动力。
从财务结构上看,公司的产品收入占比从去年同期的约70%提升至本季度的87.8%,这意味着Bloom Energy正在从一家“综合能源服务商”向“AI基础设施设备供应商”转型。产品收入的毛利率通常高于工程服务类收入,这也是公司整体毛利率从26.7%跃升至33.4%的重要结构性因素。
那么问题出在哪里?
答案在于:市场对这套叙事逻辑的定价已经走在了基本面前面。
截至财报发布前,BE股价年内最高涨幅一度超过120%,对应市盈率(TTM)水平在同类AI基础设施股票中处于显著溢价状态。市场已经将“AI数据中心电力需求爆发”这一长期逻辑充分——甚至过度——折现进了当期股价。
当实际财报出炉时,市场关注的焦点不再是“公司好不好”,而是“公司有没有好到超越那个已经被充分定价的预期”。
165.5%的营收增长固然亮眼,但如果市场此前定价隐含的是200%以上的增长预期,那么这份财报带来的就不是利好,而是预期差的修正。11.34%的单日跌幅,本质上是一次估值的均值回归过程,而非基本面逻辑的证伪。
市场为何不再无条件追捧AI能源股?三重逻辑拆解
预期差可以解释单日暴跌,但无法解释过去一个月接近40%的累计跌幅。要理解这轮更长时间维度的下跌,需要从行业结构层面进行拆解。
原因一:AI资本开支回报率的质疑正在蔓延
过去四个季度,AI产业链的上涨逻辑高度一致:从上游的英伟达(GPU)到SK海力士(HBM),再到下游的数据中心建设和电力基础设施,资金沿产业链逐级扩散。Bloom Energy作为“AI的最后一公里”——电力供应环节的代表性标的,完美承接了这一资金扩散逻辑。
但近期,这条逻辑链条正在遭遇系统性质疑。
核心问题是:科技巨头每年数千亿美元的AI资本开支,最终能产生多少实质性回报?
2026年以来,多家头部云服务提供商的资本开支指引持续上调,但与之对应的营收增速并未呈现线性匹配。市场开始意识到,AI基础设施建设存在典型的“J型曲线”困境——前期投入巨大,但回报释放存在滞后,甚至存在部分场景下无法实现预期回报的风险。
这一担忧对Bloom Energy的影响是间接但深远的。如果科技巨头开始重新审视其数据中心扩张计划的时间表与规模,那么电力设备供应商的订单能见度和增长斜率将直接承压。当前Bloom Energy的估值并未充分计入这一风险。
原因二:订单增长与盈利可持续性之间存在“验证缺口”
Bloom Energy本季度的盈利改善具有明显的结构性特征。产品收入占比的提升拉高了毛利率,经营现金流转正也显示出短期财务健康状况的改善。但从长期投资视角审视,市场需要验证的是这套盈利模型是否具备可持续性。
具体而言,至少存在三层不确定性:
第一,客户的集中度风险。AI数据中心客户目前集中在少数几家科技巨头手中。一旦某一客户的采购计划出现延迟或缩减,对Bloom Energy的订单簿将产生不成比例的冲击。市场对这类客户集中度风险向来给予较高的折价。
第二,毛利率的可持续性。33.4%的毛利率在工业设备制造领域属于健康水平,但Bloom Energy的固定式燃料电池产品涉及铂等贵金属催化剂,原材料成本对利润率的影响较为显著。如果AI数据中心需求持续放量推升相关材料价格,毛利率存在被挤压的可能性。
第三,项目交付的执行风险。单个数据中心项目的规模远大于传统商业项目,这意味着任何交付延迟或技术问题的财务影响都会被放大。对于一家正在从“项目制”向“产品制”转型的公司而言,交付能力的规模化验证需要时间。
原因三:AI能源赛道的估值锚正在重新设定
这是最核心的长期因素。
在2025年下半年至2026年初的市场环境中,AI能源股被市场当作AI产业链的“确定性受益者”进行定价。其逻辑是:无论AI应用层最终能否盈利,数据中心总是要用电的,电力设备供应商的订单总是确定的。
但这一逻辑正在经历修正。
从产业链传导路径来看,AI投资的优先级依次为:AI芯片→存储芯片→服务器与网络设备→数据中心建设→电力与冷却基础设施。Bloom Energy处于这一链条的最末端。这意味着,当市场开始怀疑前端投资的回报率时,末端的订单能见度将率先受到挑战。
当前Bloom Energy的动态市销率(P/S)仍处于较高水平。在前期快速上涨阶段,市场给予其AI基础设施标的的估值溢价。而在近期的调整中,这一溢价正在被逐步压缩。过去一个月39.33%的跌幅,本质上反映了市场对AI能源赛道估值体系的重新校准——资金从“无条件看好”转向“有条件持有”,从“赛道逻辑”转向“个股逻辑”。
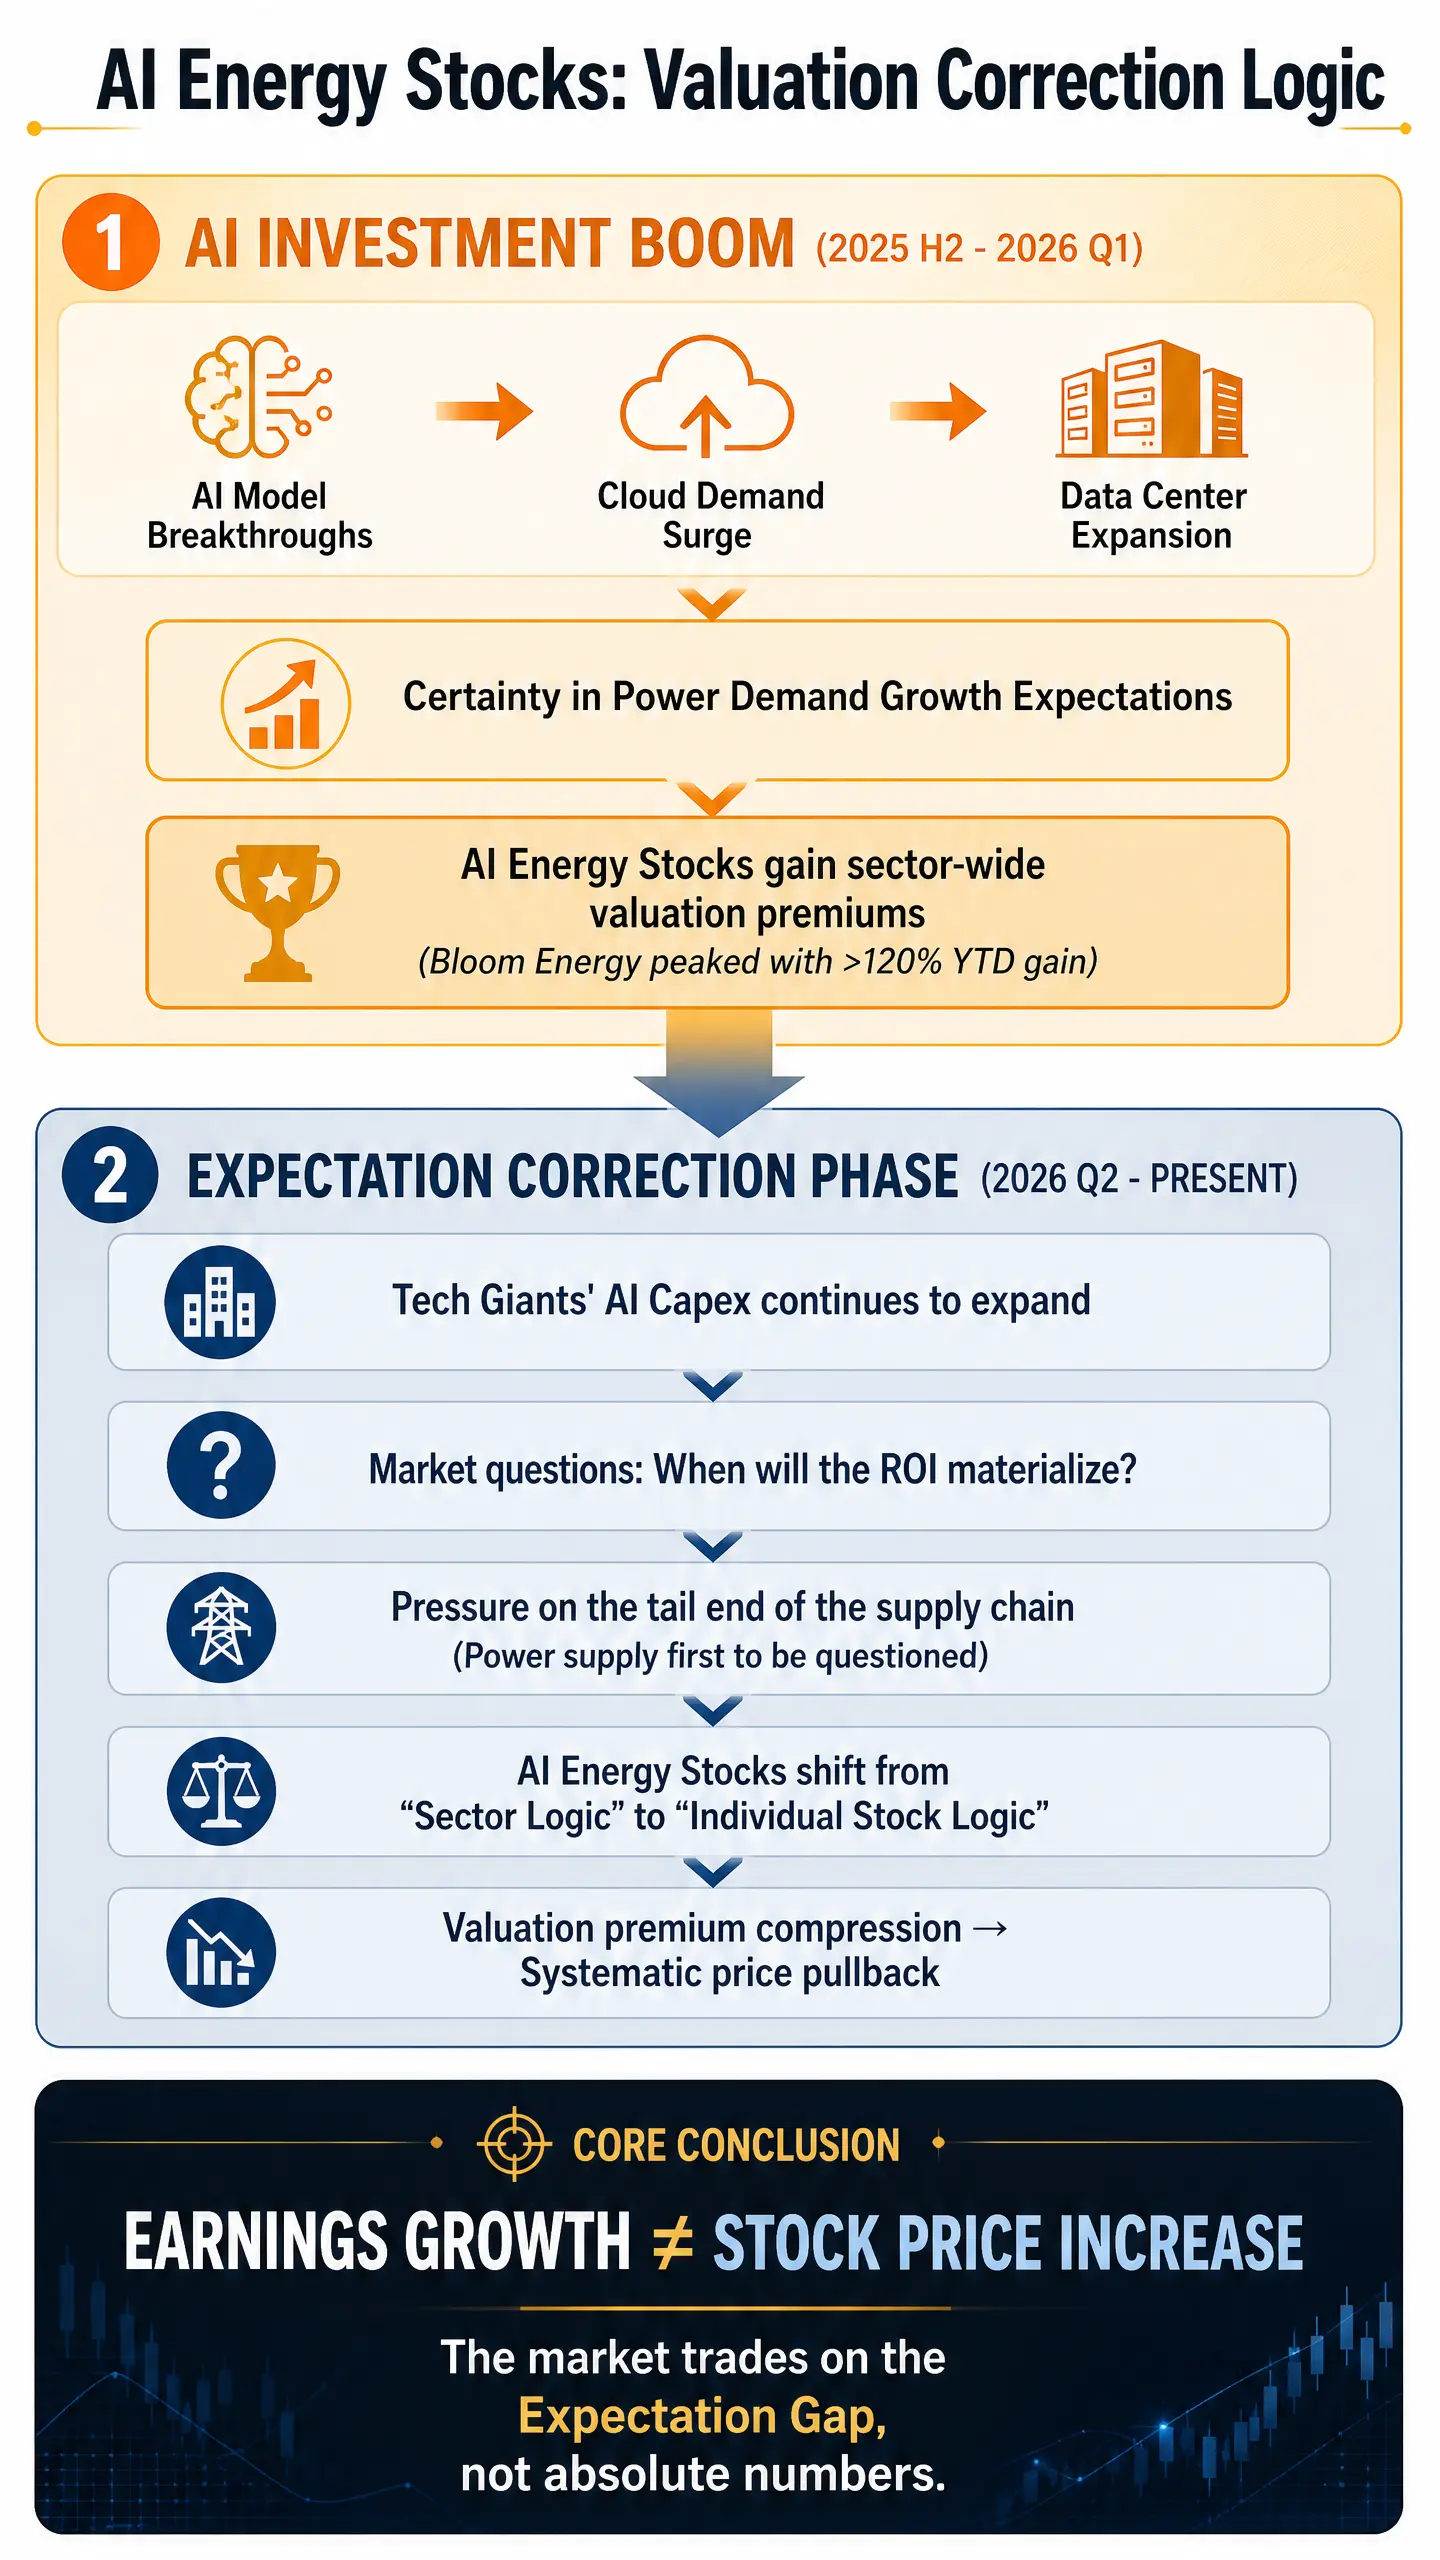
AI 能源股估值修正逻辑推演图
暴跌之后:Bloom Energy面临的两条路径
基于上述分析,Bloom Energy未来的走势可能分化为两种情景。
情景一:业绩持续超预期,消化当前估值
如果未来2-3个季度,Bloom Energy能够持续交出符合或超越市场最新预期的成绩单,尤其是产品收入增速和毛利率水平能够维持当前斜率,那么股价有望在经历本轮调整后重新进入上行通道。这一情景的核心前提是:AI数据中心的实际建设进度不出现明显放缓,且Bloom Energy的订单转化率保持稳定。
情景二:AI资本开支预期下调,估值继续压缩
如果宏观经济环境变化或科技巨头的资本开支计划出现实质性下调,Bloom Energy将面临“订单减少+估值压缩”的双重压力。考虑到当前股价较年内高点已有较大幅度回撤,但年初至今仍有约69%的累计涨幅,估值向行业均值回归的空间依然存在。
对于投资者而言,Bloom Energy案例提供了一个重要的分析样本:在AI基础设施这条长赛道上,业绩与股价的背离并非罕见现象。关键在于识别市场定价的核心锚点是什么——是当期业绩的绝对值,还是未来预期的相对变化。
当前Bloom Energy的基本面趋势并未发生方向性逆转,但市场对其定价方式已经从“趋势追逐”切换为“精挑细选”。在这一新阶段,个股的订单能见度、利润率稳定性以及客户结构的健康度,将成为比赛道逻辑更重要的定价因子。
结语
Bloom Energy Q2财报后的股价表现,本质上是一场市场预期与现实数据之间的校准。当一只股票在财报发布前被赋予了过高的预期溢价,即便基本面持续向好,股价仍可能因预期差的收敛而承压。
从更长周期来看,AI数据中心的电力需求增长逻辑并未被证伪,但市场对这一逻辑的定价方式正在从“粗放式估值”转向“精细化验证”。对于Bloom Energy而言,能否在AI基础设施投资周期中持续兑现业绩、维持毛利率水平并拓展客户基础,将是决定其长期价值的关键变量。
市场短期是情绪的放大器,长期是基本面的称重机。在AI能源这条赛道上,称重机才刚刚开始运转。
FAQ
1. Bloom Energy Q2财报中哪些数据最值得关注?
Q2营收10.65亿美元,同比增长165.5%;产品收入9.354亿美元,同比增速达215.4%;毛利率从26.7%提升至33.4%;经营现金流2.264亿美元,公司首次实现GAAP盈利。产品收入占比升至87.8%,标志着业务结构从能源服务向AI设备供应的实质性转型。
2. 为什么Bloom Energy财报亮眼股价反而暴跌?
核心原因是市场预期跑在了基本面之前。财报发布前BE股价年内最高涨幅超120%,市场已充分定价AI数据中心电力需求逻辑。165.5%的营收增长虽强,但未超越已被计入股价的更高预期,叠加AI资本开支回报率的行业性质疑,触发获利了结与估值修正。
3. Bloom Energy在AI产业链中的具体位置是什么?
Bloom Energy处于AI产业链电力供应环节,为数据中心提供固定式燃料电池作为电力基础设施。产业链传导路径为:AI模型→云计算→数据中心→GPU→电力供应→Bloom Energy,处于资金扩散链条的末端,对前端资本开支变化最为敏感。
4. AI能源股近期的回调是短期波动还是趋势反转?
当前更可能是一次估值体系的系统性修正,而非基本面逻辑的完全反转。市场正从“无条件溢价”切换至“精细化验证”模式,订单能见度、客户集中度和毛利率可持续性成为新的定价重心,估值回归合理区间的过程尚未完全结束。
5. Bloom Energy未来的关键观察变量有哪些?
重点关注三项指标:AI数据中心客户的新增订单与交付进度、毛利率能否维持在33%以上的水平、以及科技巨头的资本开支指引是否出现方向性调整。这三项变量将共同决定Bloom Energy业绩增长斜率与估值中枢的最终走向。
相关快讯


