


AAOI 股价跌超 13%:6 亿美元 ATM 增发引发稀释担忧,1.6T 认证能否成为关键催化剂?
关键要点
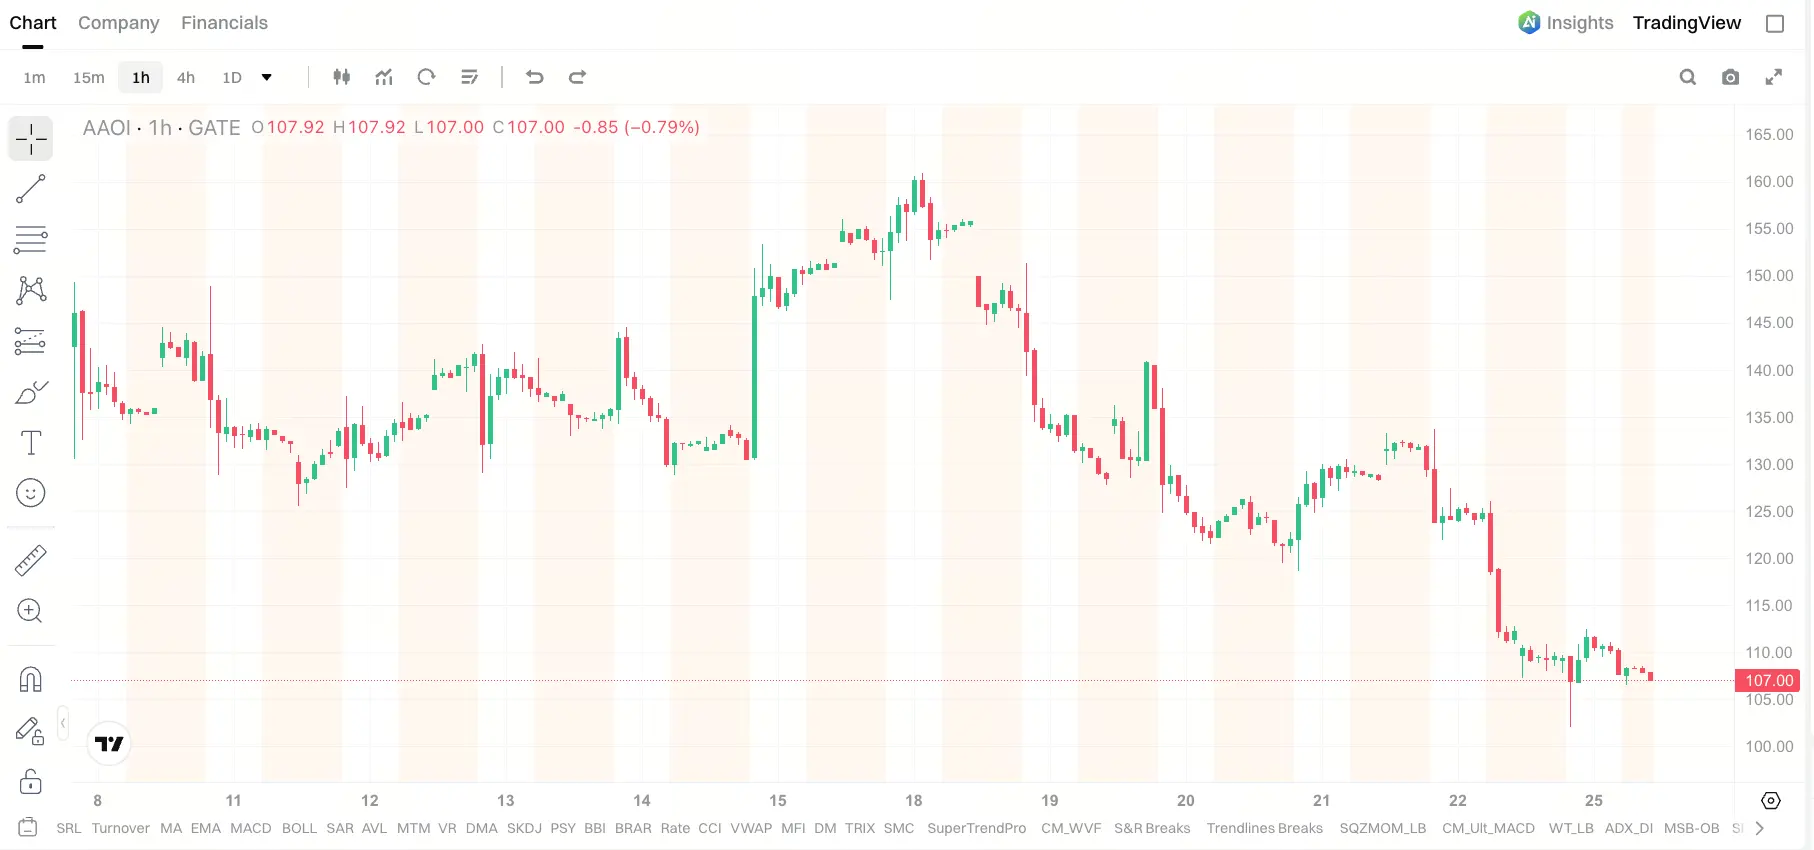
- Applied Optoelectronics 于 8 月 21 日宣布进行 6 亿美元的 ATM 发行,导致其股价于 2024 年 8 月 24 日下跌 13.77%。
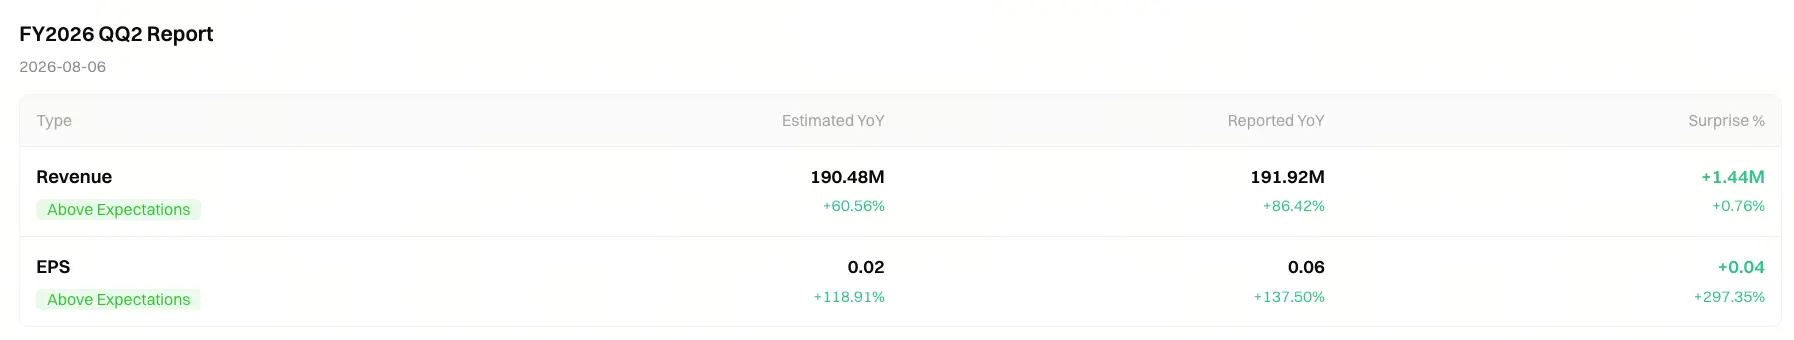
- AAOI 第二季度营收达到 1.919 亿美元,同比增长 86.4%,其中 800G 产品营收为 1280 万美元。
- 预计 1.6T 光模块的客户认证将于 2024 年 9 月初完成,第四季度营收将超过 7000 万美元。
来源:Gate 股票行情数据
ATM 增发机制:为什么它不是一次性事件,而是持续卖压的来源
要理解市场为何对 6 亿美元融资反应如此激烈,首先需要理解 ATM(At-the-Market)增发的运作方式。与传统的定增或可转债不同,ATM 增发允许公司与销售代理(本次为 Raymond James 和 Needham & Company)签订协议,在特定时间窗口内按市场价格分批出售普通股,公司无强制出售义务,可随时暂停或终止。这种机制的优势在于融资灵活性——公司可以根据资金需求和市场状况自主决定发行节奏,但硬币的另一面是:每一次实际出售股份都会直接增加二级市场的股票供给,形成持续而非一次性的卖压。
更为关键的是时间窗口的选择。AAOI 于 8 月 21 日周五盘后向 SEC 提交文件,8 月 24 日周一开盘即引发抛售。市场的核心疑虑不在于融资本身,而在于这是公司 2026 年内第三次大规模股权融资:4 月完成 5 亿美元 ATM 计划,5 月又设立另一项 6 亿美元 ATM 计划,截至二季度末,前两轮已通过发行近 780 万股普通股合计募得约 10.5 亿美元。最新 6 亿美元计划若以当前股价全额执行,将额外增加约 5.7% 的流通股供给。在一个 52 周内股价从 18.50 美元低点飙升至 233.67 美元高点的个股上,连续的大规模股权稀释无疑触动了市场对估值支撑的敏感神经。
季度业绩的光与影:86% 增长为何无法对冲稀释担忧
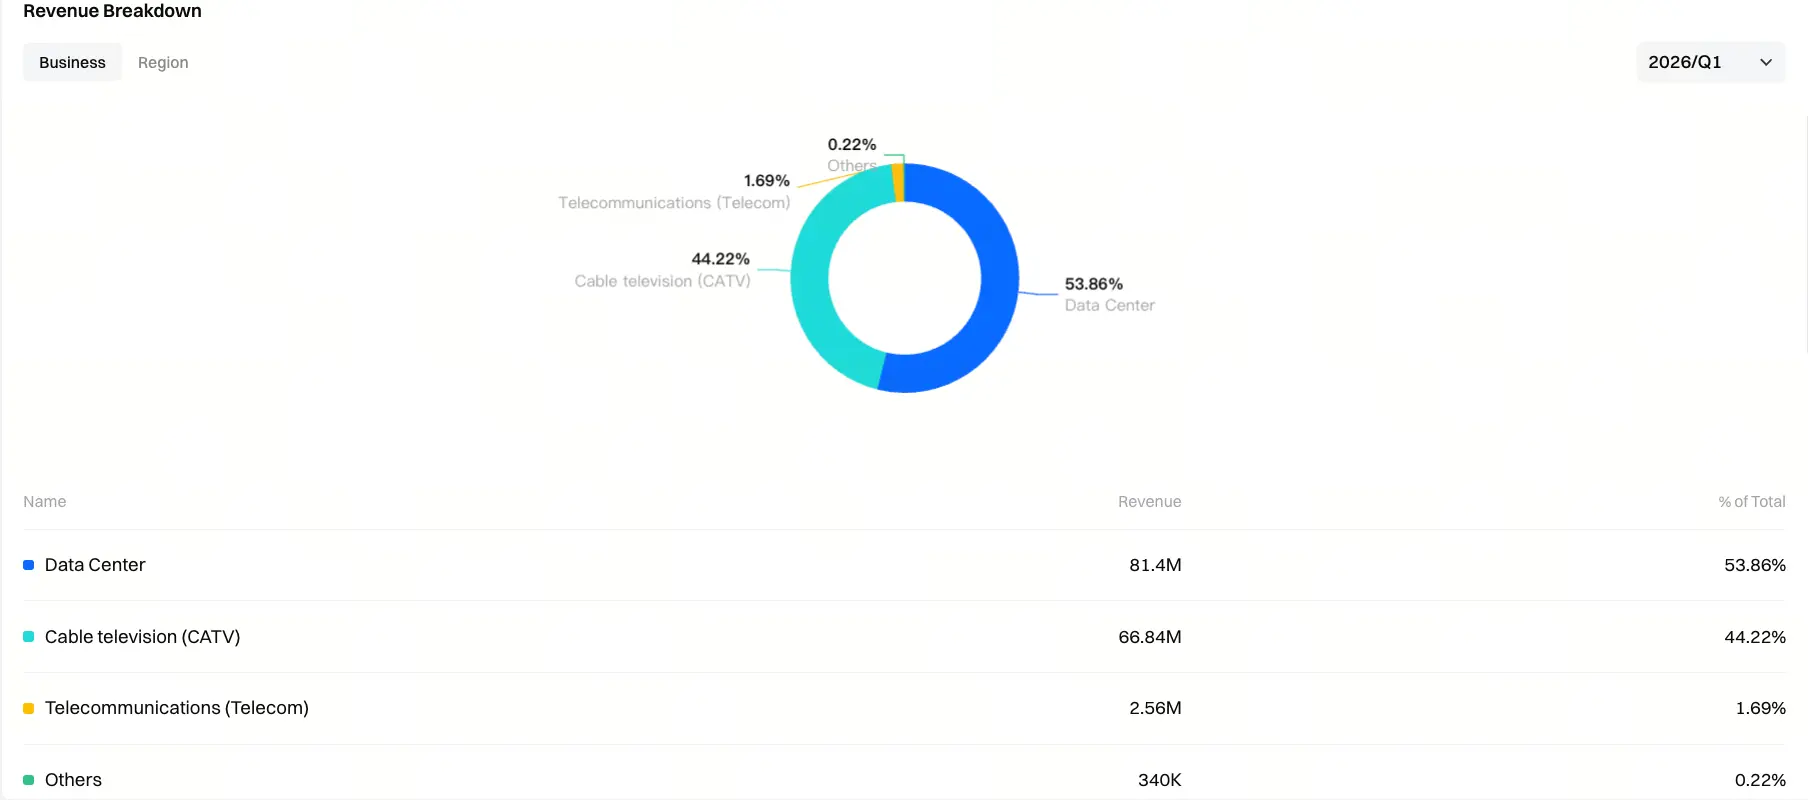
单看二季度财报,AAOI 的基本面并无明显裂痕。公司实现营收 1.919 亿美元,同比增长 86.4%,连续第五个季度创历史新高,位于此前 1.80 亿至 1.98 亿美元指引区间的上端。数据中心业务收入首次突破 1 亿美元,达到 1.077 亿美元,同比增长 140.4%,占总收入比重升至 56%,超越 CATV 成为最大收入来源。Non-GAAP 净利润为 548 万美元,折合每股收益 0.06 美元,为 2023 年以来首次重回季度盈利。800G 产品收入达到 1,280 万美元,同比增幅超过十倍,环比增长一倍以上。管理层预计 800G 收入将在第三季度接近环比五倍增长,意味着产品结构的升级斜率正在显著加速。
来源:Gate 股票行情数据
然而,市场对这份亮眼成绩单的定价在 ATM 公告后被完全重置。核心矛盾在于:公司的盈利改善仍然是 Non-GAAP 口径下的成果,GAAP 口径下仍录得 2,280 万美元净亏损。更为关键的是,二季度资本开支高达 5.655 亿美元,其中包括约 2.8 亿美元设备预付款,主要用于 400G、800G 和 1.6T 产品的产能扩张。公司计划将 800G 和 1.6T 月产能从一季度末的约 10 万只扩张至 2027 年底的超过 93 万只,扩张幅度接近 10 倍。这种资本开支强度意味着公司的自由现金流将持续为负,对外部融资的依赖成为结构性特征,而非一次性需求。
三季度指引:偏弱信号还是合理预期?
另一个引发市场警觉的信号来自三季度业绩指引。公司预计第三季度营收区间为 2.55 亿至 2.90 亿美元,Non-GAAP 每股收益 0.11 至 0.26 美元。虽然营收指引的上端较二季度有显著提升,但盈利指引的上限(0.26 美元)略低于分析师此前预期的 0.28 美元。考虑到三季度收入规模预计环比增长 33% 至 51%,盈利指引的边际改善幅度却相对温和,这暗示扩产带来的成本压力正在侵蚀利润弹性。
此外,管理层在电话会上指出,100G 业务在第三季度可能受到某客户交换机供应不足的影响,预计带来约 2,000 万至 2,500 万美元的收入压力,背后涉及内存供应短缺。这一信息进一步强化了市场对供应链瓶颈的担忧——AAOI 的收入节奏不仅取决于自身产能和订单,还与客户系统设备供应状况高度相关,这在一定程度上削弱了业绩的可预测性。
1.6T 认证:下一阶段股价的关键变量
在 ATM 增发引发的短期冲击之外,1.6T 光模块的客户认证进度才是决定中期基本面的核心变量。根据二季度电话会信息,AAOI 将成为某大型超大规模数据中心客户的第四家获得 1.6T 认证的供应商,认证预计在电话会召开后的两至三周内完成,即大约在 8 月中下旬至 9 月初的时间窗口。管理层对第四季度 1.6T 收入给出了明确预期:超过 7,000 万美元,且明年第一季度有望在此基础上实现翻倍。
这一时间表在 ATM 公告引发的恐慌中被市场部分忽略,但它恰恰是判断 6 亿美元融资究竟是"被迫输血"还是"主动扩产"的关键分界线。如果 1.6T 认证能够如期完成并在四季度兑现 7,000 万美元以上的收入贡献,则融资所支撑的产能扩张将形成清晰的收入转化路径。反之,如果认证或出货进度出现延迟,ATM 增发带来的股权稀释将在缺乏基本面兑现的情况下被市场持续定价为负面信号。
从更长期的产能规划来看,AAOI 的扩产目标指向一个清晰的收入图景:到 2027 年中,100G 及 400G 产品月收入约 9,000 万美元,800G 月收入约 2.17 亿美元,1.6T 月收入约 1.64 亿美元,数据中心收发器月收入合计约 4.71 亿美元。实现这一路径的前提是产能建设、客户认证、关键器件供应和制造良率等多个条件协同推进,任何一个环节的偏离都可能影响收入爬坡的斜率。
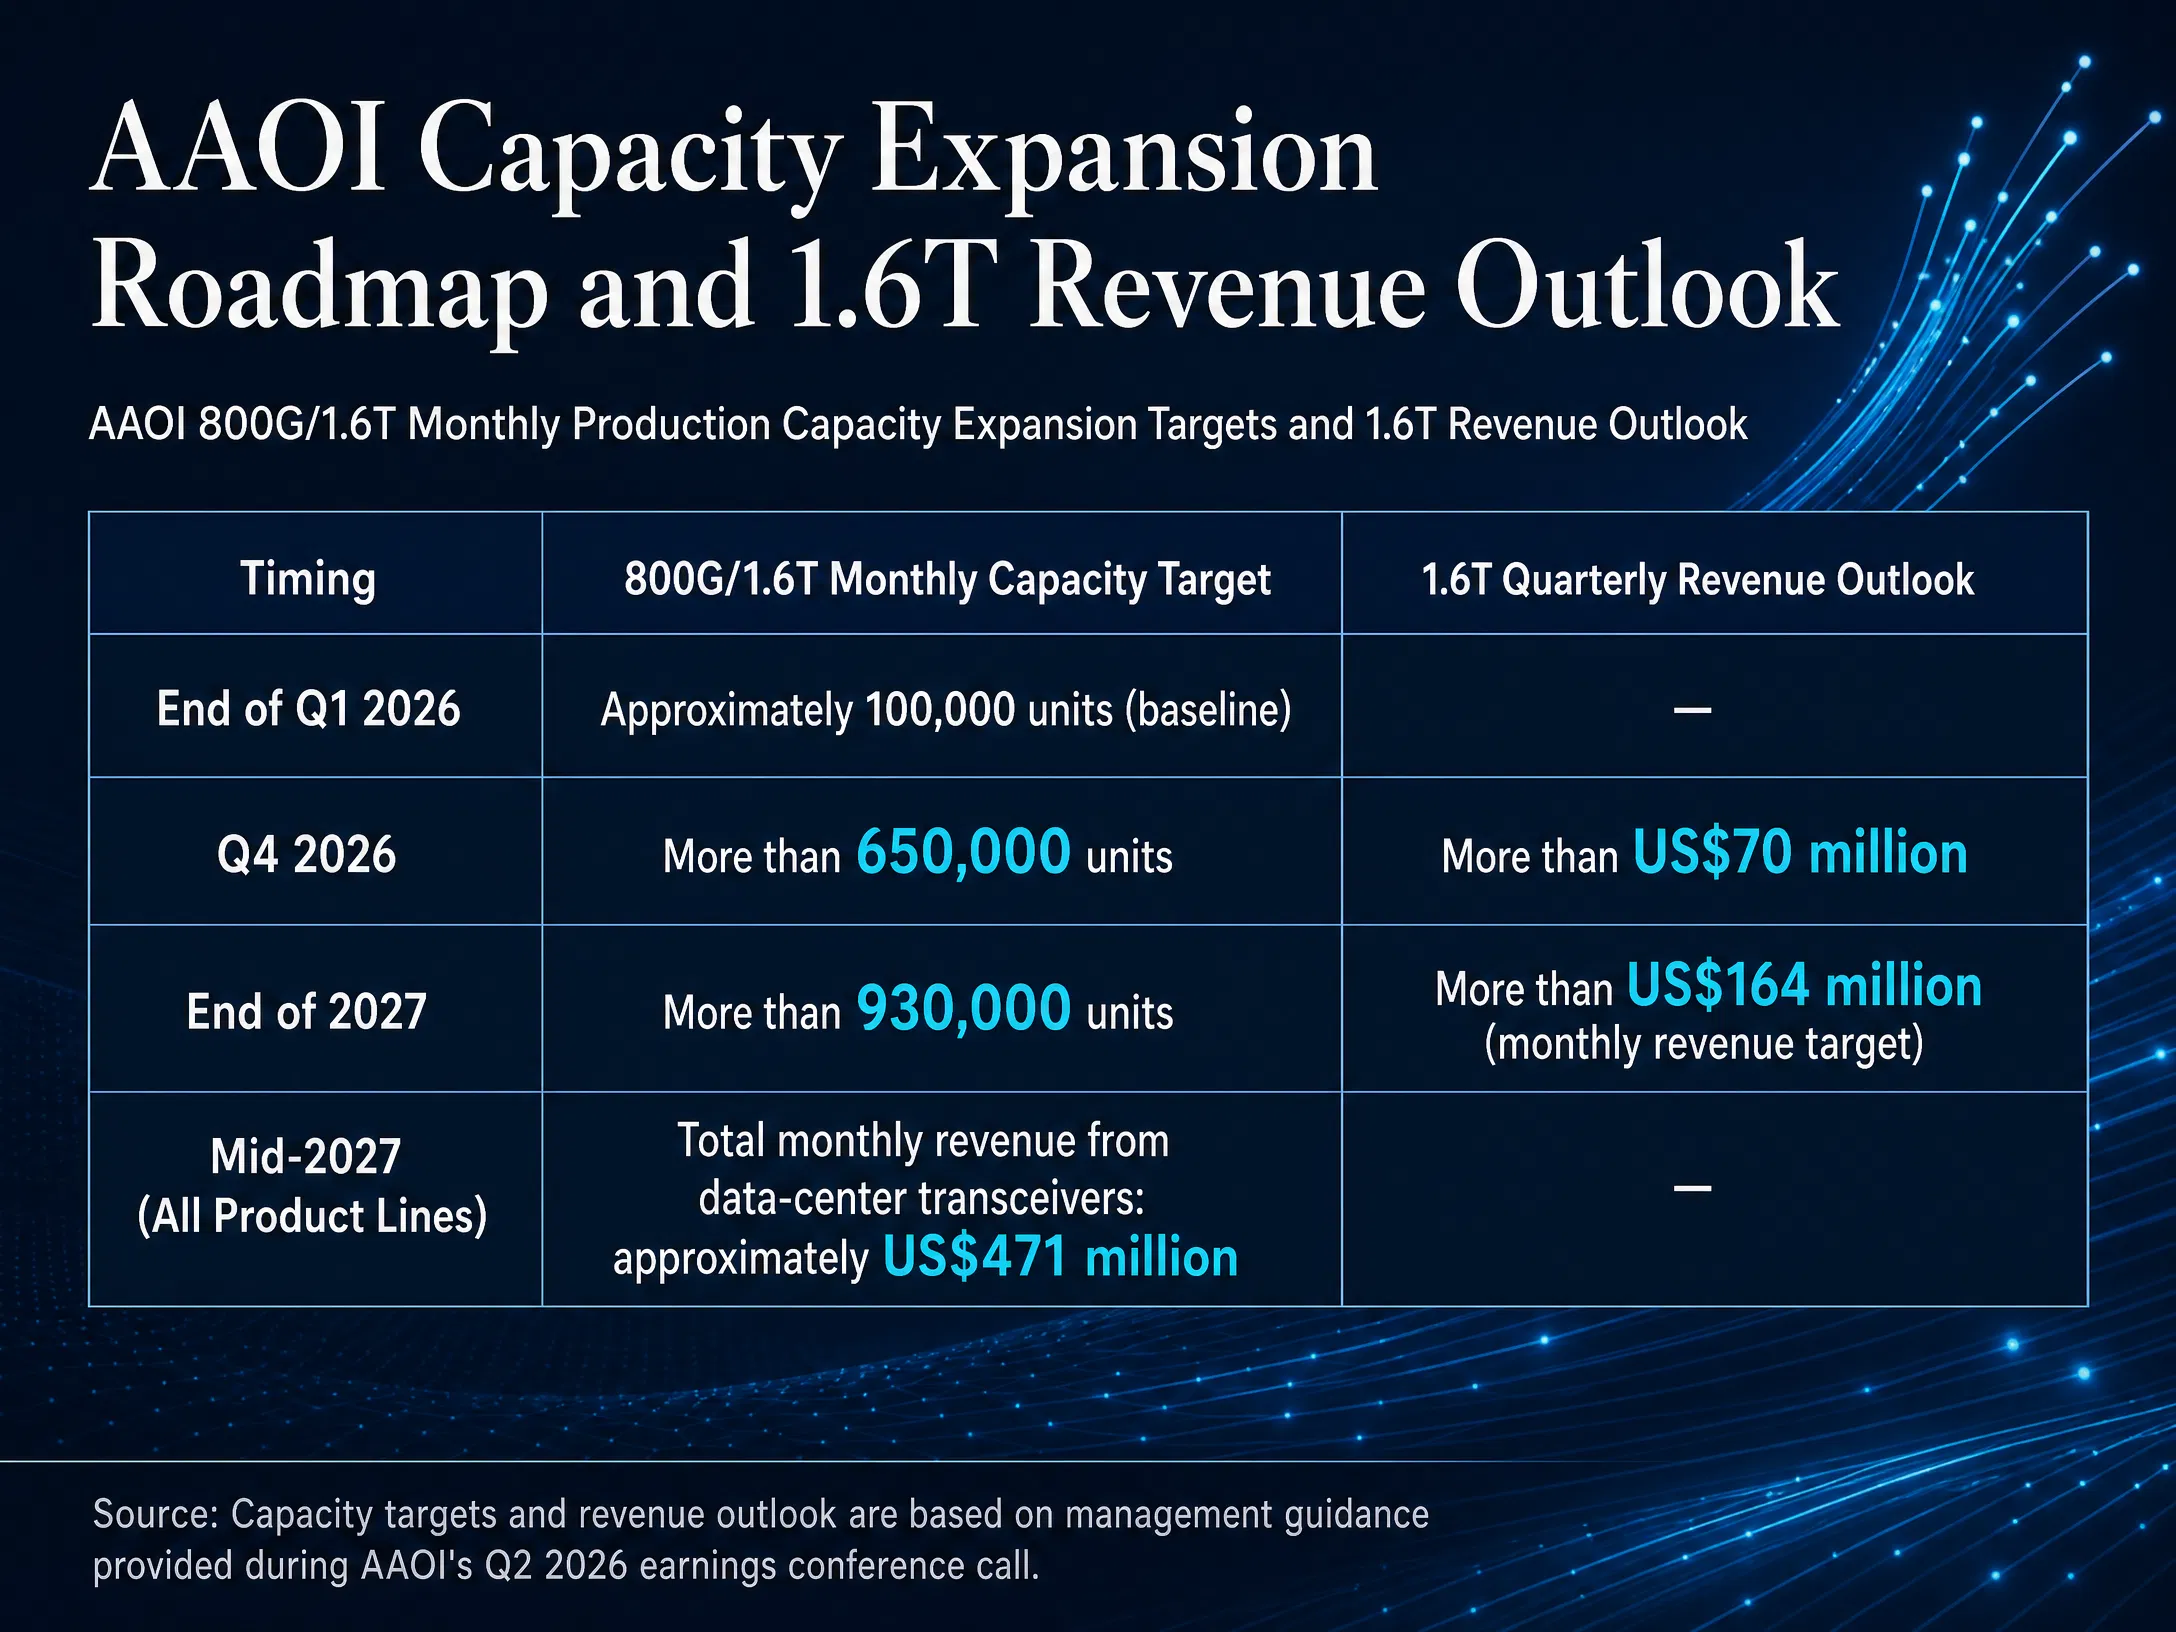
AAOI 产能扩张路径与 1.6T 收入预期
AI 光通信需求能否对冲稀释压力?
AAOI 当前的估值困境本质上是一场关于时间与速度的博弈。在需求端,AI 数据中心对高速光通信的需求具有高度确定性——管理层明确表示客户需求较供应能力高出 20% 至 40%,且这一状态预计持续至 2027 年中。在供给端,公司的产能扩张和 1.6T 认证进展亦在有序推进。但在融资端,ATM 增发所创造的持续股权供给压力,将在短期内持续压制股价表现,直至市场看到融资转化为可量化的收入增长和盈利改善。
这并不意味着 AAOI 的长期投资逻辑被破坏。Serenity 在一份针对该事件的分析中提出一个值得关注的观点:投资者可以批评管理层的融资时机选择,同时基于供需结构继续持有股票。这种立场反映了当前 AAOI 多空分歧的本质——它不是对需求是否存在的分歧,而是对增长能否按计划兑现、以及融资节奏是否侵蚀了股东价值的分歧。
对于 AAOI 而言,接下来数周至数月的观察窗口将高度聚焦于 1.6T 认证公告、三季度收入的实际达成情况以及 ATM 计划的执行进度。如果认证顺利落地、四季度指引得到维持或上调,当前由稀释恐慌驱动的回调可能形成阶段性底部;如果认证延迟或三季度业绩出现不及预期的信号,则融资压力与基本面疑虑可能形成负向共振。在这之前,市场对 AAOI 的定价将处于业绩高增叙事与股权稀释现实之间的拉锯状态。
FAQ
问:AAOI 股价在 8 月 24 日大跌的直接原因是什么?
AAOI 于 8 月 21 日盘后宣布启动最高 6 亿美元的市价增发计划,引发市场对股权稀释的强烈担忧。这是公司 2026 年内第三次大规模股权融资,此前两轮已募资约 10.5 亿美元,新增 6 亿美元计划将进一步增加流通股供给。8 月 24 日 AAOI 收报 107.63 美元,单日跌幅 13.77%。
问:ATM 增发与普通增发有何不同?为什么它会造成持续的卖压?
ATM 增发允许公司按市场价格分批出售股票,而非一次性定价发行。这意味着每次实际出售都会直接增加二级市场供给,形成持续而非一次性的卖压。同时,市场无法预知公司何时以何种价格执行发行,这种不确定性本身就会压制股价表现。
问:AAOI 二季度营收增长 86%,为什么市场仍然担忧?
市场担忧集中在三个方面:一是 GAAP 口径下公司仍亏损 2,280 万美元,盈利质量有待改善;二是二季度资本开支高达 5.655 亿美元,自由现金流持续为负,对外部融资高度依赖;三是三季度盈利指引上限低于分析师预期,扩产带来的成本压力正在侵蚀短期利润弹性。
问:1.6T 光模块认证对 AAOI 股价有何影响?
1.6T 认证是 AAOI 中期基本面的核心催化剂。管理层预计认证将在两至三周内完成,四季度 1.6T 收入有望超过 7,000 万美元。若认证顺利落地,将验证产能扩张与收入转化路径的有效性,对股价形成正面支撑;反之,若认证延迟,则可能加剧市场对融资必要性的质疑。
问:AI 光通信的高景气能否抵消 ATM 增发带来的稀释压力?
这取决于融资转化为收入增长的速度。AI 数据中心对高速光通信的需求具有高度确定性,客户需求超出公司产能 20% 至 40%,且预计持续至 2027 年中。但如果融资主要用于支撑长期产能扩张而短期收入兑现滞后,稀释效应将在估值中持续占据主导。1.6T 认证和四季度收入兑现进度是判断这一平衡的关键。
相关快讯

