


美伊谈判再现转机但分歧未解:霍尔木兹海峡能否重开,100 美元油价还能持续多久?
关键要点
- 伊朗于9月26日提出一项为期七天的计划,要求美国作出让步后才重新开放霍尔木兹海峡。特朗普拒绝了该计划,但谈判仍在继续。
- 9月,经由影子油轮运输的霍尔木兹海峡原油流量达到每日约936万桶,恢复至冲突前水平的约60%。
- 当前每桶100美元的布伦特原油价格中,约有每桶14至18美元属于地缘政治溢价,略高于市场共识的每桶5至15美元。
 北京时间 2026 年 9 月 29 日,国际原油价格维持高位震荡。据 Gate 行情数据显示,截至发稿,WTI 原油(CL/USDT)报 92.33 美元,24 小时跌幅 3.59%,日内价格区间落在 91.14 至 96.41 美元,24 小时成交额约 7,763 万美元;布伦特原油(BZ/USDT)报 97.41 美元,跌幅 3.23%,价格区间为 96.20 至 101.14 美元;天然气(NG/USDT)报 3.080 美元,跌幅 1.50%。$XBRUSD$XTIUSD
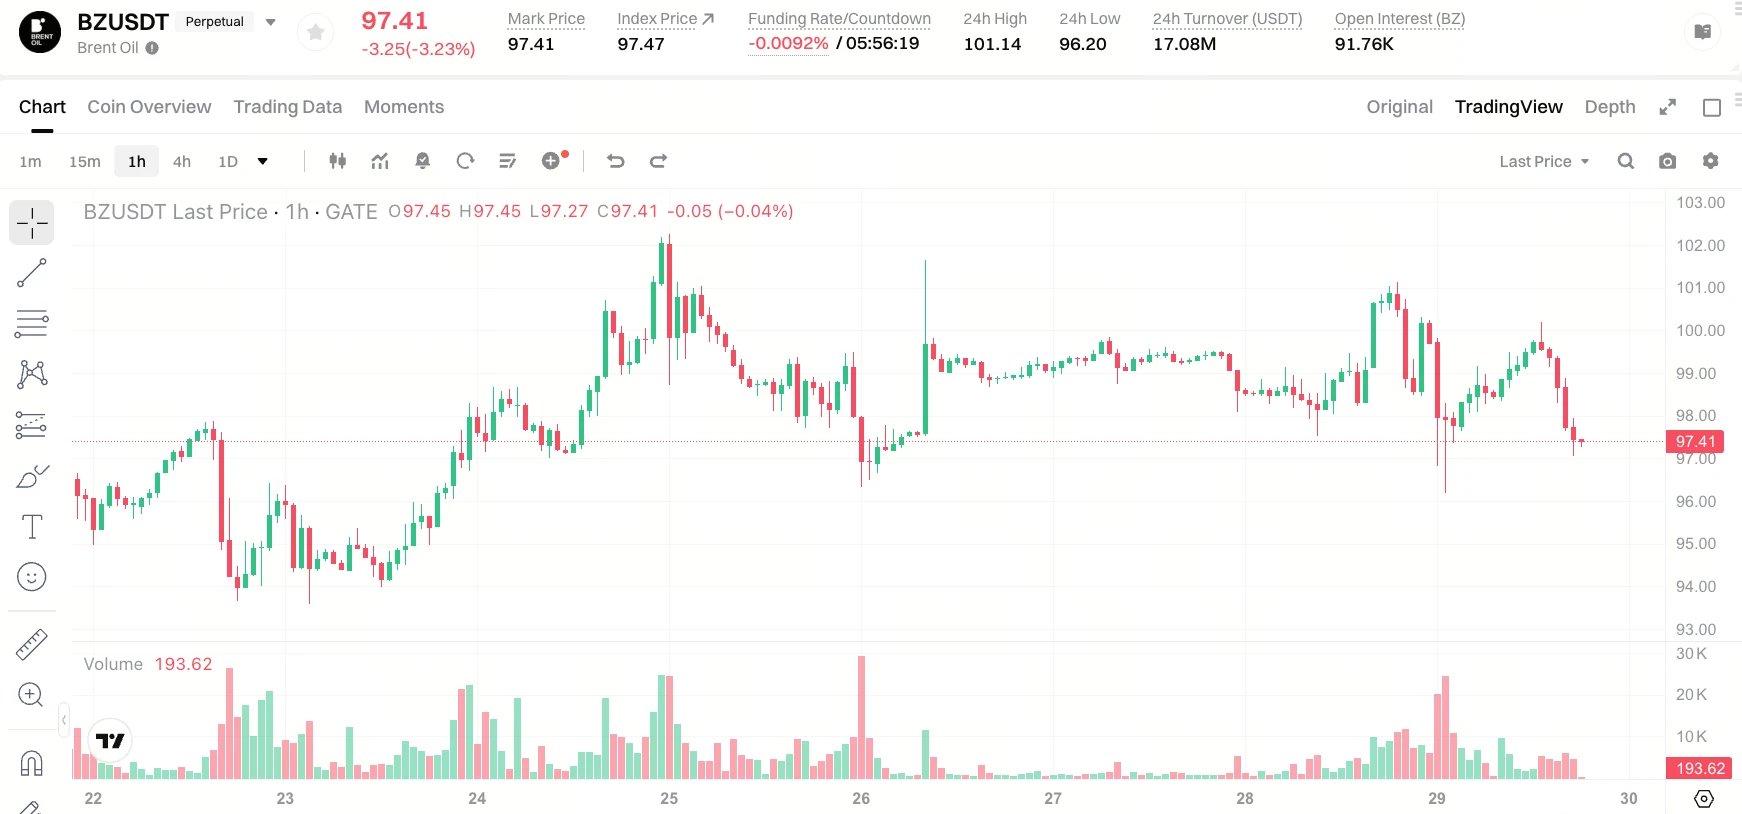
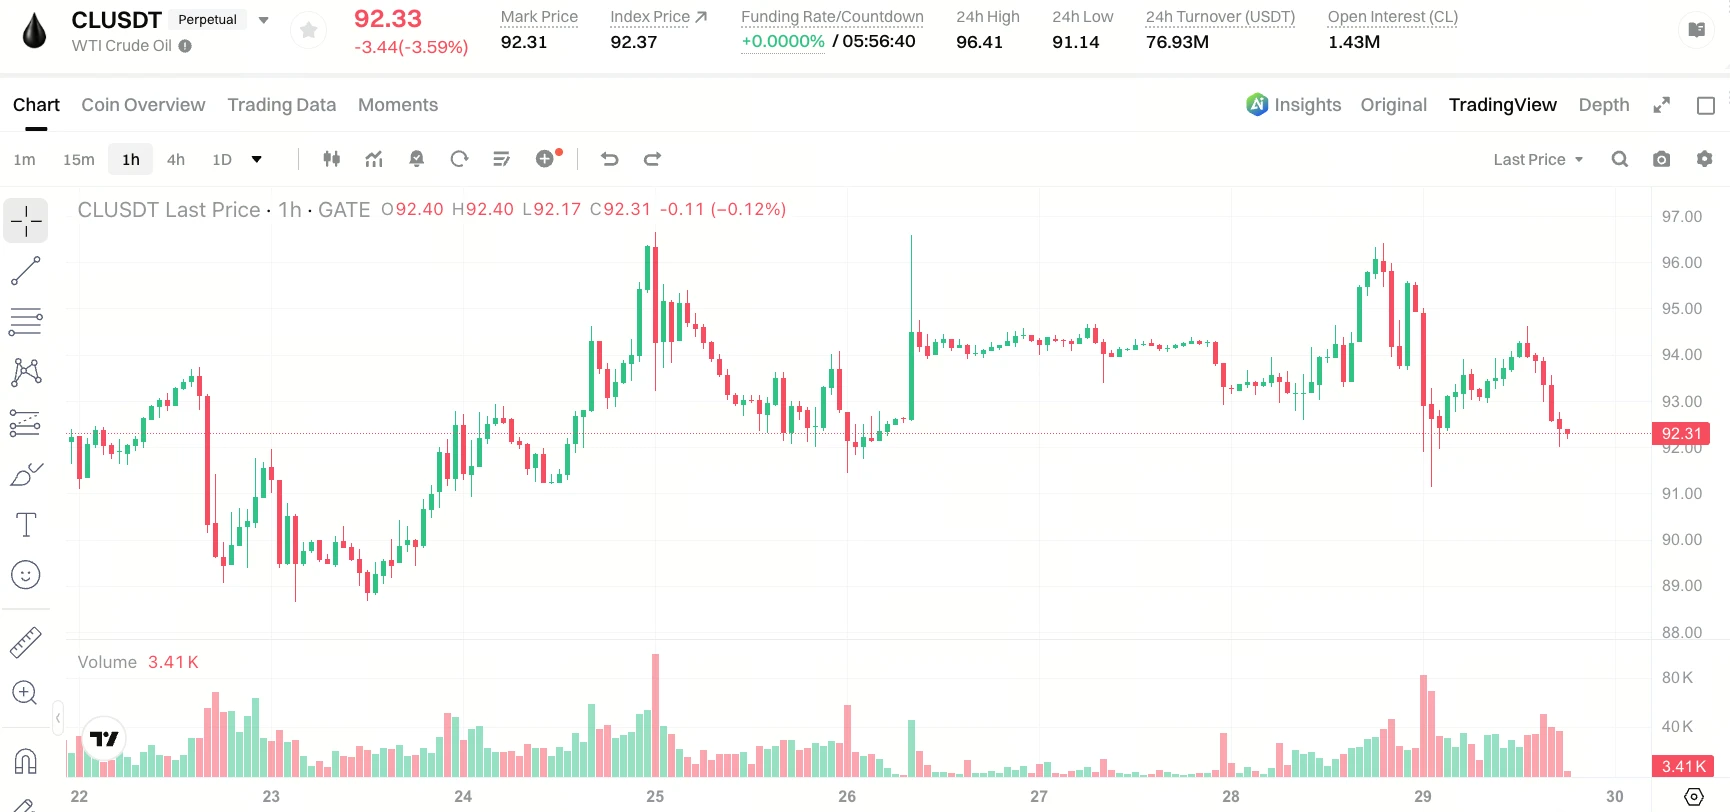
来源:Gate 行情
在传统期货市场,周一交易呈现冲高回落格局。特朗普拒绝伊朗“七日方案”后,市场一度担忧供应中断加剧,油价盘中快速走高;随后,有关美伊将继续通过调解方会谈的消息缓和了紧张情绪,油价从高位回落。WTI 11 月合约结算价报 92.60 美元/桶,涨幅 0.21%;布伦特 11 月合约结算价报 105.28 美元/桶,涨幅 0.92%。
价格在高位站稳的表面之下,市场交易的实际内容远比“涨了还是跌了”复杂。布伦特原油距离 100 美元关口仅一步之遥,但这个“一步”已经反复拉锯了数周。真正的问题是:当前价格中包含了多少地缘政治溢价,这部分溢价的去留取决于什么条件,以及 100 美元本身是否对应一个合理的定价水平。
要回答这些问题,需要从三个层面逐层拆解:谈判桌上美伊各自在争什么、霍尔木兹海峡的实物流量恢复到了什么程度、以及市场对地缘风险溢价的定价逻辑。
谈判的核心分歧:不是“谈不谈”,而是“谁先动”
截至 9 月 29 日,美伊间接谈判并未中断,但双方在核心问题上的立场仍然针锋相对。
伊朗提出的“七日方案”要求美国首先终止在伊朗及黎巴嫩境内的敌对行动、解冻数十亿美元的伊朗资产、取消对伊朗石油的制裁并解除对伊朗港口的封锁,在此基础上,霍尔木兹海峡将从美国接受计划的第六日起重新开放,第七日重启核谈判。伊朗外长阿拉格齐 25 日在联合国总部进一步说明,方案要求的美方行动“不是新条件,而是 6 月签署的美伊谅解备忘录中美方已经承诺的内容”。
特朗普于 26 日明确拒绝了这一提议,称“美方完全控制了霍尔木兹海峡,大量石油正从海峡流出”,并表示伊朗“高估了自己的筹码”。但拒绝之后,磋商仍在继续。一名了解谈判情况的官员透露,美伊预计于 28 日或 29 日再次通过调解方举行会谈,讨论的正是此前被拒的“七日方案”修订版本。
这种“公开拒绝、私下继续”的模式,揭示了当前谈判的核心特征:双方都需要向各自的国内受众传递强硬姿态,但都不愿承担谈判破裂的责任。分歧的本质是一个先后顺序问题——美国要求伊朗先在核问题上作出可验证的让步,再讨论制裁与海峡;伊朗则坚持美国必须先解除封锁和制裁,才回到核谈判桌。
另一个关键变量是时间。据 Kpler 估计,伊朗囤积在封锁线以外、仍可供出售的海上原油库存已从 9 月初约 2,900 万桶降至约 1,500 万桶,按照当前消耗速度,这批原油可能在 10 月上旬至中旬耗尽。这意味着伊朗手中最重要的经济筹码正在以可量化的速度缩减。如果不能在库存耗尽前达成某种形式的协议,德黑兰将失去维持石油收入的能力,这在短期内可能迫使其作出让步,但也可能促使其转向升级军事行动以重新制造谈判压力——后一种情景对油价而言是上行风险。摩根大通地缘政治中心认为,通过斡旋重新达成一份类似 6 月谅解备忘录的有限协议,概率约为 55%;而另外 45% 的情景更加危险,如果市场保持稳定,美国可能将强硬立场维持到 11 月中期选举之后。
霍尔木兹海峡:数据在改善,但“改善”不等于“正常”
霍尔木兹海峡的实物流量是判断油价风险溢价是否合理的最直接依据。
根据 Kpler 数据,9 月中东主要产油国的原油出口量反弹至每日 1,280 万桶,为 2 月冲突爆发以来最高水平。其中沙特出口量从 8 月的每日 244.6 万桶大幅回升至约每日 540 万桶,沙特拉斯坦努拉港的装货量从每日 92.9 万桶跃升至约每日 360 万桶。本月通过霍尔木兹海峡的常规原油流量预计达到每日约 740 万桶。
但常规数据之外还有另一层图景。Kpler 估算,如果将关闭自动识别系统(AIS)通过的“影子油轮”所载原油计算在内,9 月通过霍尔木兹海峡的原油量达到每日 936 万桶,较 8 月增加 356 万桶,为冲突爆发以来的最高值,已恢复到冲突前每日 1,500 万桶的约六成。
这些数据之间的差异本身就是一个重要信号:海峡通行正在恢复,但恢复的方式并不“正常”。部分石油通过关闭 AIS 的“影子油轮”运输,运输成本显著上升。这种“恢复”降低了供应完全中断的极端风险,但并未消除供应的不确定性——它只是将风险从“买不到油”转变为“买得到但更贵”。
从总量来看,中东产油国 9 月出口量仍较战前 2 月的每日 1,880 万桶低约 600 万桶。这 600 万桶的缺口,就是当前油价中地缘溢价的主要实物基础。与此同时,美国战略石油储备中的原油库存已降至 2.838 亿桶,为 1982 年 10 月以来最低水平,这意味着全球应对进一步供应冲击的缓冲空间正在收窄。
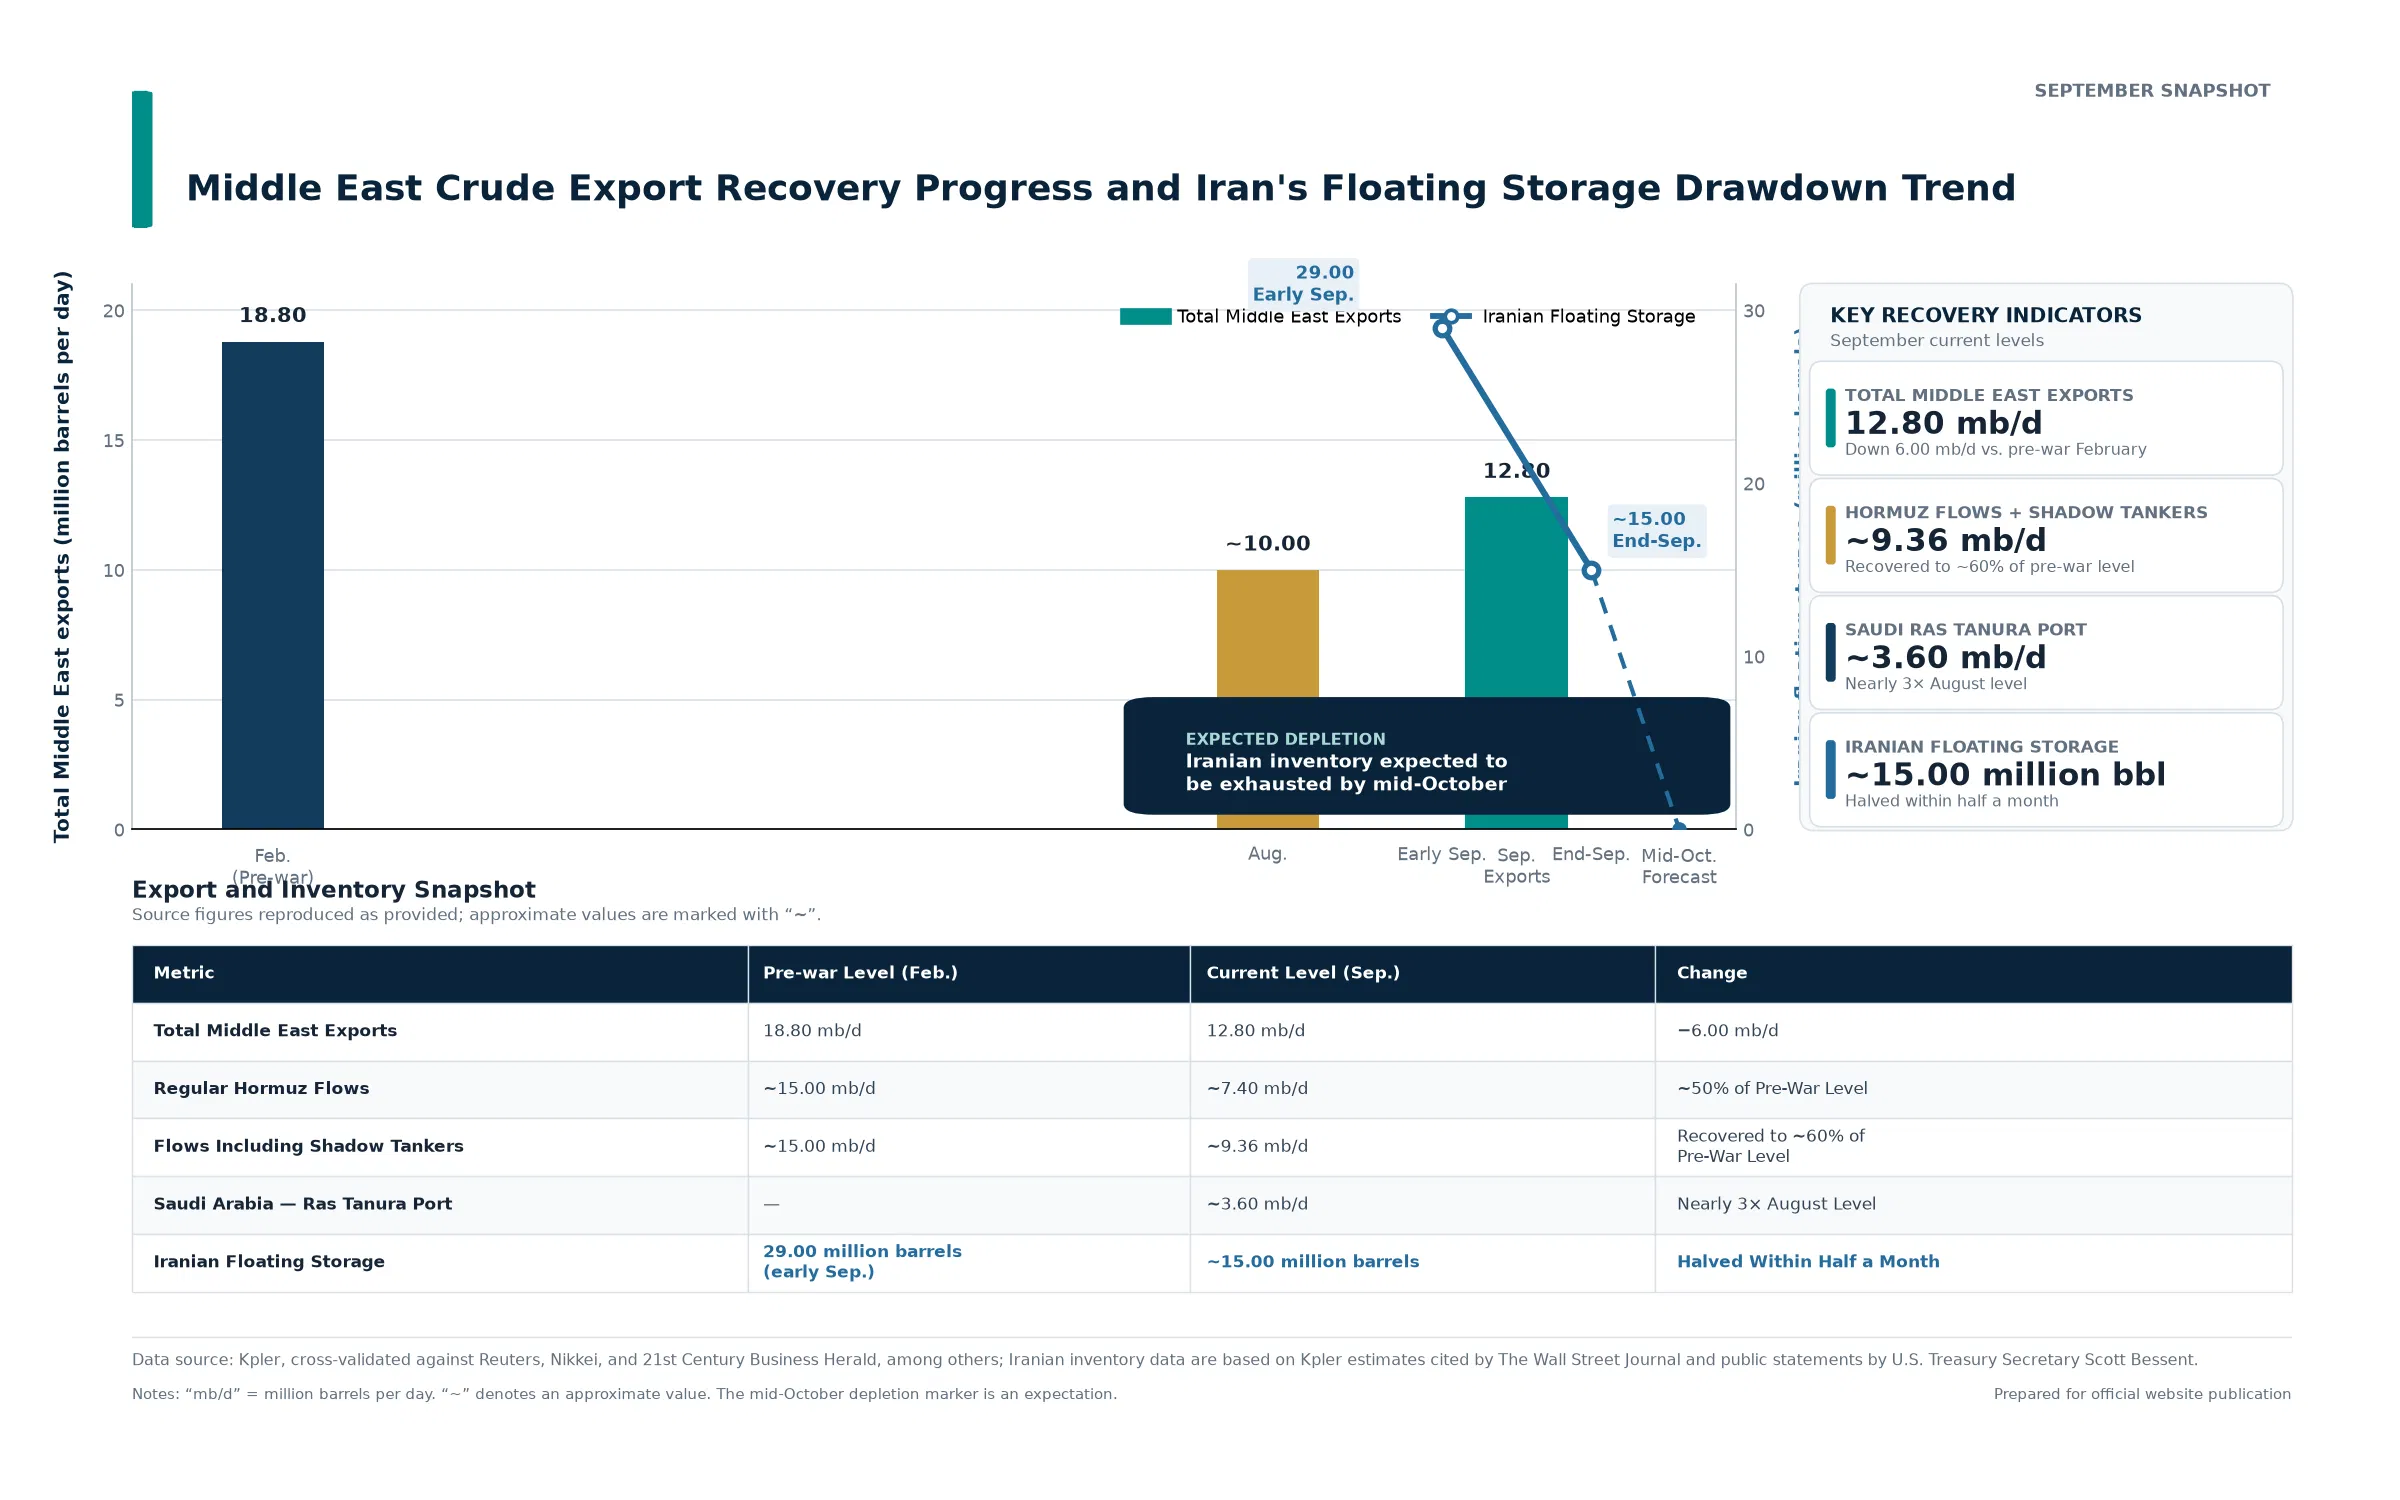
霍尔木兹海峡通行恢复与伊朗库存消耗对比
100 美元是否合理:拆解定价中的“溢价”与“基本面”
回答“100 美元是否合理”,需要先拆解这个价格由什么构成。
据彭博对 126 名资产管理人和能源市场专业人士的调查,多数受访者预计未来 12 个月布伦特原油均价将落在每桶 81 至 100 美元区间,近三分之二的受访者认为地缘政治风险溢价将在未来数年内持续存在,幅度为每桶 5 至 15 美元。这一调查虽然发布于 5 月,但其揭示的定价框架至今仍然有效——当前布伦特接近 100 美元的价格,恰好落在这个共识区间的上沿。
如果以 81 至 85 美元作为“无地缘冲突情景”下的基本面价格中枢(考虑全球需求放缓和 OPEC+ 剩余产能的缓冲作用),那么当前 99 美元附近的布伦特价格中,地缘政治溢价约为每桶 14 至 18 美元。这一水平略高于调查中“多数人预期”的 5 至 15 美元区间上限。高盛曾在 3 月将原油实时风险溢价定为每桶 18 美元,对应霍尔木兹海峡油轮交通完全中断六周的情景。当前溢价水平与高盛此前的估算大致吻合,说明市场对供应风险的定价处于合理区间的偏高位置。
这一偏高定价是否合理,取决于两个可验证的条件。
第一个条件是霍尔木兹海峡的流量是否会再次下降。 当前 740 万至 936 万桶/日的通行量,对应的是约 600 万桶/日的供应缺口。如果谈判破裂导致通行量回落至 8 月的水平,缺口可能扩大至 800 万桶/日以上,届时 15 美元以上的溢价将成为合理定价。反过来,如果通行量继续改善至战前水平的 80% 以上,溢价存在压缩空间。摩根大通全球大宗商品研究主管 Natasha Kaneva 估算,霍尔木兹海峡每延迟一个月重新开放,就会使其对 2027 年平均油价的预测提高超过 15 美元/桶。
第二个条件是需求端是否已经开始对高价作出反应。 彭博调查中,“需求破坏”被受访者认定为抵消供应缺口最可能的机制,其次才是贸易流向重组和 OPEC+ 政策调整。这意味着市场本身就在依赖高油价抑制消费来实现再平衡。国际能源署(IEA)的数据显示,2 月至 8 月全球可观测石油库存以日均 280 万桶的速度下降,累计减少约 5.07 亿桶,市场仍在依靠消耗库存弥补供应缺口。IEA 已将 2026 年全球石油需求预测大幅下调,预计全年需求将出现自 2020 年疫情以来的首次萎缩,第二季度需求同比减少约 150 万桶/日。如果需求在高价环境下加速走弱,即使供应缺口存在,油价的上行空间也会被需求的收缩所限制。
从期货市场的价差结构来看,当前布伦特近月合约与远月合约的价差尚未显示极端的供应紧张预期。这说明市场对霍尔木兹海峡完全断供的定价概率并不高,更多是在为“持续的不确定性”支付溢价,而非为“确定性的短缺”定价。100 美元在当前的定价框架中,更像是一个“天花板”而非“地板”——它反映的是供需双方在供应中断与需求放缓之间达成的脆弱均衡。
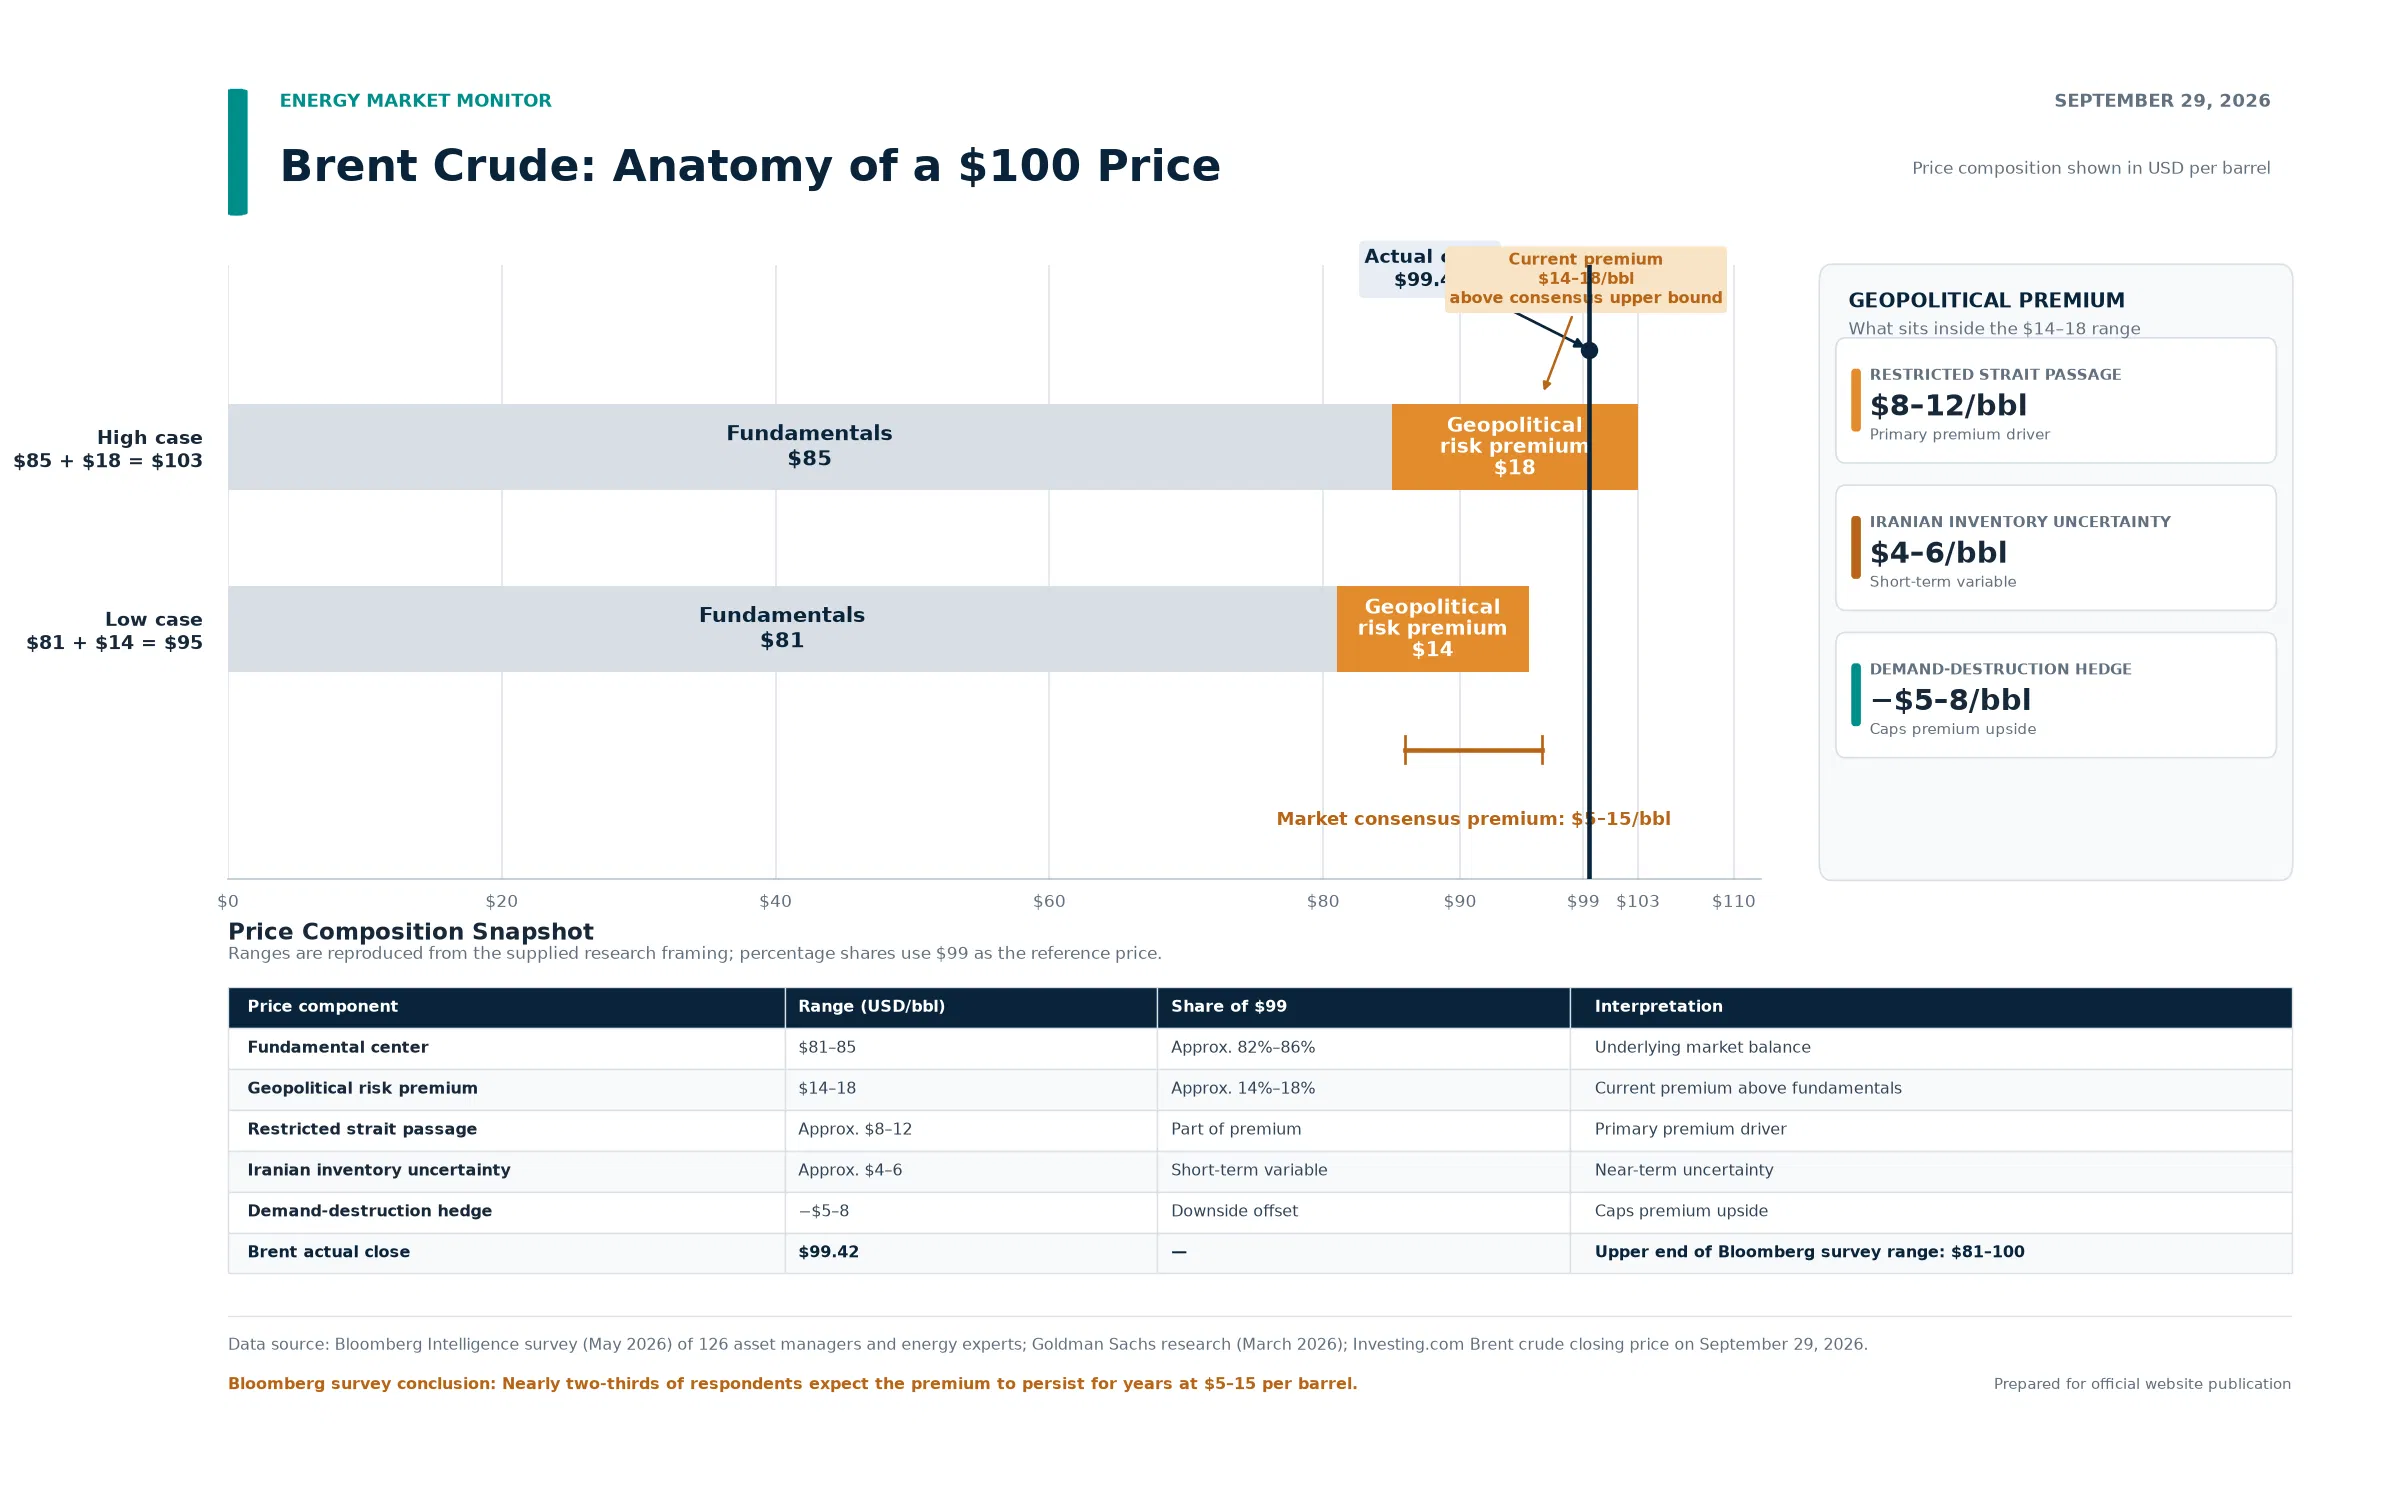
100 美元油价的风险溢价拆解
从当前可验证的数据来看,100 美元附近的价格包含了大约每桶 14 至 18 美元的地缘政治溢价。这部分溢价的去留,取决于未来两到三周内两个关键变量的演变:伊朗海上库存耗尽后德黑兰的策略选择,以及霍尔木兹海峡通行量能否继续向战前水平靠拢。
如果谈判在库存耗尽前取得可验证的进展——哪怕只是制裁减免的框架性协议——地缘溢价存在 5 至 8 美元的压缩空间,布伦特可能回落至 92 至 95 美元区间。摩根大通石油交易团队的判断提供了另一个视角:只要原油价格仍处于相对可控水平,美国政府最容易采取的策略实际上是维持现状。这形成了一个颇为矛盾的循环——海峡部分恢复运输令油价没有失控,而油价没有失控又降低了美国尽快妥协的动力;随着经济压力持续累积,伊朗反而可能通过升级局势重新获得筹码。
对市场参与者而言,最值得跟踪的不是外交声明本身,而是三个可验证的数据:Kpler 周度更新的霍尔木兹海峡通行量、伊朗封锁线以外原油库存的消耗速度,以及布伦特近月与远月合约价差的变化方向。这三个指标比任何一方的公开表态都更能揭示供应端的真实紧张程度。外交消息固然会在短期内改变市场预期,但实物流量的实际变化才是决定市场基本面的关键因素。
FAQ
Q1:美伊“七日方案”的核心内容是什么?为什么被拒绝?
伊朗要求美国先终止敌对行动、解冻数十亿美元资产、取消石油制裁并解除港口封锁,在此基础上伊朗将在七天内重开霍尔木兹海峡并重启核谈判。特朗普以“美方已控制海峡,大量石油正从海峡流出”为由拒绝,实质是要求伊朗先在核问题上让步,再讨论制裁与海峡问题。
Q2:霍尔木兹海峡目前的通行量恢复到什么水平?
Kpler 常规统计数据为每日约 740 万桶;若计入关闭 AIS 的“影子油轮”,日均约 936 万桶,约为冲突前 1,500 万桶的六成。中东产油国 9 月总出口量约每日 1,280 万桶,较战前 1,880 万桶仍低约 600 万桶。运输在恢复,但替代手段效率更低、成本更高。
Q3:100 美元油价中包含多少地缘溢价?这个溢价合理吗?
据彭博调查,市场共识的地缘风险溢价区间为每桶 5 至 15 美元。以 81 至 85 美元作为无冲突情景下的基本面中枢,当前布伦特约 99 美元的价格中,溢价约为 14 至 18 美元,略高于共识区间的上沿。高盛曾在 3 月将实时风险溢价定为每桶 18 美元,当前溢价水平与这一估算大致吻合。
Q4:全球库存消耗对油价意味着什么?
IEA 数据显示,2 月至 8 月全球可观测石油库存以日均 280 万桶的速度下降,累计减少约 5.07 亿桶。美国战略石油储备已降至 1982 年 10 月以来最低水平。库存持续消耗意味着市场应对进一步供应冲击的缓冲空间收窄,但也加剧了需求破坏的压力,两者共同构成油价的上行风险和下行限制。
Q5:未来几周投资者应关注哪些关键数据?
三个指标:Kpler 周度更新的霍尔木兹海峡通行量数据、伊朗封锁线以外原油库存的消耗速度、以及布伦特近月与远月合约价差的变化方向。此外,沙特东西向管道的实际输送量和红海延布港的出口恢复进度,也是判断供应端边际变化的重要线索。
相关快讯


