


10 月 CPI 高于预期,美联储加息概率升至 100%:市场为何担忧 50 个基点?
关键要点
- 2026 年 10 月核心 CPI 环比涨幅连续第三个月维持在 0.3%,触及美联储理事沃勒预先设定的 50 个基点讨论门槛。
- CPI 数据发布后,CME FedWatch 定价显示,12 月利率概率分布从维持利率不变的 0% 转为加息 25 个基点的概率为 88.5%、加息 50 个基点的概率为 11.5%。
- CPI 数据公布后,两年期美国国债收益率飙升 18.46 个基点至 4.742%,反映出市场重新评估了利率将在更长时间内维持高位以及美联储可能在更长时期内加快紧缩步伐的预期。
 2026 年 11 月 10 日,美国劳工部公布了 12 月议息会议前最后一份 CPI 报告。数据本身并不算“爆表”:整体 CPI 环比上涨 0.4%,低于 9 月的 0.6%;核心 CPI 环比上涨 0.3%,与 9 月和 8 月持平。但“低于前值”并未换来市场的宽慰,因为两个环比读数分别高于经济学家普遍预期的 0.3% 和 0.2%。更关键的是,核心 CPI 环比已经连续三个月停留在 0.3%,通胀的粘性不再是一个模糊的判断,而是一条可以被连续跟踪的数据轨迹。
这份报告还有一个容易被忽略的技术性细节:由于 2025 年 10 月联邦政府停摆期间劳工统计局未能收集足够的价格数据,2026 年 10 月的整体及核心 CPI 同比涨幅并未公布,市场只能依赖环比数据来判断通胀方向。而环比数据给出的信号并不温和:住房价格环比上涨 0.3%,贡献了当月整体 CPI 涨幅的 30% 以上;食品价格环比上涨 0.5%,较 9 月的持平明显反弹;能源价格环比涨幅从 9 月的 5.2% 收窄至 0.7%。能源的边际缓和被食品和住房的加速所抵消,核心通胀连续三个月 0.3% 的折年率约为 3.7%,显著高于 2% 政策目标所隐含的月度节奏。数据没有提供“可以停下来观察”的理由。
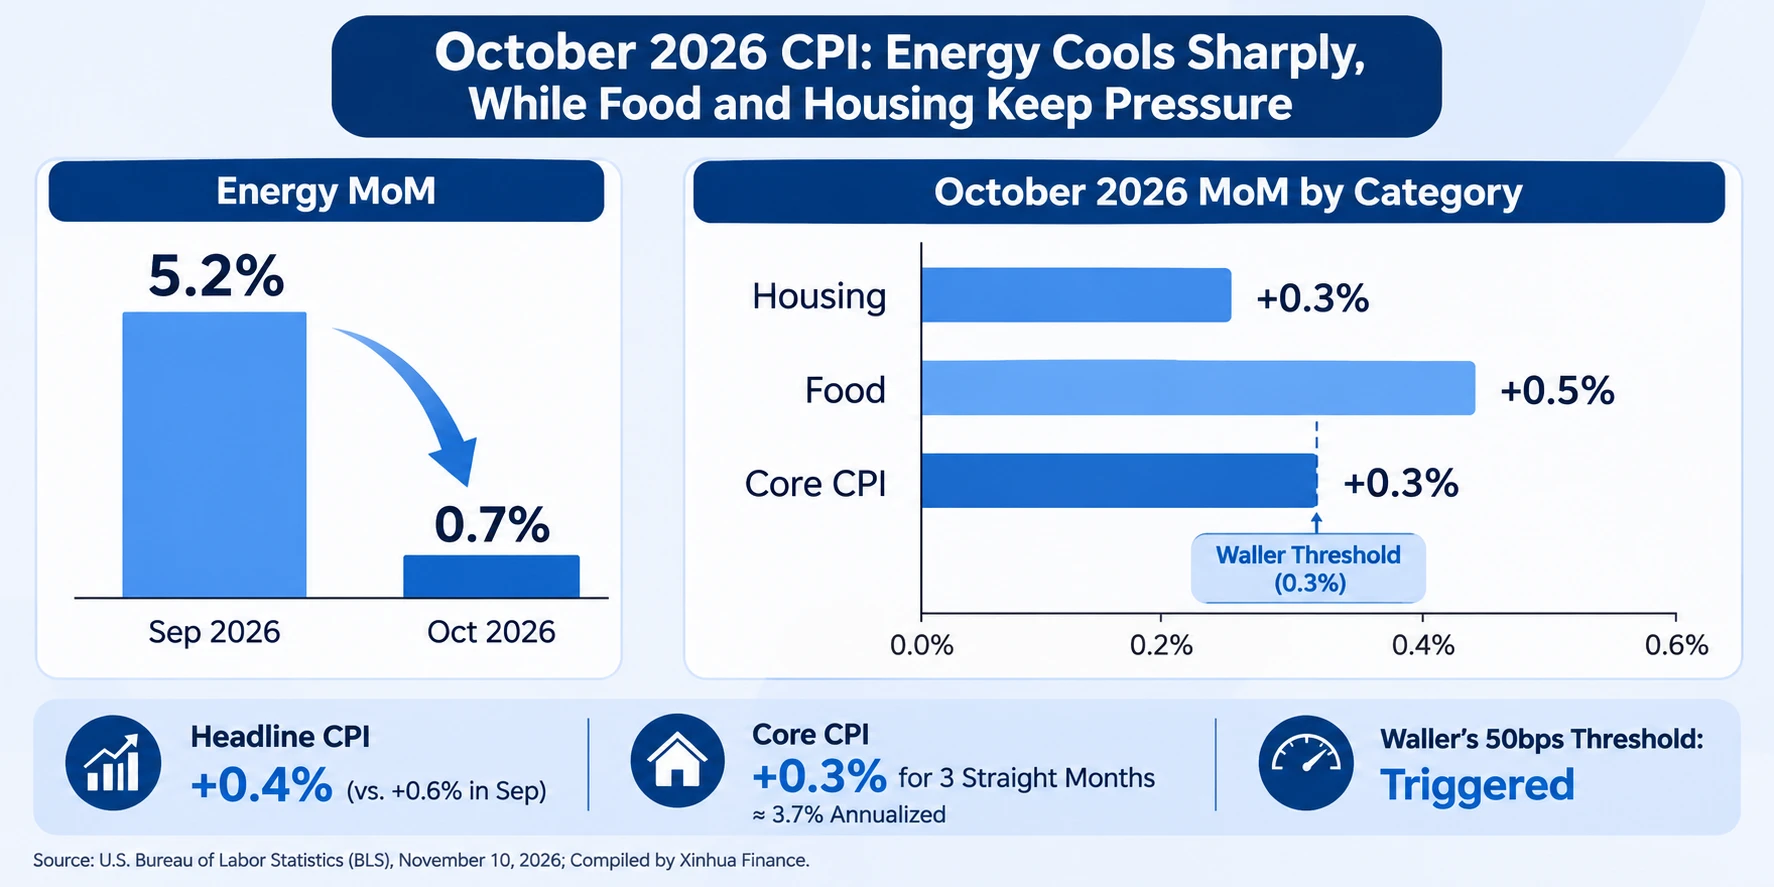
2026 年 10 月 CPI 分项环比
数据公布后,CME FedWatch 迅速完成重定价:美联储 12 月维持利率不变的概率降至 0%,加息 25 个基点的概率为 88.5%,加息 50 个基点的概率为 11.5%。换言之,市场已经将“12 月必然加息”视为基准情景,真正被交易的不是“加不加”,而是“加多少”。而恰恰是那个占比一成有余的 50 个基点选项,构成了当前跨资产价格波动的核心叙事。
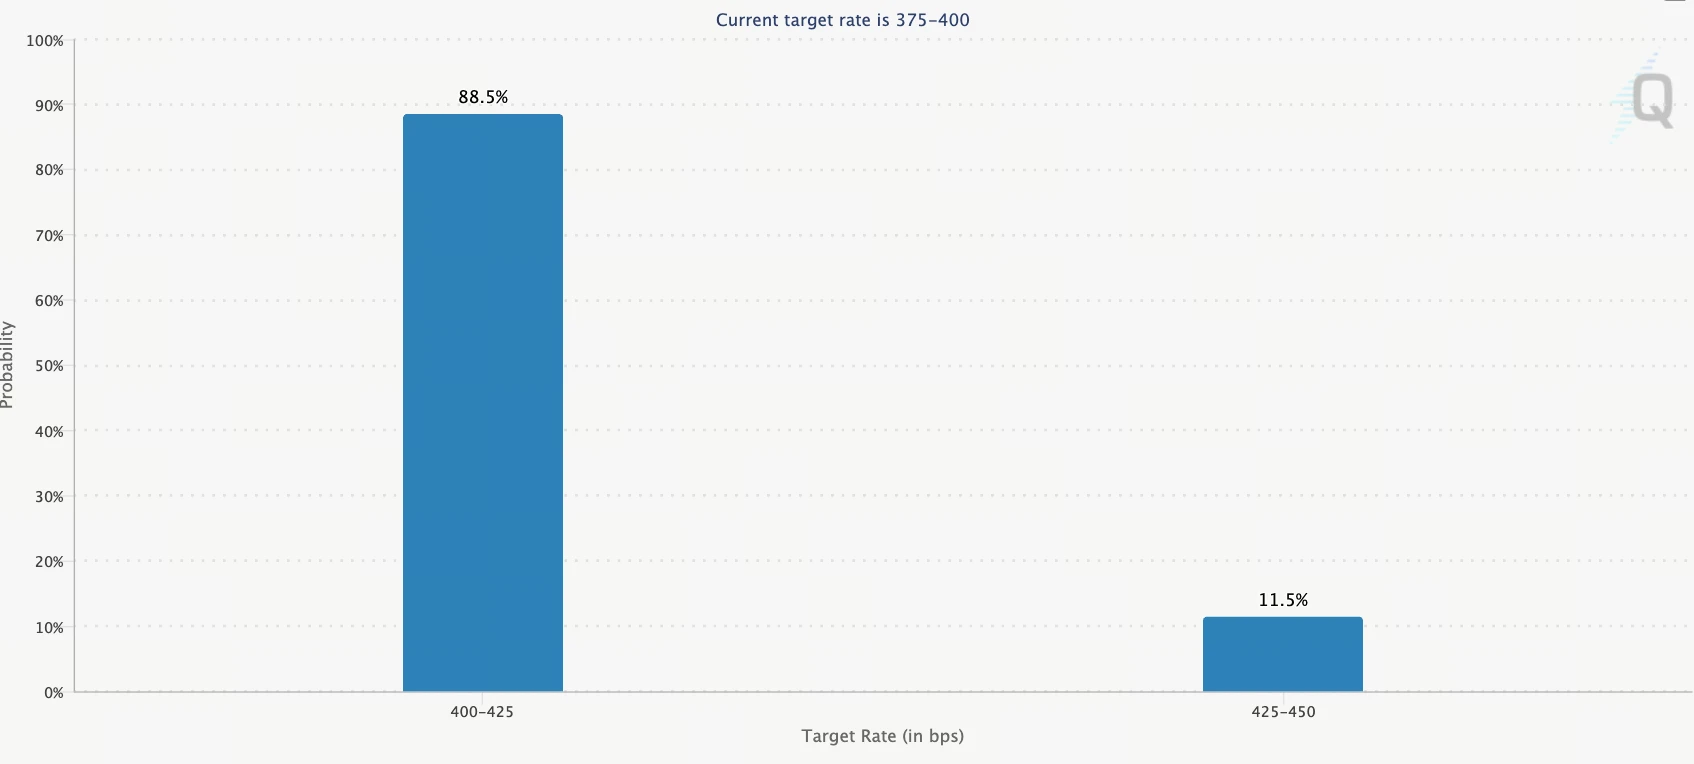
来源:CME FedWatch
100% 的加息概率:确定性已经前置,分歧转移至幅度
CME FedWatch 显示的 100% 加息概率,需要放在 2026 年美联储已经重启加息的背景下来理解。美联储在 9 月将联邦基金利率目标区间上调 25 个基点至 3.75%—4.00%,这是自 2023 年 7 月以来的首次加息;10 月会议决定维持利率不变,释放的信号是抗通胀任务尚未完成,需要等待更多信息来评估是否需要加快紧缩节奏。10 月 CPI 正是那份被等待的信息。当核心环比连续第三个月落在 0.3%,10 月“按兵不动”所依赖的“等待更多数据”逻辑便失去了延续的空间。
市场的定价重心随之从“12 月是否行动”切换为“12 月以什么幅度行动”。88.5% 的 25 个基点概率对应的是“常规紧缩”情景:美联储延续 9 月的节奏,以渐进方式将政策利率推向更高的终端区间。而 11.5% 的 50 个基点概率则指向另一种情景:美联储认为渐进节奏已经不足以回应通胀的粘性,需要在 12 月用一次更大的动作来重建政策信誉。两种情景的概率差距悬殊,但它们对资产价格的边际影响并不与概率数值成比例。一个在数据公布前接近于零的尾部情景,在数据公布后变成了一个可以被严肃讨论、并被 CME 合约定价的选项,这本身就会改变杠杆持有者的行为。
50 个基点担忧的传导机制:美债短端、官员反应函数与逆向判断
2 年期美债收益率的跳涨幅度揭示了市场真正定价的对象。 对美联储政策利率最敏感的 2 年期美债收益率在 CPI 公布后单日上涨 18.46 个基点,报 4.742%,创 2025 年 4 月关税风波以来最大单日涨幅;10 年期收益率上涨 11.17 个基点至 4.996%,盘中一度突破 5%。短端涨幅显著大于长端,收益率曲线急剧趋平,说明债券市场正在将“更长时间的高利率”以及“美联储可能需要以更快节奏行动”纳入定价,而非仅仅定价一次会议的结果。如果 50 个基点的情景从 11.5% 的尾部向基准漂移,整条曲线的中枢将面临进一步上修,所有以久期定价的资产都将承受贴现率抬升的压力。
沃勒在数据公布前的公开表态,将“数据依赖”转化为一个可观测的触发规则。 美联储理事沃勒明确表示,即使 10 月 CPI 较 9 月有所改善,他仍将支持 12 月加息 25 个基点;但如果核心 CPI 环比涨幅达到 0.3% 左右或更高,12 月会议应考虑一次性加息 50 个基点。数据公布后,0.3% 的核心环比恰好触发了这一条件。尽管目前尚无其他美联储官员公开附议 50 个基点,达拉斯联储主席洛根的主张是“至少还需两次各 25 个基点的加息”,与 50 个基点的单次路径并不重合。但沃勒的言论已经将预期形成机制“规则化”:市场从此拥有了一个明确的阈值,任何等于或高于 0.3% 的月度核心读数都会被拿来与 50 个基点进行对照。这种规则本身就会放大数据公布前后的波动率。
花旗的逆向操作则揭示了 50 个基点担忧的真实性质:它不是基准预测,而是一个被认真定价的尾部风险。 花旗策略师在 CPI 公布后对 12 月加息的押注获利了结,理由是他们仍认为美联储不太可能实施 50 个基点的加息。这一判断在逻辑上是成立的:美联储 10 月刚以“等待数据”为由按兵不动,若 12 月直接跳升至 50 个基点,需要跨越的政策门槛远高于连续第二次 25 个基点。然而,市场的焦虑并不来源于花旗所否定的“50 个基点是大概率事件”,而来源于概率分布右尾的变厚。在 CPI 公布前,12 月加息 50 个基点的概率接近于零;数据公布后,它变成了 CME 合约上一个可以交易的价格。对于杠杆水平偏高、流动性深度有限的风险资产市场而言,一个从 0% 变为 11.5% 的尾部情景,足以触发防御性的仓位调整。
12 月议息前的核心变量
10 月 CPI 的核心信息并非“通胀失控”,而是一个更微妙的组合:整体通胀的边际放缓被食品与住房的加速所抵消,核心环比连续三个月锚定在 0.3%,恰好落入美联储理事沃勒在数据公布前划定的“50 个基点观察区间”。市场用 88.5% 的概率定价 25 个基点,用 11.5% 的概率定价 50 个基点,这个分布本身是理性的。真正驱动跨资产波动的,是那 11.5% 所代表的右尾风险从“不可见”变为“可定价”的过程,以及高杠杆风险资产在这一过程中被迫进行的去杠杆。对于加密市场而言,短期价格走势将继续受制于 2 年期美债收益率的方向与美元指数的强弱,而非行业内部的监管或采用叙事。在 12 月 8 日至 9 日议息会议之前,任何一份等于或高于 0.3% 的月度核心通胀读数,都足以让那条右尾再次变厚。
FAQ
12 月加息概率 100%,是否意味着 50 个基点一定会发生?
不是。100% 仅指“加息”这一事件本身已被完全定价,25 个基点与 50 个基点之间仍然存在分布。CME FedWatch 显示 25 个基点的概率为 88.5%,50 个基点为 11.5%。概率 100% 描述的是方向,不描述幅度。
为什么核心 CPI 环比 0.3% 比整体 CPI 的 0.4% 更受关注?
整体 CPI 受能源和食品价格扰动较大,9 月能源环比曾高达 5.2%,10 月回落至 0.7%。核心 CPI 剔除这两项后,更能反映住房、服务等持续性价格压力。连续三个月 0.3% 说明基础通胀没有出现令人信服的回落,且恰好触发了沃勒设定的 50 个基点讨论阈值。
50 个基点加息对比特币的传导路径是什么?
主要路径为:加息幅度预期上升→2 年期美债收益率跳涨 18.46 个基点→美元指数升至 102 上方→全球美元流动性边际收紧→高杠杆风险资产面临贴现率与流动性双重压力。本次 CPI 后比特币多头清算占比约 82.4%,正是这一路径在杠杆结构中的体现。
花旗认为 50 个基点门槛仍高,这一判断的依据是什么?
花旗的核心逻辑是美联储 10 月刚以“等待数据”为由维持利率不变,若 12 月直接跳升至 50 个基点,需要跨越的政策门槛较高;连续第二次 25 个基点是更自然的路径。花旗选择在 25 个基点的定价被充分消化后获利了结,并不等于否定右尾风险的存在。
相关快讯
