


10 年期美债收益率上行空间有多大?从事件市场概率分布看资金定价逻辑
关键要点
- 2026 年 9 月,10 年期美国国债收益率超过 5.1%,达到 5.14%,为 2023 年 10 月以来首次。
- Gate 事件市场数据显示,收益率达到 5.2% 的概率为 77%,反映出市场已形成共识,认为供应压力将对利率构成结构性支撑。
- 高盛预计,AI 公司将在 2027 年增加 40% 的债券发行量,达到约 3400 亿美元,与国债需求展开竞争。
10 年期美国国债收益率在 2026 年 9 月突破 5.1% 关口,最高触及 5.14%,为 2023 年 10 月以来首次。这一突破并非孤立事件:美元同步走强,彭博美元即期指数单日涨幅最高达 0.6%,全部 G10 货币悉数下跌。
更值得关注的是,市场定价逻辑正在发生转变。利率互换市场已完全消化未来一年内三次 25 个基点加息的预期,并对第四次加息存在显著对冲。这意味着,此前“美联储何时降息”的讨论框架已被“加息周期是否会延续至 2027 年”所取代。
在这一背景下,事件市场提供的概率分布数据,为观察资金如何定价不同收益率情景提供了独特的量化窗口。
事件市场如何给不同收益率水平定价?
截至 2026 年 9 月 24 日,Gate 事件市场数据显示,市场资金对 10 年期美债收益率在 2027 年前触及不同水平的概率定价呈现明显的递减分布:5.2% 的概率为 77%,5.3% 为 63%,5.4% 为 43%,5.5% 为 30%,5.7% 为 9%,6.0% 仅为 6%。
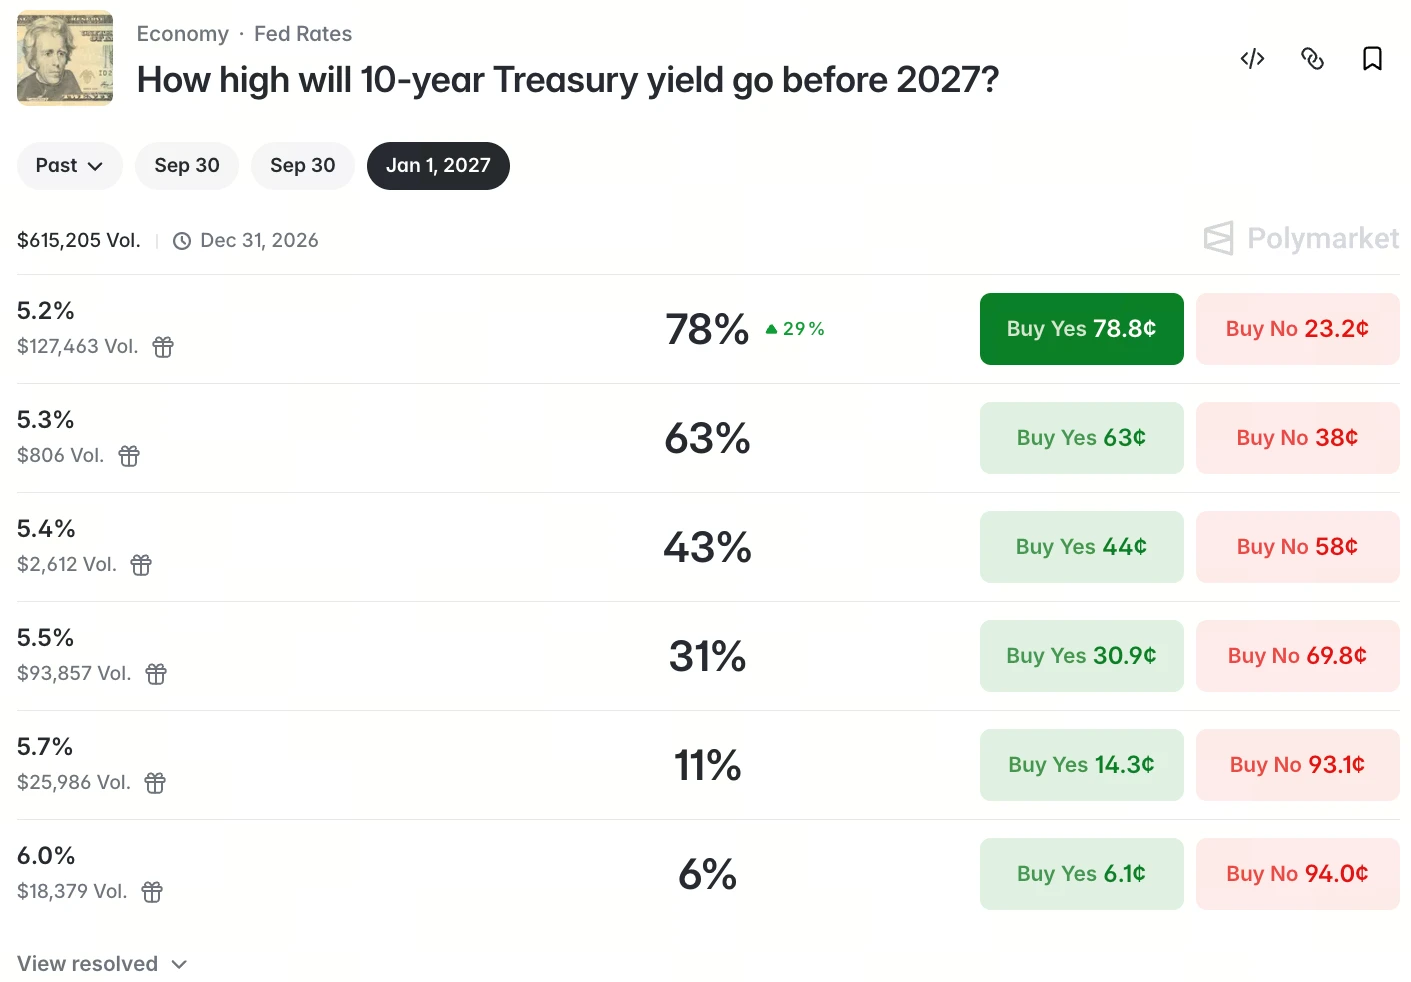
这组数据的读法值得拆解。事件市场中每份合约价格介于 0.01 至 0.99 USDT 之间,价格直接映射市场对事件发生概率的集体判断。77% 的概率意味着资金对 5.2% 的到达抱有较强共识,而 5.5% 以上概率骤降至 30% 以下,则反映出市场对极端上行情景持谨慎态度。
换言之,资金定价的核心区间集中在 5.2% 至 5.4%,这一区间恰好与多家机构的预测中枢重叠。概率曲线的陡峭下降——从 5.3% 的 63% 骤降至 5.5% 的 30%——勾勒出市场认知中的“阻力带”位置。
机构预测的分歧为何如此之大?
当前华尔街对 10 年期美债收益率的预测呈现出罕见的离散度。
Standard Bank G10 策略主管 Steven Barrow 将年底收益率预测上调至 5.2%,并预计 2027 年第一季度触及 5.3%。他的判断建立在结构性力量之上——全球供应链压力、气候变化冲击以及移民政策收紧对劳动力供给的限制,这些因素正变得比以往更为强劲。
高盛策略师将年底预测从 4.40% 上调至 4.75%,道明证券则从 4.25% 上调至 4.75%。道明证券的策略师指出,除非经济出现恶化迹象,否则收益率在 2027 年总体上应会维持在较高水平。蒙特利尔银行预计年底收益率为 4.6%,并明确表示年底前下探 4.0% 的可能性已经不存在。
KKR 的预测则更为保守,预计 10 年期收益率 2027 年底将达到 4.9%,高于此前预测的 4.7%。而摩根士丹利研究认为,美联储可能在 2027 年降息两次,10 年期收益率到 2027 年将降至约 4.20%。
从事件市场的概率分布来看,资金定价明显更接近 Standard Bank 的鹰派情景,而非摩根士丹利的乐观路径。这一分歧的核心在于对通胀粘性和财政供给压力的判断差异。
期限溢价为何成为关键变量?
理解长端收益率走势,需要区分两个组成部分:未来短期利率的预期平均值,以及投资者承担长期利率风险所要求的补偿——即期限溢价。
截至 2026 年 8 月末,纽约联储 ACM 模型测算的 10 年期期限溢价约为 0.76%。以当时 10 年期收益率 4.75% 为基准,若期限溢价回到 1990 至 2007 年的中位数水平,对应收益率将达到 5.19% 至 5.74%;若参考 1995 至 2000 年互联网扩张期的中位数,则对应 5.19% 至 5.33%。
5.2% 至 5.3% 恰好对应互联网扩张期中位数附近的期限溢价水平。这意味着,Gate 事件市场中 77% 的资金定价概率,本质上反映的是期限溢价从当前低位向历史中位数回归的预期。
期限溢价的回升能否持续,取决于私人投资者承接国债和企业债久期供给的能力。若新增长期债券供给持续增加而共同基金、保险、养老金和海外账户承接不足,风险补偿将进一步上升。当前美国国债市场规模已从 2007 年的约 4.5 万亿美元膨胀至约 32 万亿美元,联邦债务占 GDP 之比超过 100%。
财政供给与 AI 融资如何抬高利率底部?
结构性供给压力正在从两个方向推高长端利率的底部。
财政端,美国财政部已上调三季度借款预估,市场对 2027 年起长债放量的预期持续升温。预计 2027 年年中,联邦政府债务总额将可能触及债务上限,届时两党围绕债务违约的政治博弈可能重演,进一步加剧长端利率的上行风险。CBO 的敏感性测算显示,利率每年比基准高 10 个基点,将使 2027 至 2036 年累计赤字增加约 3,790 亿美元。
AI 融资端的冲击同样不可忽视。高盛警告,2027 年超大规模云计算企业及芯片厂商的债券发行规模将较 2026 年再增约 40%,达到约 3,400 亿美元。在保险、养老金等长期配置资金总量相对稳定的背景下,这些新增供给将分流市场资金,挤出美债配置需求,抬升长期美债利率和期限溢价。
研究机构 CreditSights 投资级及宏观策略主管 Zach Griffiths 的判断颇具代表性:“有很多深层因素使得利率持续上行成为当前阻力最小的路径。”他认为 10 年期收益率可能进一步上行至 5.5%。
收益率上行如何传导至风险资产?
10 年期美债收益率素有“全球资产定价之锚”之称,其上行直接抬升全球政府与企业的美元融资成本。当无风险收益率站稳 5% 上方,部分资金将从风险资产撤离进入无风险资产,对加密市场和美股形成估值压力。
从事件市场的概率分布来看,资金对 6.0% 的定价概率仅为 6%,说明市场目前并不定价极端上行情景。但 5.5% 对应 30% 的概率意味着,这一水平并非尾部风险,而是需要认真对待的基准情景之一。若收益率在 5.5% 附近持续运行,高估值成长类资产的贴现率压力将显著上升。
综合判断,高利率平台期大概率延续至 2027 年上半年,相较于收益率中枢的绝对水平,市场波动率的上行更值得关注。
FAQ
Q1:Gate 事件市场的美债收益率数据如何解读?
Gate 事件市场中每份合约的价格直接反映市场对事件发生概率的集体判断。例如,5.2% 对应的定价概率为 77%,意味着资金整体认为该水平被触及的可能性约为 77%。
Q2:为什么机构对 10 年期美债收益率的预测差异这么大?
核心分歧在于对通胀路径和财政供给压力的判断。摩根士丹利认为通胀将持续回落、美联储将在 2027 年降息,而 Standard Bank 则认为供应链压力和移民政策收紧将维持通胀粘性。
Q3:期限溢价回升对普通投资者意味着什么?
期限溢价回升意味着投资者要求更高的补偿来持有长期债券,这会推高房贷利率、企业融资成本以及风险资产的贴现率。
Q4:AI 企业的债券发行如何影响美债市场?
大规模 AI 企业债供给会与国债争夺同一批长期配置资金,在资金总量相对稳定的前提下,这种竞争会推高整体长端利率水平。
相关快讯
