


美联储决议、核心 PCE 与科技巨头财报:本周加密市场关注什么?
关键要点
- 美联储 10 月 28 日的决议可能会将利率维持在 3.75%-4.00%,但鲍威尔关于通胀风险和金融条件是否足够紧缩的表态,可能改变市场对 12 月利率的预期,并重塑美国国债收益率走势和成长股估值。
- 第三季度 GDP 增速预测为 3.2%,加上 9 月核心 PCE 通胀预测为 3.1%,将共同表明经济增长韧性与通胀粘性是否并存,从而决定高利率是否会持续,或政策转向是否会加速。
- 微软、Alphabet 和亚马逊的第三季度财报将揭示资本支出指引和自由现金流走势;Meta 前一周自由现金流从正 106 亿美元转为负 21.2 亿美元,已表明市场对 AI 支出可持续性的敏感程度。
2026 年 10 月 26 日当周,全球市场同时面对两组高度集中的定价变量。一端是美联储利率决议及随后的核心通胀与增长数据,另一端是标普 500 中约三分之一成分股的集中放榜,其中微软、Alphabet 与亚马逊三家合计市值接近 11 万亿美元的科技巨头,将把“AI 资本开支能否产生可验证回报”这一悬置数月的问题推至台前。两组变量并非孤立运行:利率路径决定折现率,折现率决定成长股估值的容忍边界,而科技股的估值波动又通过风险偏好渠道传导至加密资产。理解本周的关键不在于逐一罗列事件,而在于识别它们之间的逻辑传导顺序。
美联储按兵不动概率约 90.6%,但“已知”本身可能成为风险来源
CME Group 数据显示,市场定价美联储本次维持利率不变的概率约为 90.6%,联邦基金利率目标区间预计保持在 3.75%–4.00%。从纯粹的概率定价看,利率决议本身似乎不构成增量信息。但当前美联储主席凯文·沃什的政策沟通风格,使“已知”本身成为不确定性的来源。沃什曾明确表示希望市场逐步摆脱对前瞻性指引的依赖,并在 10 月 16 日强调不会预先判断任何会议的结果。这意味着即便利率维持不变,新闻发布会上的措辞——尤其是对通胀风险与金融条件是否“足够收紧”的界定——仍可能实质性改变市场对 12 月及后续路径的定价。Monex Europe 的分析指出,若沃什暗示收益率上升已足够收紧金融条件,12 月加息的定价可能逆转,美元随之走弱;反之,若通胀风险被前置强调,美债收益率与美元将获得支撑,高估值成长股面临的折现率压力则相应增加。
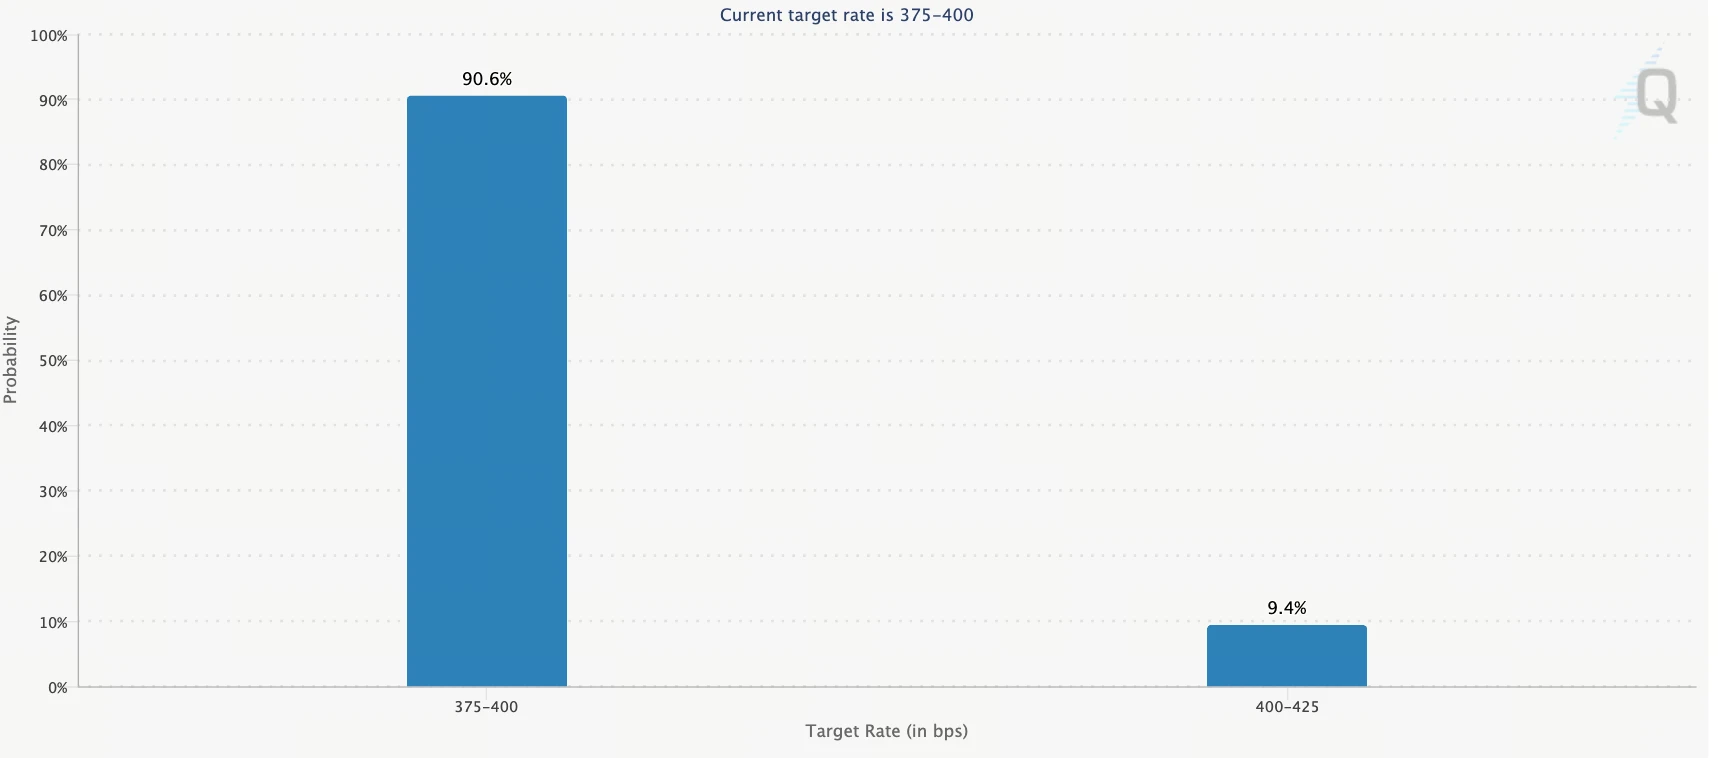
来源:CME Group
这一判断的宏观背景并不轻松。9 月消费者价格指数环比上涨 0.6%,核心指标环比上涨 0.3%,为五个月来最快涨幅;同时布伦特原油在中东地缘风险推动下一度突破 117 美元/桶,单周涨幅超过 6%,10 年期美债收益率逼近 5% 关口。油价与收益率的组合,使美联储在“按兵不动”的表面之下仍需处理一个实质问题:当前金融条件是否已经足够限制性,还是需要保留进一步收紧的选项。这一问题没有数据可以提前给出答案,只能从沃什的措辞中提取信号。
周四数据的三重检验:增长韧性、通胀粘性与消费持续性
美联储决议之后约 18 小时,美国第三季度实际 GDP 年化季率初值、9 月核心 PCE 物价指数年率、个人支出月率及当周初请失业金人数将在同一时间窗口集中发布。市场预期第三季度 GDP 增速为 3.2%,较前值 2.20% 明显抬升;9 月核心 PCE 年率预期为 3.10%,高于前值 3.00%;个人支出月率预期为 0.50%,前值为 0.90%;初请失业金人数预期约 20 万人,前值 19.4 万人。
这组数据的逻辑含义在于:如果 GDP 增速落在 3% 以上而核心 PCE 不低于 3.0%,则“增长韧性与通胀粘性并存”的组合将强化利率在较长时间内维持高位的判断,对久期敏感的成长资产构成折现率层面的压力。反过来,若增长数据不及预期或通胀出现边际缓和,市场可能重新评估后续政策的转向空间,风险资产的估值容忍度将相应改善。个人支出与初请数据则提供第二层验证:消费支出从 0.90% 降至 0.50% 的预期本身已隐含一定降温,若实际值进一步走弱,增长叙事将面临修正。数据的交叉验证价值,高于任何单一指标的绝对水平。
三巨头财报的真正考题:自由现金流,而非营收增速
微软与 Alphabet 定于北京时间周四凌晨美股盘后公布业绩,亚马逊于周五凌晨接棒。彭博汇总的预期显示,三家公司均有望录得两位数的季度营收增长,但营收本身已不再是边际定价变量。上周 Meta 的财报已经为本周设定了清晰的参照系:在宣布将未来资本开支计划上调 1,250 亿美元至 8,250 亿美元之后,其自由现金流历史上首次转负,为负 21.2 亿美元,去年同期为正 106 亿美元;股价次日重挫 6.1%,创 7 月以来最大单日跌幅,五年期信用违约互换价格亦升至历史新高。
市场当前对资本开支的敏感度,源于一个可被数据验证的担忧:大规模 AI 基础设施投入正在将大型科技公司从“现金牛”转变为自由现金流承压的资产。BNY 分析师 Kevin Shea 的框架具有代表性——若自由现金流预期再度被下调,市场对 AI 支出可持续性的疑虑将向云计算板块及更广泛的增量资本依赖型资产传导;若自由现金流获得正向修正,则“最艰难的支出周期阶段已过”的叙事将获得立足点。换言之,本周三巨头财报的核心信息量不在于营收是否超预期,而在于资本开支指引与自由现金流轨迹之间的张力是否出现缓和迹象。Gabelli Funds 的 John Belton 对此的概括更为直接:“投资者目前对资本开支的增加‘完全没有耐心’”。
从美股到加密:传导链条的中间变量是流动性条件与风险偏好
加密市场在本周开局阶段已呈现出防御姿态。截至 10 月 26 日,比特币价格约 80,199.5 美元附近,以太坊约 2,320.29 美元。比特币现货 ETF 上周录得约 3.01 亿美元周度净流入,由负转正,但 10 月累计仍为约 3.14 亿美元净流出,表明机构资金流的改善尚不稳固。以太坊现货 ETF 同期表现更弱,录得约 2.21 亿美元单周净流出,反映出山寨资产在宏观不确定性面前的风险规避倾向更为明显。
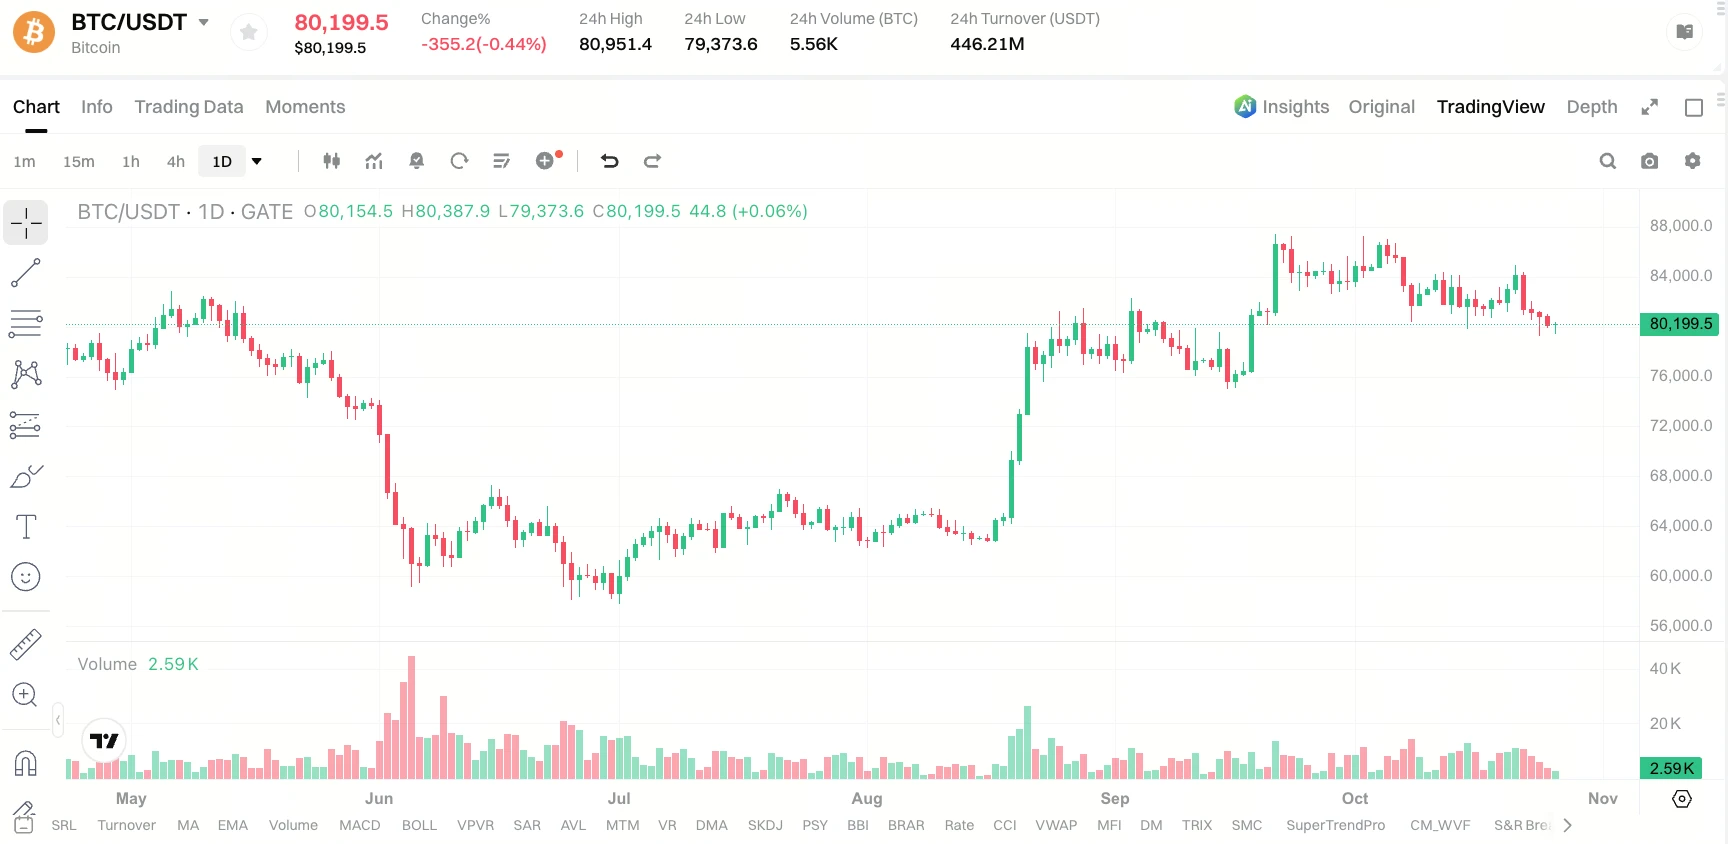
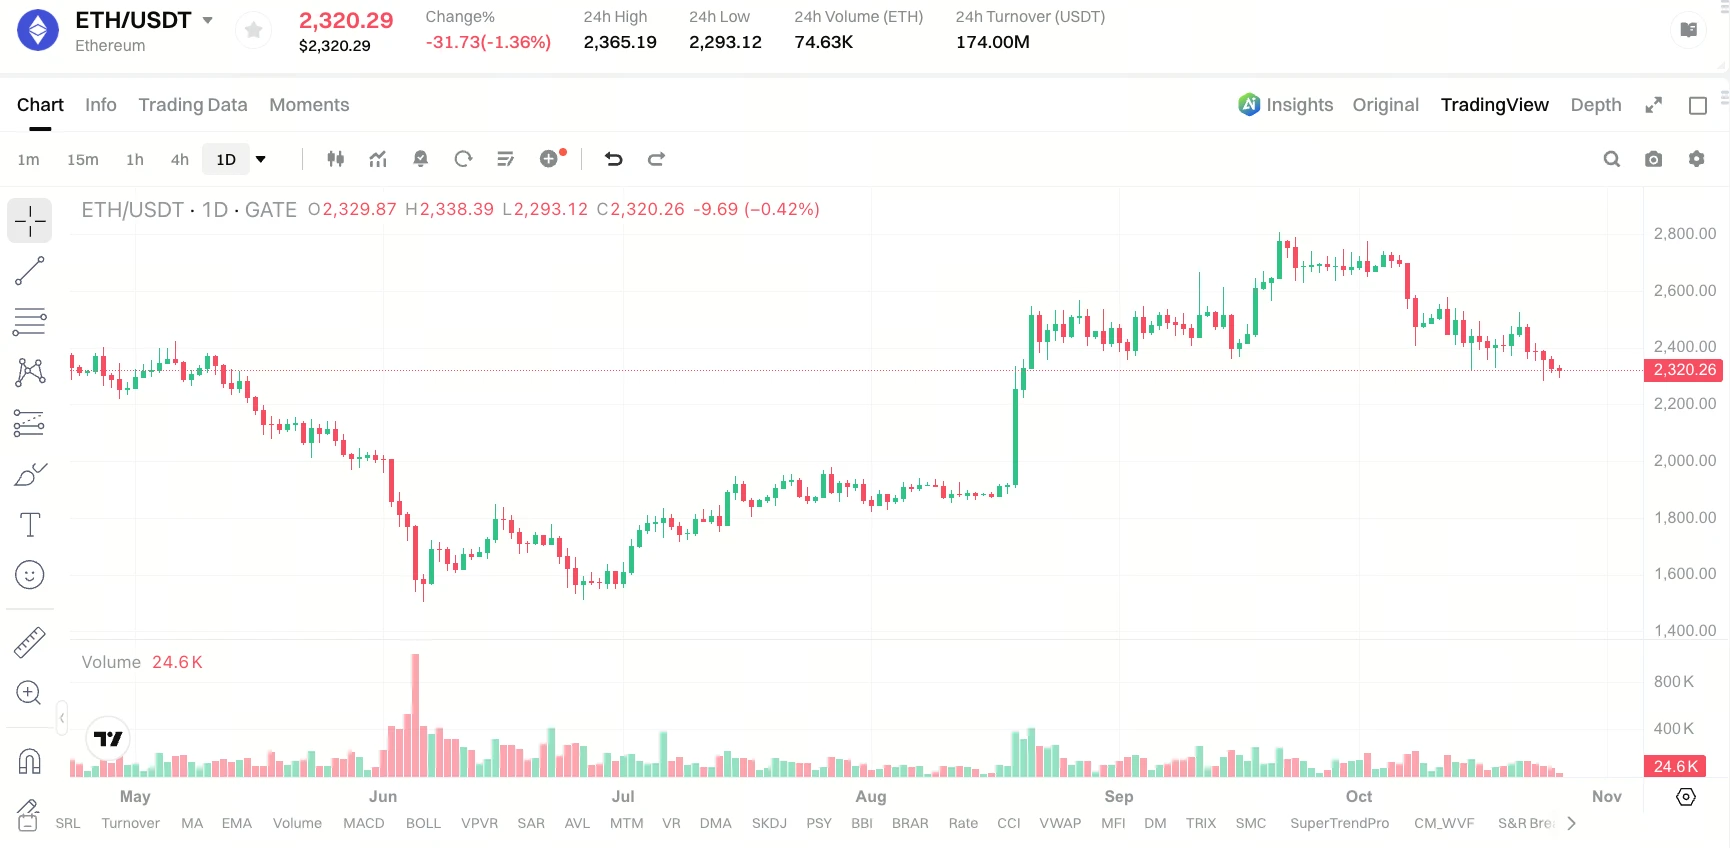
将加密资产置于本周的宏观序列中,传导路径可以拆解为两个环节。第一个环节是利率预期与实际收益率的联动:若沃什的措辞或核心 PCE 数据推动 10 年期美债收益率进一步向 5% 靠拢,持有无息资产的机会成本上升,加密市场作为高贝塔风险资产的配置吸引力将被边际压缩。第二个环节是科技股风险偏好的溢出:三巨头财报若因自由现金流压力引发成长股重定价,市场整体的风险预算收缩将同步作用于加密资产,这一渠道在 2026 年的多次科技股回调中已有可观察的同步性。反过来,若财报验证了 AI 资本开支的回报路径、收益率压力缓和,加密市场面临的流动性条件与情绪条件将同步改善。
日本央行与欧洲央行:次要变量,但并非可忽略的尾部来源
本周四欧洲央行预计维持利率在 2.5% 不变,周五日本央行预计维持 1.25% 的政策利率不变。表面上看,两者均属于“已知的暂停”。但日本央行的信号价值高于利率决议本身:植田和男已释放“无需连续加息、但利率仍需向中性水平靠拢”的指引,委员会内部鹰派成员可能在本次会议上推动为 12 月行动铺路,市场关注焦点已转向下一次加息的时点而非本周是否行动。若日本央行措辞偏鹰,日元与日本国债收益率的波动可能通过全球久期渠道产生外溢,构成风险资产定价中的一个次要但不可完全忽略的尾部变量。欧洲央行按兵不动的基准情形下,拉加德对能源价格与通胀前景的表述同样值得留意,但在本周的事件权重排序中,其边际影响力低于美联储与三巨头财报。
本周定价的不是“事件”,而是事件之间的逻辑一致性
将本周事件还原为一条完整的定价链条,其顺序大致如下:美联储措辞框定利率路径的边界,核心 PCE 与 GDP 数据检验这一边界的合理性,三巨头财报则检验在高折现率环境下 AI 资本开支的回报叙事是否仍然成立。三者若指向一致方向——例如通胀粘性确认、收益率维持高位、自由现金流继续承压——风险资产面临的将是估值与盈利预期的双重收敛;若出现方向性分歧,市场的定价逻辑将转向对下一个数据点的等待,而非趋势性重估。加密资产当前位于 80,000 美元心理关口附近的震荡,本质上是对这一尚未揭晓的一致性组合的提前定价。对于宏观展望而言,本周的关键数据清单并不冗长,但每一个数据点所承载的叙事权重,都高于其表面数值。
FAQ
本周美联储维持利率不变的概率约 90.6%,为什么市场仍然关注这次决议?
利率不变已被充分定价,但沃什的新闻发布会措辞可能改变市场对 12 月及后续路径的预期。他强调通胀风险还是金融条件已足够收紧,将直接影响美债收益率、美元与成长股折现率预期。
核心 PCE 数据为什么与 GDP 同日发布值得特别关注?
两者组合决定“增长—通胀”象限。GDP 预期 3.2%、核心 PCE 年率预期 3.1%,若同时兑现,意味着增长韧性与通胀粘性并存,利率维持高位的逻辑被强化;若任一维度走弱,政策转向预期可能升温。
三巨头财报最应该看什么指标?
营收增速的边际信息量有限,核心是资本开支指引与自由现金流轨迹。Meta 上周因资本开支上调导致自由现金流转负、股价重挫 6.1%,已为市场设定了清晰的敏感度基准。
加密市场本周的主要传导渠道是什么?
两条渠道。一是利率预期影响实际收益率,改变持有无息资产的机会成本;二是科技股财报引发的风险偏好变化通过风险预算渠道溢出至加密资产。当前 BTC 在 80,000 美元附近、恐惧贪婪指数中性,正反映等待方向确认的状态。
相关快讯
