


SpaceX 完成 400 亿美元史上最大 GPU 债务融资,市场在担心什么?
关键要点
- SpaceX 于 2026 年 10 月 26 日完成了 400 亿美元的 GPU 债务融资,该融资被设计为可赎回债务,用于购买芯片,交付计划安排在 2027 年第一至第二季度。
- 信贷投资者重新定价了这笔交易,风险最高部分的收益率为 8.3%,以 GPU 作担保的部分收益率为 7.75%,两者均高于 SpaceX 现有债券的收益率。
- SpaceX 的 AI 业务收入达到 75.6 亿美元,占第三季度总收入的 50% 以上;与此同时,第四季度 350 亿至 400 亿美元的资本支出指引带来了现金流时点风险,也使其偿债能力面临考验。
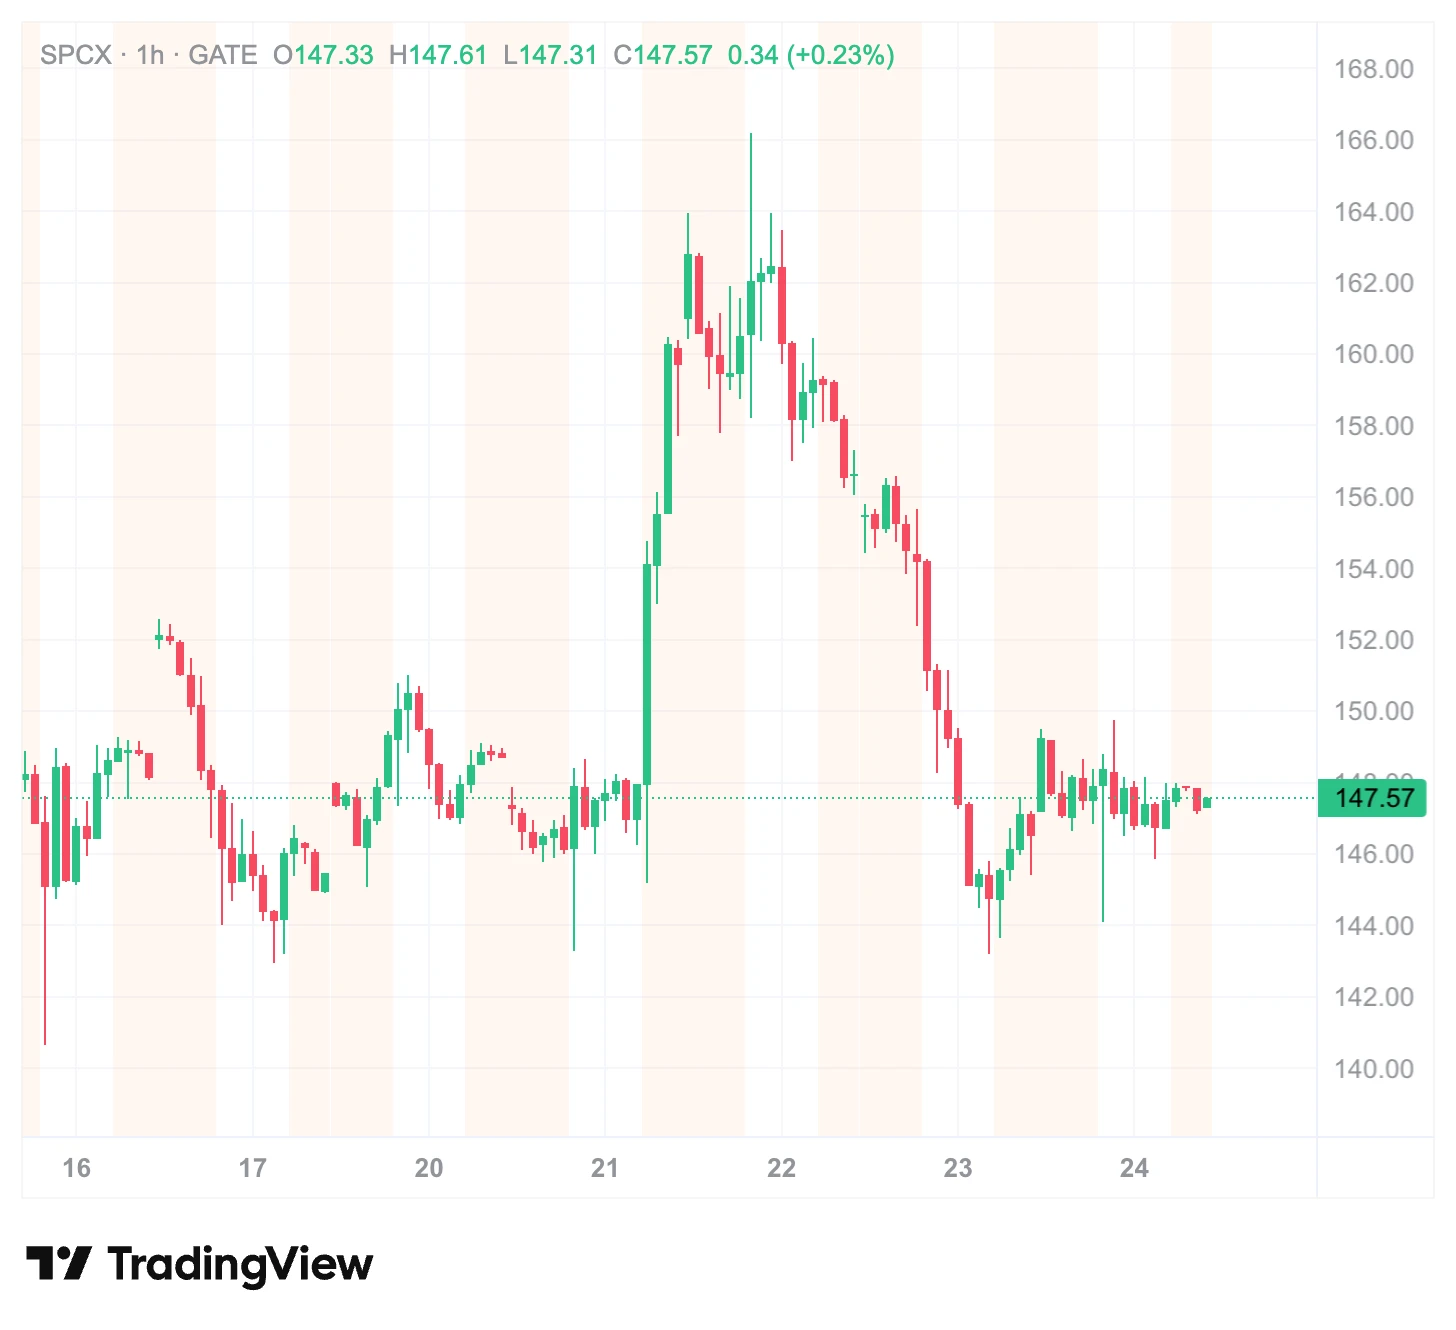
在 AI 基础设施融资环境骤然收紧的当口,一笔 400 亿美元的债务融资落地。SpaceX 于 2026 年 10 月 26 日确认完成 400 亿美元 GPU 采购债务融资,资金以可赎回债务形式安排,芯片预计在明年一季度与二季度交付。根据 Gate 股票行情数据显示,截至上周五收盘,SPCX 报 147.5 美元,小幅上涨 1.88%。
股价的温和反应与融资规模的量级之间,存在一个需要解释的缺口。要理解这个缺口,需要先回到交易本身的性质。
400 亿美元究竟是“融资”还是“借债”?
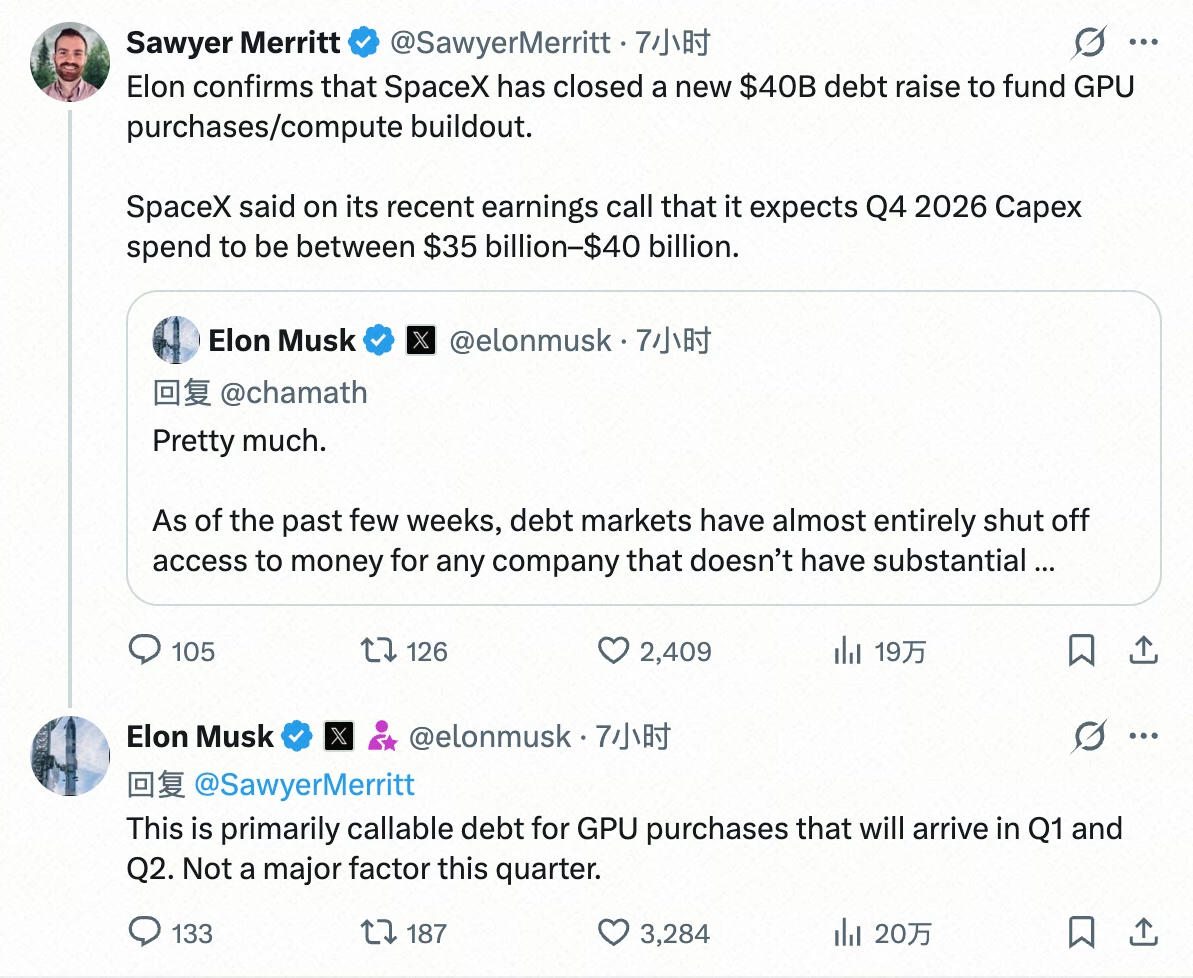
市场语境中“完成 400 亿美元融资”容易被理解为股权注资,但实际结构是一笔债务发行。马斯克明确将其描述为“可赎回债务”,用于支付 GPU 采购款项,资金来源不涉及新股本。债务融资意味着未来需要以现金流偿付本息,而不是将风险转移给新股东。
这一区分之所以关键,在于它对 SPCX 的资产负债表和自由现金流路径施加了硬约束。三季度 SPCX 资本开支约 195.9 亿美元,管理层指引四季度将翻倍至约 400 亿美元,同期自由现金流为负 99 亿美元。在经营现金流尚未覆盖资本开支的阶段,叠加一笔需要偿付的 400 亿美元债务,融资结构的选择就不再是技术细节,而是风险分配的核心变量。
为何选择债务而非股权?
SPCX 的融资选择有其结构性理由。马斯克在说明中强调,SPCX 拥有投资级信用评级,并且 Starlink 和发射业务提供了独立于 AI 数据中心的收入来源,这使得公司能够在债市对 AI 基础设施企业趋于关闭的环境下仍然获得信贷渠道。换言之,债务融资的可获得性本身,被用作 SPCX 业务多元化的一种验证。
但“能借到”与“借得便宜”是两个问题。三季度 SPCX 营收 145.8 亿美元,同比增长 161%,AI 业务营收 75.6 亿美元,占比超过一半。收入增长确实在发生,然而资本开支的增速更快。选择债务而非股权,实际上是将 AI 算力扩张的赌注,从股东权益侧转移到了信用侧。这一转移是否合理,取决于信用市场如何为它定价。
利率定价揭示了怎样的风险判断?
据知情人士信息,这笔 400 亿美元债务中风险最高部分的收益率预计约为 8.3%,由部分计算芯片作为抵押的低风险部分利率约为 7.75%,两者均高于 SPCX 现有未偿债券的收益率水平。借贷成本的抬升,指向信用投资者对 AI 基础设施扩张期风险的重新定价。
8.3% 的票面成本并非一个孤立数字。它出现在新云(neocloud)板块因高负债和需求存疑而承受抛售压力的窗口期,也出现在为 SPCX 债务提供违约保险的成本有所上升的背景之下。信用市场的行为逻辑与股票市场不同:前者关注的是下行情形下的回收率与现金流覆盖,后者更容易被增长叙事牵引。当两者出现方向性分歧时,信用侧的定价往往包含着更明确的约束条件。
股价微涨是否等同于市场乐观?
上周五 SPCX 收于 147.5 美元,1.88% 的涨幅在绝对值上并不构成方向性表态。从近期价格序列来看,该股 10 月 21 日盘中曾触及 166 美元上方,随后回落至 147 美元附近,当前价位更接近近期区间的偏低一端。单日微涨所反映的,与其说是对 400 亿美元融资的积极定价,不如说是交易落地消除了“能否借到钱”这一短期不确定性。
真正被定价的是另一组矛盾:三季度强劲的营收和扭亏为盈的利润表现,与高企的估值倍数及持续扩大的资本开支之间的张力。有研究机构在业绩超预期后仍然维持“减持”判断,核心依据正是估值与执行风险的不匹配。股价的温和反应,更接近一种“已知风险被确认后的中性收敛”,而非乐观情绪的释放。
GPU 抵押能否真正隔离 AI 基建风险?
这笔交易被部分市场参与者视为表外融资安排,抵押结构涉及 GPU 资产。将算力硬件作为抵押品,在形式上为债权人提供了一层资产覆盖。但 GPU 作为抵押品的价值稳定性,本身取决于算力租赁价格的可持续性。如果 AI 算力供给在 2027 年前后集中释放,芯片的经济寿命与租赁定价将直接影响抵押品的实际回收价值。
SPCX 与“新云”厂商之间的风险隔离,同样需要审慎看待。马斯克试图将 SPCX 与依赖纯算力出租收入的企业区分开来,理由是其拥有 Starlink 和发射业务的外部现金流。这一区分在收入结构上是成立的,但在风险传导上并非完全切断:AI 业务已经占据 SPCX 营收的一半以上,算力需求的边际变化仍然会通过收入预期和抵押品价值两条路径,回传到信用结构之中。
真正需要跟踪的变量是什么?
第一,交易最终定价是否确认在 8.3% 区间,以及发行规模中抵押部分与无抵押部分的实际比例。彭博此前的信息显示,截至定价讨论阶段,各方仍在磋商之中,交易完成的确切口径需要以最终交割文件为准。
第二,四季度资本开支的实际执行节奏。管理层给出的 350 亿至 400 亿美元指引,是理解 2027 年自由现金流拐点是否可期的核心输入。
第三,AI 业务收入增速与算力租赁定价的匹配程度。三季度 AI 营收的爆发式增长建立在低基数之上,后续季度能否在供给增加的环境中维持定价能力,将决定 GPU 抵押品的经济价值,也决定信用市场对 SPCX 风险溢价的重新评估方向。
FAQ
SPCX 的 400 亿美元是股权融资还是债务融资?
是债务融资,以可赎回债务形式安排,用于采购 GPU,不涉及新股本注入。
为什么股价只上涨 1.88%?
涨幅温和反映的是交易落地消除了“能否借到钱”的不确定性,而非市场对债务成本和资本开支强度的全面认可。
8.3% 的利率意味着什么?
它高于 SPCX 现有债券的收益率,表明信用投资者要求更高的风险补偿,对应 AI 基础设施扩张期的现金流与抵押品不确定性。
GPU 抵押能完全隔离风险吗?
不能完全隔离。抵押品价值取决于算力租赁价格的可持续性,而 AI 业务已占 SPCX 营收一半以上,风险仍会通过收入预期传导。
相关快讯
