


SNDK 为何成为 2026 年最强存储股?AI 数据中心、供给紧张与超级周期的三重推力
关键要点
- 闪迪的股票账户自2026年初以来飙升了532%,得益于数据中心业务收入同比增长437%。
- 闪迪的NBM协议锁定了2027年50%和2028年三分之二的比特出货量,毛利率超过84.6%。
- 闪迪和Kioxia计划到2032年投资310亿美元,用于BiCS闪存的生产。
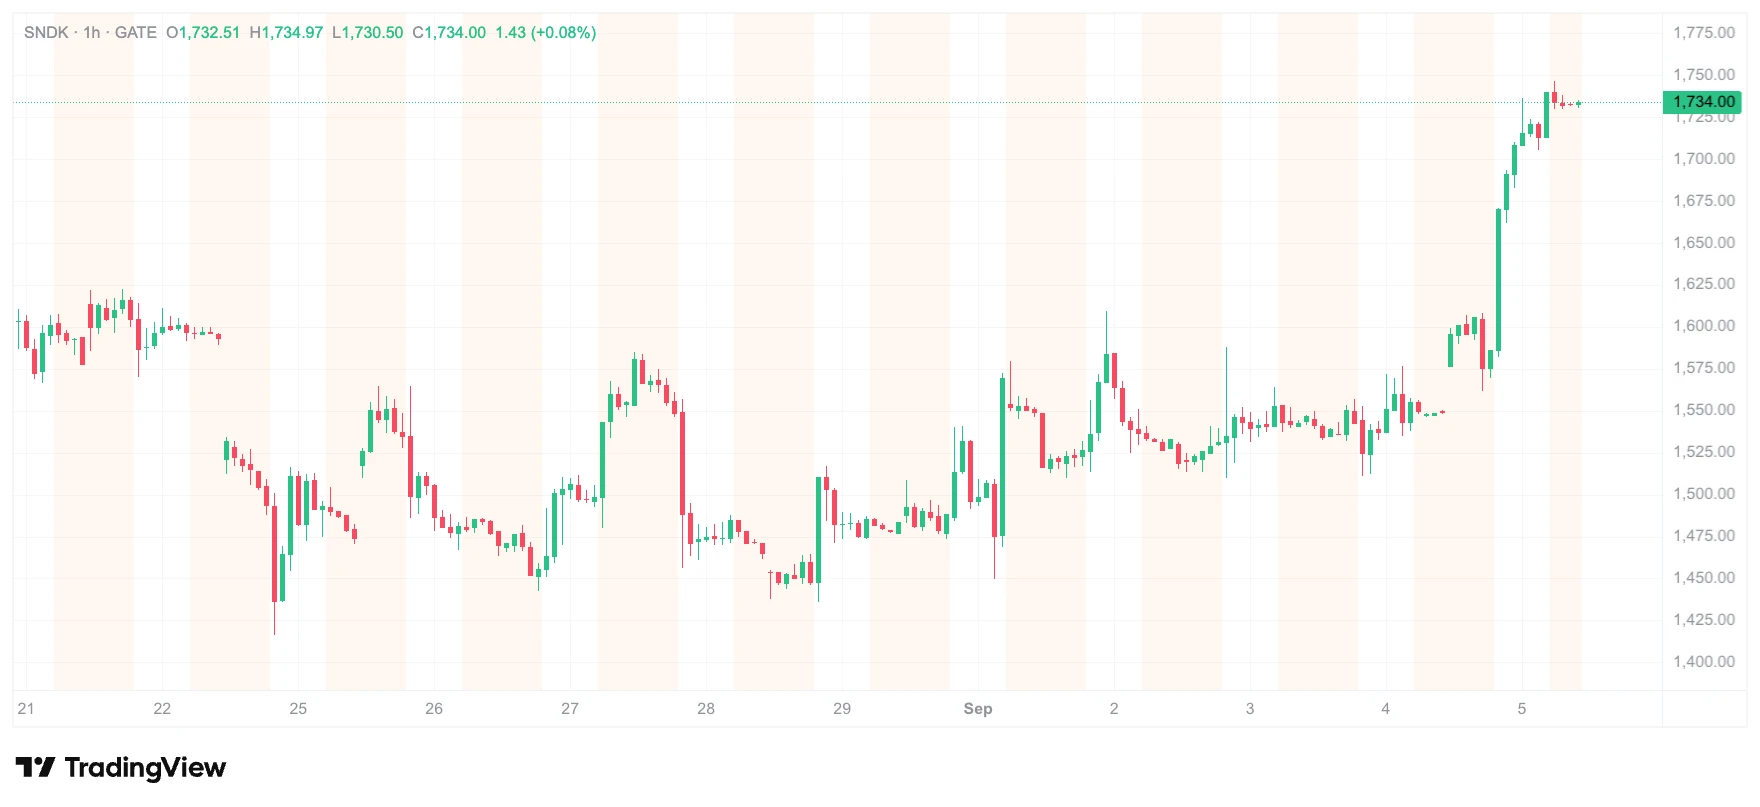
来源: Gate 股票行情
这一涨幅并非情绪驱动。自2025年从西部数据独立分拆上市以来,闪迪完成了一场从消费级存储周期股向企业级AI基础设施提供商的定位切换。本文将从AI数据中心需求结构、NAND供给约束及商业模式转型三个维度,解析推动SNDK股价上涨的核心逻辑。
AI推理重构NAND需求:从消费电子到数据中心
闪迪2026财年第四季度财报(截至2026年8月)显示,数据中心业务营收达到29.8亿美元,环比增长103%,同比增长超过400%;全年数据中心营收为51.5亿美元,较2025财年的9.6亿美元增长437%。数据中心业务已成为公司最核心的增长引擎。
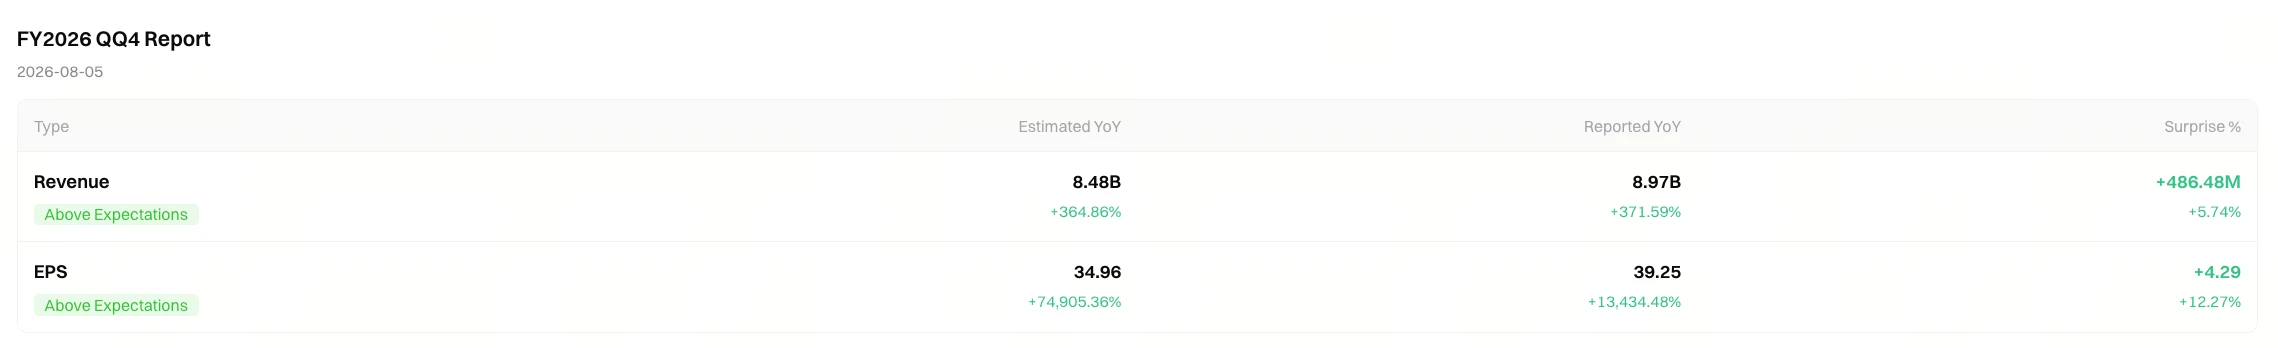
来源: Gate 股票行情
这一变化的背后是NAND闪存需求结构的根本性转移。据闪迪投资者日披露,企业数据中心闪存的潜在市场规模预计到2030年将扩大至1.2泽字节(ZB),主要推动力来自AI推理工作负载及KV缓存存储需求的增长。与传统的模型训练阶段相比,AI推理涉及大量向量数据库的频繁读写,对存储容量和读写速度提出了更高要求。
首席执行官David Goeckeler在业绩电话会上表示,2026年全球PC和智能手机出货量预计出现两位数下滑,但单台设备存储容量的提升将部分对冲这一影响。更关键的是,数据中心的NAND消耗量已超越消费电子,成为需求的主导变量。据行业数据,单台AI服务器的NAND闪存消耗量是传统服务器的3至8倍。
这意味着,NAND闪存的市场逻辑已从“消费电子周期品”切换为“算力基础设施核心元件”,这一结构性变化为闪迪的估值重塑提供了基本面支撑。
NBM模式:锁定毛利率的长期协议
闪迪商业模式最关键的转变,在于推出了NBM(New Business Model,新业务模式)长期供货框架。截至2026年8月,闪迪已与8家主要客户签署多年期NBM协议,这些协议包含承诺采购量与最低财务保障条款。据公司披露,NBM协议将覆盖2027财年比特出货量的约50%,以及2028财年比特出货量的约三分之二。
这一模式的本质,是将历史上高度依赖现货价格周期的存储业务,转化为类似云基础设施的长期合约收入流。客户已缴纳数十亿美元保证金,若未完成季度采购义务需进行赔付。在财务层面,这一转型已显现成效:2026财年第四季度,闪迪Non-GAAP毛利率达到84.6%,全年Non-GAAP毛利率预计维持在高位区间。
摩根士丹利在2026年6月的研报中维持“增持”评级,基准情形下采用周期平均每股收益62.50美元乘以28倍市盈率的估值框架,目标价为1,750美元。摩根大通则在闪迪投资者日后恢复覆盖,给出“增持”评级及2,250美元目标价,强调NBM协议降低了业务的周期性风险。
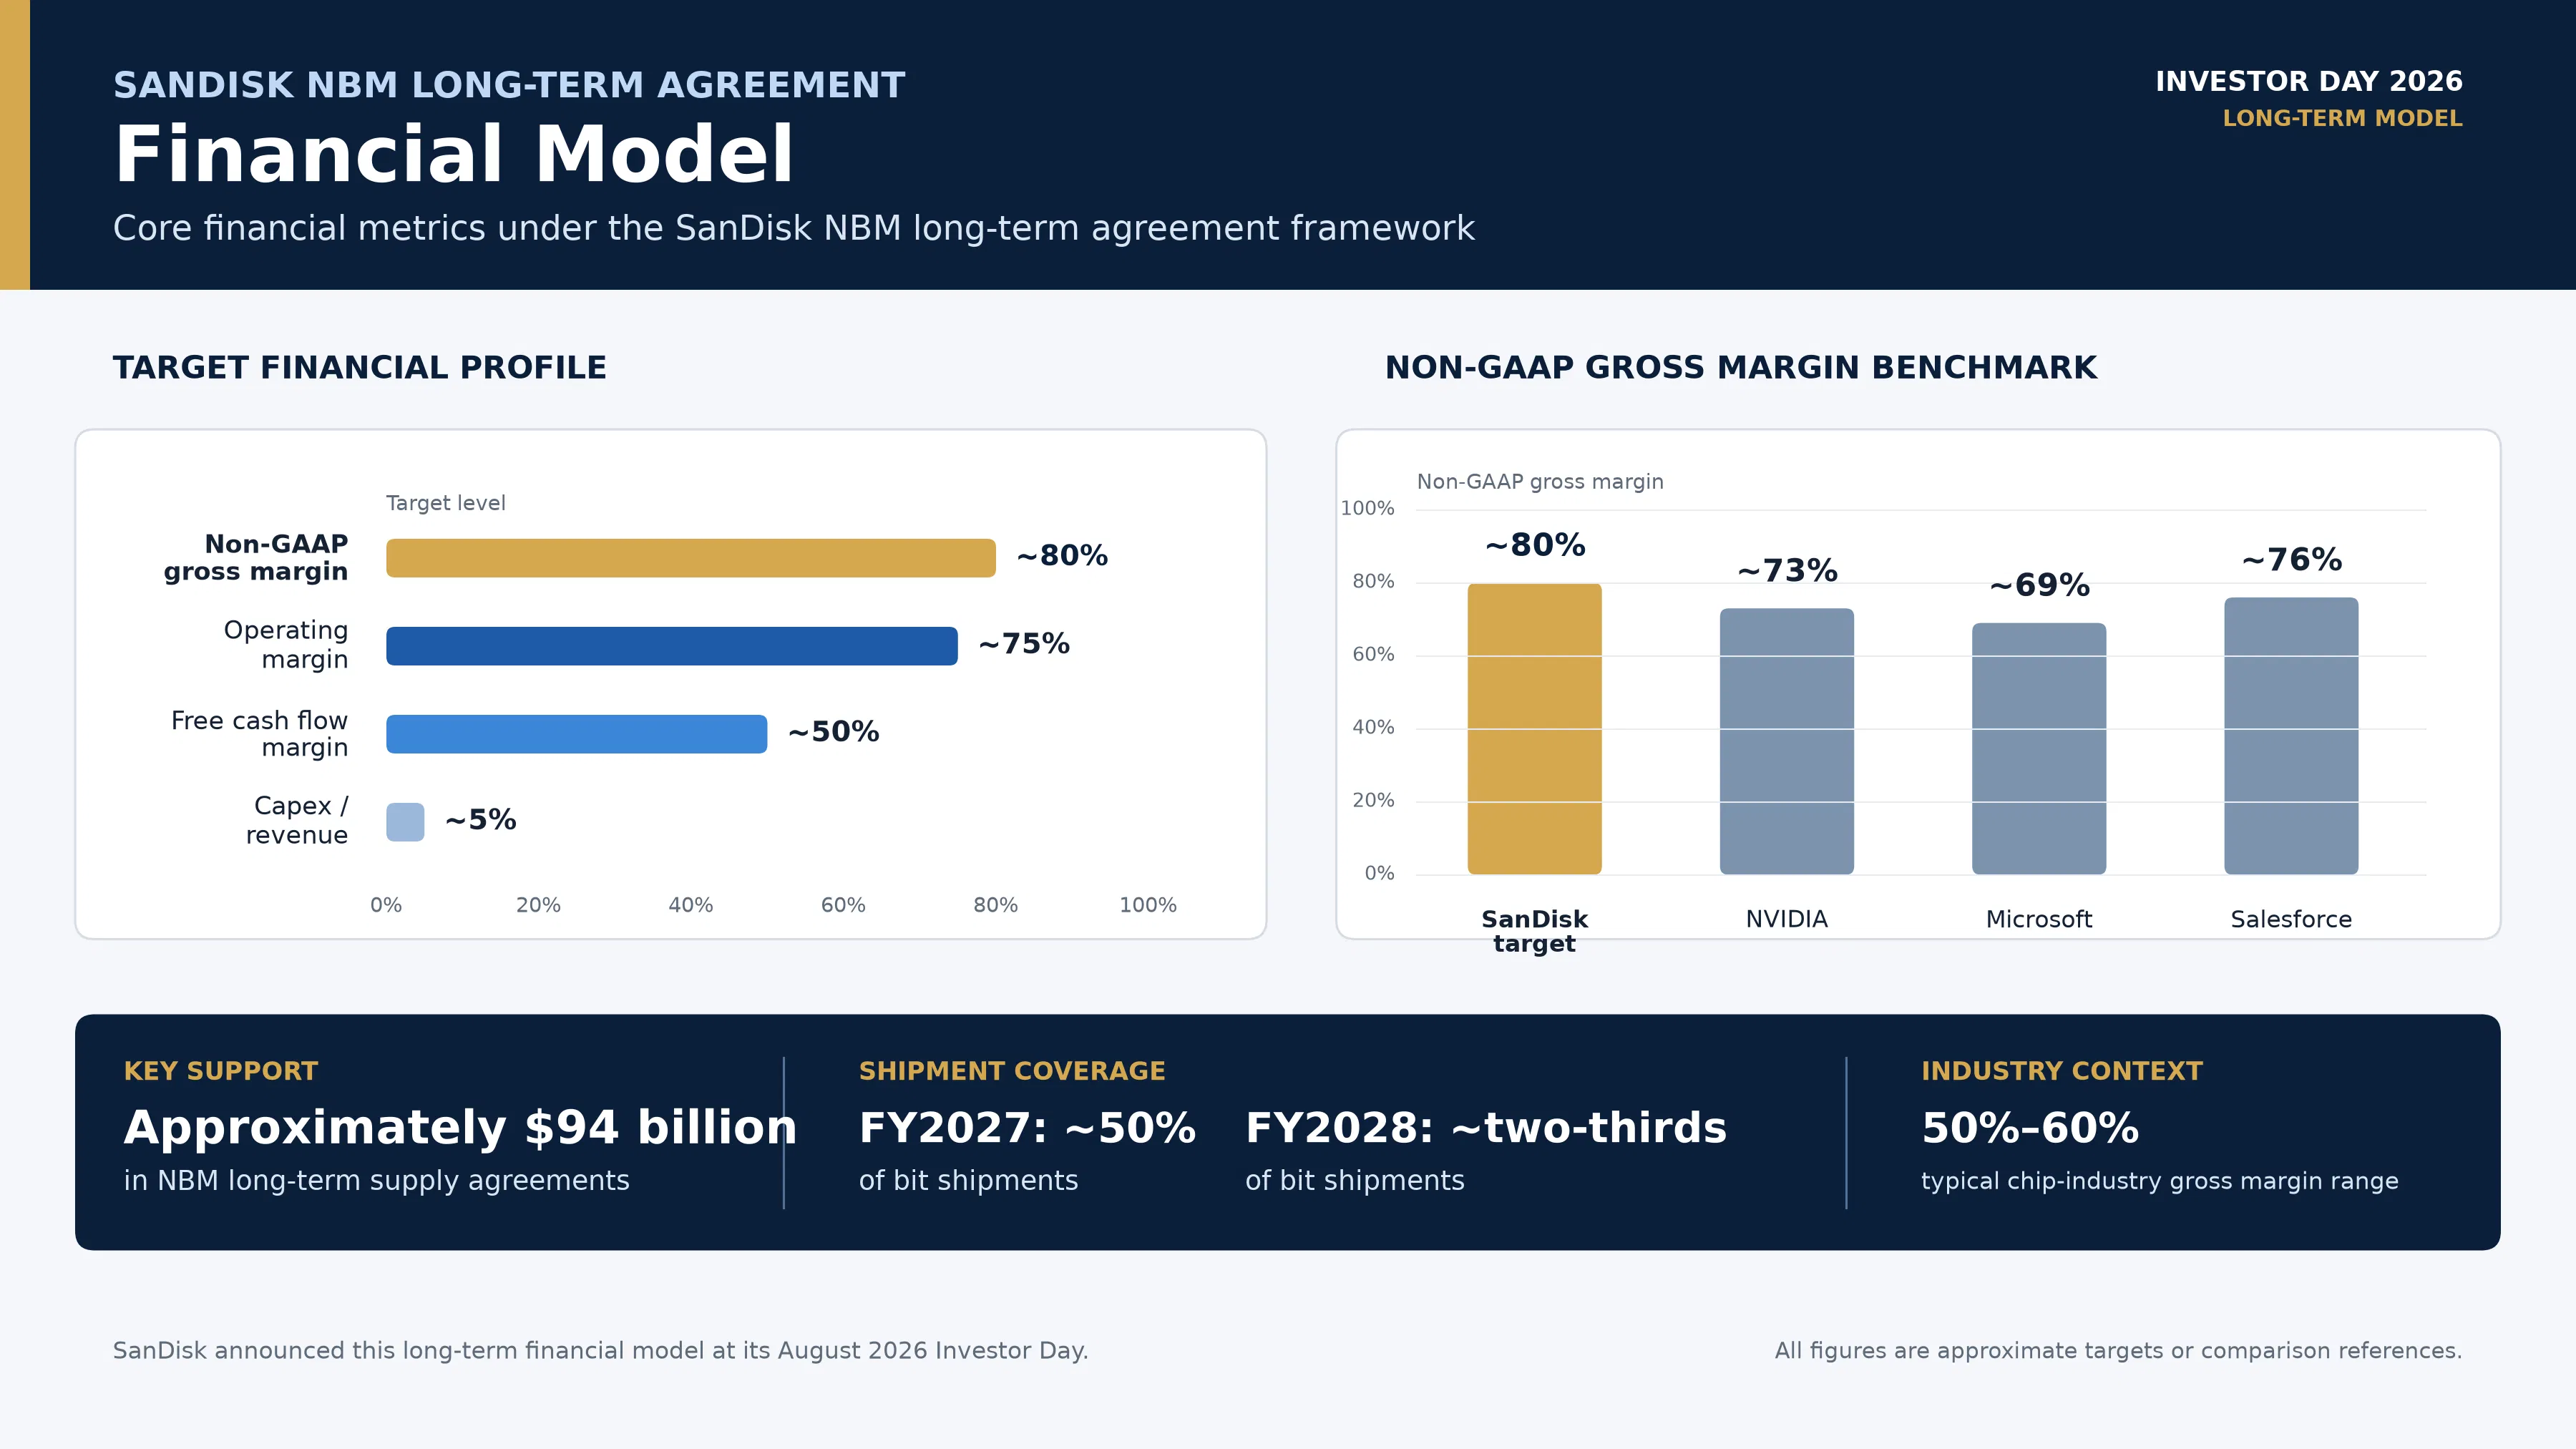
闪迪NBM长期协议财务模型
供给端约束:产能扩张的长期滞后
NAND闪存市场的供给特征决定了其价格弹性。新建产能从规划到量产通常需要24个月以上,短期内新增产能十分有限。据TrendForce数据,2026年第三季度NAND合约价预计环比上涨10%至15%,虽较上半年的涨幅有所收敛,但供需紧平衡格局尚未逆转。
供给端方面,闪迪与铠侠于2026年8月宣布,计划在2032年前向日本合资工厂投资约5万亿日元(约合310亿美元)。这一投资旨在支持新一代BiCS闪存技术的研发与量产。在技术迭代层面,闪迪在投资者日公布了BiCS9和BiCS10 QLC节点,其中BiCS10的比特密度较BiCS8提升了60%。
值得关注的是,高带宽闪存技术正被市场视为NAND领域的下一轮增长曲线。闪迪与SK海力士于2026年8月发布了首份OCP HBF技术规范,获得了Google、Tenstorrent等AI企业的参与验证。HBF旨在将高容量NAND放置于更接近AI加速器的位置,以缓解推理阶段的“内存墙”瓶颈。虽然该技术短期内尚未产生显著收入,但为闪迪在中长期的技术护城河提供了额外支撑。
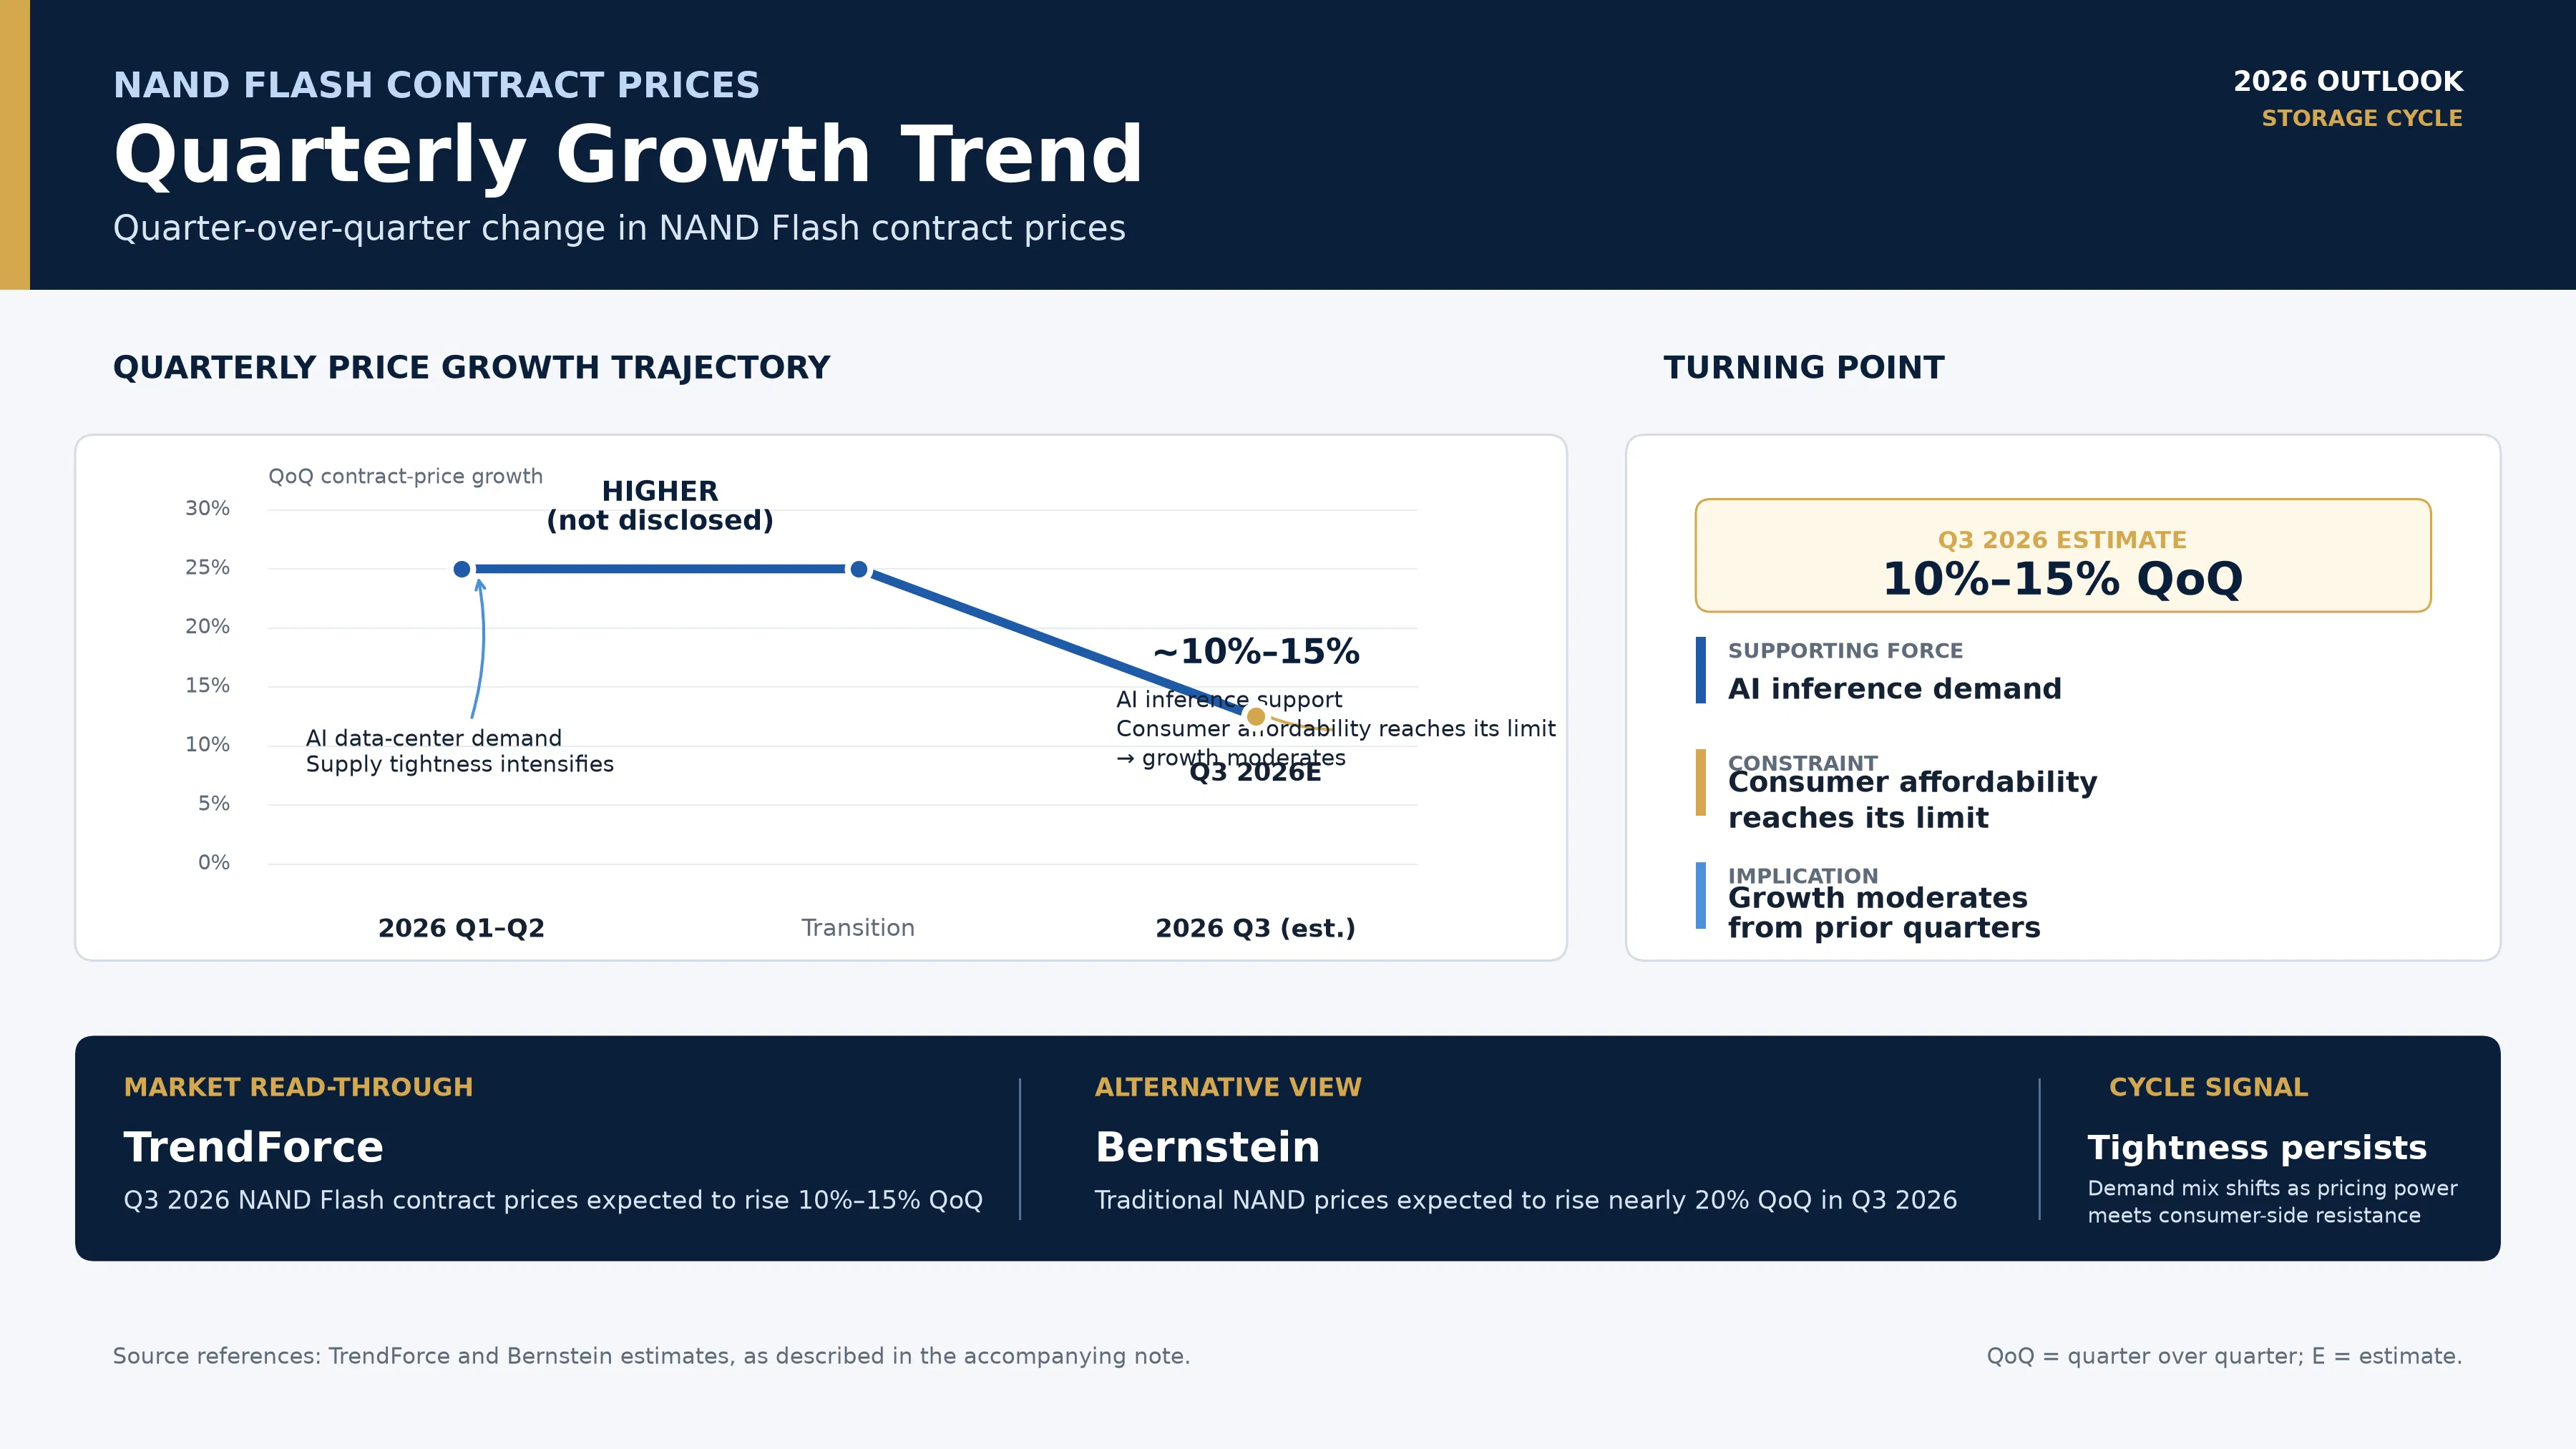
NAND Flash合约价季度涨幅趋势
估值与风险:超级周期的另一面
截至2026年9月4日,SNDK的市盈率约为23.61倍,52周高点为2,354.39美元,低点为63.74美元。年内逾5倍的涨幅意味着市场已定价了相当程度的乐观预期。
从机构观点来看,瑞穗、高盛和Evercore ISI在投资者日后分别给出1,900美元、2,200美元和2,800美元的目标价,核心逻辑在于NBM协议锁定了80%以上的毛利率底线。目前TipRanks汇总的SNDK分析师评级为“强烈买入”,平均目标价2,201.56美元,较当前价格存在约26.5%的上行空间。
但风险同样不可忽视。首先,股价已包含了大量对未来业绩的预期,一旦AI资本开支放缓或财报不及预期,回调风险较大。其次,行业机构预判2027年下半年新产能逐步释放后,NAND供需可能由紧缺转向宽松,涨价周期存在阶段性终结的可能。此外,三星、铠侠、美光等竞争对手均在加码企业级SSD赛道,市场份额的竞争将影响闪迪的长期定价能力。
从基本面推演来看,三股力量形成了递进式的因果链条。AI数据中心的需求爆发是根源——NAND的市场逻辑从消费电子切换为算力基础设施,潜在市场规模从年均约600亿美元跃升至3,000亿美元级别。供给端的产能滞后放大了这一需求冲击,推动NAND价格持续上行,直接体现为公司利润率的跃升。而闪迪通过NBM协议将这一供需失衡的窗口期转化为长达数年的合约收入,是公司个体层面的战略选择。
当前估值已反映了大量乐观预期,后续走势将取决于AI资本开支的持续性、NAND供给释放节奏以及HBF等新技术的商业化进程。
FAQ
Q1:闪迪(SNDK)2026年股价上涨的核心驱动因素是什么?
AI数据中心对NAND闪存的需求爆发是根本驱动。2026财年第四季度闪迪数据中心业务营收环比增长103%,全年数据中心营收同比增长437%,NAND市场逻辑已从消费电子周期品切换为算力基础设施核心元件。
Q2:NBM协议对闪迪的业务模式有何影响?
NBM(新业务模式)是闪迪与8家主要客户签订的多年期长期供货协议,锁定2027财年约50%、2028财年约三分之二的比特出货量。这一模式将存储业务从现货价格周期转变为稳定合约收入,是毛利率维持在80%以上区间的核心支撑。
Q3:闪迪面临的主要风险有哪些?
主要风险包括:股价已透支大量乐观预期,一旦AI资本开支放缓或财报不及预期可能大幅回调;2027年下半年新产能释放后NAND供给格局可能转为宽松;三星、铠侠、美光等竞争对手加码企业级SSD赛道带来的市场份额压力。
Q4:什么是HBF高带宽闪存?它对闪迪意味着什么?
HBF(High Bandwidth Flash,高带宽闪存)是一种面向AI推理的新型NAND形态,旨在将高容量闪存放置于更接近AI加速器的位置,缓解“内存墙”瓶颈。闪迪与SK海力士已于2026年8月发布首份OCP HBF技术规范。这被视为NAND领域下一轮结构性的需求增量,目前尚未商业化,但为闪迪的长期技术护城河提供了支撑。
Q5:机构对SNDK的目标价区间是多少?
截至2026年9月,摩根大通给出2,250美元目标价,瑞穗约1,900美元,高盛约2,200美元,Evercore ISI给出2,800美元目标价。TipRanks汇总的平均目标价为2,201.56美元,对应“强烈买入”评级。
相关快讯
