


闪迪股票触底了吗?SNDK 单日反弹 5.5%,是估值修复起点还是空头回补?
关键要点
- 闪迪股价于 2026 年 10 月 19 日上涨 5.5%,收于 1,371.12 美元,受存储行业复苏带动。
- 闪迪 FY26 数据中心营收飙升至 515.3 亿美元,同比增长 437%。
- 闪迪签署了多年期协议,涵盖 FY27 约 50% 和 FY28 三分之二的比特出货量,定价采用合同机制。
 单日 5.5% 的涨幅放在任何一只股票身上都值得注意,但当它发生在闪迪(SNDK)身上——一只在过去一年从 136 美元区间一路攀升至 2,354 美元历史高点、又在近一个月内经历剧烈回撤的标的——市场自然会提出一个更根本的问题:这根阳线究竟标记了底部的形成,还是仅仅是一次情绪修复?
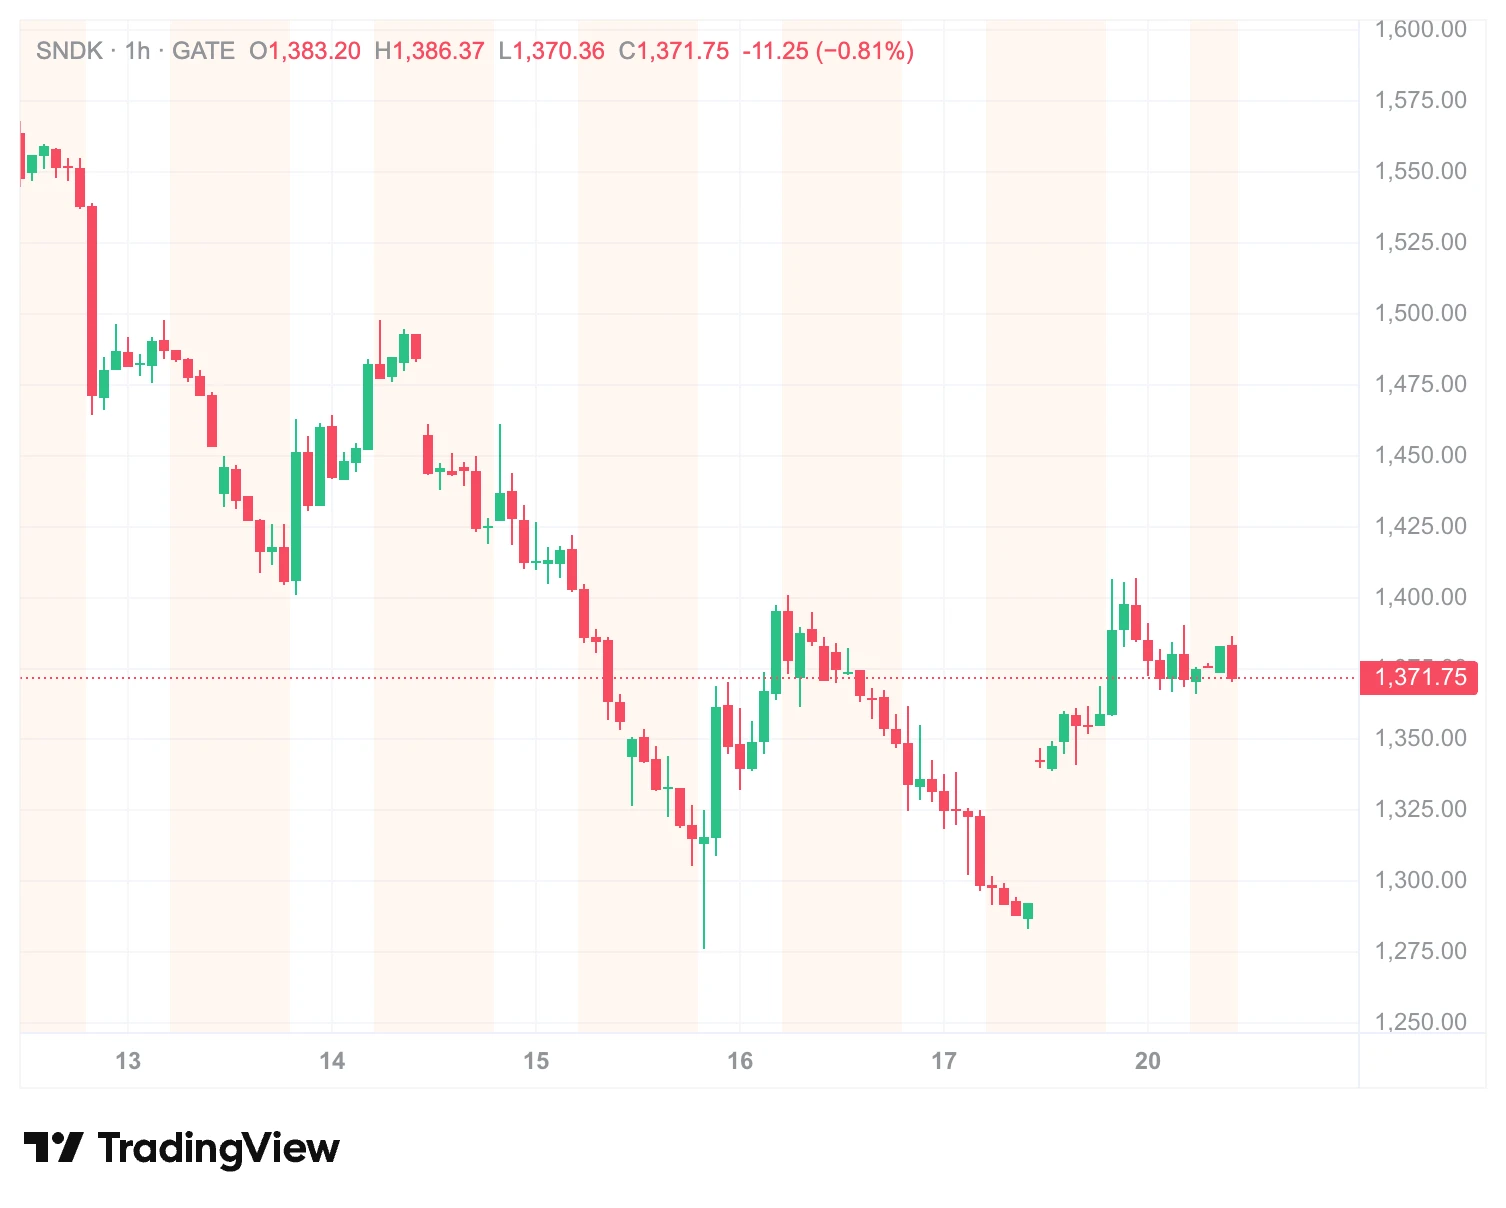
截至 2026 年 10 月 20 日 Gate 行情数据,闪迪收盘报 1,371.12 美元,单日上涨 71.82 美元,涨幅 5.53%,市值暂报约 1,992 亿美元。前一日收盘价为 1,299.30 美元,盘中最高触及 1,407 美元,成交量约 853 万股,换手率接近 6%。反弹发生在费城半导体指数终结连续八个交易日下跌的背景之下,存储板块集体走强,闪迪以 5.53% 的涨幅居于板块前列。
一根阳线能改变什么?
单日反弹本身并不构成底部判定的充分条件。闪迪在过去数周承受的抛压有明确的外部触发因素:市场对中国 DRAM 技术进展的担忧扩散至整个存储板块,叠加 AI 硬件交易的整体性回撤,闪迪股价在四周内一度回落超过 27%。
10 月 19 日的反弹,首先是对短期超卖状态的技术性修正。Zacks 在 10 月 15 日的报告中已将闪迪列为超卖标的,并指出抛售程度“看起来过度”,尤其考虑到中国竞争者在商业可行性层面尚未形成规模化验证。与此同时,摩根士丹利策略团队将本轮美股回调定性为“临近尾声”,而非深度熊市的开端。
问题在于,技术性超卖修复与基本面底部确认之间,存在一个关键的中介变量:边际卖压是否已经衰竭。853 万股的成交量和近 6% 的换手率说明当天存在真实的买盘介入,但在做空比例仍处高位的结构下,单日反弹的持续性取决于后续是否有增量资金而非单纯的空头回补来承接。
估值信号为何彼此矛盾?
闪迪当前的价格所面对的估值判断,呈现出罕见的分裂状态。
以远期盈利为锚,闪迪的前向市盈率处于个位数区间,Zacks 共识预期 FY27 每股收益为 213.31 美元,FY28 进一步升至 252.80 美元。Simply Wall St 追踪的主流叙事给出的公允价值为 2,173 美元,对应 1,371 美元的收盘价,折价幅度约 37%。美银的判断更为直接:存储股的估值倍数已经见底,2027 至 2028 年的售价与利润率仍将维持超级周期水平。
但反向的估值信号同样清晰。晨星将闪迪列为严重高估,给出的公允价值仅为 1,000 美元。Simply Wall St 自身的 DCF 模型估算未来现金流价值约为 1,213.88 美元,按该口径当前股价处于高估区域。做空比例在 10.85% 至 12.57% 之间,空头并未因单日反弹而系统性撤退。
这种矛盾的本质不在于谁的计算更精确,而在于双方对 “当前盈利的可持续性” 给出了不同的时间贴现。看多者将 80% 以上的毛利率视为新常态的起点,看空者将其视为周期顶部的读数。
NAND 的供需结构正在被什么改写?
2026 年第四季度,NAND 合约价预计环比上涨 15% 至 20%,Enterprise SSD 的涨幅预期进一步扩大,驱动力来自 CSP 对 AI 推理基础设施的持续加码,2026 年 Enterprise SSD 位元需求年增预计突破 80%。供给端,原厂库存已降至历史低位,先进制程转换导致成熟制程供给吃紧,定价权向供给方倾斜。
更具长期含义的变化来自合约形态。闪迪已推动多年期新业务模式协议,覆盖 FY27 约 50% 的位元出货量和 FY28 约三分之二,合同包含价格上下限与市场调整机制。这意味着部分未来的出货量与价格区间在周期下行阶段仍具有合同层面的约束力,而非完全暴露于现货市场的瞬时定价。
但这并不等于周期被消除。铠侠与闪迪的扩产计划仍在推进,Fab3 最快于 2028 年 4 月进入投产阶段,2027 至 2029 财年的年均资本开支维持在 4,500 亿至 5,000 亿日元量级。供给侧的增量在 2028 年前后是否会对价格形成压力,是当前估值分歧无法回避的中期变量。
数据中心之外还剩多少定价权?
闪迪 FY26 第四季度数据中心营收达到 29.77 亿美元,同比增长 1,298%,全年数据中心营收 51.53 亿美元,同比增长 437%,数据中心位元占比从一年前的 12% 升至 FY26 末的 38%。这一条线的增长质量直接决定了高毛利率的锚定强度。
但边缘计算与消费市场的图景并不对称。边缘计算 FY26 全年营收 121.65 亿美元,同比增长 195%,PC 与智能手机正处于需求向高端配置转移的阶段;消费市场 FY26 第四季度营收 5.56 亿美元,同比下降 5%,环比下降 32%。消费端的疲软并不构成方向性威胁,但它意味着整体营收对数据中心单一引擎的依赖度在上升。
当一个公司的利润率扩张越来越依赖单一终端市场的持续超预期,其估值对边际需求变化的敏感度也会相应上升。这也是为什么做空力量并未因数据中心 437% 的增速而退却——空头押注的不是数据中心需求消失,而是增速的斜率终将放缓,而供给的响应会在斜率变化之后到来。
HBF 是期权还是叙事?
高带宽闪存(HBF)是闪迪长期估值框架中无法被财务模型直接捕捉的变量。截至 2026 年 8 月,闪迪已完成首款 HBF 内存芯片的流片,首批推理产品样品目标在 2027 年推出。HBF 的定位是让 NAND 进入部分 AI 推理存储场景,与 HBM 和 DRAM 形成互补而非直接替代。
从期权价值的角度,HBF 的意义在于它为闪迪提供了一个不依赖 NAND 大宗价格周期的新收入维度。如果 HBF 在 AI 推理设备中形成规模化采用,闪迪的盈利结构将从“存储周期股”向“AI 存储平台”发生部分迁移。但 2027 年的样品时间表意味着,在未来至少四到六个季度内,HBF 对营收和利润的贡献接近于零。
因此,在当前 1,371 美元的价格中,HBF 所对应的权重只能被视作远期看涨期权,而非可以支撑触底判断的当期基本面要素。它的价值在于约束下行区间的极端情形,而非决定短期方向。
触底的定价权掌握在谁手中?
回到最初的问题。闪迪 10 月 19 日的 5.5% 反弹,在技术层面具备超卖修复的合理性,在基本面层面获得了 NAND 合约价上行与长期协议结构的支撑,在估值层面则深陷多空双方对“周期顶部 vs 周期新常态”的定价分歧。
触底不是一个由单日价格行为宣告的事件,而是一个由边际卖压衰竭、盈利预期企稳、空头结构松动共同确认的过程。当前可以观察到的信号是:远期盈利预期在过去 60 天内并未下修,做空比例仍处高位意味着空头回补的潜在燃料存在,而 1,371 美元对应的前向市盈率已将“周期顶部”假设计入到一个相当程度。
但这组信号的确认,仍需后续交易日的量价行为与下一季度指引来提供验证。在供给侧的 2028 年增量尚未进入视野之前,闪迪的底部判断本质上是一个关于时间尺度的选择:以 AI 数据中心需求的持续性为锚,当前价格具有修复空间;以 NAND 供给响应的历史规律为锚,高毛利率的持久性仍需逐季检验。
FAQ
闪迪 10 月 19 日 5.5% 的涨幅是否意味着已经触底?
单日反弹是超卖修复的必要条件之一,但并非触底的充分条件。底部确认通常需要边际卖压持续衰竭、盈利预期企稳与空头结构松动同时出现,当前仅完成了第一项的部分验证。
当前做空比例处于什么水平?
截至 2026 年 10 月,闪迪做空比例在 10.85% 至 12.57% 的区间内,空头仓位并未因单日反弹而系统性解除,多空分歧仍然显著。
NAND 合约价上行对闪迪的传导有多直接?
闪迪营收对 NAND 定价的敏感度较高,第四季度合约价预计环比上涨 15% 至 20%,Enterprise SSD 涨幅预期更强,但消费端价格的传导弹性相对有限。
HBF 何时能对财务数据产生实质贡献?
首款 HBF 芯片已完成流片,推理产品样品目标为 2027 年推出,规模化营收贡献在时间表上处于更远期阶段,当前阶段不宜将其作为当期估值的主要依据。
2028 年的供给增量是否会对当前价格逻辑构成威胁?
铠侠 Fab3 最快于 2028 年 4 月投产,2027 至 2029 财年资本开支计划维持高位。供给响应的时间差是当前看多逻辑的重要前提,也是中期需要持续跟踪的核心变量。
相关快讯

