


RKLB 三日反弹逾 40%:35.7 亿美元订单在手,RKLB 大涨只是开始?
关键要点
- Q3 财报显示,RKLB 股价在三天内飙升 40%,营收达 2.678 亿美元,同比增长 73%;截至 2026 年 9 月 30 日,积压订单创纪录,达 35.7 亿美元。
- 根据 Q3 财务数据,RKLB 实现 720 万美元的正向经营现金流,并签下价值 5.15 亿美元的新 Neutron 发射合同,涵盖为五家星座运营商执行的八次发射。
- RKLB 将 Neutron 单次发射价格从 5500 万美元上调至 7000 万美元,前 16 个发射档期已全部订满;尽管首飞推迟至 2027 年,下一批可预订档期仍要到 2030 年代。
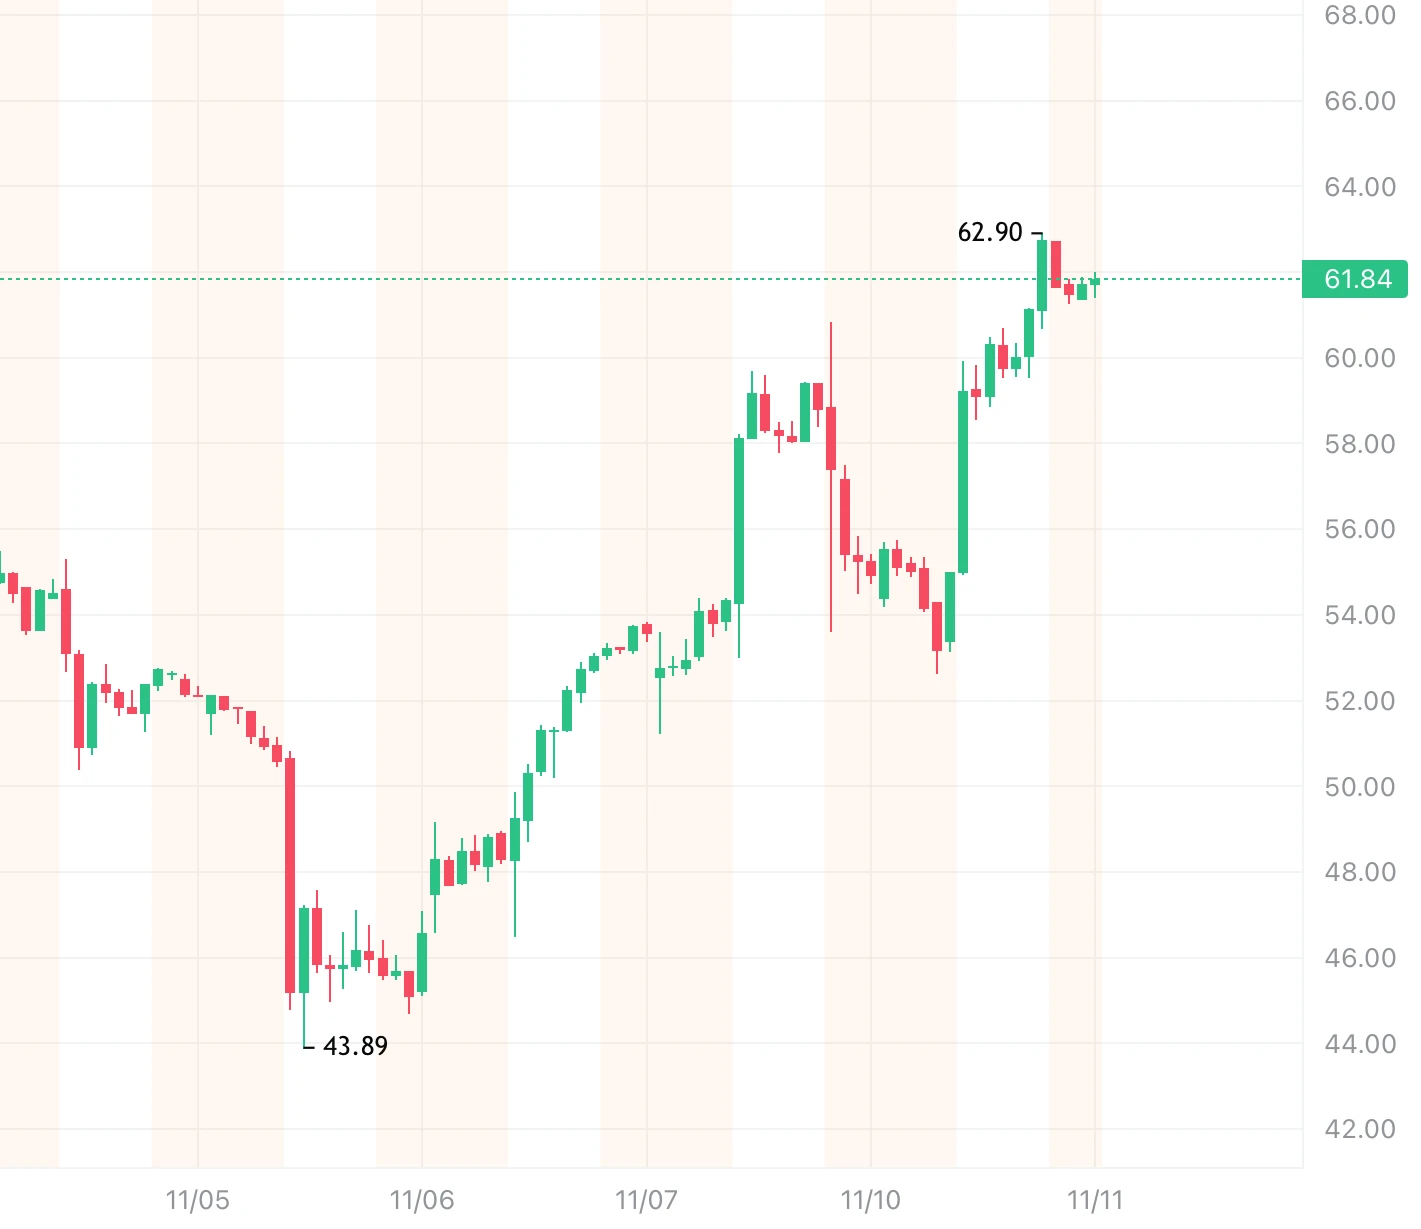
据 Gate 股票行情数据显示,RKLB 在 2026 年 11 月 10 日的交易中收于 62.71 美元,单日涨幅约 6.5%,盘中最高触及 62.90 美元,成交额显著放量。若以 11 月 5 日盘中低点 43.89 美元为参照,短短三个交易日内最大反弹幅度已超过 40%,较上周五 53.07 美元的收盘价亦录得约 18% 的升幅。在经历了从纪录高位 151 美元到 43.70 美元的深度回撤之后,资金正在重新评估这家公司的定价基础。
单日 6.5% 的涨幅,定价的是业绩还是预期修正?
Q3 财报给出了两组方向相反的数据。营收端,2.678 亿美元的单季收入同比增长 73%,连续第六个季度创下纪录,高于此前 2.5 亿美元至 2.65 亿美元的指引上限,也高于市场一致预期。利润端,GAAP 净亏损 7,970 万美元,摊薄后每股亏损 0.12 美元,差于市场预期,主要受 2,730 万美元债务清偿损失和 2,130 万美元收购相关费用拖累。
如果只看利润表,这份财报并不支持 6.5% 的涨幅。但市场定价的锚点显然不在当期每股亏损。GAAP 经营现金流转正至 720 万美元,调整后 EBITDA 亏损 1,800 万美元处于指引区间较好一端,Q4 营收指引中点较一致预期高出约 5%。这些信号共同指向一个判断:收入加速与现金流拐点的组合,比单季亏损的绝对值更具前瞻权重。
换言之,涨幅定价的不是“盈利超预期”,而是“增长可持续性被重新确认”。
35.7 亿美元积压订单,为何比单季营收更具定价权重?
Q3 真正的结构性变量不在利润表,而在订单储备。截至 9 月底,积压订单达到 35.7 亿美元,环比增长 52%,单季增加约 12 亿美元。其中发射业务贡献约 52%,太空系统约占 48%,未来 12 个月约 32.9% 的订单将转化为营收。
将 35.7 亿美元的积压订单与 2.678 亿美元的单季营收并置,隐含的信息是:即使不再签下任何新合同,现有订单覆盖的年化收入 visibility 也已远超当前收入运行率。对于一家仍处于产能爬坡与产品线扩展阶段的公司,订单储备的久期比单季收入更能反映定价权的方向。
更关键的是订单的构成。发射订单积压增至 117 次,创历史纪录;太空系统年初至今新签合同 6.88 亿美元,较 2025 年同期增长 319%。两条业务线同时扩张,降低了单一发射节奏波动对整体叙事的冲击。
Neutron 延期至 2027,为何反而成为提价信号?
财报电话会上最受关注的信息是 Neutron 首飞推迟。直接原因是碳纤维复合材料贮箱前穹顶在层间发现微小孔隙缺陷,首飞目标改为“不早于 2027 年”。对于一家估值高度依赖未来发射节奏的公司,延期本身是负面信息,盘后股价一度下跌超过 6% 也反映了这一层担忧。
但同一份披露中出现了另一组方向相反的证据:Q3 新签 Neutron 发射合同超过 5.15 亿美元,覆盖 8 次发射、5 家星座运营商;首飞前 16 次发射已全部订出,下一个可用发射槽位已排至 2030 年代;基准发射价从 5,500 万美元上调至 7,000 万美元。
延期与提价同时成立,指向的并非需求走弱,而是供给约束下的定价权重构。全球中型可回收火箭的有效运力在 2026 年仍然紧张,客户愿意以更高的价格锁定尚未首飞的运力,本质上是在为“确定性交付能力”支付溢价,而非为“首飞日期”本身定价。CEO 在电话会上的表述也印证了这一逻辑:缺陷已通过工艺调整复现并解决,替换穹顶已完成制造和固化,公司选择以测试进度而非日历承诺来重新建立可信度。
分析师目标价从 58 美元到 150 美元,分歧究竟在定价什么?
财报发布后,覆盖 RKLB 的 22 位分析师中,共识评级仍为“买入”,平均目标价 98.25 美元,但个体分布极宽:最低 58 美元,最高 150 美元。Clear Street 将目标价从 105 美元上调至 110 美元,理由集中在 Neutron 的定价能力与积压订单的多年可见性;Cantor Fitzgerald 维持 111 美元的买入目标价。另一端,Piper Sandler 将目标价从 83 美元下调至 58 美元,Roth MKM 从 110 美元下调至 80 美元,分歧的核心不在收入增速,而在估值倍数的容忍度。
乐观一方定价的是“积压订单转化为收入的速度 + Neutron 首飞后运力稀缺溢价的延续”。谨慎一方定价的是“一枚尚未飞行的火箭所承载的估值是否过度前置”。两者并非事实层面的对立,而是同一组事实在不同时间折现率下的映射。当远期市销率仍在 40 倍以上、而航空航天与防务板块均值约为 3.8 倍时,目标价的分歧本身就是一个关于“多远的前景可以被纳入当期价格”的定价问题。
期权隐含波动率 143%,市场在为哪种情形付费?
财报前,RKLB 的隐含波动率升至 143%,远高于 85% 的历史波动率;看跌/看涨成交量比率为 0.57,看涨期权持仓集中在 60 美元和 62 美元,看跌期权集中在 48 美元。这一结构传递的信息并不复杂:期权市场在为大幅双向波动定价,但方向性倾斜偏向看涨。
隐含波动率的高企反映的是事件不确定性,而非单边押注。真正值得留意的不是 IV 的绝对水平,而是看涨集中区域与当时股价的相对位置。60 美元至 62 美元的看涨密集区在财报后被迅速穿越,意味着部分短期资金定价的“业绩后上行情形”已经兑现;接下来定价的重心将从事件驱动切换至订单转化与测试节点的持续验证。
在太空板块中,RKLB 的重新定价为何缺乏可比参照?
同一时期,太空主题标的的走势高度分化。RKLB 2026 年迄今涨幅约 4.7%,而 ASTS 与 LUNR 同期分别录得约 -19.5% 和 -12.0% 的回报。分化的根源不在“太空叙事”的强弱,而在收入基础的实质差异:RKLB 是少数同时具备发射服务、卫星制造与组件供应三条收入线、且收入处于加速区间的标的,而多数同板块公司仍处于收入规模极小或依赖单一任务节点的阶段。
这种结构性差异使得 RKLB 的重新定价缺乏直接的同行参照。当资金从“太空概念”向“太空收入”收敛时,RKLB 的订单储备和现金流转正提供了可验证的锚点,而其他标的的定价更依赖尚未兑现的里程碑。缺乏可比参照本身是一把双刃剑:它降低了相对估值的约束,也放大了单一执行失误对定价的冲击。
当远期市销率仍高于 40 倍,重新定价的边界在哪里?
即便计入 11 月 10 日的反弹,RKLB 的估值仍处于高位。以过去 12 个月收入为基准,市销率约为 41.8 倍,显著高于航空航天与防务板块约 3.8 倍的平均水平和约 7.2 倍的同组中位数。这意味着当前价格已经计入了相当程度的“增长必须持续超预期”假设。
重新定价的边界并不取决于单日涨幅的大小,而取决于两个可验证的节点:其一,35.7 亿美元积压订单中约 32.9% 在未来 12 个月确认收入的速度是否兑现;其二,Neutron 在 2027 年一季度测试完成后能否给出可信的首飞窗口,并使已锁定的 16 次发射进入实际执行节奏。在这两个节点之前,估值倍数的压缩风险与订单转化的上行空间并存,方向性判断的置信度受限于信息本身的可验证程度。
FAQ
RKLB 单日涨幅是多少?
2026 年 11 月 10 日收于 62.71 美元,较前一交易日收盘价 58.86 美元上涨约 6.5%,盘中最高 62.90 美元。
RKLB 连续三日上涨的累计幅度如何理解?
以 11 月 5 日盘中低点 43.89 美元为参照,至 11 月 10 日盘中高点 62.90 美元,最大反弹幅度约 43%。市场叙事中“近 50%”指向的是反弹的陡峭程度,精确累计幅度取决于所选取的基准价格。
Neutron 延期为什么没有阻止股价上涨?
延期本身是负面信息,但同一披露中包含了发射价格上调至 7,000 万美元、首飞前 16 次发射全部订出、缺陷已修复等信号。市场定价的重心从“何时首飞”部分转向了“运力稀缺下的定价能力”。
Q3 积压订单的规模与结构如何?
截至 9 月底约 35.7 亿美元,环比增长 52%,发射与太空系统各占约 52% 和 48%,未来 12 个月约 32.9% 将转化为收入。
当前估值处于什么水平?
以过去 12 个月收入计算的市销率约为 41.8 倍,显著高于航空航天与防务板块均值,估值对增长持续性的隐含要求较高。
相关快讯
Epsilor连续两日涨停,券商预测硅电容器业务将增长
TSMC 10月营收创纪录,台湾股市上涨1050点
美股TRGP、NOC、LDOS和RTX因能源与国防领域的运营催化因素而上涨
CoreWeave营收达36.6亿美元,超出预期,并上调2026年业绩指引
Rocket Lab股价:Q3业绩超预期、积压订单达35.7亿美元,股价报55美元,下一步是涨至64美元还是跌至46美元