


ORCL 股价单日大涨 4.28% 报 143.29 美元:甲骨文 AI 云转型的关键数据与趋势前瞻
关键要点
- 甲骨文股价于 2026 年 10 月 13 日上涨 4.28%,至 143.29 美元,受 Project Jupiter 进展及基础设施合作伙伴关系推动。
- 甲骨文云基础设施收入在 2027 财年第一季度达到 740 亿美元,同比增长 121%,超过 Azure 和谷歌云。
- 甲骨文的剩余履约义务达到 6640 亿美元,其中 750 亿美元来自客户预付的 GPU 款项,从而减轻了资本压力。
2026 年 10 月 13 日,甲骨文(NYSE: ORCL)股价单日大涨 4.28%,收报 143.29 美元,成交额显著放大。 在 AI 基础设施投资回报疑虑持续扰动美股科技板块的背景下,这一反弹引发市场广泛关注。过去一年,ORCL 股价从 322.54 美元的历史高位回落逾五成,年内累计跌幅一度超过 26%。此次反弹究竟是短期资金回补,还是市场对甲骨文基本面重新定价的开端?
单日大涨背后的驱动力是什么?
甲骨文本轮股价反弹的直接催化来自多个积极信号的叠加。
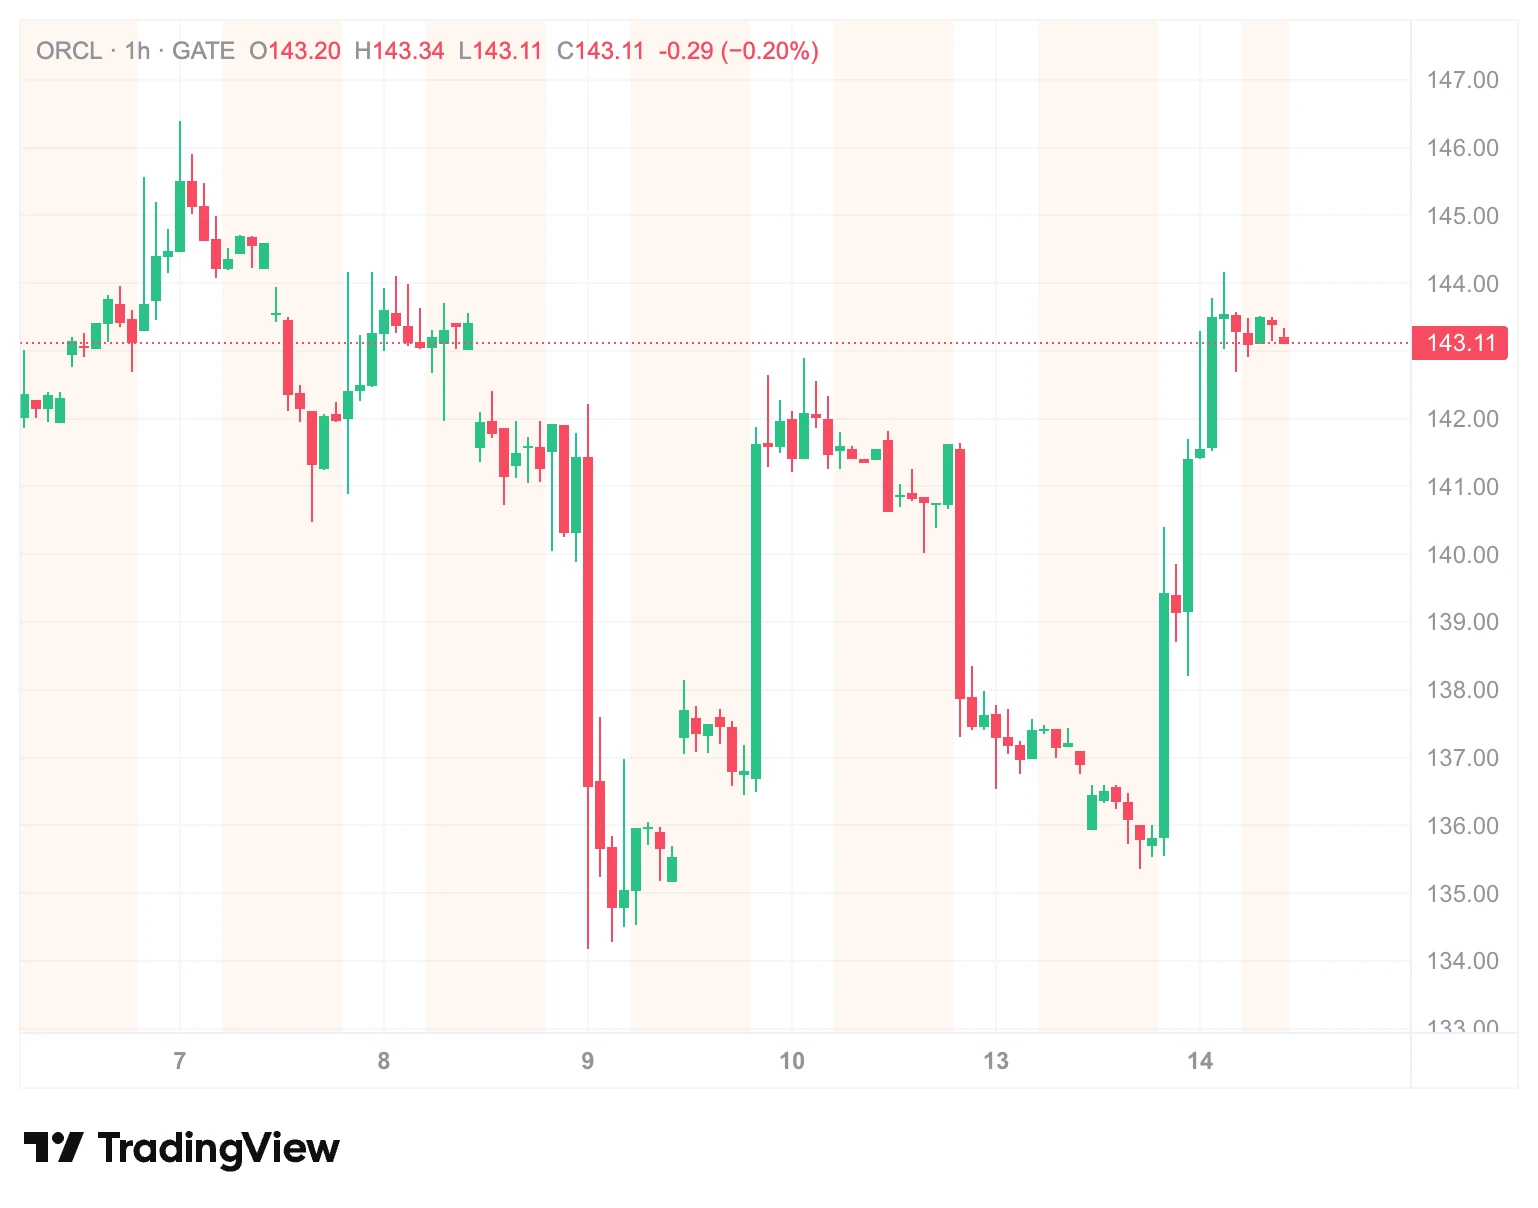
其一,公司位于新墨西哥州的 Project Jupiter 大型 AI 数据中心项目取得阶段性进展,甲骨文提出与 El Paso Electric 签署电力协议,涉及至少 1 亿美元、为期 10 年的电力支付承诺,以及最高 1.65 亿美元的当地用户电力补贴方案,部分缓解了市场对该项目电力供应瓶颈的担忧。
其二,甲骨文宣布与微软、Marvell Technology 在 Open Compute Project 框架下建立工作组,共同开发面向云数据中心的标准化硬件安全技术,进一步强化其在 AI 基础设施生态中的参与度。
从资金面看,本次反弹具有明显的板块联动特征。同期超微、英伟达、博通等 AI 芯片股同步收涨,显示部分资金开始回补此前遭集中调仓的 AI 基建概念标的。但需注意,单日涨幅尚不足以确认市场对甲骨文融资负担和现金流状况的疑虑已完全消解。
云基础设施为何成为核心增长引擎?
理解甲骨文当前估值逻辑,关键在于云基础设施业务(OCI / IaaS)的爆发式增长。2026 财年第四季度,甲骨文云基础设施营收达 58 亿美元,同比增长 93%;全财年 OCI 营收 181 亿美元,同比增长 77%。进入 2027 财年第一季度,增速进一步攀升至 121%,营收达 74 亿美元,超过分析师平均预期的 71.9 亿美元。
这一增速在全球云厂商中处于领先位置。同期微软 Azure 增速约 40%,谷歌云约 82%,甲骨文 OCI 的扩张速度已显著跑赢主要竞争对手。2026 财年全年云业务营收达 340 亿美元,同比增长 39%,经营现金流创纪录达 320 亿美元,同比增长 54%。
云基础设施的高增长不仅体现为收入规模的扩大,更反映了客户结构的升级。Oracle Multicloud AI Database 在第四季度增长 404%,被董事长兼 CTO 拉里·埃里森称为“公司有史以来增长最快的业务”。这表明甲骨文正在将传统数据库客户群有效迁移至 AI 云生态,而非单纯出租裸算力。
6,640 亿美元订单储备意味着什么?
剩余履约义务(RPO)是衡量甲骨文未来收入可见度的核心指标。截至 2027 财年第一季度末,公司 RPO 达 6,640 亿美元,环比增加 260 亿美元,同比增 46%。这一规模已跃居全球云厂商第一梯队,横向对比来看,微软商业 RPO 约 6,270 亿美元,谷歌云约 4,676 亿美元,AWS 约 3,640 亿美元。
订单结构同样值得关注。甲骨文披露,大量 RPO 增量来自大型 AI 合同,其中客户“预付 GPU 款”或“自带 GPU”的承诺已达 750 亿美元。这一安排使客户分担了部分数据中心建设的资金压力,在一定程度上减轻了甲骨文自身的资本开支负担。据 SEC 10-Q 文件,公司预计约 50% 的 RPO 将在 36 个月内转化为收入,较一年前的 35% 明显提升,订单转化效率正在改善。
但 RPO 并不等同于已实现收入。公司明确提示,仅有约 12% 将在未来 12 个月内确认收入,另有 34% 落在第 13 至 36 个月区间,这意味着大额订单的回报周期较长。
AI 基建豪赌带来了哪些财务压力?
甲骨文的 AI 基础设施扩张战略是一把双刃剑。2026 财年,公司资本支出达 557 亿美元,远超此前指引的 500 亿美元,较上一年的 212 亿美元大幅攀升。同期自由现金流为负 237 亿美元,公司通过债务与股权融资筹集约 480 亿美元,并预计 2027 财年再融资约 400 亿美元。
标普全球评级已将甲骨文的信用评级下调至 BBB-,仅比垃圾级高出一档,理由是公司对少数大型客户的依赖度较高,且 AI 数据中心业务的盈利路径尚不明朗。截至 2027 财年第一季度,资本支出达 285 亿美元,自由现金流为负 50 亿美元。
为缓解资金压力,甲骨文采取了多项措施。公司已完成 200 亿美元股票发行,作为总额 500 亿美元融资计划的一部分。同时启动大规模裁员,2026 财年员工总数较上年减少约 2.1 万人,降幅约 13%,以压缩人力成本为 AI 基础设施扩张腾挪资金空间。
与 OpenAI 的合作关系存在什么变数?
甲骨文与 OpenAI 签署的价值 3,000 亿美元、为期五年的算力供应合同,是公司 AI 转型战略的核心支柱。为履行该合约,甲骨文正在得克萨斯州阿比林等地建设大型数据中心园区。截至 2027 财年第一季度,阿比林园区 8 栋建筑中已有 6 栋交付客户,代表 618 兆瓦容量和 75% 的计划产能,验收时间已压缩至 24 小时。
公司联席首席执行官克莱·马古伊尔克在业绩会上表示,当季新上线 850 兆瓦数据中心容量,并已交付超过 30 万块 GPU,GPU 利用率维持在 97.9% 的高位。此外,公司本季度新签 300 亿美元 AI 云合同,且不需要额外动用甲骨文自有资本。
然而,市场对客户集中度的担忧不容忽视。据分析,超过 50% 的 RPO 来自 OpenAI。部分分析师指出,甲骨文并未充分披露与 OpenAI 合作关系的合同条款细节,且多个大型数据中心项目因许可审批延误和当地社区反对而遭遇挫折。一旦核心客户出现需求调整,高杠杆运营模式将面临较大压力。
市场对甲骨文的估值分歧如何理解?
当前华尔街对甲骨文的态度呈现明显的多空分化。覆盖该股的 43 位分析师中,平均评级为“买入”,12 个月平均目标价为 237.97 美元。TipRanks 数据显示,33 位分析师中有 27 位建议买入,5 位持有,仅 1 位建议卖出,平均目标价 245.39 美元。
看多方的核心逻辑在于增速优势:OCI 营收增速已跑赢微软 Azure,且 Oracle Multicloud AI Database 的高速增长表明公司正在将传统数据库客户黏性转化为 AI 云生态竞争优势。CFO 给出的稳态项目级 ROIC 为“高二十区间”,若这一目标兑现,杠杆驱动的扩张将产生可观回报。
看空方则聚焦于财务结构的脆弱性。摩根士丹利维持“中性”评级,指出 OCI 业绩达标但毛利率面临结构性压力,这成为估值提升的制约因素。RBC Capital 同样维持“持有”评级,目标价 190 美元,相对当前股价隐含约 33% 的上行空间,但低于市场平均预期。
从估值角度看,甲骨文当前市盈率约 21.54 倍,远期市盈率约 16.13 倍,市值约 4,154 亿美元。在 AI 基础设施板块中,这一估值既反映了市场对增长前景的认可,也包含了对财务风险的折价。
FAQ
问:甲骨文(ORCL)当前股价是多少?
答:截至 2026 年 10 月 13 日收盘,甲骨文股价为 143.29 美元,当日上涨 4.28%,成交量显著放大。
问:甲骨文云基础设施业务增长有多快?
答:2027 财年第一季度,甲骨文云基础设施(IaaS)营收达 74 亿美元,同比增长 121%。2026 财年全年 OCI 营收 181 亿美元,同比增长 77%。
问:甲骨文的 RPO 是什么?为什么重要?
答:RPO(剩余履约义务)代表公司已签约但尚未确认为收入的合同金额。甲骨文当前 RPO 达 6,640 亿美元,反映了未来数年内相对确定的收入可见度。
问:甲骨文面临的主要风险有哪些?
答:主要风险包括自由现金流为负、信用评级下调带来的借贷成本上升、对 OpenAI 等少数大客户的依赖、数据中心建设的审批与电力供应瓶颈,以及 AI 算力需求不及预期可能导致的高杠杆反噬。
问:分析师对甲骨文的目标价是多少?
答:根据 43 位分析师的综合评估,甲骨文 12 个月平均目标价约为 237.97 美元,较当前股价隐含约 66% 的上行空间。
相关快讯