


黄仁勋辞职后英伟达 4 万亿美元市值还稳吗?事件市场如何定价?
关键要点
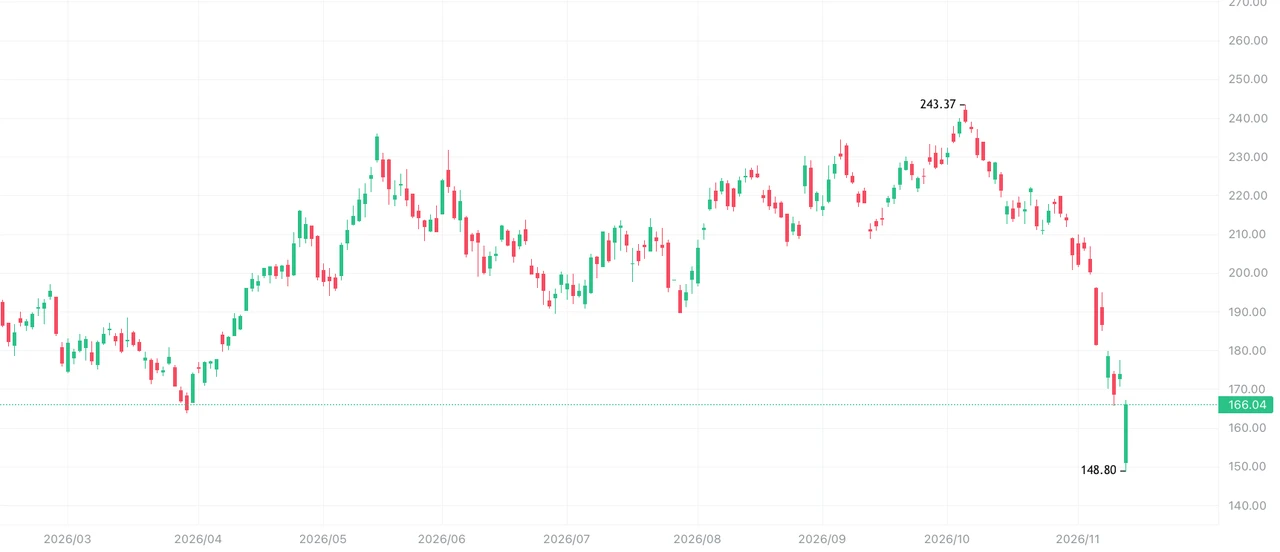
- NVIDIA联合创始人黄仁勋于11月12日辞去总裁、首席执行官及董事会成员职务,触发股价单日下跌4.34%至166.19美元。
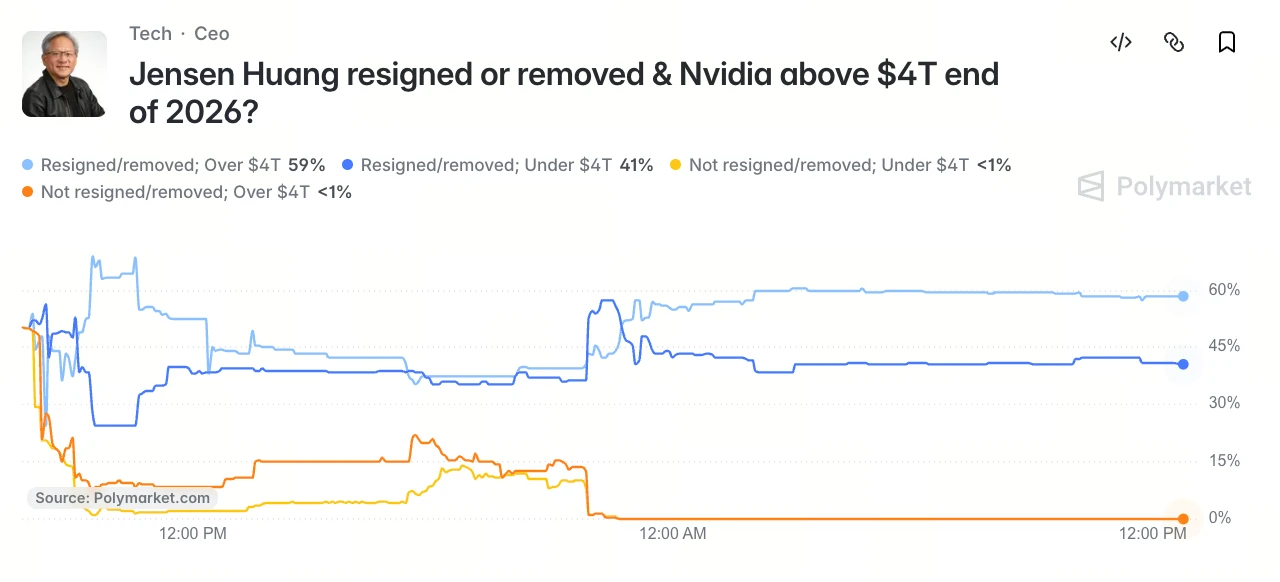
- Gate事件市场对NVIDIA年底市值超4万亿美元概率定价为59%,反映治理变量与基本面变量正在重新定价。
- NVIDIA 2026财年数据中心收入达1,937亿美元贡献总营收近九成,11月18日FY2027Q3财报将成为验证战略连续性与基本面的关键节点。
北京时间 11 月 12 日晚,NVIDIA 发布公告,联合创始人黄仁勋辞去总裁、首席执行官及董事会成员职务,立即生效;执行副总裁兼首席财务官科莱特·克雷斯出任临时 CEO,同时继续兼任 CFO,董事会任命哈维·琼斯为首任董事会主席,并启动正式继任者遴选。消息落地后,NVIDIA 美股经历剧烈震荡:据 Gate 股票行情数据显示,11 月 12 日,NVIDIA 股价收跌 4.34%,报 166.19 美元,单日市值缩水约 1,820 亿美元,收盘市值降至约 4.01 万亿美元。盘中股价一度下探至 148.80 美元,市值短暂跌破 4 万亿美元关口,随后在低位买盘推动下收窄跌幅。
在这一时间节点上,Gate 事件市场对 NVIDIA 年底市值超过 4 万亿美元给出 59% 的概率,低于 4 万亿美元的概率为 41%。59% 的读数所刻画的,是一个公司治理变量与基本面变量正在重新定价的窗口期,而不是一个已经固化的结论。
来源:Gate 股票行情数据
管理层换帅的核心不确定性:不在运营中断,而在战略连续性的定价
黄仁勋辞职的特殊性在于,他长期同时承担战略制定者、技术路线决策者与资本市场叙事核心三重角色。克雷斯作为临时 CEO 的优势同样明确:她在 NVIDIA 担任 CFO 已超过十年,经历了公司从游戏芯片企业向 AI 计算平台转型的全过程,对资本配置、投资者关系与财务结构的熟悉程度在现有高管团队中处于前列。董事会主席琼斯在公告中表示,董事会对克雷斯及现有管理团队“充满信心”,预计公司运营、客户承诺及产品发展计划不会因此中断。
因此,短期运营断裂的概率相对有限。真正需要定价的是另一层问题:当一家公司的估值中包含显著的“创始人溢价”时,治理结构的变化本身就会触发估值框架的调整。花旗在 11 月 12 日的研报中将 NVIDIA 目标价从 285 美元下调至 225 美元,降幅约 21%,但仍维持“买入”评级,其逻辑指向并非 AI 芯片需求恶化,而是黄仁勋去留带来的治理折价。Bernstein 同日将目标价从 400 美元下调至 200 美元,评级降至“与大盘持平”。这些调整的共同指向是:AI 业务的基本面假设未被推翻,但“谁来持续做出下一轮技术路线判断”这一变量被重新计入了价格。
正式继任者的遴选结果,将是这一折价能否收敛的首要变量。内部继任有利于技术路线与客户关系的延续性,外部继任则可能引入新的战略优先级,但两者都不可避免地带来一段战略信号不清晰的过渡期。
AI 芯片与数据中心:4 万亿美元目标的基本面底盘是否仍然成立
NVIDIA 市值能否重新站稳 4 万亿美元,最终取决于数据中心业务的增长斜率是否足以对冲治理变量的扰动。2026 财年第四季度,数据中心业务收入达到创纪录的 623 亿美元,同比增长 75%,全年数据中心收入 1,937 亿美元,贡献公司总营收的近九成。这一体量的业务已不是单一 GPU 产品线所能概括:从 B200 单卡向 GB200 NVL72 机架级系统的迁移,将产品平均售价从约 4 万美元推升至 200 万至 300 万美元区间,同时通过网络业务(2026 财年突破 310 亿美元)将超大规模客户更深地嵌入 NVLink 与 Spectrum-X 生态之中。
需求侧的条件同样未出现方向性恶化。TrendForce 集邦咨询预计,2026 年八大主要云服务商合计资本支出将超过 7,100 亿美元,年增长率约 61%,其中 GPU 采购与 ASIC 基础设施并行推进。这意味着 NVIDIA 面临的核心问题不是“AI 资本开支是否还在增长”,而是在云厂商资本开支结构逐渐多元化(自研 ASIC 占比上升)的背景下,NVIDIA 能够保留多少份额与定价权。黄仁勋辞职不会改变这一结构性趋势的方向,但可能影响市场对 NVIDIA 在下一轮架构切换(Blackwell 向 Rubin 过渡)中执行节奏的信心。
11 月 17 日财报:治理变量与基本面变量的第一次正面对撞
定于北京时间 11 月 18 日凌晨发布的 FY2027 第三季度财报,是黄仁勋辞职后 NVIDIA 管理层首次以完整财务数据回应市场关切的场合。这份财报的意义不在于单季营收是否继续超预期,而在于它能否提供足够清晰的指引,使市场将“治理折价”与“基本面折价”区分开来。
需要关注的变量集中在三个层面。收入结构上,数据中心收入能否在 623 亿美元的单季基数上维持环比增长,将直接检验 AI 算力需求的持续性。毛利率上,GB200 机架级系统放量带来的产品组合变化,以及供应链成本端的约束,决定了高估值所依赖的盈利质量是否稳固。指引层面,下一季度营收指引与 Rubin 平台的量产时间表,是临时管理层向市场传递“战略连续性”的最直接载体。如果财报能够在数据中心收入与指引两个维度同时给出可验证的积极信号,治理变量对估值的压制存在收敛空间;反之,若指引措辞趋于保守,市场可能将管理层过渡期解读为战略节奏放缓的信号,届时 4 万亿美元市值目标的兑现时点将被进一步推后。
59% 与 41% 之间:事件市场概率的合理读法
Gate 事件市场给出的 59% 对 41%,应当被理解为当前信息集下市场参与者对年底市值落点的加权判断,而非对财报结果或治理走向的预判。这一概率的形成背景是:NVIDIA 市值在辞职消息后已经历了一轮从 4.01 万亿美元向 3.94 万亿美元的回落,4 万亿美元从一个“已实现的事实”变成了一个“需要重新证明的水平”。59% 的看涨一侧暂时占优,反映的是部分资金仍然将 AI 数据中心需求的可见性置于治理不确定性之上;41% 的看跌一侧,则对应着对过渡期战略信号不清晰、以及云厂商资本开支结构变化可能压缩 NVIDIA 份额的定价。
来源:Gate 事件市场
将 59% 直接读作“突破 4 万亿美元确定性较高”,在方法论上是不成立的。事件市场的概率会随财报发布、继任者遴选进展以及云厂商资本开支指引的更新而持续调整,它刻画的是此刻的预期分布,而非终局结果。
FAQ
黄仁勋辞职后,NVIDIA 的日常运营会立即中断吗?
短期运营中断的概率较低。克雷斯已出任临时 CEO 并继续兼任 CFO,董事会主席琼斯公开表示对公司运营与产品计划有信心。真正的不确定性集中在战略连续性层面,而非日常执行层面。
59% 的预测概率是否意味着 NVIDIA 年底突破 4 万亿美元“大概率会发生”?
59% 反映的是当前事件市场中看涨一侧暂时占优,不代表确定性结论。该概率会随财报、继任者进展和云厂商资本开支信号持续变化,应作为预期分布的读数,而非结果预判。
11 月 17 日财报最需要关注什么?
核心是数据中心收入的环比走势、毛利率在 GB200 放量下的稳定性,以及下一季度营收指引。指引的措辞比单季营收是否超预期更能传递临时管理层的战略连续性信号。
云厂商资本开支仍在增长,为什么 NVIDIA 的估值还会承压?
资本开支总量增长与 NVIDIA 份额结构是两个变量。自研 ASIC 占比上升可能压缩 GPU 采购的相对份额,而治理折价则在短期内叠加了这一结构性问题,两者共同作用于估值。
相关快讯
黄仁勋确认离任:NVDA 跌破 150 美元后 V 反,NVDA 的“情绪底”能支撑多久?
Nscale 首次公开募股招股说明书显示第三季度亏损 16.9 亿美元,营收 3.075 亿美元
美股市场新闻:BofA 上调目标价,AMD 大涨 5.9%
GTA VI 发售倒计时 7 天:82 亿美元指引下,TTWO 还有上涨空间吗?
英伟达股价反弹3%,董事会调查进一步深入,国会向首席执行官施压
