


苹果市值重回全球第一:AI 资本开支担忧为何凸显其相对韧性?
关键要点
- 苹果以5.03万亿美元市值反超英伟达,重夺全球第一,源于英伟达跌幅更大时的资金轮动。
- 苹果最近四个季度资本开支约100亿美元,仅为微软和Alphabet的1/11,展现资本开支纪律优势。
- 苹果过去四个季度自由现金流约1,367亿美元,超过微软和Alphabet之和,降低债务融资依赖。
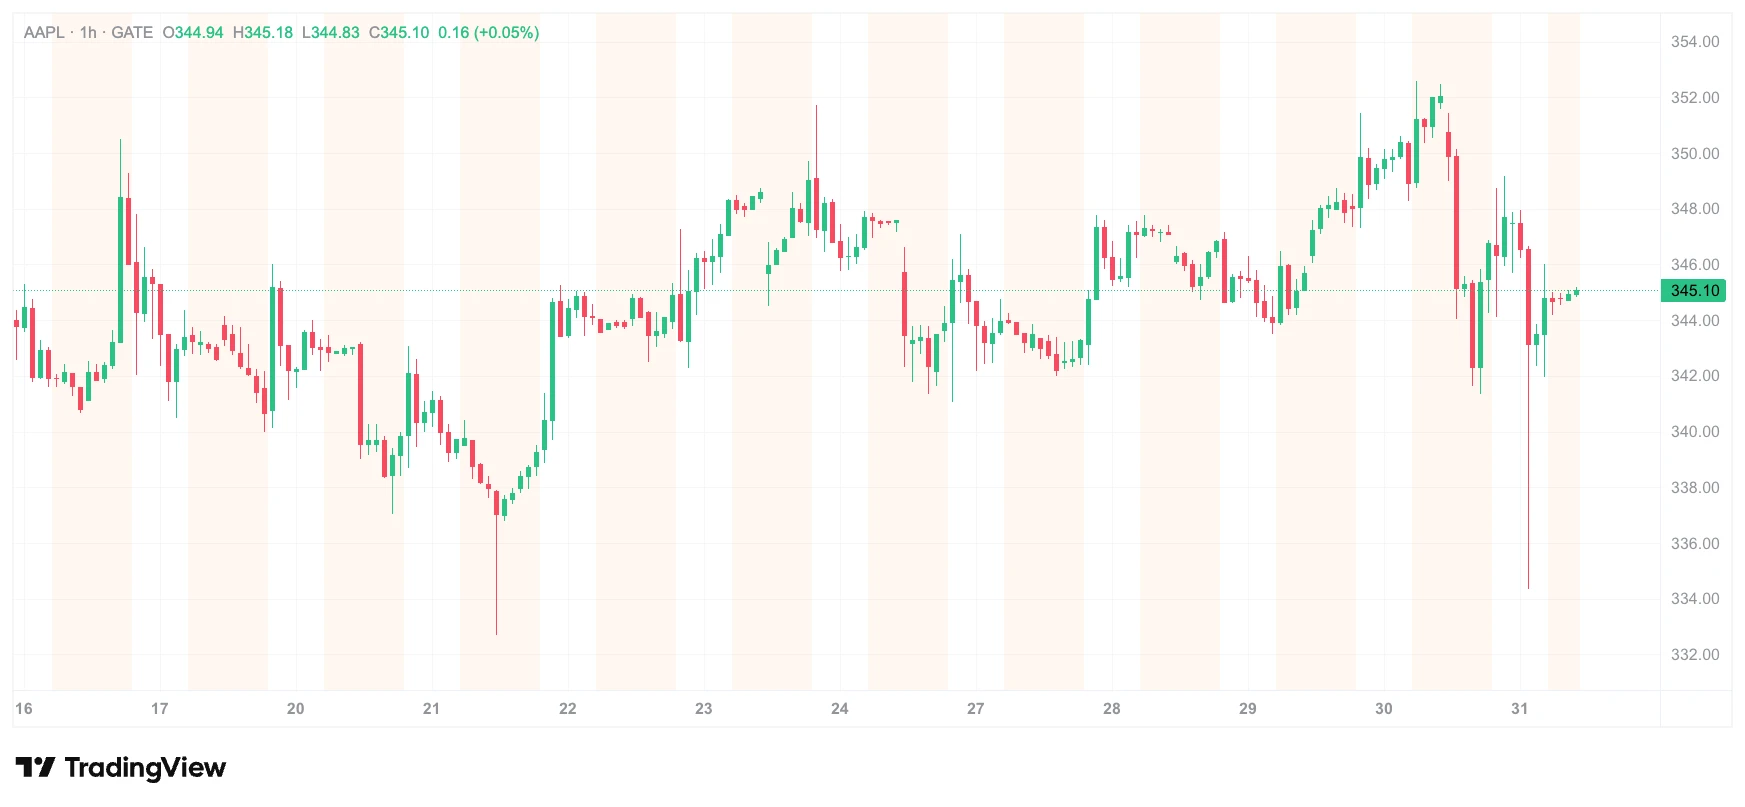
来源:Gate 股票行情数据
苹果并没有“涨上去”,它是在英伟达和更广泛科技板块的下跌中“少跌了”。真正驱动资金从 AI 算力叙事向苹果轮动的,不是苹果在 AI 上取得了突破,而是市场对 AI 资本开支回报的耐心正在被重新定价。理解这一点,是理解苹果“相对韧性”的起点,也是识别其边界的起点。
资本开支纪律:苹果的“少花钱”如何变成一种溢价
AI 资本开支担忧的直接触发点,来自 2026 年 10 月密集披露的科技巨头财报。英特尔、亚马逊的业绩指引加剧了市场对 AI 基础设施投入产出效率的疑虑,Alphabet 和 Meta 此前也已遭遇抛售。更具体的数据是:2026 年亚马逊预计资本开支约 2,200 亿美元,Alphabet 预计 1,950 亿至 2,050 亿美元,Meta 预计 1,350 亿至 1,450 亿美元,微软略微下调至 1,700 亿美元。四家合计规模逼近 7,500 亿美元量级,较 2024 年的 2,450 亿美元高出约 165%。
苹果处在完全不同的坐标上。最近四个已报告季度,苹果资本开支约 100 亿美元,同期微软约 1,159 亿美元、Alphabet 约 1,324 亿美元,均是苹果的 11 倍以上。苹果的资本开支在五年间几乎没有实质跃升:从 2021 财年的 111 亿美元到 2025 财年的 127 亿美元,变化幅度远小于任何一家超大规模云厂商。
这种“克制”在 AI 叙事顺风时曾被解读为落后。但当投资者开始追问“每 1 美元资本开支能换回多少收入”时,资本开支纪律本身就从劣势变成了防御性资产。苹果没有把利润锁死在 GPU 集群和尚未产生匹配回报的数据中心里,这使它在科技股调整中天然具备更低的“预期重置风险”。
现金流质量:利润的“现金含量”差异比利润本身更重要
资本开支纪律的直接会计后果,是自由现金流的成色差异。苹果过去四个已报告季度累计自由现金流约 1,367 亿美元,而同期微软约 639 亿美元、Alphabet 约 508 亿美元,两家之和仍比苹果低约 220 亿美元。市场预计苹果截至 2026 年 9 月 30 日的财年自由现金流将同比增长 38%,达到约 1,420 亿美元。
对比之下,2026 年第三季度亚马逊、Alphabet 和 Meta 的单季自由现金流均为负值,分别净流出约 335 亿美元、91 亿美元和 21 亿美元。这一分化的意义不在于“谁的利润更高”,而在于当 AI 投资进入回报检验阶段时,现金流的正负决定了企业是否需要转向债券市场融资,以及融资成本上升会以多快的速度侵蚀每股收益。
苹果的经营现金流对自由现金流的转化率约为 90%,意味着其报告利润中更高比例能够转化为可支配现金。在利率不再为零、投资者对“用债务为算力扩张融资”越来越敏感的环境里,现金流的可验证性本身就是一种定价因子。苹果的相对韧性,在这一层上不是叙事,而是资产负债表上的结构差异。
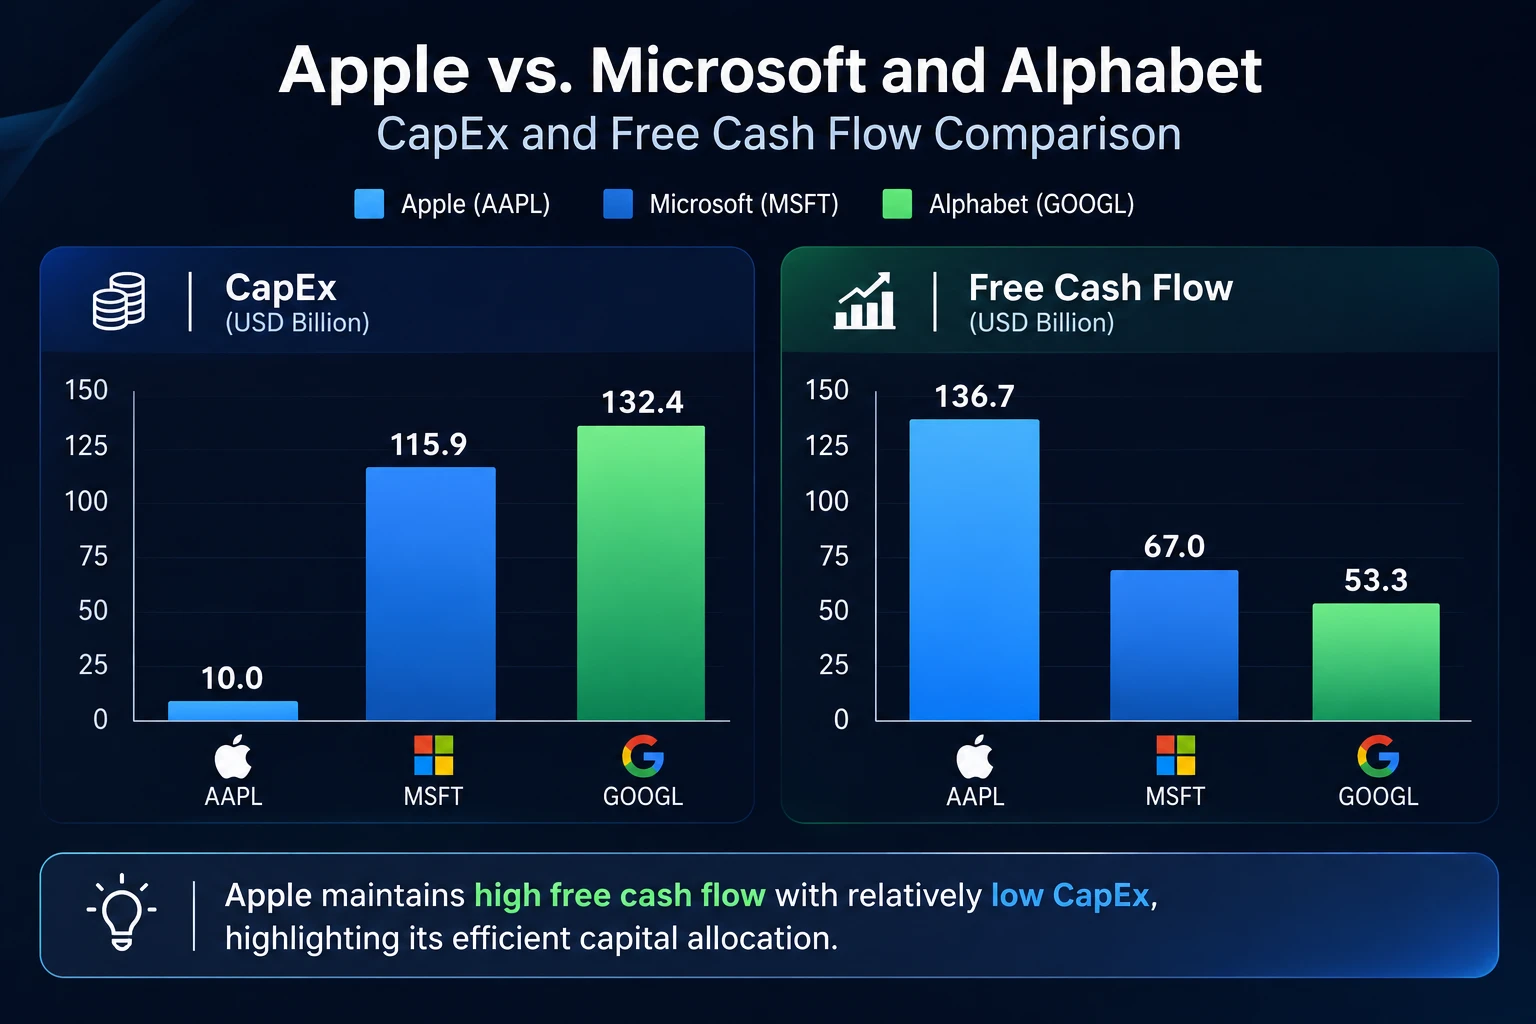
苹果与微软、Alphabet 的资本开支和自由现金流对比
AI 策略差异:端侧嵌入与“不训练前沿模型”的取舍
苹果在 AI 上的资本开支之所以能维持在低位,根源在于策略选择:它没有参与前沿大模型的训练军备竞赛,而是把 AI 功能嵌入既有硬件生态,并借助外部模型完成能力补充。苹果新一代基础模型与谷歌 Gemini 合作,国行版功能接入阿里千问;苹果自身更多聚焦于端侧算力、系统集成和订阅服务升级。
这套策略的经济含义是:苹果不需要为“拥有最强模型”支付资本开支溢价,但它仍然可以把 AI 能力交付到超过 25 亿台活跃设备上。对投资者而言,这降低了“AI 投入无法直接货币化”的敞口——苹果从未对 AI 功能单独收费,如果它像超大规模云厂商一样投入千亿美元级资本开支,回报核算将变得极其困难。
但这一策略并非没有代价。当 AI 竞争重心从模型层向代理框架和生态编排层迁移时,苹果对第三方模型的依赖、在代理层构建上的相对缺席,可能构成下半场的结构性挑战。苹果的相对韧性建立在一个隐含前提上:端侧设备作为 AI 分发渠道的价值,不会因为模型层的快速迭代而被系统性削弱。这个前提目前尚未被证伪,但也远未被充分验证。
韧性的边界:37 倍市盈率与“安全溢价”的脆弱性
市值第一并不自动等于估值安全。截至 10 月 30 日收盘,苹果市盈率(TTM)约 39.51 倍,前瞻市盈率约 36 至 37 倍,显著高于其历史均值约 24.3 倍,处于十年估值区间的上沿。分析师平均目标价约 327.42 美元,低于 344.63 美元的现价;尽管 Melius 等机构给出 370 美元目标价并维持买入评级,但卖方共识与市场价格之间的倒挂本身说明,苹果当前的定价已经计入了相当程度的“安全溢价”。
这种安全溢价的脆弱性来自两个方向。其一,如果 AI 板块重新走强,资金可能迅速从“低资本开支防御”回流向算力受益标的,苹果的相对优势会被压缩。其二,苹果自身的基本面预期并不低:市场对截至 9 月季度的营收共识约 1,134 亿美元,同比增长约 10.7%,毛利率共识 47.5%,iPhone 收入预期约 565 亿美元。在 36 倍前瞻市盈率上,一个“仅仅符合预期”的季度已经不足以提供额外安全垫;过去一个月出现四次每股收益下修、仅一次上修,进一步收窄了容错空间。
此外,台积电产能的地缘集中度以及存储成本上行对毛利率的滞后传导,都属于可验证的、非情绪化的风险来源。它们不会在每一个季度都成为主导变量,但在高估值状态下,任何一项的边际恶化都可能放大股价对“韧性叙事”的修正幅度。
苹果重回全球市值第一,本质上是一次风险偏好的轮动,而非增长叙事的胜利。它的相对韧性有清晰的财务基础:更低的资本开支强度、更高的自由现金流转化率,以及不需要用债务为算力扩张融资的资产负债表结构。在 AI 投资从“军备竞赛”进入“回报检验”的阶段,这些特征被市场重新赋予了溢价。
但“相对韧性”不等于“绝对安全”。37 倍的前瞻市盈率意味着苹果已经被放在一个需要持续交付超预期业绩的位置上,而它的 AI 策略在获得低成本优势的同时,也承担了在代理层竞争中位置后移的风险。对于关注苹果的投资者而言,真正需要跟踪的不是市值排名的每日变化,而是两个更慢的变量:自由现金流的质量能否在 AI 功能渗透中维持,以及端侧分发渠道的价值是否会被模型层的迭代重新定价。市值第一是一张结果快照,韧性的成色则取决于这两条线在未来数个季度里的走向。
FAQ
苹果这次市值反超英伟达,主要原因是什么?
直接原因是英伟达跌幅更大(4.22% 对 1.23%),资金在 AI 资本开支担忧下从算力叙事向低资本开支标的轮动。苹果没有“涨上去”,而是在科技股调整中“少跌了”,属于风险偏好驱动的相对排名变化。
苹果的资本开支比竞争对手低多少?
最近四个已报告季度,苹果资本开支约 100 亿美元,微软约 1,159 亿美元、Alphabet 约 1,324 亿美元,两家均是苹果的 11 倍以上。苹果五年间资本开支从 111 亿美元仅升至 127 亿美元,变化幅度远小于超大规模云厂商。
自由现金流差异对苹果意味着什么?
苹果过去四个季度自由现金流约 1,367 亿美元,超过微软和 Alphabet 之和。同期亚马逊、Alphabet、Meta 单季自由现金流为负。在 AI 投资进入回报检验阶段时,正自由现金流降低了苹果对债务融资的依赖,构成可验证的防御性。
苹果当前最大的估值风险是什么?
前瞻市盈率约 36 至 37 倍,处于十年高位,而分析师平均目标价约 327 美元,低于现价。高估值意味着“符合预期”的季度已不足以提供安全垫,若 AI 板块反弹或苹果自身指引不及预期,安全溢价可能快速收窄。
相关快讯

