


MSTR 为什么暴涨 17%?Strategy 持仓从巨亏到浮盈,杠杆飞轮如何放大收益?
关键要点
- MicroStrategy 股票账户于 2026 年 9 月 4 日上涨 17.56%,因比特币回升至 82,000 美元上方。
- MSTR 持有 845,050 BTC,累计成本为 63.73 十亿美元,浮动收益为 4.7 十亿美元。
- 首席执行官 Phong Le 确认,净杠杆率已降至 0%,并于 2026 年 8 月 31 日建立了 70 十亿美元的现金缓冲。
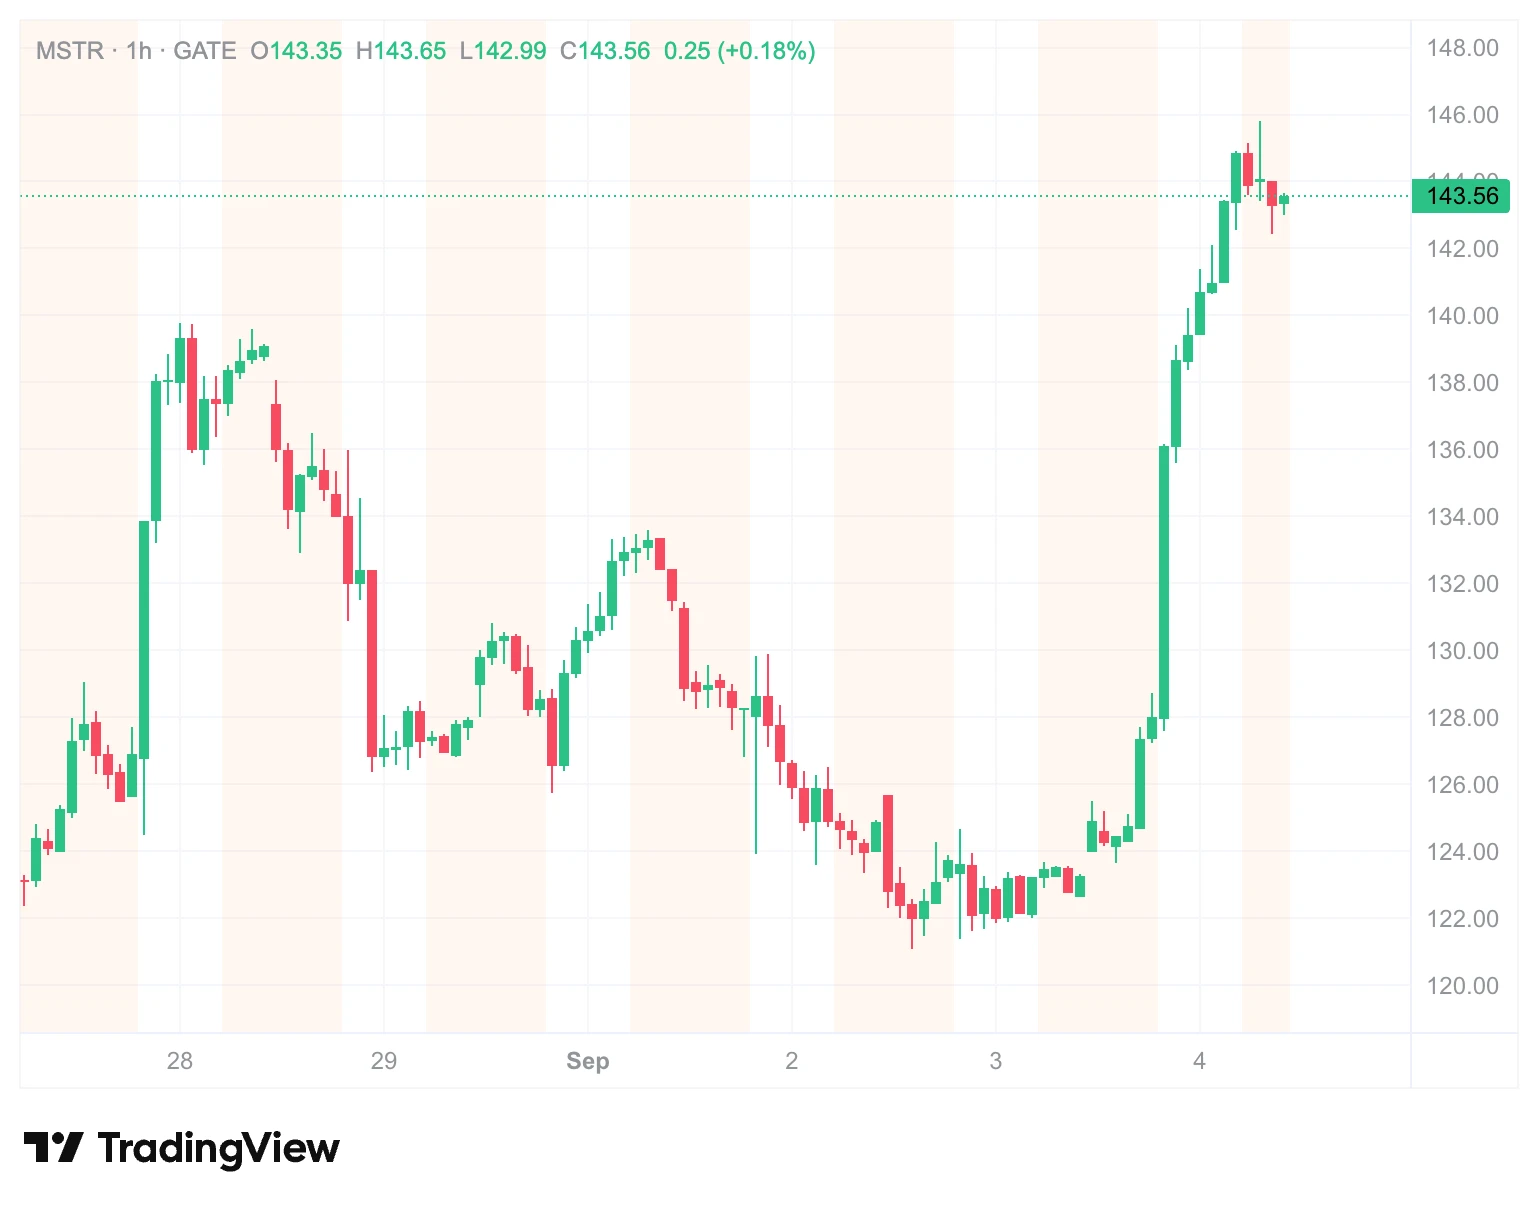
2026 年 9 月 4 日,据 Gate 行情数据显示,比特币(BTC)重返 82,000 美元上方,最高触及 82,278 美元。作为全球最大企业比特币持有者,Strategy(原 MicroStrategy)股价同步飙升——截至当日收盘,MSTR 报 144.82 美元,单日涨幅 17.56%。自 8 月中旬低点 92.52 美元以来,MSTR 在约三周内累计反弹超 56%。
MSTR 走势与 BTC 高度相关,但幅度往往远超 BTC。当 BTC 上涨,MSTR 涨得更多;下跌时,MSTR 跌得更深。这种“不对称放大”由杠杆、溢价和资本结构共同驱动。
Strategy 的比特币持仓如何从巨亏逆转至浮盈
截至 2026 年 9 月 4 日,Strategy 持有 845,050 枚 BTC,累计购入成本约 637.3 亿美元,平均成本约 75,385 美元。按 81,000 美元市价计,持仓市值约 652 亿美元,浮盈约 47 亿美元。
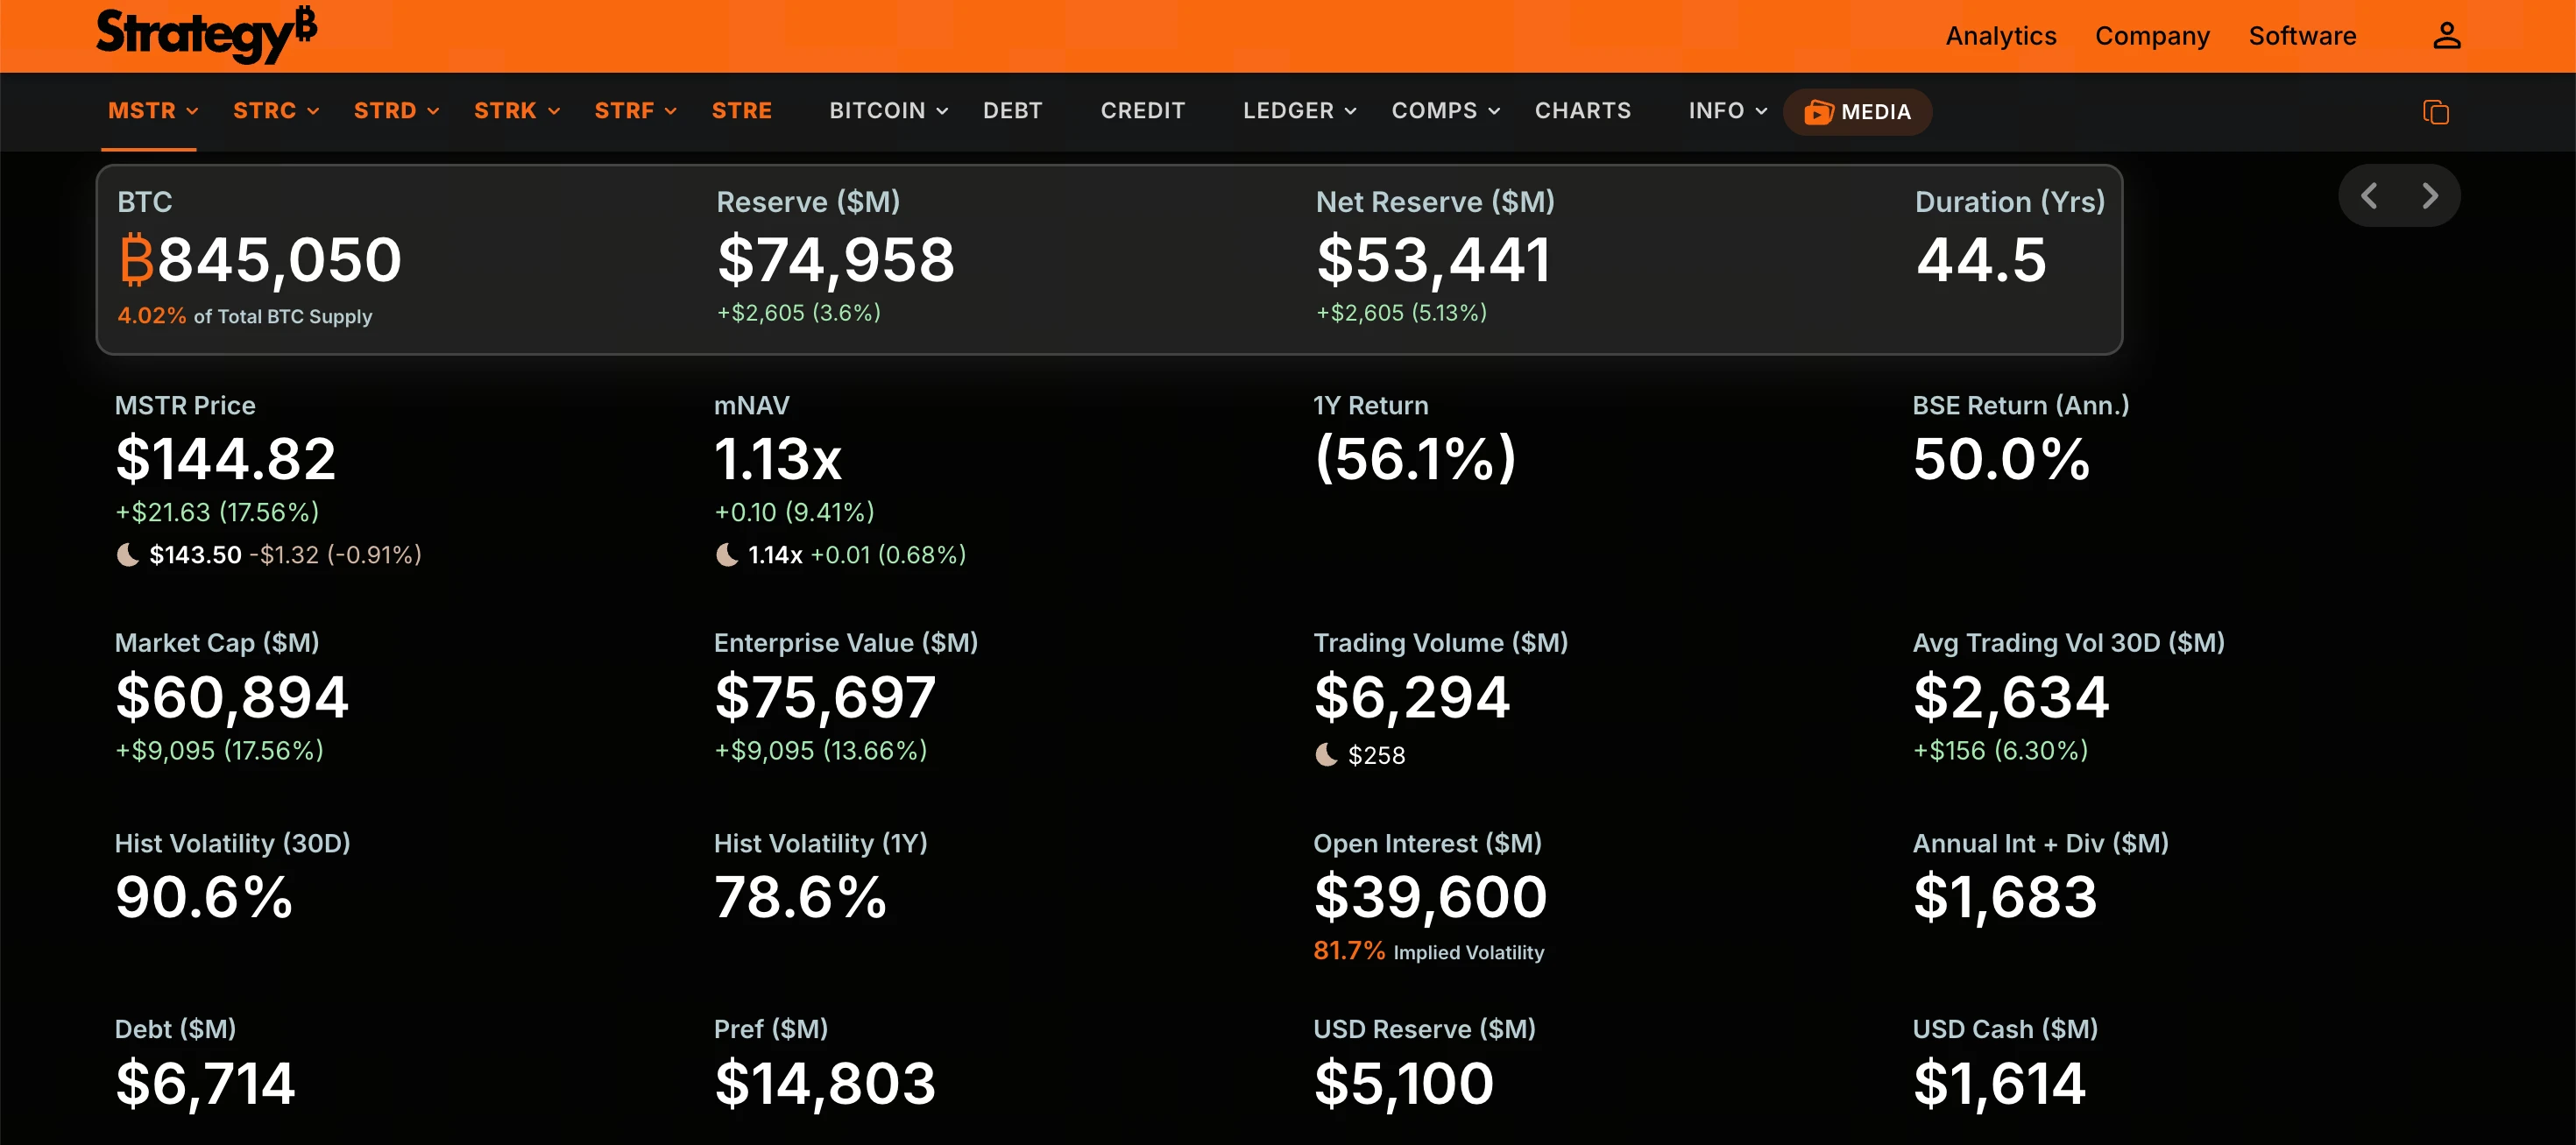
2026 年 7 月,BTC 跌至 65,000 美元下方时,账面浮亏一度接近 99 亿美元。8 月下旬反弹至 77,000 美元以上,重回盈亏平衡。9 月初突破 81,000 美元,浮盈扩大至约 47 亿美元。从浮亏 100 亿到浮盈 47 亿,账面波动超 140 亿美元,直接传导至股价——浮亏时 MSTR 跌破 100 美元,浮盈后 9 月 4 日单日暴涨超 17%。
MSTR 的涨幅为何总是高于 BTC 的涨幅
核心原因在于结构性杠杆。购买 MSTR 股票等于获得一个带杠杆的比特币敞口。
杠杆来自两层。资产端:Strategy 资产主要由 BTC 构成,BTC 每涨 1%,总资产增长约 6.5 亿美元。估值端:MSTR 股价相对于每股 BTC 净值的溢价倍数(mNAV)随市场情绪变化。BTC 上涨时,两层杠杆同时放大:资产升值,同时市场愿意支付的溢价扩大。这种“双重放大”使 MSTR 涨幅可达 BTC 的两倍甚至更高。8 月 19 日至 20 日,BTC 从 70,000 美元反弹至 72,000 美元,MSTR 两日累计涨约 20%。9 月 4 日 BTC 重返 82,000 美元,MSTR 单日涨 17.56%,再次印证。
溢价与折价如何影响 MSTR 的上涨弹性
mNAV(市值与净资产价值之比)是理解 MSTR 价格行为的关键。牛市时 mNAV 通常显著高于 1 倍,2024 年高峰期曾超 2 倍,反映市场对 Strategy 持续增持能力的预期。
但 mNAV 是双刃剑。BTC 下跌时溢价迅速收缩甚至转为折价。2026 年 8 月 27 日,稀释后 mNAV 一度压缩至 0.74 倍。折价状态下,增发融资成本高于持仓价值,飞轮难以运转。BTC 重回 81,000 美元后,mNAV 开始修复。溢价扩张与资产升值形成正向循环,这是近期 MSTR 涨幅远超 BTC 的核心驱动力。
融资飞轮如何放大 Strategy 的比特币敞口
Strategy 并非简单持有 BTC,其核心在于“无限资金漏洞”资本运作。当 MSTR 相对持仓存在显著溢价(mNAV > 1),可通过增发股票或可转债融资,用低于潜在升值空间的成本购买更多 BTC,扩大资产规模,进一步提升溢价预期,开启新一轮融资。
截至 2026 年 Q2,总负债约 72.4 亿美元,其中可转债约 67.5 亿美元。公司 5 月以 13.8 亿美元现金折价回购 15 亿美元可转债。同时承担多个优先股股息,年合计约 15 亿美元。8 月 31 日,暂停 10 周后重新入场,以均价 80,318 美元增持 4,603 枚 BTC。CEO Phong Le 表示已将净杠杆降至 0%,并建立约 70 亿美元现金缓冲,资本结构更具可持续性。
市场情绪与分析师预期如何影响 MSTR 定价
市场定价还受分析师预期影响。2026 年 9 月 3 日,管理 23 亿美元资产的 Alliance Global Partners 首次给予“买入”评级,目标价 217 美元。S&P Global 调查的 16 位分析师共识为“强烈买入”,平均目标价 224.6 美元。相较 9 月 4 日收盘价 144.82 美元,潜在上涨空间约 55%。
分析师看涨逻辑:BTC 回升至成本线以上,资产负债表压力缓解,融资能力恢复。若 mNAV 从当前折价或平价扩张至历史均值以上,MSTR 估值将获得显著重估。
MSTR 的高波动性既是优势也是风险
杠杆结构在上涨时放大收益,下跌时放大损失。2026 年以来 MSTR 跌幅一度超 38%,而 BTC 同期仅跌约 28%;2025 年高点至 2026 年低点期间,MSTR 最大回撤远超 BTC。
根源在于 mNAV 的顺周期性:BTC 下跌导致底层资产缩水,同时恐慌使溢价收缩甚至折价,两层叠加使跌幅数倍于 BTC。此外,每年约 15 亿美元股息构成现金流压力。2026 年 8 月,公司曾以约 60,000 - 65,000 美元出售约 7,000 枚 BTC 用于支付股息,表明高股息负担下并非全无出售压力。
机构持仓动向为何成为市场的重要信号
Strategy 持有 BTC 占总供应量 4% 以上,是全球最大企业持有者,其决策是市场核心信号。
CEO Phong Le 明确表示“牛市期间无意出售 BTC”,既消除了短期抛售风险,也反映了管理层对牛市的信心。同时,Strategy 的“总储备资本”(BTC 市值加美元资产)截至 9 月 4 日约 723 亿美元,超过除波克夏外所有标普 500 金融服务公司。这一规模效应足以持续吸引市场注意力。
常见问题(FAQ)
Q1:MSTR 和直接买 BTC 有什么区别?
购买 MSTR 获得带杠杆的 BTC 敞口,股价受 BTC 价格和 mNAV 溢价双重驱动,波动性远高于 BTC。
Q2:Strategy 目前持仓和成本?
截至 2026 年 9 月 4 日,持有 845,050 枚 BTC,累计成本约 637.3 亿美元,均价 75,385 美元,按 81,000 美元计浮盈约 47 亿美元。
Q3:mNAV 是什么?
市值与净资产价值之比,衡量 MSTR 相对于持仓 BTC 的溢价/折价。mNAV > 1 时可融资增持,< 1 时机制失效。
Q4:债务和股息压力多大?
Q2 末总负债约 72.4 亿美元,可转债 67.5 亿,年度优先股股息约 15 亿。8 月已将净杠杆降至 0%,并建立约 70 亿现金缓冲。
Q5:分析师评级和目标价?
S&P Global 16 位分析师共识“强烈买入”,平均目标价 224.6 美元;Alliance Global Partners 给予“买入”评级,目标价 217 美元。
Q6:主要风险?
BTC 下跌导致持仓减值、mNAV 收缩或折价、股息支付压力、股权稀释。高杠杆结构在熊市中显著放大损失。
比特币在日元走强和美国收益率下降的推动下回升至 8 万美元以上
美联储释放维持利率不变的信号,加密货币相关股票飙升,比特币触及81,400美元
Strategy首席执行官为以6.2万美元卖出比特币、以8万美元买入比特币的做法辩护
SCRT 代币在 30 分钟内上涨 9.13%,至 0.007478 美元
Strategy买入价值1.518亿美元的STRC股票,以支撑其永续优先股价格。

