


Meta Q3 2026 财报:营收同比增长 26% 至 646 亿美元,盘后股价上涨意味着什么?
关键要点
- Meta第三季度广告收入630.61亿美元同比增长26%,展示量增长10%、单价上涨14%反映AI驱动转化率提升。
- Meta自由现金流首次转负至-21.2亿美元,资本开支349.1亿美元超过经营现金流327.9亿美元,AI基础设施投入加速。
- Meta盘后股价涨2.05%至711.80美元,市场为AI广告变现证据定价但对现金流拐点能见度不足。
2026 年 10 月 21 日美股盘后,Meta Platforms(NASDAQ: META)发布 2026 年第三季度财报。表面看,这份财报存在明显矛盾:营收 646.01 亿美元,同比增长 26%,高于市场约 633 亿美元的共识;但 GAAP 口径下运营利润同比下降 37% 至 129.9 亿美元,运营利润率从 40% 压缩至 20%。矛盾的核心是一笔 98.9 亿美元的一次性法律和解费用。剔除该项后,运营利润实际同比增长约 11%,稀释每股收益从报表端的 3.83 美元回升至约 7.40 美元。
据 Gate 股票行情数据显示,盘后股价从收盘 697.52 美元升至 711.80 美元,上涨 14.28 美元,涨幅 2.05%,对应市值约 1.78 万亿美元,市盈率 26.26 倍。这个涨幅不算大,但方向值得细读:市场没有因为“利润下降 37%”卖出,而是选择对广告收入增速、AI 转化率提升与第四季度指引定价,同时对自由现金流转负与资本开支高位保持审慎。本文围绕三个问题展开:AI 在 Meta 广告系统中贡献了多少可验证增量;自由现金流转负是短期扰动还是结构性拐点;盘后 2.05% 的上涨究竟在为什么定价。
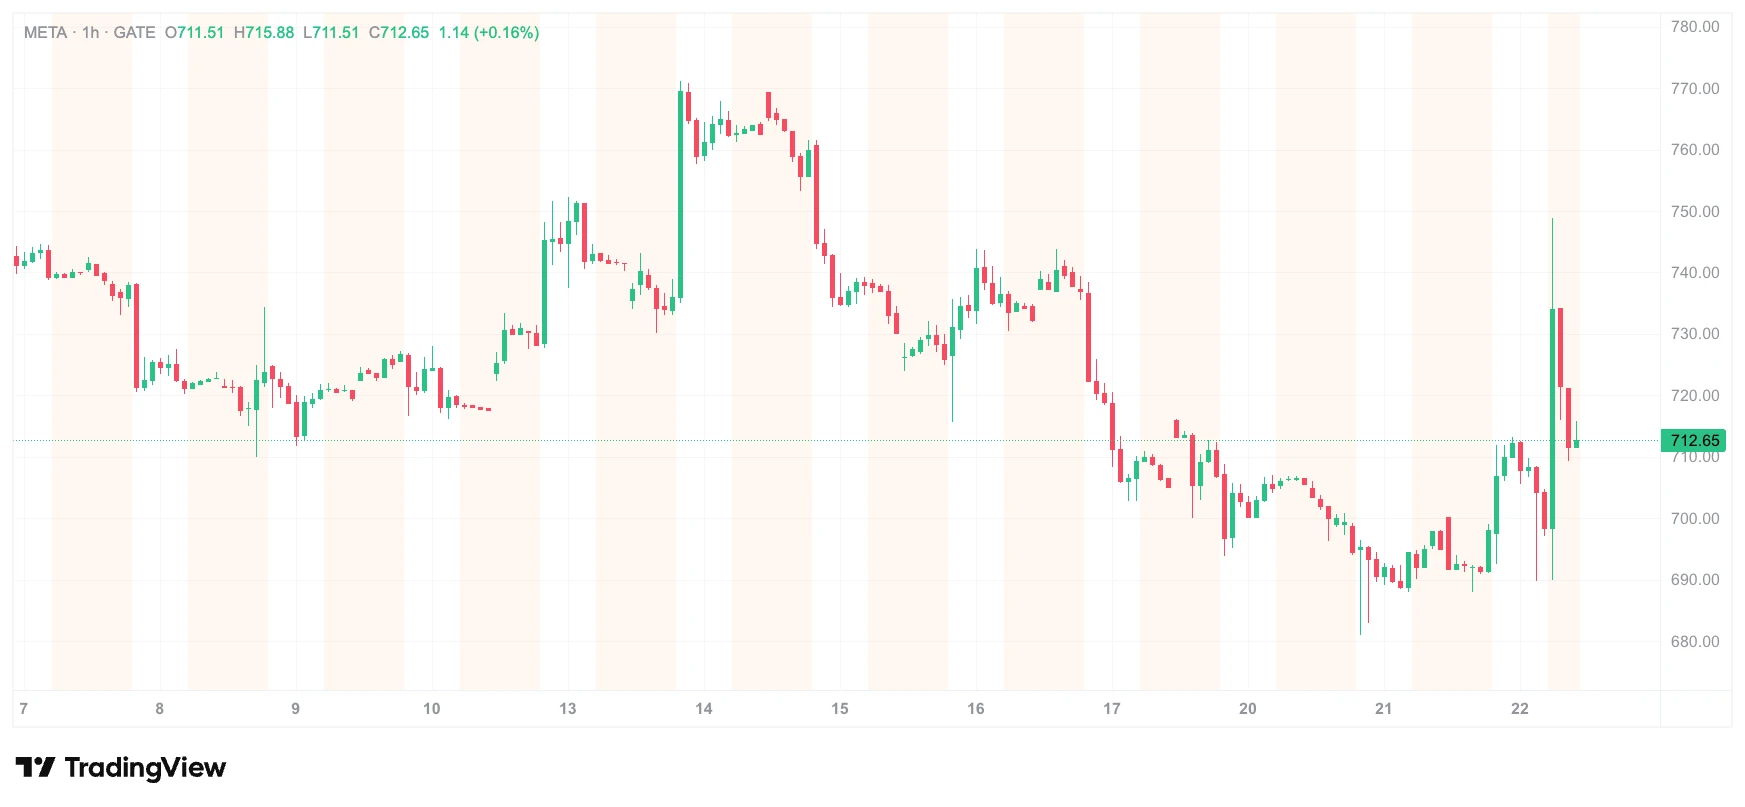
来源:Gate 股票行情数据
营收超预期的质量:广告“量价齐升”与 AI 工具的渗透率证据
拆解 646.01 亿美元营收,应用家族贡献 641.58 亿美元,其中广告收入 630.61 亿美元,同比增长约 26%;Reality Labs 收入 4.43 亿美元,低于上年同期的 4.70 亿美元。广告侧的“量价”结构比单纯总量更有信息量:第三季度广告展示量同比增长 10%,每条广告平均价格同比上涨 14%。展示量增长来自应用家族日活用户达到 36.4 亿(同比 +3%)以及广告加载优化;单价上涨则直接指向广告效率改善。如果转化率没有提升,展示量两位数增长很难同时支撑单价 14% 的涨幅。
AI 的贡献在产品数据中有更具体的锚点。Meta 的 GEM 模型在第三季度将站外转化广告的转化率提升 1.7%,将应用广告的转化率提升 9.6%。这两个数字放在 630 亿美元量级的季度广告收入中,对应的增量收入是结构性的,而非边际性的。更具规模意义的是合作广告:年化收入运行率已超过 150 亿美元,同比增长超过 97%。AI 生成创意工具的采用面也在扩散:第三季度有近 1,000 万广告主至少使用了一种 Meta 的生成式 AI 创意工具。这些指标共同支撑一个判断:Meta 广告收入 26% 的增长中,AI 驱动的转化率与创意效率是“价”的支撑项,而不是叙事溢价。
eMarketer 的预测从侧面验证了这一趋势的行业位置:2026 年 Meta 全球净广告收入预计达到 2,434.6 亿美元,首次超过 Google 的 2,395.4 亿美元,增速 24.1% 对 11.9%。需要说明的是,这是第三方预测数据,不是 Meta 官方财报口径。但它指向的身份切换值得跟踪:Meta 正在从“社交广告平台”转变为“AI 驱动的效果广告基础设施”。这一身份切换对估值框架的含义,比单季利润数字更重要。
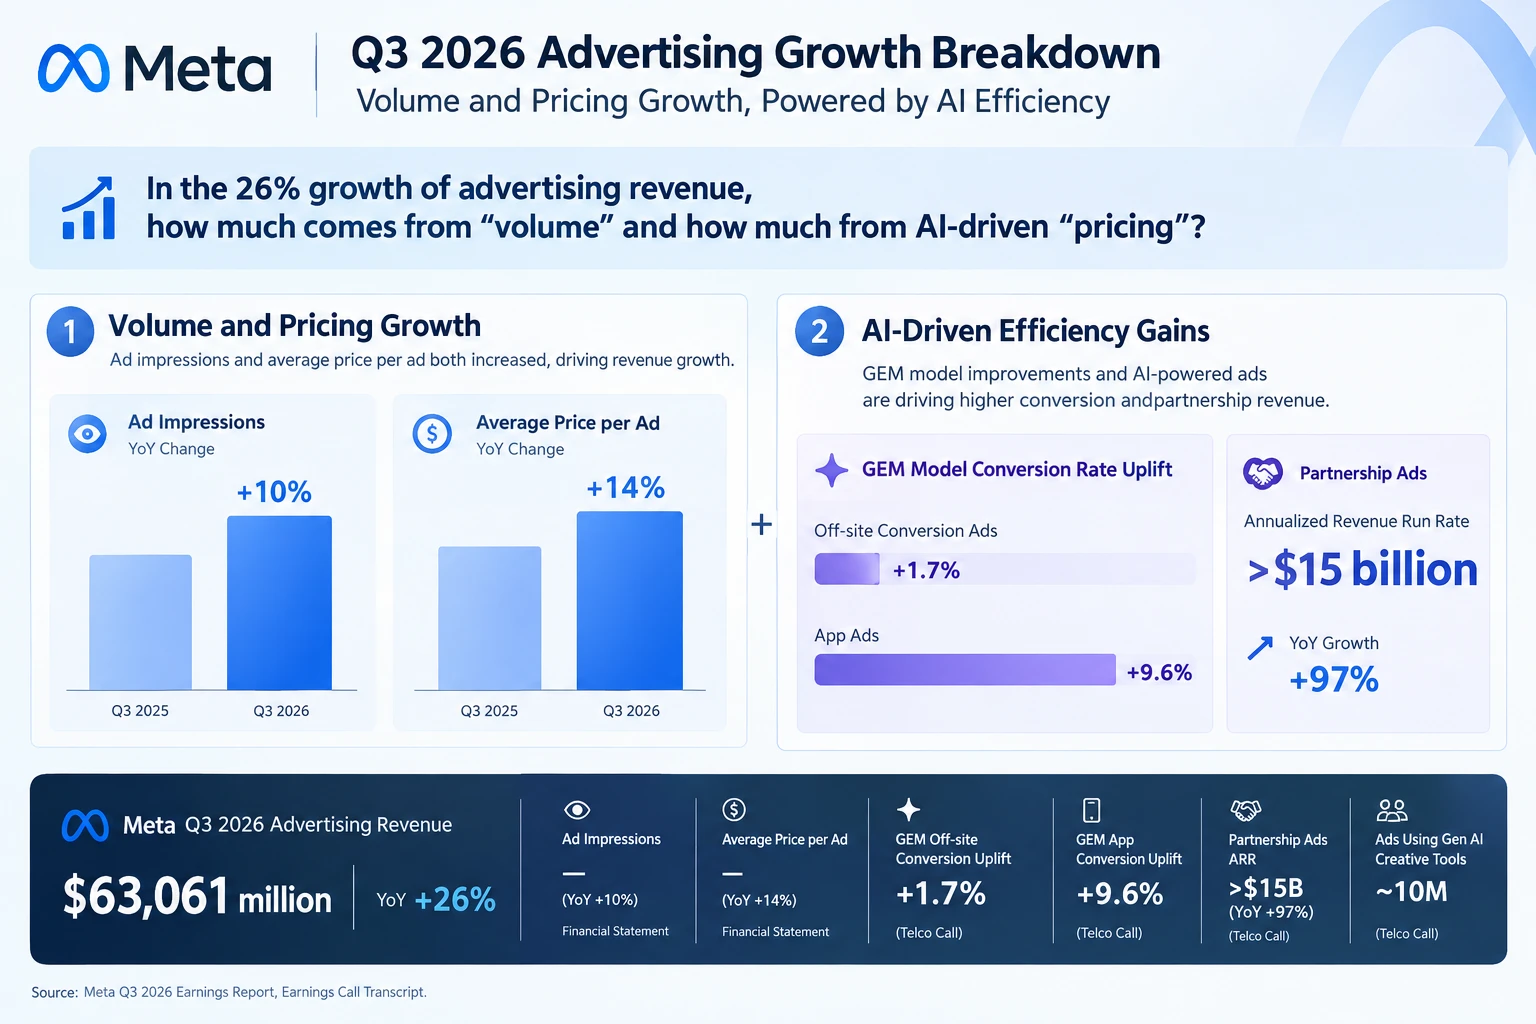
Meta Q3 2026 广告增长拆解——量价齐升与 AI 效率指标
利润下降 37% 的会计真相:一次性法律费用与经营利润的剥离
GAAP 运营利润下降 37%,容易在标题层面被误读为业务恶化。财报显示,第三季度确认了 98.9 亿美元的一次性法律和解费用。该费用来自 2026 年 8 月 Meta 与 52 位州检察长就青少年心理健康与社交媒体诉讼达成的协议,总支付上限约 185.9 亿美元,第三季度确认了其中的 98.9 亿美元。剔除该项后,运营利润实际同比增长约 11%,稀释每股收益从 3.83 美元回升至约 7.40 美元。
这组数据的分析意义在于:法律和解是一次性会计事件,但现金支付可能跨越多个期间。对估值模型而言,利润表上的“一次性”不等于现金流上的“一次性”。如果剩余支付在未来季度继续影响经营现金流,自由现金流的读数会受到扰动。因此,观察 Meta 时不能只看剔除后的每股收益,还要看法律和解的现金支付节奏与经营现金流的匹配关系。第三季度经营现金流为 327.9 亿美元,资本开支为 349.1 亿美元,自由现金流为 -21.2 亿美元,为上市以来首次转负。这一负值并非直接由法律费用造成,但它提醒市场:利润表的“干净数字”与现金流的“真实流出”需要分开定价。
自由现金流首次转负:比利润下降 37% 更值得定价的信号
第三季度经营活动现金流为 327.9 亿美元,资本开支(含融资租赁本金)为 349.1 亿美元,自由现金流为 -21.2 亿美元,为上市以来首次转负。全年资本开支指引维持在 1,350 亿至 1,450 亿美元区间。
自由现金流转负的直接含义是:AI 基础设施投入正在从“利润表下方的折旧”前移到“当期现金流出”。数据中心、服务器与网络设备的付款节奏快于收入确认节奏,短期内会压缩股东回报空间。Meta 仍维持季度分红 0.52 美元、股息率 0.30%,但资本配置的优先级明显向 AI 产能倾斜。对估值而言,关键问题不是“自由现金流是否为负”,而是转负持续的时间长度与产能投放后的回报斜率。如果 2027 年 AI 广告工具与商业智能体的货币化能够将增量收入推升至足以覆盖折旧与资本成本的水平,当前现金流的负值更接近“前置投入”;反之,如果资本开支增速持续快于广告收入增速,自由现金流折价将成为压制估值的持续性变量。第四季度营收指引 730 亿至 760 亿美元隐含的同比增速区间,是观察这一斜率的第一组外部数据。
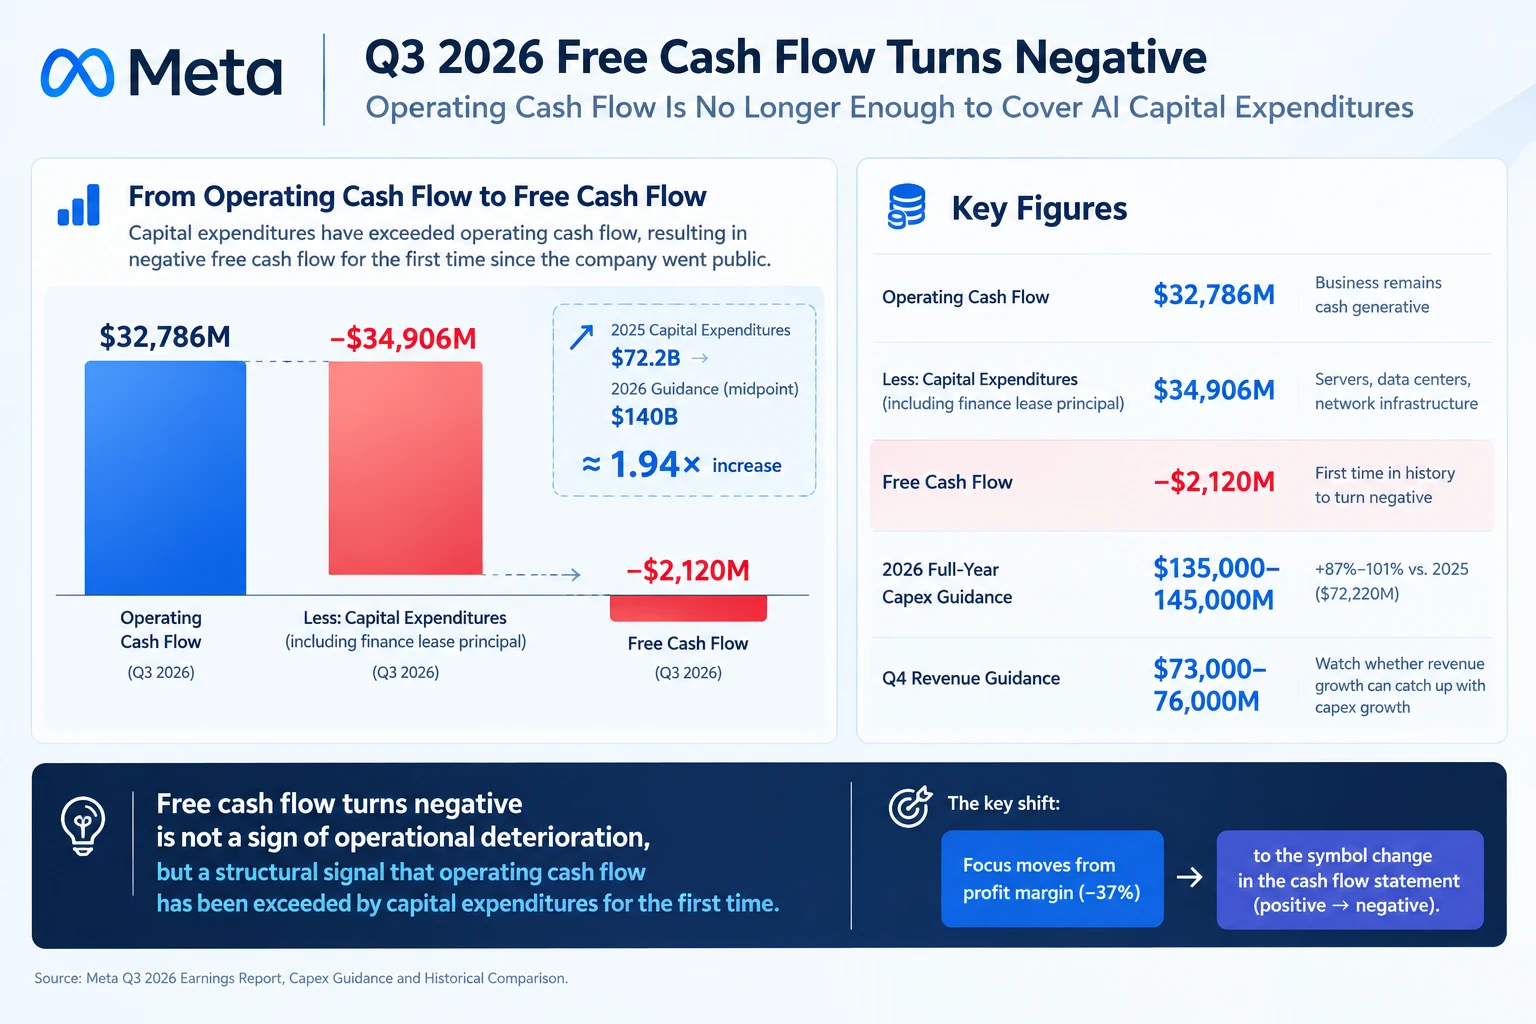
Meta Q3 2026 自由现金流转负的算术——经营现金流已不足以覆盖 AI 资本开支
盘后上涨的定价逻辑:为什么“利润下降 37%”没有被卖出
盘后 2.05% 的涨幅,如果对照财报中的利润降幅,显得克制;但如果对照广告收入超预期、第四季度指引高于部分买方保守假设、AI 变现的量化证据,则更接近一种“有条件买入”:市场愿意为 AI 广告的兑现付费,但要求现金流与资本开支的账本同时被看见。
一个可验证的对比是:GAAP 运营利润下降 37% 的消息在盘后交易中没有引发抛售,而此前 2026 年第一季度因大幅上调资本开支指引,Meta 盘后一度下跌超过 6%。两次市场反应的差异说明,投资者对“资本开支高”本身已有预期,真正触发定价调整的是资本开支的方向是否指向可验证的收入增量。第三季度财报中 GEM 模型的转化率提升、合作广告的 150 亿美元运行率、1,000 万广告主的 AI 工具采用,提供了比“资本开支数字”更具体的回报线索。盘后温和上涨反映的是:AI 变现的证据链在增强,但现金流拐点的能见度仍然不足,两者相互抵消后形成小幅正定价。
从估值看,26.26 倍市盈率对应 1.78 万亿美元市值,处于需要收入增速与现金流质量同时支撑的区间。52 周股价区间为 520.26 至 779.82 美元,当前盘后价 711.80 美元接近区间上沿,意味着市场已经计入相当一部分 AI 广告的乐观预期。后续如果第四季度营收落在指引高端且自由现金流改善,估值有支撑;如果资本开支继续上探指引上限而自由现金流仍为负,现金流折价的权重会上升。
风险与观测点:广告需求、折旧压力与指引兑现
需要跟踪的风险集中在四个可验证维度。广告需求方面,26% 的营收增速建立在展示量增长 10% 与单价上涨 14% 的基础上,如果宏观广告预算收缩,单价涨幅可能先于展示量放缓。资本开支方面,1,350 亿至 1,450 亿美元的全年指引意味着折旧压力将在 2027 年逐步体现,利润表对收入增速的敏感度会上升。法律和解方面,总支付上限 185.9 亿美元,第三季度已确认 98.9 亿美元,剩余支付的现金节奏会影响未来自由现金流读数。Reality Labs 方面,第三季度收入 4.43 亿美元,低于上年同期 4.70 亿美元,该业务仍处于投入期,对整体利润形成拖累。
观测点可以具体化为两条:第四季度营收能否落在 730 亿至 760 亿美元区间的高端,以及资本开支增速是否开始向广告收入增速收敛。前者验证需求侧,后者验证现金流拐点。盘后 2.05% 的上涨已经表达了对 AI 广告兑现的初步认可,但尚未给出对现金流拐点的确认。对 Meta 而言,下一份财报的关键不是再次证明 AI 能提升转化率,而是证明这种提升能够转化为覆盖资本成本的现金流。
Meta 第三季度财报的核心张力不在 646 亿美元营收本身,而在于同一份财报中“AI 广告效率的兑现”与“自由现金流首次转负”的并置。广告展示量增长 10%、单价上涨 14%、GEM 模型将应用广告转化率提升 9.6%、合作广告运行率突破 150 亿美元,这些数据说明 AI 已经进入广告排序与创意生成的收入函数。但 -21.2 亿美元的自由现金流与 1,350 亿至 1,450 亿美元的资本开支指引,同样真实地提示:AI 基础设施的现金消耗正在加速,股东回报空间在短期内被压缩。
盘后 2.05% 的上涨,定价的是“变现证据增强”多于“利润数字改善”。接下来两个季度最关键的两个观测点是:第四季度营收能否落在 730 亿至 760 亿美元区间的高端,以及资本开支增速是否开始向广告收入增速收敛。前者验证需求侧,后者验证现金流拐点。对 Meta 的估值而言,AI 广告的兑现斜率已经可见,现金流拐点的能见度仍然不足,这正是盘后涨幅克制而方向向上的原因。
FAQ
Q:Meta Q3 营收 646 亿美元,同比增长 26%,为什么运营利润反而下降 37%?
A:运营利润下降主要来自 98.9 亿美元的一次性法律和解费用。该费用来自 2026 年 8 月与 52 位州检察长达成的青少年心理健康诉讼协议,总支付上限约 185.9 亿美元。剔除该项后,运营利润实际同比增长约 11%,稀释每股收益从 3.83 美元回升至约 7.40 美元。利润降幅是会计口径事件,不是核心广告业务恶化。
Q:自由现金流首次转负至 -21.2 亿美元,是否意味着 Meta 的 AI 投资回报出现问题?
A:不能直接等同。自由现金流转负的直接驱动是第三季度资本开支 349.1 亿美元超过经营现金流 327.9 亿美元,反映的是数据中心与服务器投入的付款节奏前移。判断回报是否成立,应跟踪 AI 广告转化率提升、合作广告 150 亿美元运行率与后续收入增速的匹配度,而非单季现金流符号。
Q:盘后股价仅涨 2.05%,是否说明市场对这份财报并不满意?
A:2.05% 的涨幅对应的是“有条件买入”:广告收入超预期与 AI 变现证据支撑了方向,但自由现金流拐点与资本开支高位压制了幅度。对比 2026 年第一季度因资本开支上调盘后跌超 6%,市场对“高资本开支”已有预期,当前定价更多取决于 AI 收入增量能否在 2027 年覆盖折旧与资本成本。
Q:Q4 营收指引 730 亿至 760 亿美元,最需要关注什么?
A:两个变量:一是实际营收落在指引区间的高端还是低端,这检验广告需求在宏观条件下的韧性;二是资本开支增速是否开始向广告收入增速收敛。如果第四季度自由现金流仍为负且资本开支继续上探指引上限,市场对“前置投入”的耐心会下降,估值中现金流折价的权重将上升。
相关快讯



