


美国 9 月 CPI 前瞻:核心环比 0.2% 还是 0.3%,将如何改变美联储加息预期?
关键要点
- 美国9月综合CPI预计环比上涨0.6%、同比上涨3.6%,创五个月来最大涨幅,主要受汽油价格上涨7.3%推动。
- 核心CPI的共识预期为环比上涨0.2%,但美国银行经济学家警告称,如果数据达到0.3%,可能会重新点燃市场对10月加息的预期及相关投机。
- 美联储主席威廉姆斯于10月14日表示,今年再加息一次是合适的,但能源和人工智能相关的价格压力仍未扩散为更广泛的通胀担忧。
北京时间今晚 20:30,美国劳工统计局将公布 9 月消费者价格指数。这是美联储 10 月 27 日至 28 日议息会议前的最后一份通胀报告,也是市场重新校准利率路径的关键节点。
当前的核心矛盾在于:整体通胀因能源价格反弹而显著加速,但核心通胀却可能延续放缓态势。两条曲线方向相反,将美联储置于一个并不舒适的决策区间——如果只看整体数据,加息压力显而易见;如果只看核心数据,暂停加息的理由同样充分。真正决定 10 月议息会议走向的,是核心 CPI 环比涨幅落在 0.2% 还是 0.3%。
整体通胀为何可能创 5 个月最大涨幅
机构对 9 月整体 CPI 的预测高度一致。第一财经汇总的数据显示,上月整体 CPI 环比预计上升 0.6%,同比从 8 月的 3.4% 抬升至 3.6%,为近 5 个月最大单月涨幅。巴克莱的预测更为激进,认为环比涨幅可能达到 0.58%,同比升至 3.7%。
推动整体通胀加速的首要因素是能源。美国能源信息署周度调查显示,普通汽油全国平均零售价较 8 月上涨 7.3%,同比涨幅达到 37.6%,为 5 月以来最高月度均价。德意志银行预计,经季调后的汽油价格涨幅可能高达 9.6%。中东局势推高了原油及成品油价格,布伦特原油期货 10 月 13 日收报 105.69 美元/桶,较 2 月底美伊战争前上涨约 46%。
但能源冲击的传导路径值得警惕。美联储 9 月会议纪要明确指出,多数与会官员判断,能源价格高位维持时间越久,部分行业成本上涨扩散至更广泛物价的风险就越大。威廉姆斯在 10 月 14 日的讲话中进一步阐释了这一逻辑:中东冲突推高能源价格后,压力正通过运输、食品等领域向核心通胀传导。换言之,能源通胀本身未必直接推动加息,但若其传导效应在后续数据中显现,政策判断的难度将显著上升。
核心 CPI:0.2% 与 0.3% 之间的政策分水岭
市场对核心 CPI 的基准预期是环比上涨 0.2%,低于 8 月的 0.3%;同比预计从 2.4% 小幅上行至 2.5%。这一组合意味着核心通胀仍在缓慢降温的轨道上,住房分项的表现是核心支撑。住房占 CPI 篮子权重 35.3%,6 至 8 月经季调月度涨幅维持在 0.1% 至 0.3% 的窄区间,延续了此前的降温趋势。高盛在预测中也指出,9 月住房通胀继续降温,是核心 CPI 维持温和的关键因素。
然而,0.2% 并非没有上行风险。机票、酒店和汽车零部件等核心投入成本的上涨,构成了核心通胀超预期的潜在来源。更值得关注的是柴油价格。近期柴油价格的飙升可能传导至商品运输成本,进而向核心商品价格渗透。加拿大皇家银行经济学家 Mike Reid 及其团队在报告中写道:“核心通胀大幅放缓的可能性仍然有限,9 月份的 CPI 报告可能无法完全反映未来可能出现的上行风险。”
政策含义的分野由此展开。美国银行经济学家 Stephen Juneau 的判断具有代表性:核心 CPI 环比 0.2% 不会推高加息预期,美联储大概率在 10 月暂停行动;但若达到 0.3%,“可能会重新引发市场猜测,认为美联储可能需要在 10 月继续收紧货币政策”。加拿大帝国商业银行首席经济学家 Avery Shenfeld 更为鹰派,他预计核心 CPI 环比将达到 0.3%,并认为美联储本月就会加息,理由是“仍有太多品类价格增速维持在 3% 以上”。
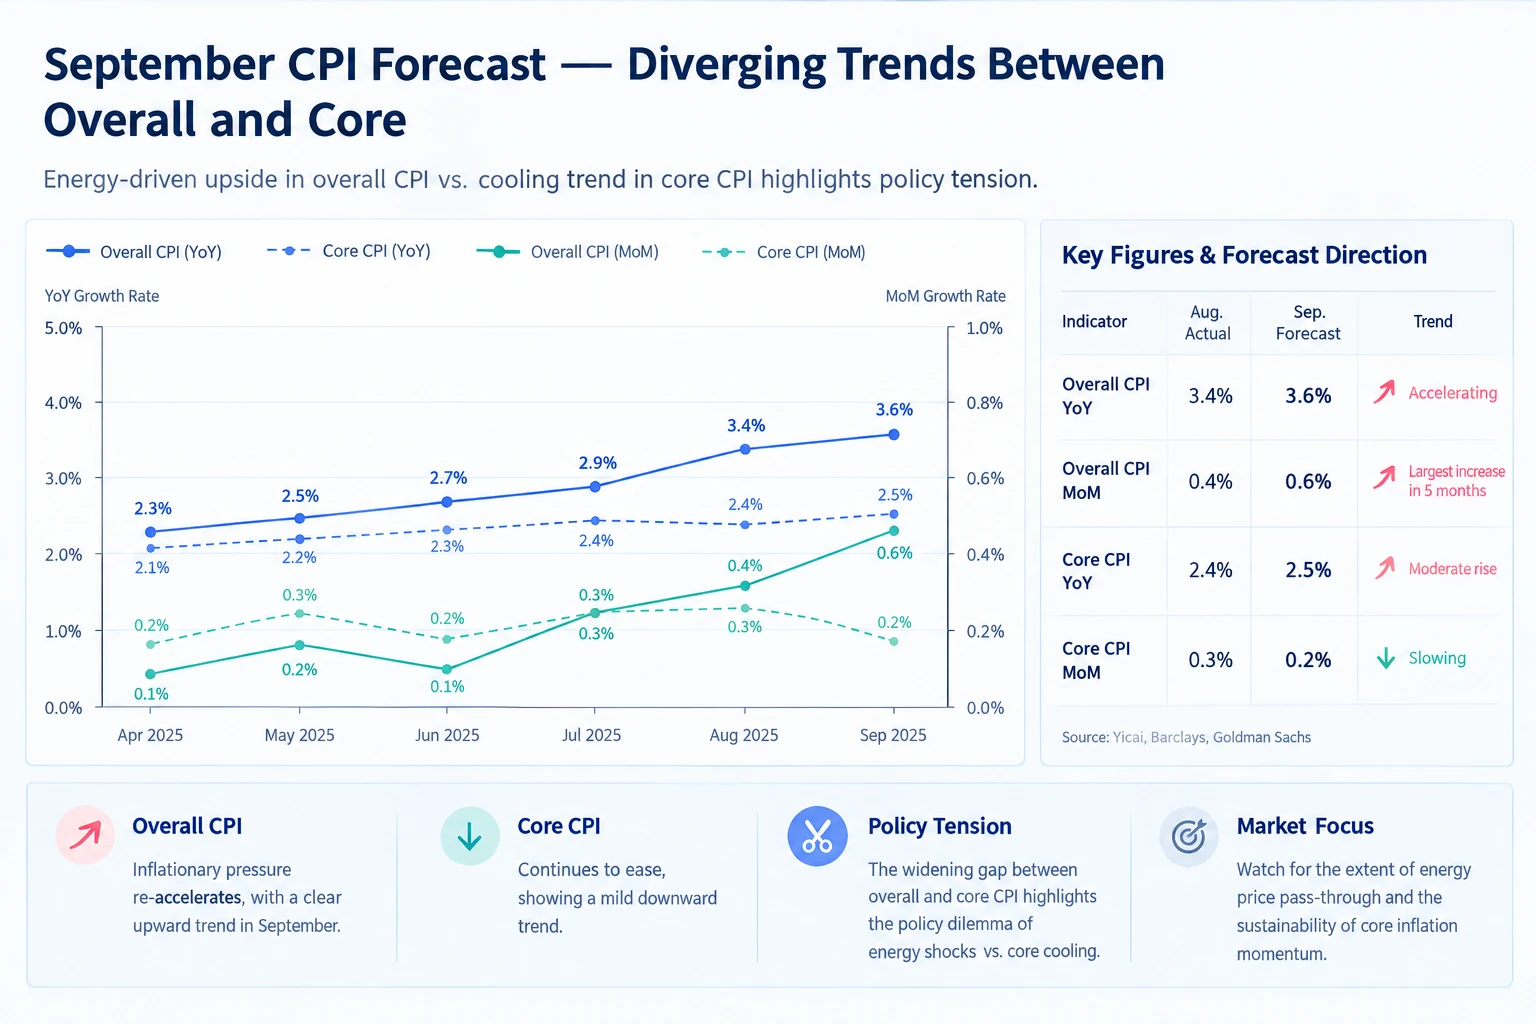
9 月 CPI 预测——整体与核心走势分化
美联储内部的分歧:威廉姆斯的“一次论”与市场定价的落差
美联储官员在 CPI 公布前的表态,并未给出统一的信号。
纽约联储主席威廉姆斯在 10 月 14 日的讲话中明确表示,今年再加息一次是合适的,但目前不认为 2027 年有必要进一步加息。他透露,伊朗冲突推高能源价格以及成品油价差扩大,使其“坚定支持”了 9 月的加息决定,但他同时强调,“除 AI 和能源领域外,并未见到普遍的价格压力”。这一表述的微妙之处在于:威廉姆斯将当前的通胀压力定性为局部性的,而非全面性的。如果核心 CPI 数据印证了这一判断,美联储有理由将下一次行动推迟至 12 月。
波士顿联储主席柯林斯的立场与威廉姆斯相近但更为审慎。她在周二晚间的讲话中表示,预计年底前“适度进一步加息将是合适的”,以确保通胀及时、持续地回到 2% 目标。但她同时警告了两种风险情景,其中之一直接指向 AI:AI 带来的需求可能引发超常规模的投资繁荣,进而提振家庭支出、导致劳动力市场过热,使通胀持续高于目标。
分歧的另一端是克利夫兰联储主席哈马克。她在 7 月议息会议上投出主张加息的反对票,并在会后表示,通胀已经连续五年多高于 2%,自己对通胀能够自行回到目标“没有信心”。理事沃勒则持相反立场,认为没有必要连续两次会议加息。这种分歧在 9 月决议中已经有所体现,而今晚的数据将直接检验哪一方的判断更接近现实。
市场定价方面,CME 数据显示截至 10 月 14 日,美联储 10 月维持利率不变的概率为 77.3%,加息 25 个基点的概率为 22.7%;至 12 月,维持不变的概率降至 12.2%,累计加息 25 个基点的概率为 68.7%。这一分布意味着市场基准预期是10 月按兵不动、12 月加息,但 10 月加息的可能性并未被完全排除。若核心 CPI 达到 0.3%,10 月加息概率可能从当前的 22.7% 快速跃升,这正是“死灰复燃”的逻辑所在。
AI 基建:一个被低估的结构性通胀变量
在讨论能源和住房之外,AI 基础设施投资对通胀的推升作用正在进入美联储的政策视野。
威廉姆斯在讲话中将 AI 建设列为支持 9 月加息的原因之一。他指出,AI 建设带来的数据中心和芯片需求正在推高部分商品成本,并影响建筑业劳动力成本。芝加哥联储主席古尔斯比在 10 月 14 日的讲话中进一步放大这一担忧,他列举了价格大幅上涨的领域:数据中心所需的土地、电力、水资源、基建施工以及电气元器件,并直言“我越来越担心,这就是典型的总需求过热”。
数据层面,2026 年美国企业在 AI 领域的投入预计高达 7,500 亿美元,直接带动数据中心及配套基建需求激增,推高电子硬件、半导体、建材、电力等多领域价格。调查显示,81% 的受访经济学家预计 AI 基建将在未来一年加剧通胀压力。
这一变量对今晚 CPI 的直接影响可能有限,因为 AI 相关价格压力主要集中在商品和投资品端,而非居民消费端。但其政策含义不容忽视:如果核心 CPI 的构成中,住房和服务业降温与 AI 相关商品涨价形成对冲,那么核心通胀的“粘性”可能比表面数据所显示的更为顽固。柯林斯所警告的“监测高通胀是否仍主要局限于能源及 AI 算力基础设施建设相关类别,还是价格压力出现扩散迹象”,正是这一逻辑的政策表达。
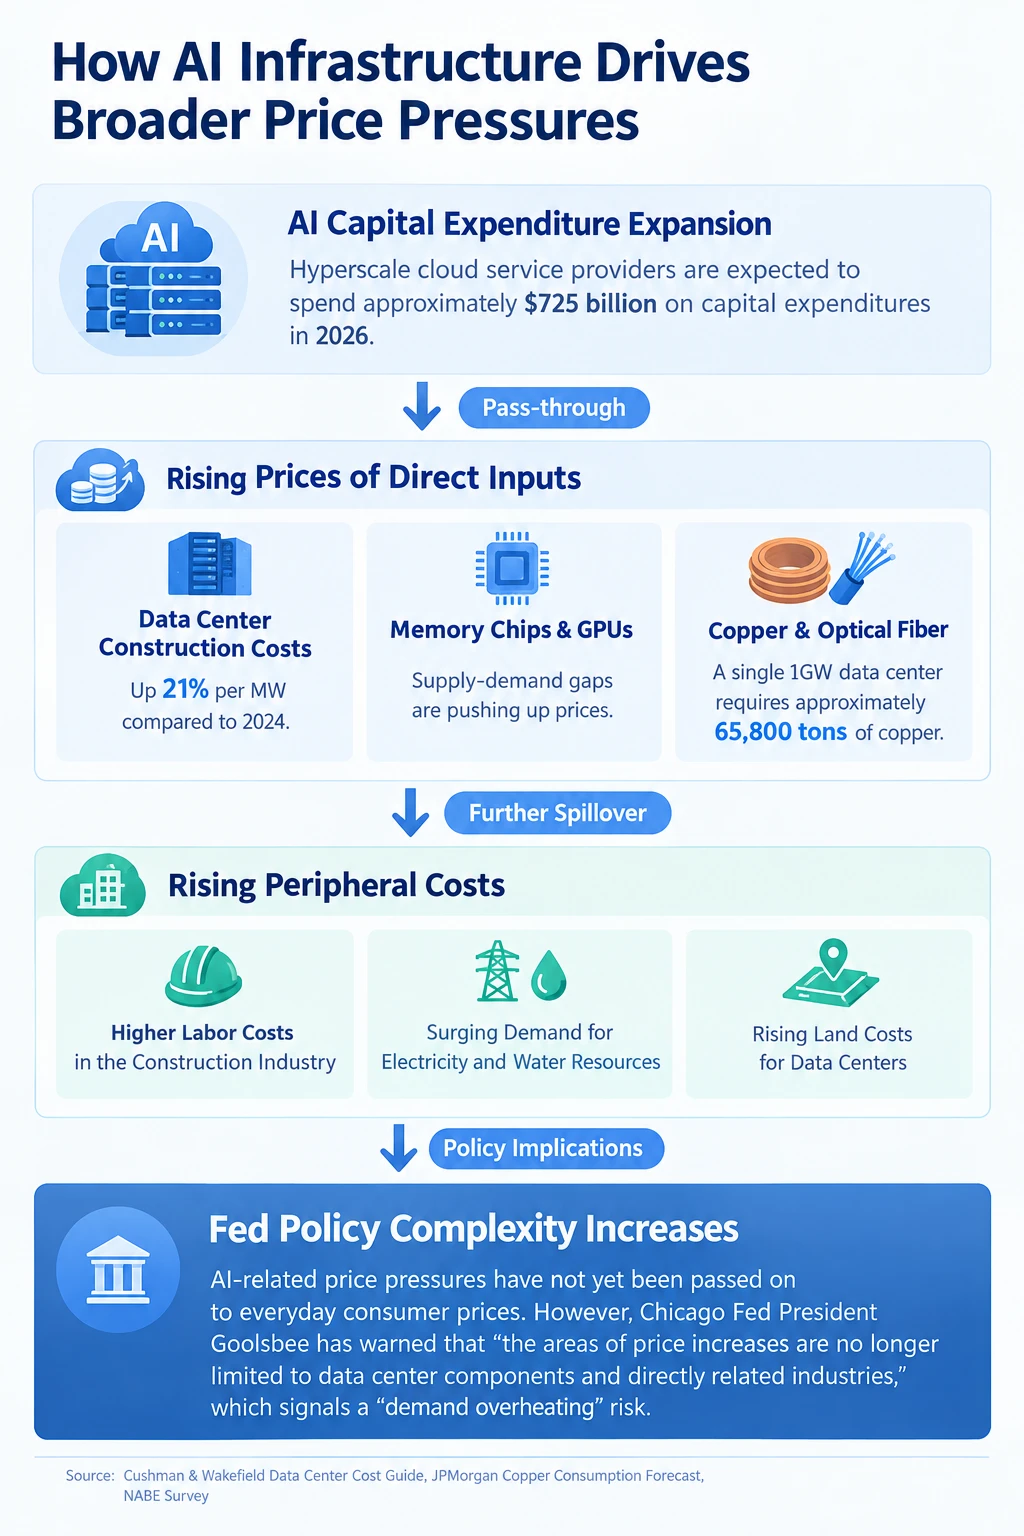
AI 基建如何向更广泛物价传导
今晚的 9 月 CPI 报告不会给出一个非黑即白的答案。整体通胀的加速几乎是确定事件,能源价格的基数效应和地缘政治溢价已经在数据中充分体现。真正的观察点在于核心 CPI 的环比读数:0.2% 意味着核心降温趋势完好,美联储有空间将行动推迟至 12 月;0.3% 则意味着核心通胀在能源传导和 AI 基建需求的夹击下展现出了超出预期的粘性,10 月加息将重新成为一个可交易的场景。
对于政策制定者而言,能源冲击的持续时间和传导广度是比单月读数更重要的变量。美联储 9 月纪要已经提示,能源价格高位维持越久,向核心物价扩散的风险越大。如果今晚的数据在核心分项中显示出任何扩散迹象,市场对 12 月加息的定价将进一步巩固,而 10 月加息从“低概率尾部风险”向“真实选项”的转换,可能只需一个 0.1 个百分点的差异。
FAQ
9 月整体 CPI 预计涨幅是多少?
机构普遍预计环比上涨 0.6%,同比从 3.4% 升至 3.6%,为近 5 个月最大涨幅,主要受汽油价格上涨 7.3% 以上推动。能源分项是整体通胀加速的核心变量。
核心 CPI 达到 0.3% 为什么会改变加息预期?
基准预期是核心环比 0.2%。若升至 0.3%,意味着核心通胀在能源传导和 AI 基建需求下展现出超预期粘性。美国银行经济学家指出,这一读数可能重新引发市场对 10 月加息的猜测。
美联储 10 月加息的当前市场定价是多少?
CME 数据显示,截至 10 月 14 日,10 月维持利率不变的概率为 77.3%,加息 25 个基点的概率为 22.7%。市场基准预期是 10 月暂停、12 月行动。
威廉姆斯对加息路径的最新表态是什么?
威廉姆斯认为今年再加息一次是合适的,但 2027 年无需进一步加息。他将当前价格压力定性为局限于能源和 AI 领域,而非全面性通胀,并预计明年通胀将明显放缓至接近 2% 目标。
AI 基建如何影响美国通胀?
2026 年美国企业 AI 投入预计达 7,500 亿美元,推高数据中心、芯片、电力和建材价格。芝加哥联储主席古尔斯比警告 AI 需求正从直接相关行业向更广领域溢出,可能构成“总需求过热”的信号。
相关快讯

