


本周市场关注什么?美国 CPI、80% 加息概率与 AI 财报的三重压力测试
关键要点
- 美国10月CPI将于北京时间11月10日晚间公布,决定12月美联储加息概率是否向80%以上收敛或在70%附近震荡。
- CoreWeave与Nebius财报将检验neocloud模式下GPU集群利用率与合约可见度,低于预期指引可能压低AI高贝塔资产的合意仓位。
- 英伟达治理扰动与Anthropic IPO路演在同周发生,共同影响市场对AI资产合意估值与风险偏好的判断。
北京时间 11 月 9 日,本周宏观展望的核心变量已经清晰:美国 10 月 CPI、12 月美联储加息窗口的定价,以及 AI 产业链上密集的财报与事件,将在同一个短窗口内交汇。同一时间,美国 10 月非农新增就业 16.5 万人、失业率降至 4.1% 的数据已经落地,LSEG 数据显示联邦基金利率期货隐含的 12 月加息概率升至约 80.5%,市场预计本轮周期还可能累计加息两次,每次 25 个基点。CoreWeave、Nebius 与思科的财报将接连公布,Anthropic 计划最快于 11 月 9 日当周启动 IPO 正式路演,美俄乌三方工作层级谈判则定于 11 月 10 日至 11 日在阿布扎比举行。
这些事件并非孤立。CPI 决定利率预期的边界,AI 财报检验算力叙事的盈利成色,治理事件与 IPO 路演则影响市场对 AI 资产合意仓位的判断。三者在同一窗口内相互强化或相互抵消的方式,将决定本周风险资产的波动方向与幅度。
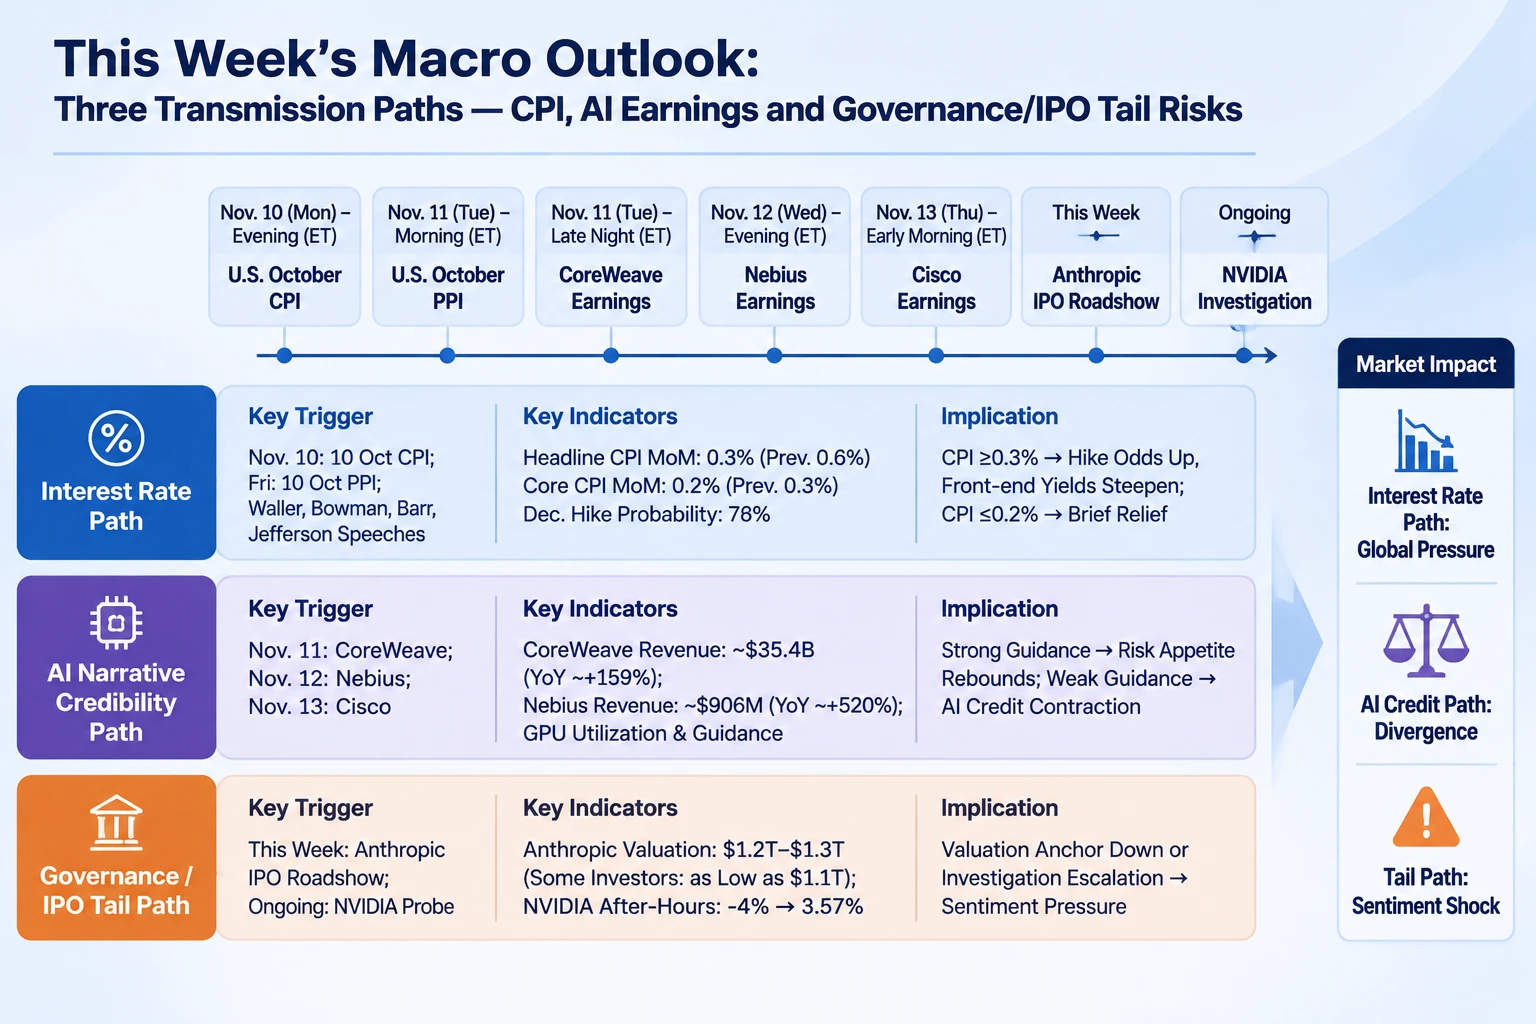
本周三条传导路径与关键时间节点
CPI 与加息预期:本周唯一的硬约束
美国 10 月消费者价格指数(CPI)将于北京时间 11 月 10 日晚间公布,这是美联储 12 月利率决议之前最后一份完整的 CPI 报告。市场关注的重点不是数字的绝对水平,而是环比结构,尤其是核心服务与住房分项的粘性。在 10 月非农新增就业 16.5 万人、失业率降至 4.1% 的背景下,劳动力市场没有给出需要暂停加息的信号,CPI 的核心功能是决定当前约 80% 的 12 月加息概率向更高水平收敛,还是在 70% 附近震荡。
CME FedWatch 数据显示 12 月加息概率已升至约 80.5%,市场预计本轮周期还可能累计加息两次,每次 25 个基点。这一分布意味着,即使 CPI 环比出现温和回落,只要核心服务不出现明显降温,12 月加息的基准情景就难以被逆转。反之,如果核心 CPI 环比高于预期,当前约 80% 的概率将获得进一步上修的动力,前端利率曲线会重新陡化。周五的 10 月 PPI 数据以及 Waller、Bowman、Barr、Jefferson 等美联储官员周内的讲话,为这一预期提供第二层验证。
对风险资产而言,实际利率预期的方向上修会通过美元和前端收益率传导至所有长久期资产。这一通道并不需要 CPI 出现极端值,只需要数据与当前约 80% 的加息定价形成同向确认。本周的定价难度在于,CPI 的“符合预期”并不等于“利好”,它可能只是让加息概率停留在高位,而不是向下突破。
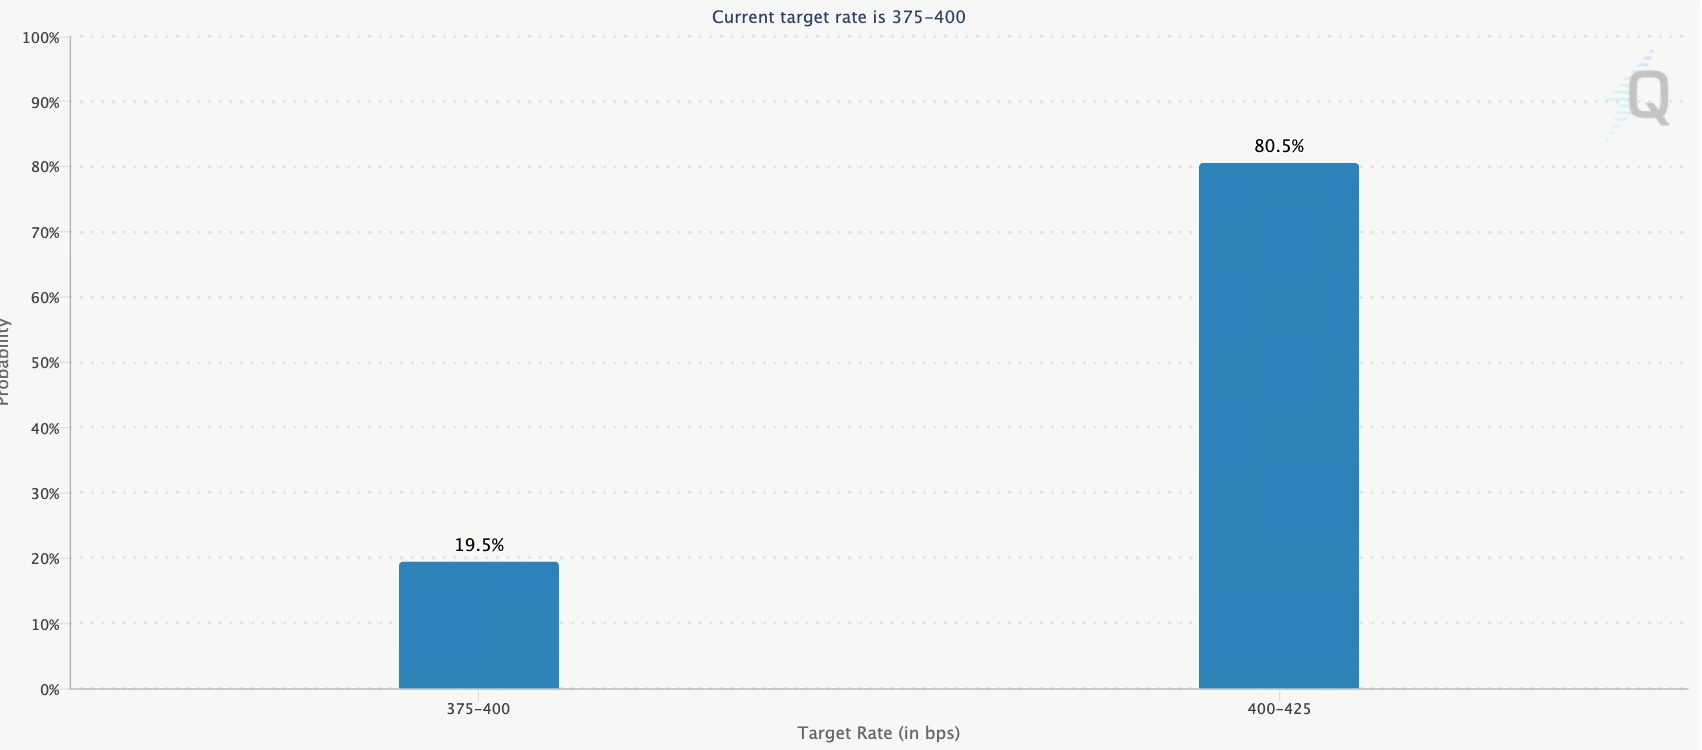
来源:CME FedWatch
AI 财报季:neocloud 的盈利验证与叙事切换
CPI 之外,AI 产业链的密集事件构成第二条定价线索。CoreWeave 将于美东时间 11 月 10 日盘后公布三季度业绩,Nebius 将于美东时间 11 月 12 日盘前公布,思科则于美东时间 11 月 12 日盘后公布 2027 财年第一季度业绩。三家公司所处位置不同,但共同指向 AI 算力基础设施的资本开支链条。
CoreWeave 与 Nebius 是 neocloud 模式的代表,市场对这类公司的定价逻辑已经从“算力稀缺”转向“算力是否过剩”的边际判断。投资者关注的不仅是营收增速,还包括 GPU 集群利用率、合约可见度、债务水平与产能扩张节奏之间的匹配程度。当融资成本处于高位时,依赖债务驱动扩张的模式会面临更严格的审视,任何低于预期的指引都可能被放大为对 AI 资本开支可持续性的质疑。思科的角色略有不同,其业绩更多检验 AI 流量对网络设备需求的二阶效应,而非直接反映 GPU 租赁收入。
英伟达的治理扰动与 Anthropic 的 IPO 路演在同一窗口重叠,使本周 AI 交易的情绪来源进一步脱离单纯的财报数字。黄仁勋公开信事件目前的核心影响集中在治理与短期风险情绪层面,而非经营基本面,但市场会观察事件后续发展是否影响 AI 板块的整体风险偏好。Anthropic 计划最快于 11 月 9 日当周启动 IPO 正式路演,这是 AI 应用层最大规模资产的价格发现事件之一,其定价过程将为市场提供关于 AI 资产合意估值的新锚点。两者叠加意味着,即使 CoreWeave 与 Nebius 的营收数字符合预期,市场对 AI 资产合意仓位的判断仍可能受到估值锚变化的影响。
地缘政治与能源价格:容易被低估的尾部变量
美俄乌三方工作层级谈判计划于 11 月 10 日至 11 日在阿布扎比举行。乌克兰总统办公室主任布达诺夫表示,不期待此次会谈取得突破性成果,但认为恢复面对面会谈本身就是进展。美伊方面,万斯与调解方正讨论举行工作级技术会议的可能性,但尚未落实。
这一事件对风险资产的直接冲击有限,但能源价格是连接地缘局势与通胀预期的传导渠道。若谈判进程出现任何指向降温的信号,能源价格的边际回落可能为 CPI 之后的利率预期提供额外缓冲;反之,供给端的不确定性将继续制约前端利率的下行空间。在当前约 80% 的加息概率下,能源价格对通胀预期的边际影响会被利率市场放大,成为本周不可忽视的尾部变量。
风险传导路径与情景推演
将上述线索放入同一框架,本周风险传导存在两条主要路径。
第一条是利率预期路径。CPI 数据与美联储官员讲话共同决定 12 月加息概率的边际方向。加息概率上行意味着实际利率预期抬升,直接压缩所有不产生现金流的资产的估值分母。这条路径的影响是全局性的,不局限于 AI 板块。
第二条是 AI 叙事信用路径。CoreWeave 与 Nebius 的财报如果显示算力租赁需求仍然强劲、合约可见度继续扩张,可能部分修复前期被压缩的 AI 风险偏好;如果利用率或指引低于预期,与 Anthropic IPO 定价过程中的估值约束形成共振,AI 交易的信用收缩会进一步压低高贝塔资产的合意仓位。
两条路径的方向并不必然一致。一个“CPI 符合预期但 AI 财报不及预期”的组合,可能在利率端形成短暂缓和,但无法阻止科技股向广泛风险资产的负反馈;一个“CPI 偏热但 AI 财报超预期”的组合则可能在指数层面形成拉锯,市场大概率跟随波动率而非方向。本周的定价难度恰恰来自这种路径分歧,而非单一数据的绝对水平。
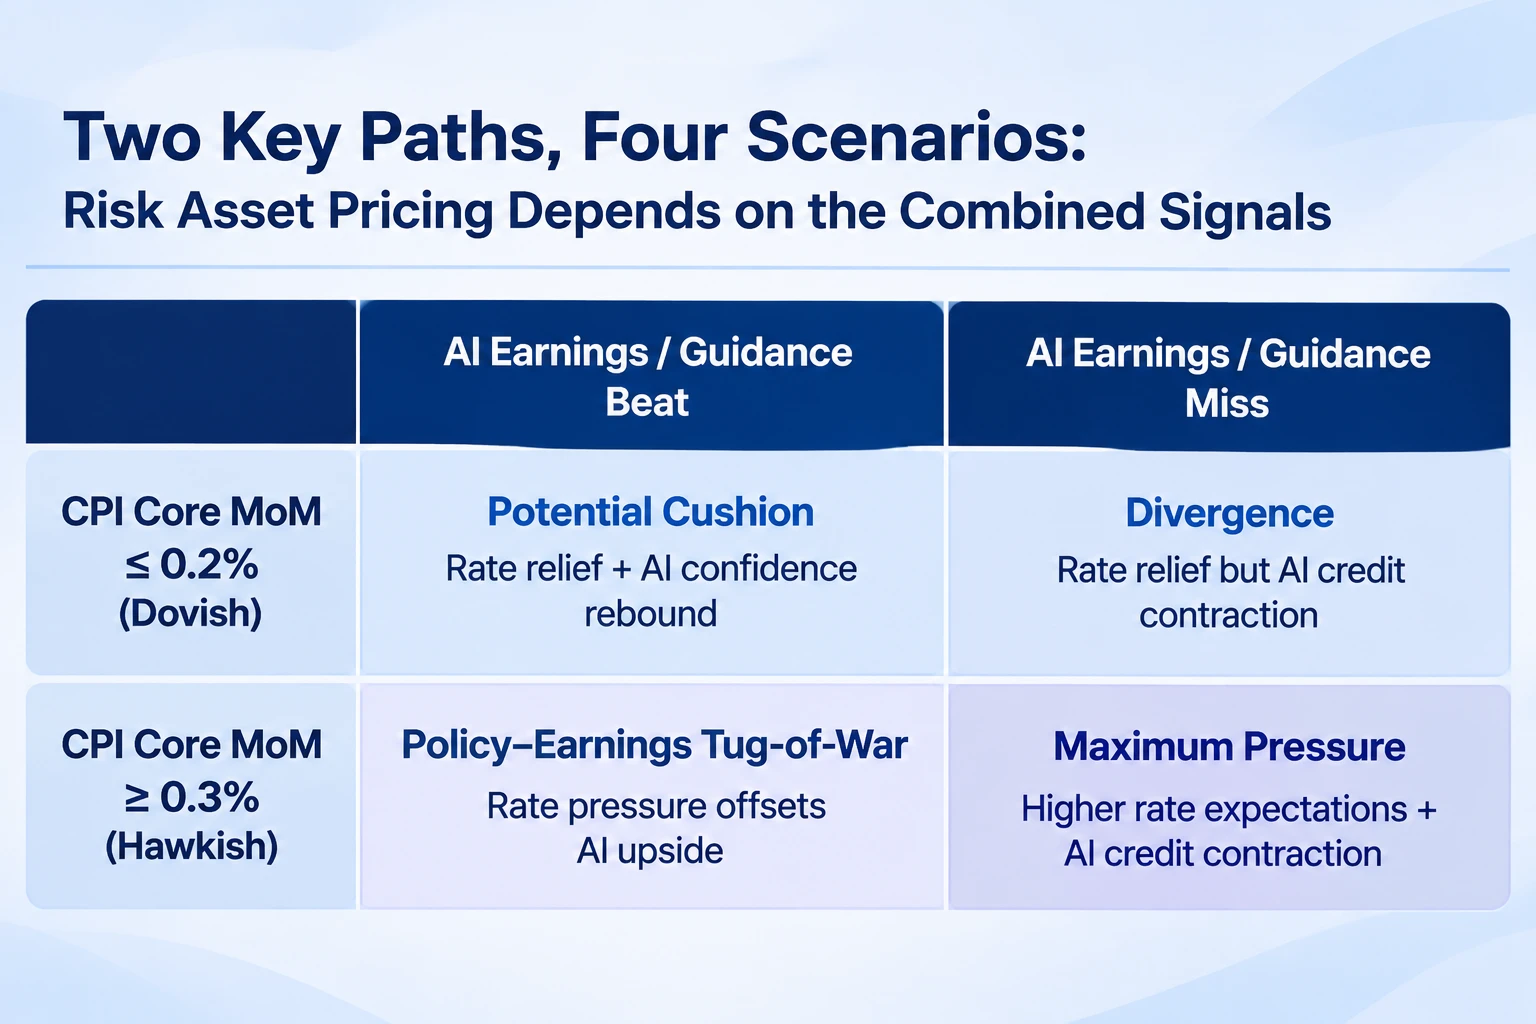
CPI × AI 财报的情景矩阵
本周市场的核心矛盾不在于某一个数据或某一份财报的“好与坏”,而在于三条线索在同一个短窗口内相互强化或相互抵消的方式。CPI 将给出 12 月加息预期的边界,neocloud 财报将检验 AI 算力叙事从资本开支故事向盈利可见度过渡的成色,英伟达的治理扰动与 Anthropic 的 IPO 路演则为这场压力测试增加了难以量化的尾部变量。在约 80% 的加息概率与 AI 财报密集落地的组合下,风险资产本周的缓冲空间取决于利率预期与 AI 信用两条路径能否形成同向支撑。市场不会在本周给出所有答案,但会清晰地显示,当前定价中已经包含了多少乐观假设。
FAQ
美国 10 月 CPI 本周何时公布?市场关注什么?
美国 10 月 CPI 将于北京时间 11 月 10 日晚间公布,这是美联储 12 月决议前最后一份完整 CPI 报告。市场关注环比结构,尤其是核心服务与住房分项的粘性。在 10 月非农新增 16.5 万人、失业率 4.1% 的背景下,CPI 的核心功能是决定当前约 80% 的 12 月加息概率向更高水平收敛,还是在 70% 附近震荡。
当前市场对 12 月美联储加息的定价如何?
CME FedWatch 数据显示,12 月加息概率已升至约 80.5%,市场预计本轮周期还可能累计加息两次,每次 25 个基点。这一分布是在 10 月非农数据落地后形成的,劳动力市场未给出暂停加息的信号。若核心 CPI 环比高于预期,概率可能进一步上修;若温和回落,基准情景也难以被逆转。
CoreWeave 与 Nebius 的财报为什么重要?
两家公司是 neocloud 模式的代表,处于 AI 算力基础设施的资本开支链条上。市场关注的不只是营收增速,还包括 GPU 集群利用率、合约可见度、债务水平与产能扩张节奏的匹配程度。如果指引显示算力需求保持强劲,可能部分修复 AI 风险偏好;如果低于预期,AI 交易的信用收缩会压低高贝塔资产的合意仓位。
美俄乌阿布扎比谈判对市场有何潜在影响?
谈判定于 11 月 10 日至 11 日举行,乌方表示不期待突破,但恢复面对面接触本身是进展。直接冲击有限,但能源价格是连接地缘局势与通胀预期的传导渠道。若出现降温信号,能源价格边际回落可能为 CPI 后的利率预期提供缓冲;反之,供给端不确定性将继续制约前端利率的下行空间。
相关快讯

