


AI 新云的杠杆叙事:CRWV 单日狂飙 24% 后回落,波动为何如此剧烈?
关键要点
- CoreWeave第三季度营收36.61亿美元同比增长168%,超出市场预期与公司指引上限。
- 根据财报数据,CoreWeave调整后营业利润率从第二季度5%升至10.4%,2026年全年营收指引上调至130-133亿美元。
- CoreWeave第三季度净亏损7.09亿美元,单季利息费用8.46亿美元超过调整后营业利润,全年资本开支指引抬升至370-390亿美元。
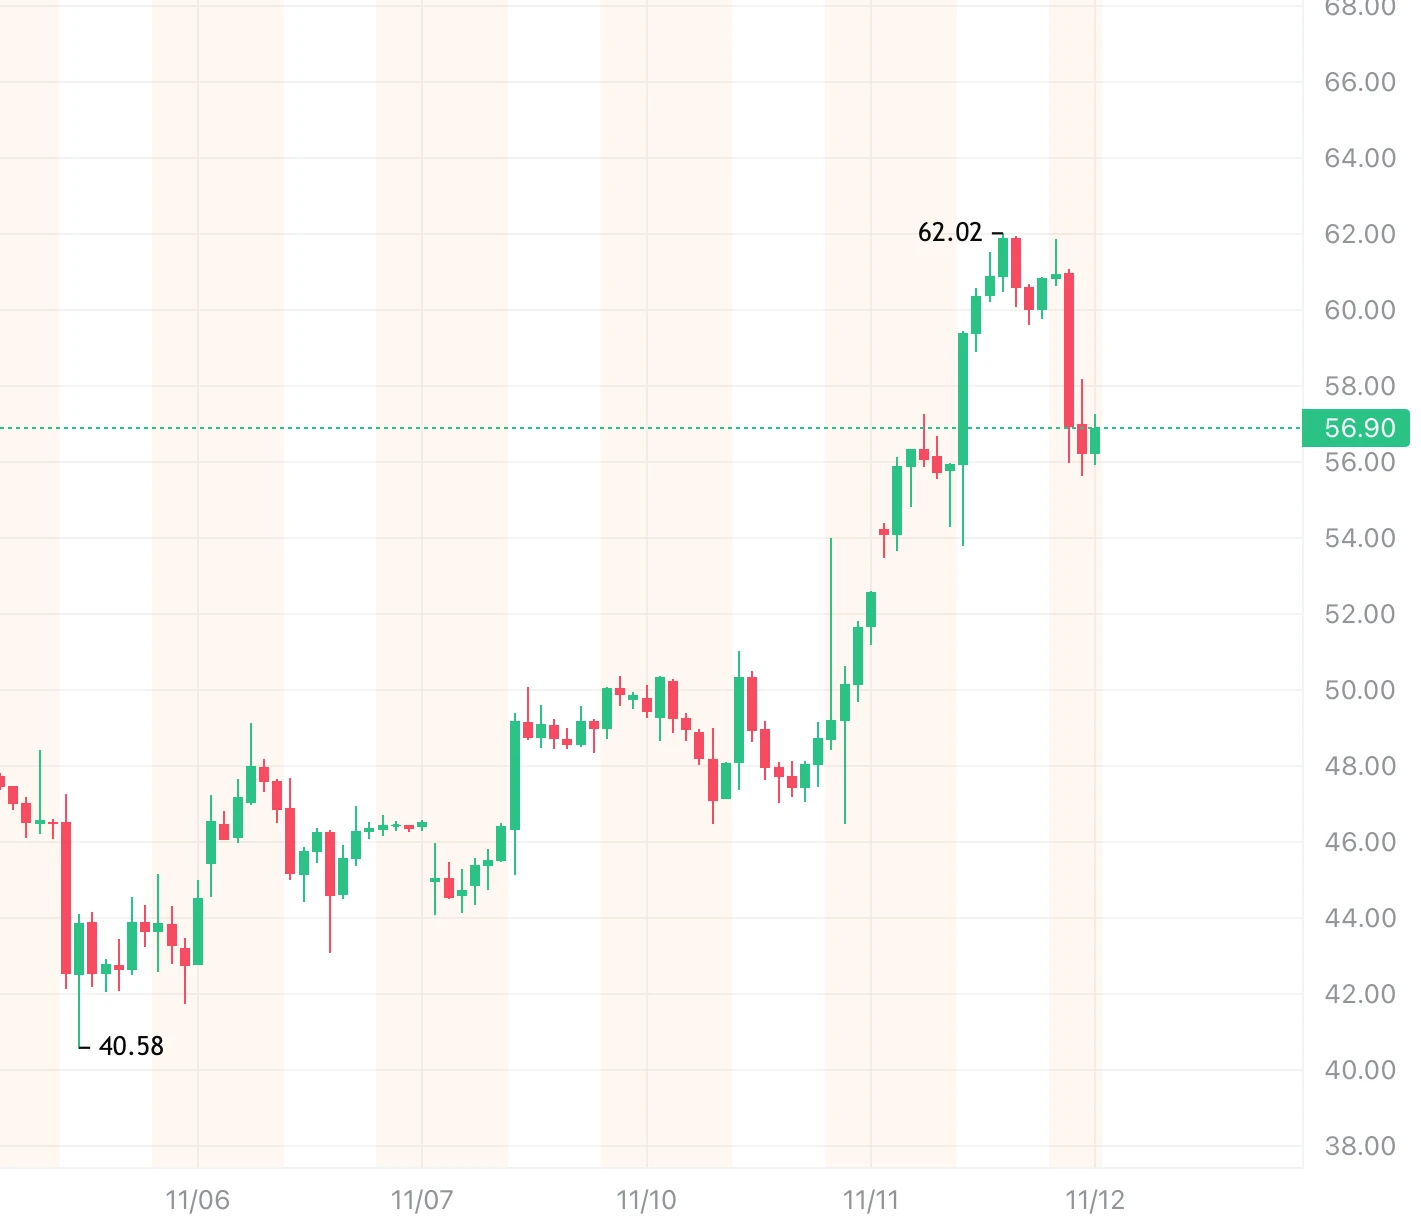
 截至 2026 年 11 月 12 日收盘,CRWV 报 60.8 USD,单日涨幅 24.85%;盘后交易中回吐 6.4%,报 56.9 USD。同一个交易日之内,超过 30 个百分点的价格振幅,在市值数百亿美元级别的科技公司中并不常见。剧烈波动的表层是财报数字与指引调整的碰撞,深层则指向一类资产的结构性特征:当高增长、高杠杆与高做空比例同时存在于同一张资产负债表上,任何边际信息都会被交易结构急剧放大。
为什么一份财报能让股价单日拉升近 25%?
直接触发因素来自 2026 年第三季度业绩。CoreWeave 当季营收 36.61 亿美元,同比增长 168%,不仅高于市场约 35.6 亿美元的预期,也突破了公司自身指引上限。单季收入增量首次超过 10 亿美元,调整后营业利润率从第二季度的约 5% 跃升至 10.4%,提前一个季度进入两位数区间。
更关键的变化发生在指引端。公司将 2026 年全年营收指引上调至 130 亿至 133 亿美元,调整后营业利润指引中值较此前提升约 26%,年末年化营收运行率目标同步上调至 200 亿至 210 亿美元。在 AI 基础设施投资是否“见顶”的争论升温之际,这组数字提供了一份可验证的反证:高端 GPU 算力需求并未出现市场担忧的退潮。
管理层同时给出了清晰的时间锚。2027 年调整后净亏损显著收窄,2028 年上半年实现调整后净利润转正。对于一家长期被置于“增长可信、盈利遥远”叙事中的公司,首次将盈利节点具象化到可跟踪的日历区间,本身构成了一次预期修正。
盘后回吐 6% 以上,市场在重新定价什么?
如果财报全面超预期,盘后回落似乎不合直觉。但涨幅的收窄恰恰暴露了市场定价的分歧点:强劲的营收与利润率斜率,并不能抵消资产负债表上的结构性压力。
第三季度净亏损从上年同期的 1.1 亿美元扩大至 7.09 亿美元,单季利息费用达到 8.46 亿美元,而同期调整后营业利润为 3.79 亿美元。付给债权人的现金规模,仍然显著高于经营层面产生的调整后利润。第四季度利息支出指引进一步升至 10.5 亿至 11.5 亿美元区间,意味着债务成本对利润的挤压在短期内不会逆转。
资本开支的节奏同样在加速。第三季度资本开支 145 亿美元,超出公司此前 115 亿至 135 亿美元的指引上限,全年资本开支指引被抬升至 370 亿至 390 亿美元。收入在增长,但维持增长所需的再投资规模以更快的速度膨胀。盘后的价格修正,本质上是对“增长质量”而非“增长速度”的重新定价。
客户集中度是收入护城河还是估值折价来源?
市场对 CRWV 的长期分歧,绕不开一个结构性事实:收入高度集中于少数超大客户。
微软在早期阶段贡献了过半营收,2025 年部分季度占比一度超过七成。此后,OpenAI 与 Meta 的独立大额合同逐步落地,客户结构正在从单一依赖向“微软 + OpenAI + Meta”的三极格局迁移。积压订单规模达到 1,325 亿美元,为未来数年的收入提供了较强的能见度。
但集中度本身是一把双刃剑。长约降低了短期收入波动,却也将议价权部分转移至买方一侧。当客户同时具备自研算力能力、或拥有多家新云供应商可选时,长期合同的续约条件与定价条款并非不可调整。市场给予的估值折价,反映的并非对需求真实性的怀疑,而是对“单一客户关系变化可能引发的连锁效应”的定价。客户多元化取得实质进展之前,这一折价难以系统性消除。
AI 算力租赁的定价权还能延续多久?
CRWV 本轮上涨的宏观底色,是高端 GPU 算力供需的阶段性紧张。
公司在 2026 年 7 月对全线产品提价约 25%,第三季度进一步提价约 10%,第四季度价格仍在上行。上一代 Ampere 与 Hopper GPU 的租赁价格环比上涨 30% 至 50%,且高于原始合同价。旧机队在合同到期后重新签约所释放的增量收入,被管理层视为“无需新增等额资本开支”的利润杠杆。
然而,定价权的持续性取决于供给端的响应速度与需求端的结构演变。一方面,Nebius、Lambda 等新云厂商在部分型号上报出更低单价,超大规模云厂商的自建产能也在逐步释放。另一方面,美国期中选举后,部分地区对数据中心建设的审批阻力上升,新增有效算力供给的落地周期可能被拉长。供给受限短期支撑价格,但若需求增速放缓而供给延迟兑现,价格支撑将首先从旧代 GPU 开始松动。
定价权是 CRWV 当前利润率斜率的基石,也是其估值中最难被静态量化的变量。
从债券融资转向客户预付款,意味着什么?
管理层在本次财报中释放的一项融资策略调整,被市场低估的程度可能高于营收指引的上调。
公司明确表示,在当前融资成本环境下,不打算依赖无担保债券市场筹资,转而通过客户预付款、存款以及与合同挂钩的融资安排来支持扩张。未来三个月预计获得约 90 亿美元的客户预付款及存款,部分合同预付比例达到 100%。
这一转变的意义在于资本结构的逻辑重构。传统路径下,重资产扩张依赖债务市场,利率环境与信用利差直接决定扩张成本;转向客户预付款,则将部分融资压力转移至合同对手方,用需求侧的现金为供给侧的资本开支提供资金。本质上,是用商业信用替代金融信用。
这种模式的约束同样清晰:它要求客户愿意并有能力提前支付,且高度依赖合同条款的执行。当需求景气时,预付款是效率极高的融资工具;当需求预期转弱时,预付款的可持续性会迅速成为新的观察点。融资模式的切换解决了短期流动性焦虑,但并未消除资产负债表对持续正现金流的依赖。
后市需要跟踪哪些可验证的先行信号?
与其对短期价格方向做出判断,不如将注意力锚定在几个可被数据验证的先行变量上。
有效容量与签约容量的转化率。第三季度已签约总功率超过 4.6 GW,但其中仅 37% 处于激活状态,低于上一季度的 41%。签约到激活之间的时滞与折损,直接决定收入确认的节奏。
利息覆盖缺口的收敛速度。调整后营业利润与利息费用之间的差额,是衡量经营杠杆能否最终覆盖资本成本的核心指标。2028 年盈利目标的可信度,取决于这一缺口在接下来四个至六个季度中是否持续收窄。
空头持仓与期权隐含波动的组合变化。16% 附近的空头占比提供了双向波动的燃料。若空头占比在价格反弹过程中显著下降,单日振幅的极端值大概率随之收敛;若空头在反弹中继续加仓,则表明市场对基本面改善的可持续性仍存实质性质疑。
客户预付款的到账节奏与合同条款。约 90 亿美元的预期预付款是否按期兑现,以及新增合同中预付条款的比例变化,将反映客户在算力采购上的真实紧迫程度。
FAQ
CRWV 单日大涨的核心原因是什么?
第三季度营收同比增长 168% 并超出指引上限,全年收入与营业利润指引同步上调,叠加 2028 年上半年调整后盈利的目标,共同修正了市场对 AI 算力需求放缓的担忧。
为什么盘后会出现回落?
净亏损扩大至 7.09 亿美元,单季利息费用 8.46 亿美元高于调整后营业利润,全年资本开支指引抬升至 370 亿至 390 亿美元。强劲增长伴随的现金消耗与债务成本,触发了对增长质量的重新定价。
客户集中度对 CRWV 的估值意味着什么?
微软、OpenAI 与 Meta 构成主要收入来源。长约提供了能见度,但也将部分议价权让渡给买方,这是估值折价持续存在的结构性原因之一。
AI 算力租赁的定价权是否可持续?
当前高端 GPU 供需偏紧,提价与旧机队续约价格上行支撑了利润率。但新云竞争与超大规模厂商自建产能的释放,可能在供给响应后改变价格轨迹,需要跟踪签约容量向激活容量的转化效率。
相关快讯
