


CLARITY Act 参议院投票受阻后如何重启?伦理、稳定币收益与 DeFi 监管成谈判焦点
关键要点
- CLARITY 法案于 9 月 15 日未能通过参议院结束辩论程序的投票,结果为 49 比 50,距离所需的 60 票仍有差距。
- 伦理条款僵局的核心在于要求总统在任期内剥离加密货币资产。
- 立法失败后,Fairshake 将资源转向 2024 年中期选举的席位布局。
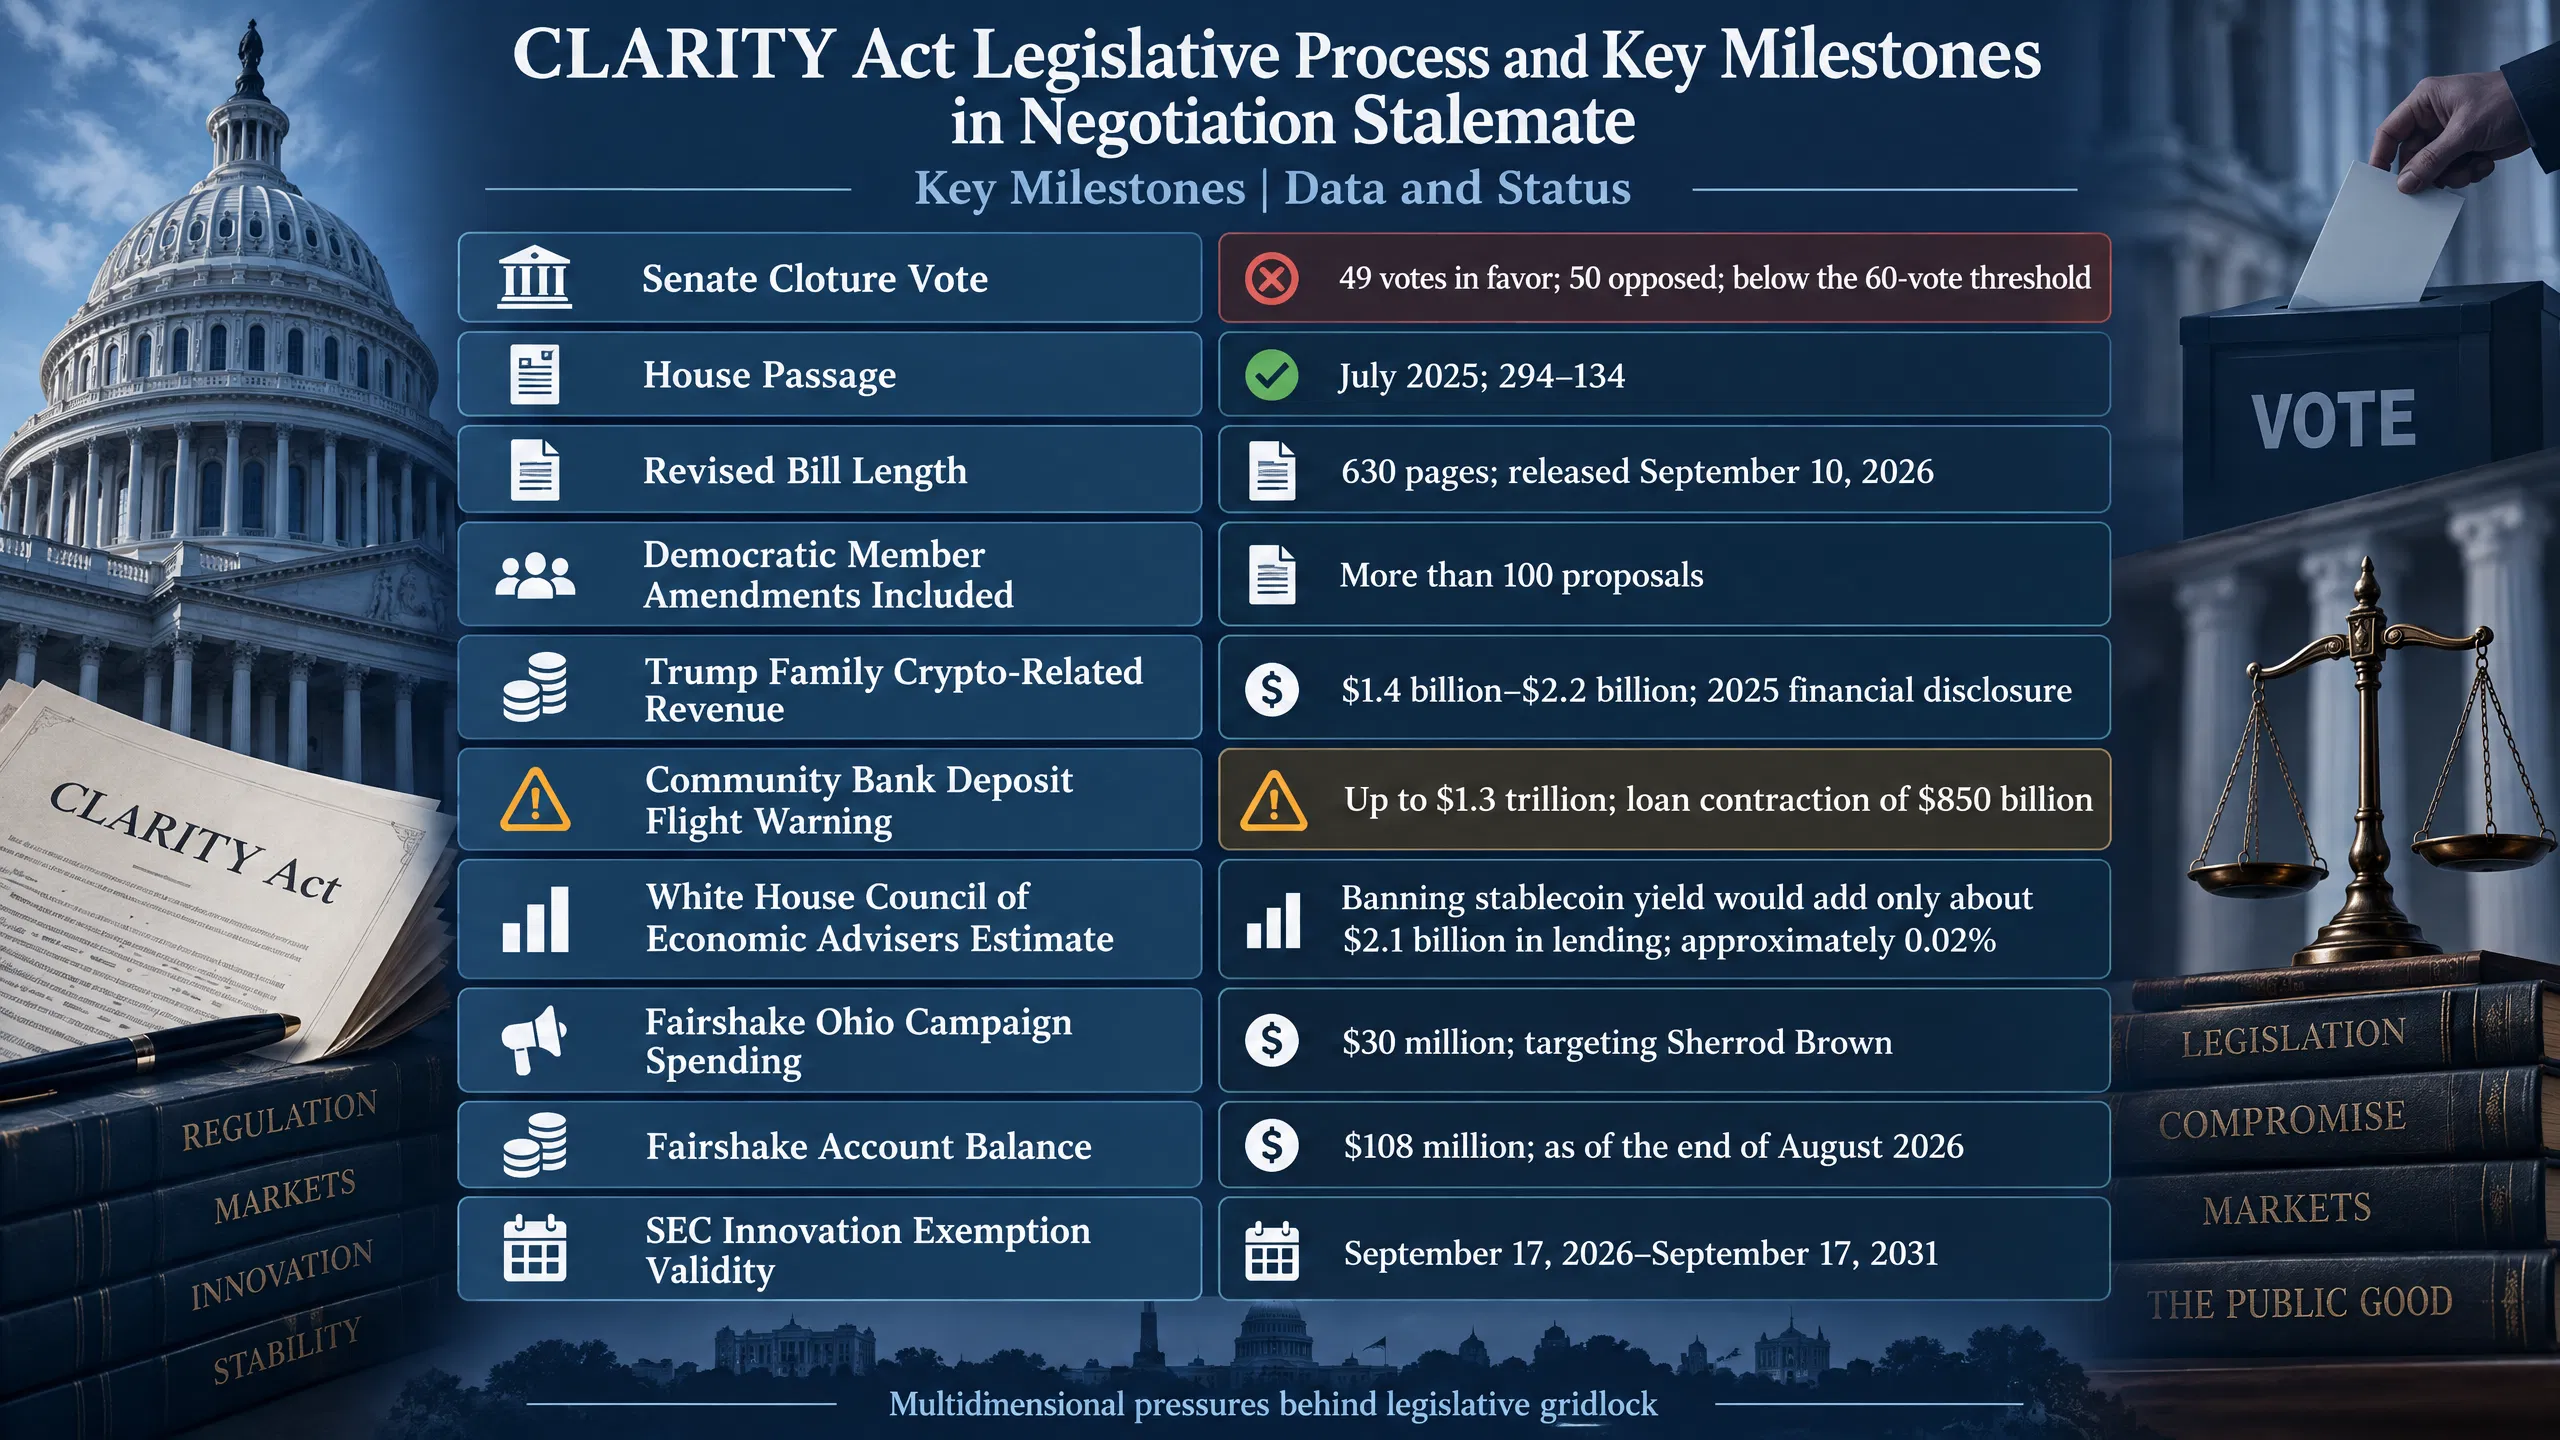
参议院 9 月 15 日以 49 票赞成、50 票反对否决 CLARITY Act 的终结辩论动议,距该法案在众议院以 294 比 134 通过已过去十四个月。这并非一次简单的程序性挫折。终结辩论需要 60 票,意味着至少需要七名民主党参议员跨越党派界线,而最终投票中无一民主党人投出赞成票。
法案文本本身在九月十日经共和党方面大幅修订,从七月版本的 616 页扩充至 630 页,纳入了超过 100 项民主党议员提出的修改建议。然而,规模上的让步并未转化为政治上的认同。
伦理条款:执法权归属比规则本身更敏感
民主党方面的反对并非针对市场结构规则的设计——将数字商品归属 CFTC、证券类资产保留 SEC 管辖的框架,在两党之间存在广泛共识。真正的断裂点在于法案如何处理行政分支的利益冲突。
特朗普家族的财务披露显示,其在第二任期首年从加密货币相关业务中获得了约 14 亿美元收入。这一数字使得任何涉及总统加密资产的立法都不可避免地带有自我监管的色彩。参议院共和党方面在投票前数小时修改文本,试图赋予各州总检察长在执法层面更大的权力,但联邦层面的执法权仍归属于司法部。
亚利桑那州民主党参议员鲁本·加列戈在投票后的表态直指核心:法案失败的原因在于共和党方面拒绝在涉及总统本人的条款上做出实质性让步。他此前提出的反制方案要求总统在任期内剥离其加密资产持仓,这一要求被共和党方面认为超出了立法可承受的边界。
值得注意的是,该伦理条款的适用对象不仅限于总统。修正案同时限制了联邦选举官员及其配偶、联邦法官持有或发行数字资产的权限。但在实际谈判中,总统本人的资产处置问题始终是阻碍协议达成的唯一焦点。
CLARITY Act 立法进程与谈判僵局关键节点
稳定币收益争议:1.3 万亿存款外流担忧下的折中方案
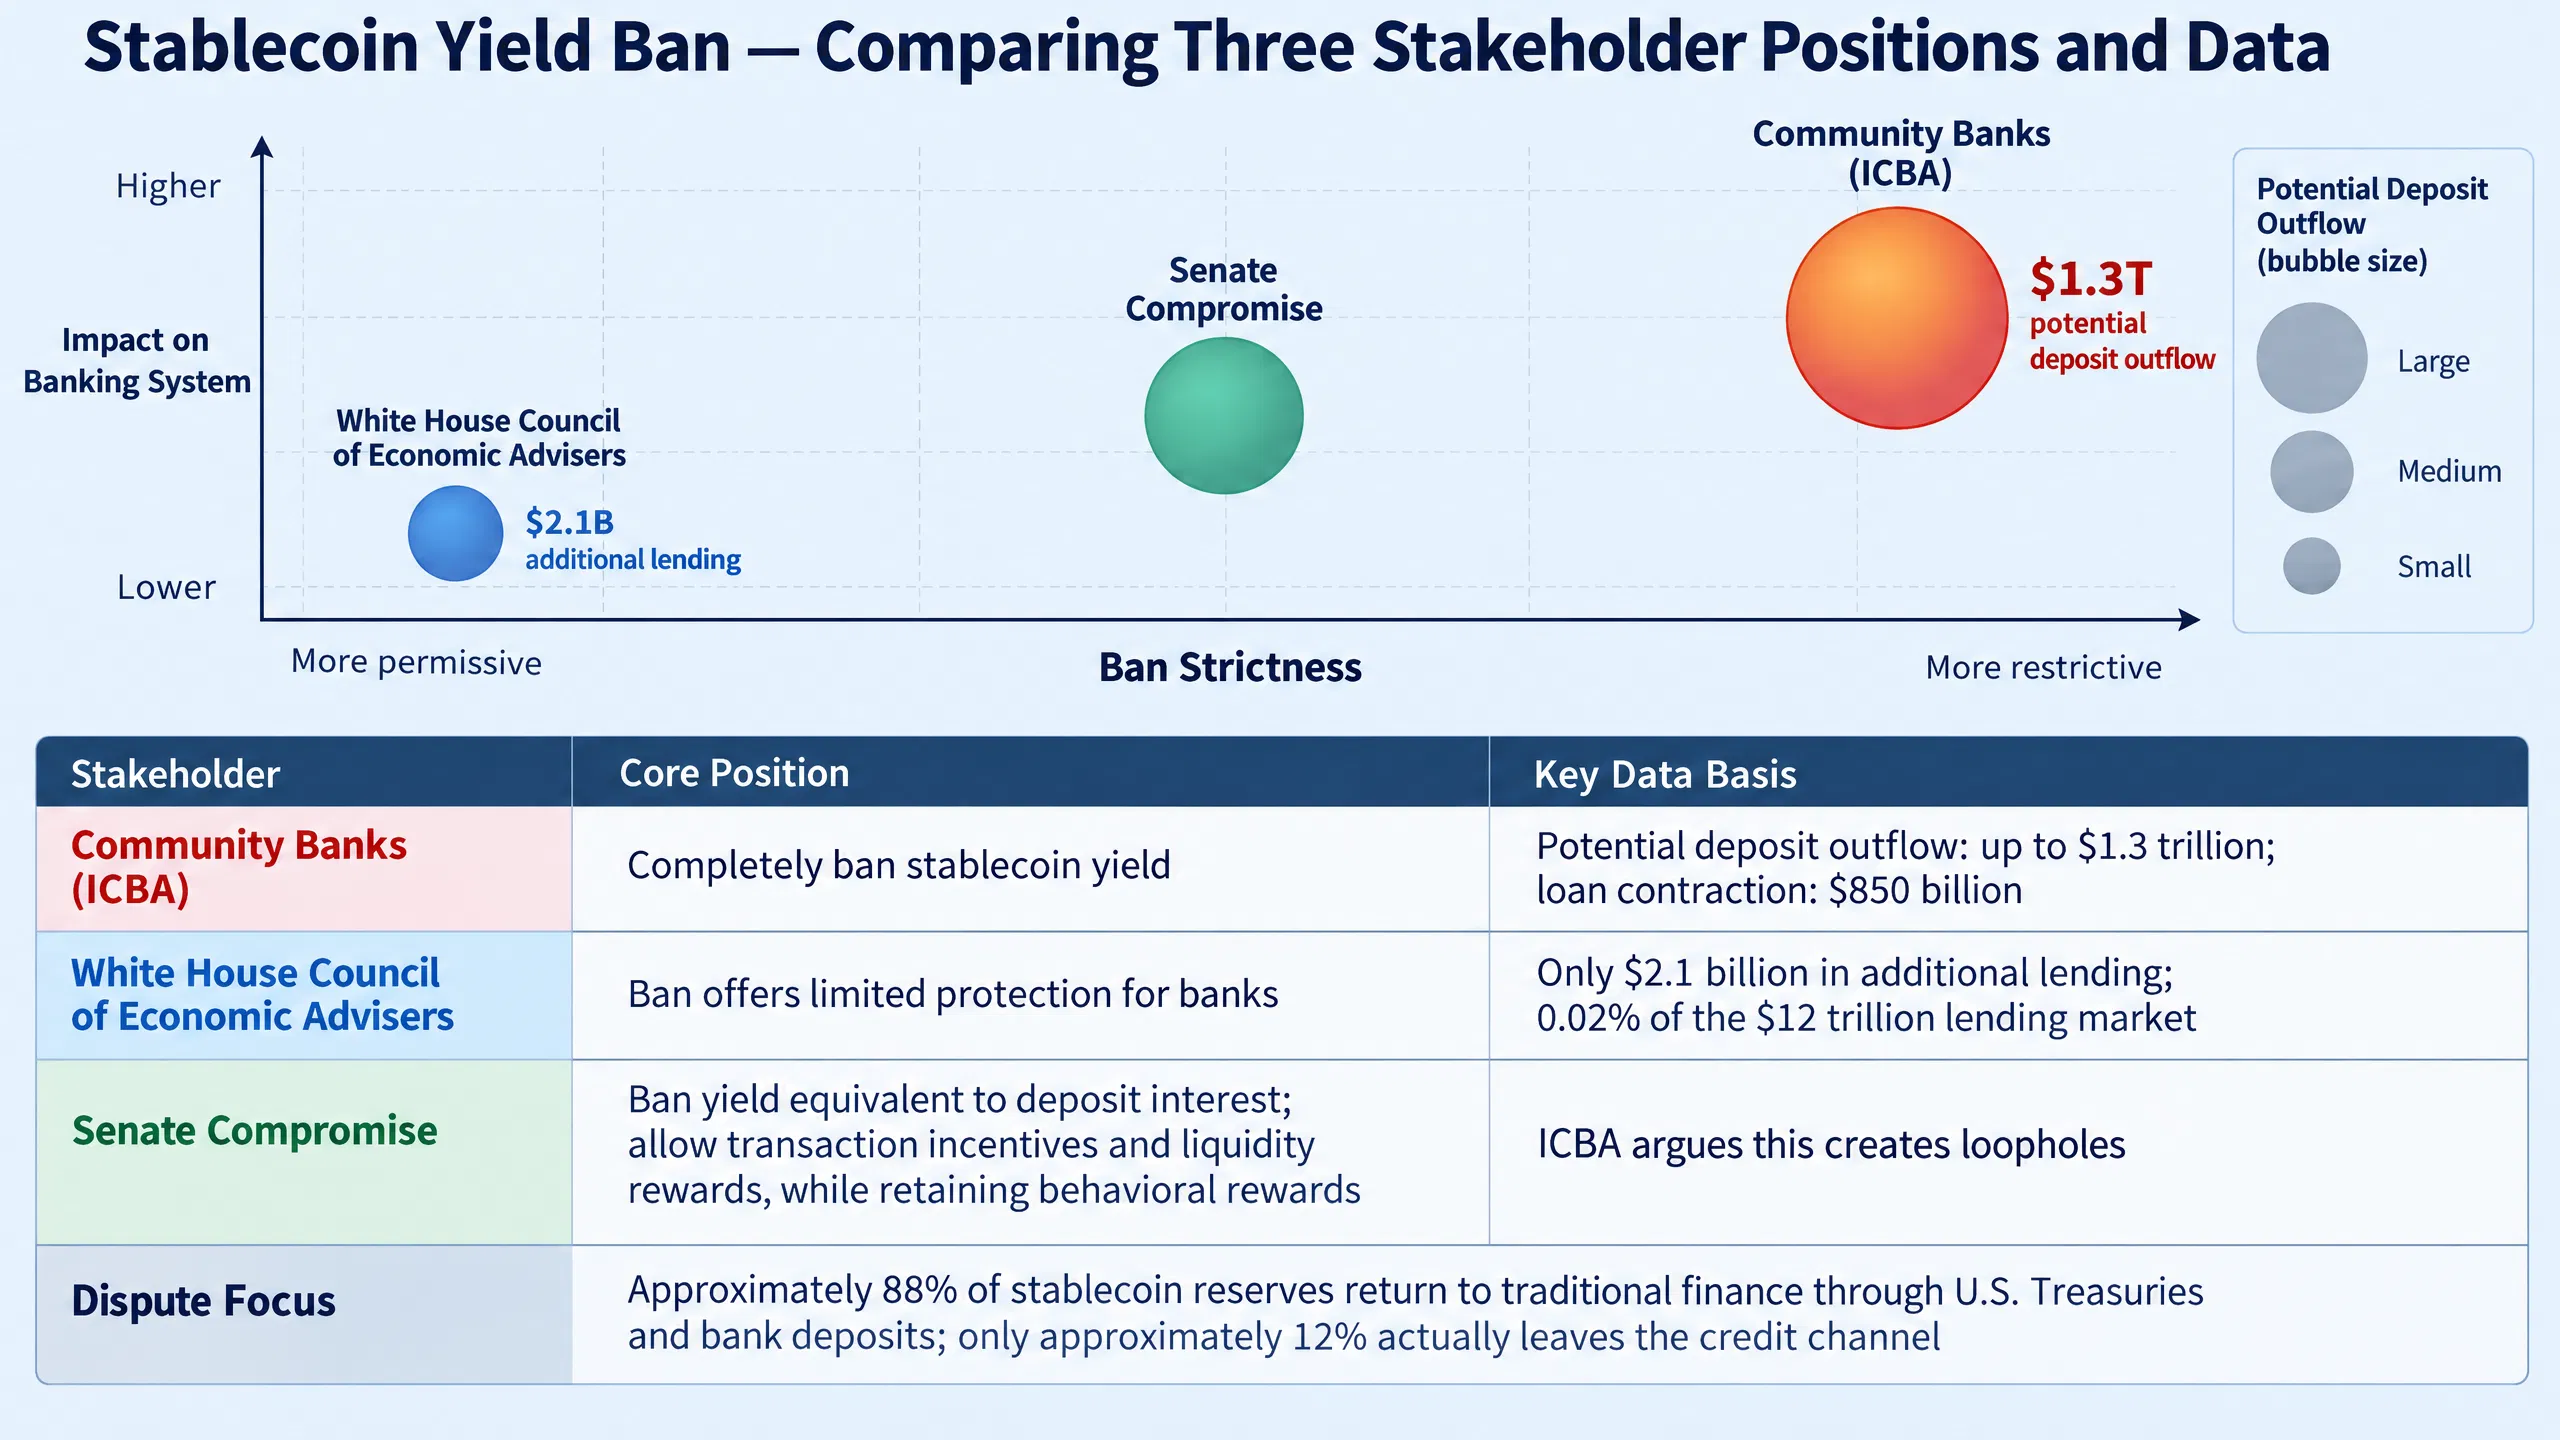
稳定币是否应被允许向持有者支付收益,是贯穿整个谈判周期的另一条主线。美国独立社区银行家协会代表约 5,000 家社区银行,其估算显示,若稳定币实质上充当存款替代品,可能导致 1.3 万亿美元资金从银行体系流出,社区贷款规模相应缩减 8,500 亿美元。
白宫经济顾问委员会在四月发布的分析给出了截然不同的判断:即使全面禁止稳定币利息支付,银行贷款规模也仅会增加约 21 亿美元,增幅约 0.02%。两份研究的结论差异如此之大,本身就说明了这一争议在实证层面的不确定性。
稳定币收益禁令——三方立场与数据依据对比
参议院层面的折中方案在五月一日已经成型。蒂利斯与阿尔索布鲁克斯两位参议员联合发布的妥协文本规定,加密企业不得以“在经济或功能上等同于计息银行存款”的方式向稳定币持有者支付利息或收益,但允许基于交易活动或提供流动性等真实行为给予奖励。
然而,社区银行方面认为这一文本存在解释空间,并非完全封闭的禁令。ICBA 主席兼首席执行官丽贝卡·罗梅罗·雷尼在八月底的公开声明中表示“不存在折中余地”,要求彻底堵住稳定币间接充当存款替代品的路径。这场争论的走向直接影响了部分温和派议员的投票决策。
DeFi 注册门槛:730 页文本中的“伪去中心化”定义
九月修订版在 DeFi 监管方面新增了最为具体的操作标准。新文本对“非去中心化金融交易协议”设定了三项识别条件:协议存在能够改变其功能、运营或共识规则的控制器;交易不完全按照透明的预编码规则执行;任何主体能够限制、审查或禁止用户使用服务。满足其中任一条件的协议,即需根据其实际从事的功能活动——经纪、交易、执行、清算或托管——向 CFTC 注册。
这一标准的立法意图在于区分真正由智能合约自动运行的去中心化协议与名义上声称去中心化但实质由特定主体控制的平台。修订版同时将 DeFi 条款的适用范围限定于数字商品的现货或现金交易,将衍生品和证券类交易排除在外。
对于 DeFi 开发者而言,注册义务的具体触发条件仍存在解释上的灰色地带。一个协议在治理代币持有者投票后升级合约,是否构成“控制器可改变协议功能”?流动性池在特定情况下被暂停,是否属于“能够限制用户使用服务”?这些问题的答案将取决于 CFTC 后续的规则制定,而后者本身正处于不确定之中。
立法窗口收窄后的替代路径
参议院将于十月五日进入选举年休会期,至十一月六日方复会。扣除休会期后,本届国会在一月初结束前可供审议的立法日屈指可数。共和党参议员汤姆·蒂利斯在投票中刻意转向反对,保留了未来重新提交终结辩论动议的程序空间,这一操作模式与去年《GENIUS 法案》的经历相似——该稳定币法案同样在终结辩论阶段遭遇挫折,但在数周后最终通过参议院。
然而,时间压力之外,行业资金的流向正在传递另一层信号。加密行业超级政治行动委员会 Fairshake 在 CLARITY Act 投票失败后不到一周宣布,将在俄亥俄州参议员竞选中投入 3,000 万美元,针对前银行委员会主席谢罗德·布朗的回归竞选。Fairshake 在 2024 年选举周期中已向该州投入约 4,000 万美元用于反对布朗,截至八月底其账户余额为 1.08 亿美元。
这一支出决策的时间选择表明,行业资源正在从短期立法推动转向中期选举的席位布局。与其在残余的立法日内争取一项全面法案的通过,不如在下一届国会中构建更有利的立法者构成。
与此同时,行政机构并未等待国会。SEC 在九月十七日授予了为期五年的“创新豁免”,允许合格平台通过自动化做市商和流动性池在公共区块链上交易代币化美国上市公司股票。CFTC 则在九月十七日将加密货币市场结构规则提案提交白宫信息和监管事务办公室审查,这一提交发生在参议院投票失败后仅两天。两项举措均不具备立法所能提供的法律确定性,但为市场参与者提供了在现行法律框架下可依赖的操作依据。
比特币在立法受挫后的价格表现相对克制。截至北京时间今日,BTC 交易价格为 $86,187.2,24 小时涨幅 0.87%,市值维持在 1.73 万亿美元,市场占有率为 55.99%。过去七天的涨幅为 13.64%,而过去一年的跌幅仍为 22.67%。市场情绪处于中性区间,表明立法层面的不确定性尚未引发系统性的风险资产重定价。
CLARITY Act 的受挫不应被理解为美国加密监管的倒退,而更接近于一次路径调整。市场结构的核心框架在两党之间存在足够共识,阻碍法案推进的是行政分支利益冲突与银行体系存款稳定这两项并非加密行业独有的议题。在立法窗口收窄至仅剩数周的现实约束下,SEC 和 CFTC 的规则制定与豁免框架正在填补立法空白,行业的政治资源则转向塑造下一届国会的构成。对于市场参与者而言,短期的规则确定性将更多来自行政机构的解释性文件而非成文立法,这意味着合规策略需要同时关注两套并行的规则体系。
FAQ
Q1:CLARITY Act 是否已经彻底失败?
法案并未被否决,只是终结辩论动议未获通过。蒂利斯等参议员刻意投票反对,保留了重新提交的程序空间。参议院十一月复会后至本届国会结束前仍存在有限的立法窗口,但选举年议程拥挤,年内通过的概率较低。
Q2:伦理条款的核心争议是什么?
民主党要求法案包含独立于司法部的伦理执法机制,并限制总统及其家人在任期间持有加密企业股份。共和党方面的修订版虽限制了联邦官员的数字资产发行与赞助行为,但未将适用范围扩展至总统家族资产处置。加列戈等民主党人认为缺乏这些条款的法案无法获得足够票数。
Q3:稳定币收益禁令对市场有何影响?
现行折中方案禁止加密企业提供等同于银行存款利息的稳定币收益,但允许交易激励和流动性奖励。若最终立法采纳更严格的 ICBA 版本,稳定币作为收益工具的功能将受到实质性限制,可能改变部分用户的资产配置选择。
Q4:DeFi 协议在 CLARITY Act 下面临哪些新义务?
九月修订版要求存在可控性特征的“非去中心化”协议向 CFTC 注册,注册义务取决于协议是否由特定主体控制、是否按预编码规则执行以及用户访问是否可被限制。条款仅适用于数字商品现货交易。
相关快讯



