


Arm(ARM)Q2 营收创历史新高,数据中心版税翻倍:增长拐点能否兑现?
关键要点
- Arm Holdings 实现 FYE27 第二季度总营收 14.4 亿美元,同比增长 27%;但数据中心版税翻倍被智能手机业务疲软所抵消,导致版税总额仅增长 8%。
- 在 AWS Graviton、Google Axion 和 Microsoft Cobalt 的采用推动下,基于 Arm 的服务器架构在超大规模云服务提供商中的份额从 2024 年的 15% 飙升至 2025 年的 50% 以上,初期出货量超过 100 亿台。
- Arm 196 倍的往绩市盈率反映的是尚未验证的 AGI CPU 商业化前景(FYE27 至 FYE28 合计目标为 20 亿美元),而非当前盈利;执行情况仍需在 FYE27 第四季度首次商业交付时得到验证。
但市场给出的回应并不热烈。据 Gate 股票行情数据显示,11 月 4 日常规交易时段,Arm 收于 191.80 美元,当日下跌 5.3%;财报公布后的盘后交易中,股价进一步回落至 188.39 美元,跌幅 1.78%。超预期业绩与股价走弱之间的裂口,恰好指向本文要回答的核心问题:数据中心版税翻倍,究竟是一个足以支撑 196 倍市盈率的结构性拐点,还是一轮被许可收入前置节奏暂时掩盖的周期性高光。
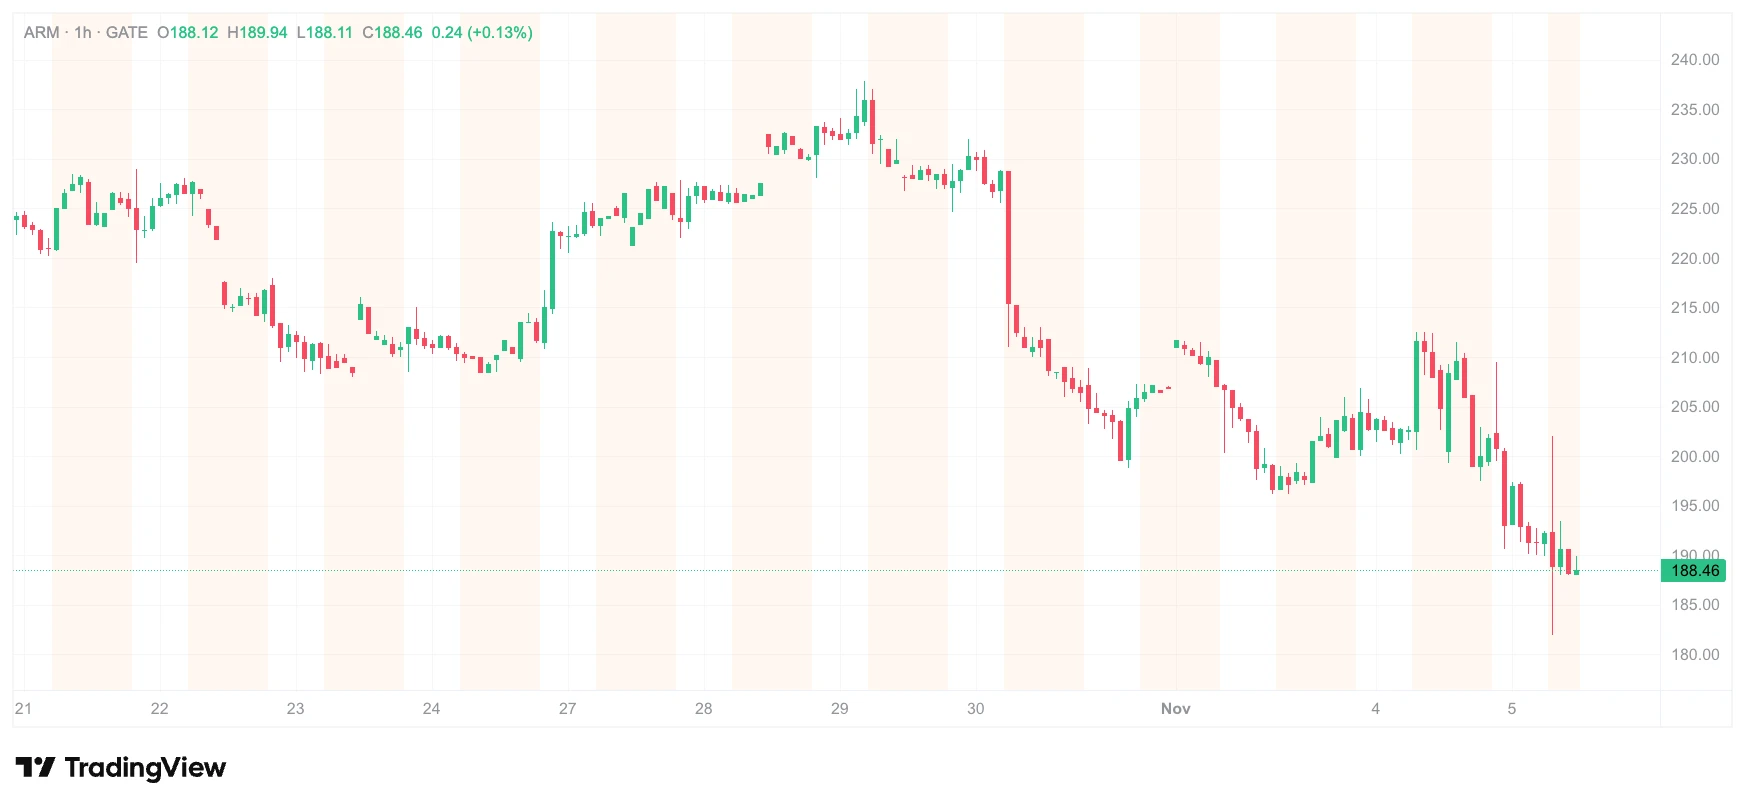
来源:Gate 股票行情数据
版税翻倍的成色:增速是真的,但基数与结构需要分开看
数据中心版税同比翻倍,是这份财报中最具叙事张力的数字。Arm 合作伙伴在该季度报告的 Arm 架构芯片出货量首次单季突破 100 亿颗,同比增加 15 亿颗。头部超大规模云厂商中,Arm 架构服务器的份额从 2024 自然年的约 15% 攀升至 2025 自然年的超过 50%,公司预计到 2026 年底突破 60%。亚马逊 AWS 披露 Graviton 相关收入承诺同比增长超过 20 倍,谷歌将 Axion 列为 AI 基础设施的关键组件,微软强调 Cobalt 的采用强度,英伟达基于 Arm 的 Vera CPU 已在甲骨文云正式可用并投入 OpenAI 的生产部署。
这些信号共同指向一个方向:Arm 在数据中心 CPU 侧的架构渗透,已经从“备选方案”进入“默认选项”的区间。但“翻倍”的读数需要放在版税结构的整体中理解。该季度版税总收入 6.70 亿美元,同比仅增长 8%。数据中心版税的高增速,被智能手机相关版税的疲弱大幅对冲。财报明确提及内存涨价对手机市场的挤压效应,手机相关业务承压,自由现金流同比下降 73% 至 1.1 亿美元。
这意味着,数据中心版税翻倍的方向性意义远大于当期利润贡献的绝对量。它确认了 Arm 的收入结构正在从“手机周期驱动”向“云与 AI 基础设施驱动”迁移,但迁移尚处于早中期:数据中心版税在总版税盘子中的占比仍不足以单独决定整体增速的斜率。将“翻倍”直接等同于“第二增长曲线已完全接棒”,是对数据节奏的过度外推。
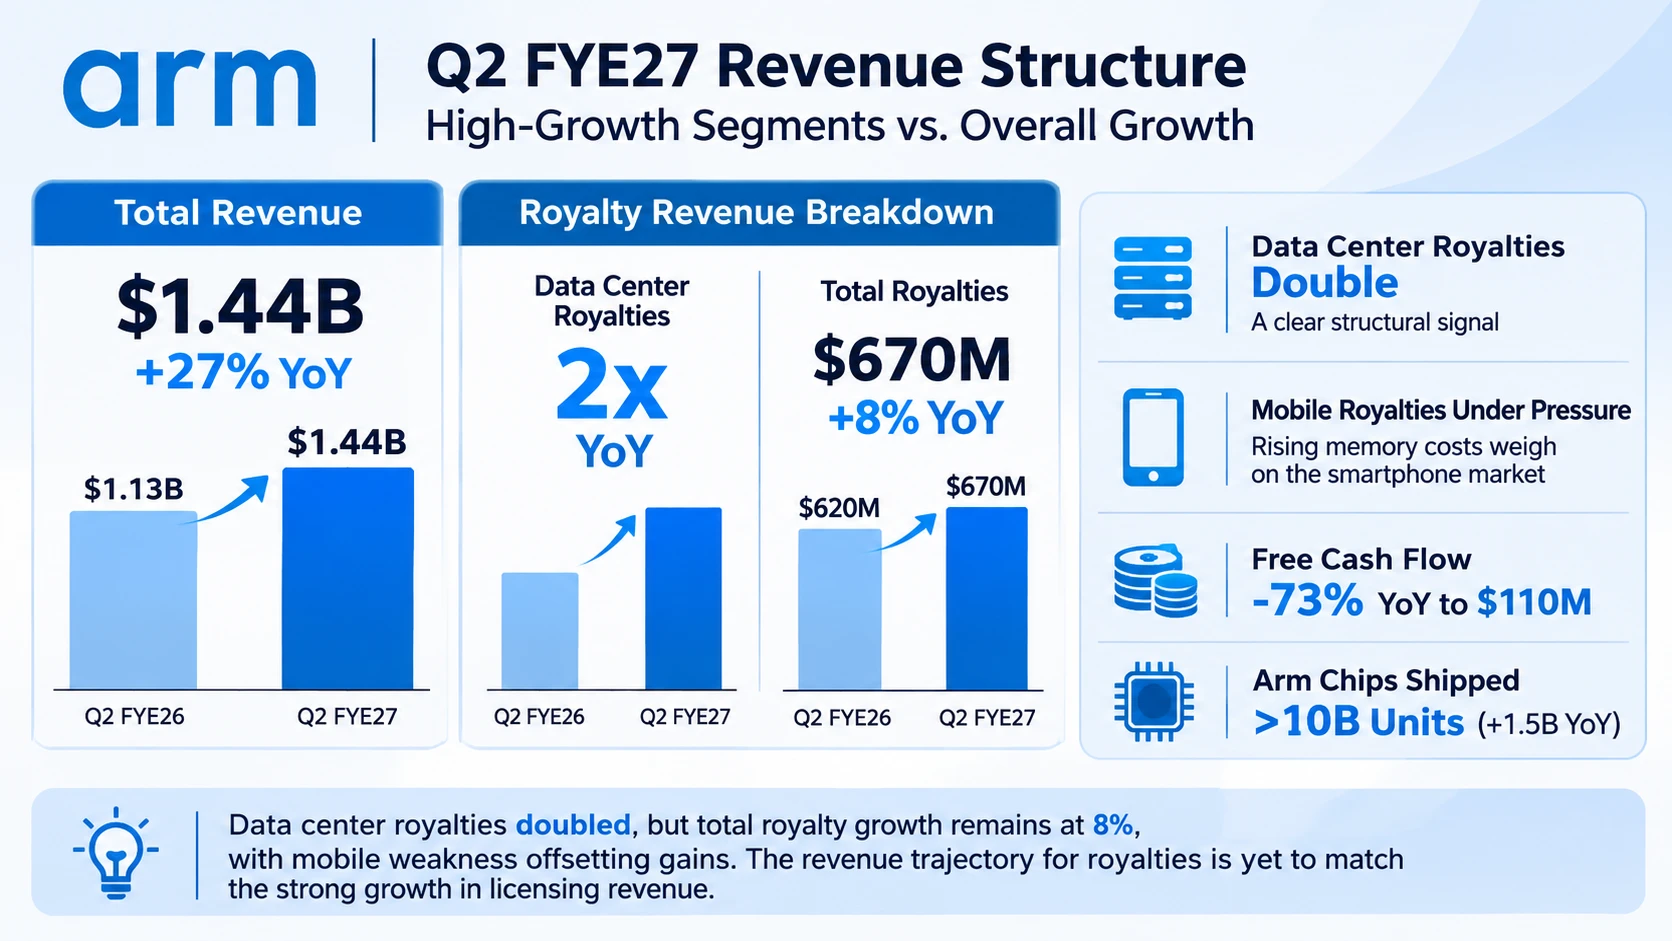
Arm Q2 FYE27 收入结构——高增速业务与总量增速的背离
196 倍市盈率定价的不是当期业绩,而是一条尚未被验证的转型路径
截至 11 月 4 日收盘,Arm 的市盈率为 196.76 倍,52 周价格区间为 100.02 美元至 452.61 美元。市销率与市盈率的同时极端化,说明市场并非在按半导体 IP 公司的常规框架为 Arm 定价,而是在为“IP 授权 + 自研芯片”双重模式叠加后的远期盈利结构支付溢价。
分歧在卖方研究中体现得极为清晰。汇丰研究在 2026 年 7 月将 Arm 评级下调至“持有”,目标价上调至 315 美元,但同时指出,2026/2027 财年预测市盈率分别高达 139 倍和 95 倍,“股价已充分反映强劲的长期增长”。中金公司此前给出的目标价仅为 136 美元,对应 2026/2027 财年市盈率 74 倍和 59 倍,维持“中性”评级。同一只股票,目标价相差超过一倍,本质上是对同一个问题的不同回答:自研 AGI CPU 带来的收入增量,究竟应该以多高的确定性、在多远的未来被计入估值。
Arm 管理层给出的锚点是:2027 与 2028 财年合计最高 20 亿美元的 Arm AGI CPU 收入,且该信心在过去 90 天内因供应与客户组合改善而增强;首批商业交付按计划于 FYE27 第四季度落地。甲骨文云已宣布计划于 2027 年提供 AGI CPU 实例,Signal65 的独立测试显示其每机架性能约为 AMD EPYC 9755 的 2 倍。这些是可验证的推进节点,但截至目前,AGI CPU 仍处于“订单在手、交付未至”的阶段。196 倍市盈率所隐含的,是这条路径在执行层面不出现显著偏差的假设,而不是对已实现利润的定价。
真正的估值约束不在需求侧,而在收入集中度与竞争位的交叉压力
一个容易被财报核心表述掩盖的事实是:Arm 的收入基础高度集中。在截至 2026 年 3 月 31 日的财年中,前五大客户贡献了约 57% 的总净收入,且公司预计这一集中度在可预见的未来将持续。云厂商自研 Arm 服务器 CPU 的趋势,在扩大 Arm 架构总版图的同时,也在改变 Arm 在价值链中的谈判位置:当亚马逊、谷歌、微软同时成为架构采用方和芯片定义方时,版税率的长期走向并非单向有利。
竞争格局的边际变化同样需要纳入折价。RISC-V 芯片已占据全球处理器市场约 25% 的份额,在 Arm 尚未完全锁定的边缘与嵌入式场景中,开源架构的替代压力持续存在。在服务器侧,Arm 在销量份额上已超过 45%,但从营收角度看,GPU 与 ASIC/FPGA 加速系统在 2026 年第一季度贡献了全球服务器营收的 70% 以上。Arm 的版税增长锚定的是 CPU 侧渗透率,而 AI 基础设施的增量支出正在向加速器倾斜,这意味着 Arm 的单位算力版税捕获能力,并不像“数据中心版税翻倍”这一表述所暗示的那样线性放大。
此外,Arm 与高通围绕 Nuvia 授权协议的诉讼仍在联邦上诉阶段,美国联邦贸易委员会也已就技术授权行为启动反垄断调查。这些事项不构成对当期业绩的直接冲击,但它们影响的是“授权模式长期费率稳定性”这一估值底层参数,而非季度营收读数。
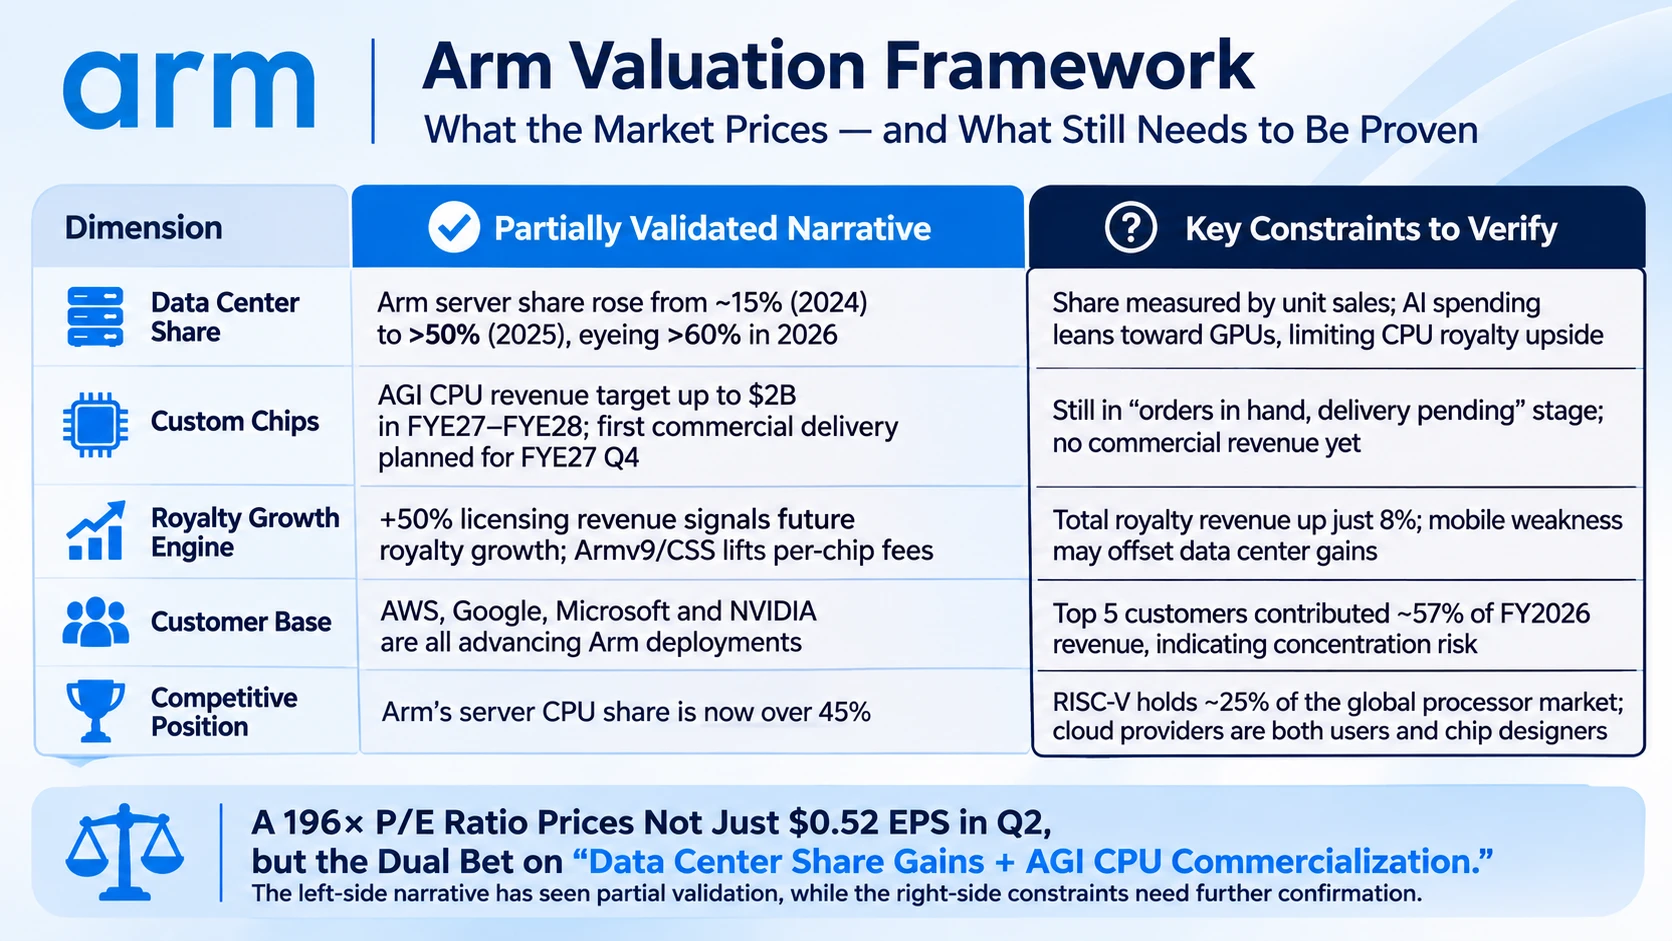
Arm 高估值框架
翻倍是真实信号,但高估值的确认需要第二个验证窗口
Arm 这份财报的合理读法,既不是“超预期即看多”的线性外推,也不是“盘后下跌即证伪”的短期投票。数据中心版税翻倍是真实的、有出货量和超大规模云厂商部署数据支撑的结构性信号,它确认了 Arm 在 AI 算力基础设施中的架构地位正在从边缘走向中心。但版税总收入 8% 的增速、前五大客户 57% 的收入集中度、AGI CPU 尚未产生商业化收入的事实,共同构成了一组反向约束:翻倍所开启的迁移方向是可信的,但迁移的速度与最终利润率结构,仍缺乏足够的时间序列数据来匹配 196 倍市盈率所要求的确定性。
下一个值得关注的验证窗口是 FYE27 第四季度——AGI CPU 首批商业交付的落地质量,以及数据中心版税在版税总盘子中的占比是否开始实质性抬升。在那之前,更审慎的框架是将 Arm 视为“叙事定价已充分、执行验证待补全”的标的,而非将单季度翻倍直接等同于估值锚点的重置。
FAQ
数据中心版税翻倍,为什么版税总收入只增长了 8%?
版税总收入由手机、数据中心、汽车与嵌入式等多个终端共同构成。数据中心版税虽然同比翻倍,但其在版税总盘子中的绝对占比尚不足以抵消手机侧的下行拖累。财报明确提及内存涨价对智能手机市场的挤压,手机相关版税承压,自由现金流同比下降 73%。因此,“翻倍”是结构性方向的确认,不是总量增速的即时跃升。
Arm 的 196 倍市盈率是否意味着估值泡沫?
196 倍市盈率定价的不是当期利润,而是“IP 授权 + 自研 AGI CPU”双重模式在 2027—2028 财年合计最高 20 亿美元收入目标下的远期盈利结构。卖方目标价从 136 美元到 315 美元的巨大分歧,反映的是对这一转型路径确定性的不同折价。估值是否合理,取决于 AGI CPU 交付执行与数据中心版税占比抬升这两个可验证变量,而非单季度营收是否超预期。
云厂商自研 Arm 芯片,对 Arm 是利好还是风险?
两者同时存在。利好侧,AWS Graviton、谷歌 Axion、微软 Cobalt 的放量直接扩大了 Arm 架构在数据中心的版图,头部云厂商 Arm 服务器份额从 15% 升至超过 50% 是直接证据。风险侧,当云厂商同时成为架构采用方和芯片定义方时,Arm 在版税率谈判中的长期位置趋于复杂化。收入集中度数据(前五大客户约占 57%)使这一张力具有可验证的财务相关性。
RISC-V 的崛起是否构成对 Arm 数据中心叙事的实质性威胁?
在数据中心 CPU 的高性能场景中,RISC-V 目前尚未形成对 Arm 的直接替代能力。但在边缘计算、嵌入式与部分定制化加速场景中,RISC-V 已占据全球处理器市场约 25% 的份额,其战略意义在于压缩 Arm 向非手机、非数据中心长尾场景扩张时的议价空间。对 Arm 估值的影响不是“数据中心份额被抢走”,而是“全场景覆盖的广度溢价被部分侵蚀”。
下一个最值得关注的验证信号是什么?
AGI CPU 首批商业交付的执行质量。Arm 管理层将 FYE27 第四季度(2027 自然年年初)作为首批交付窗口,并已获得延伸至 2027 自然年的客户订单。交付是否按期、客户构成是否分散、毛利率结构是否可重复,将决定“自研芯片”从叙事层进入财务层的时间表,也是 196 倍市盈率能否被逐步消化的关键变量。
相关快讯
