


AMD 为何单日涨 9.95% 市值突破 1 万亿美元?服务器 CPU 为何成为市场新焦点
关键要点
- AMD 股价于 9 月 21 日上涨 9.95%,至 $615.52,市值首次达到 1 万亿美元。
- AMD 将其 2030 年服务器 CPU 市场预测上调至 2200 亿美元,几乎是此前 1200 亿美元预估的两倍。
- AMD 宣布,AI 芯片及相关产品的价格将从 2026 年第四季度起上涨约 10%。
将时间线拉长,AMD 今年迄今累计涨幅已超过 180%,最近五个交易日累计上涨约 24%。资金的集中涌入并非单纯的情绪驱动。在 AI 算力叙事从“训练优先”向“推理与智能体执行”迁移的过程中,CPU 的稀缺性正被市场重新定价,而 AMD 恰好站在这一结构性变化的交汇点上。
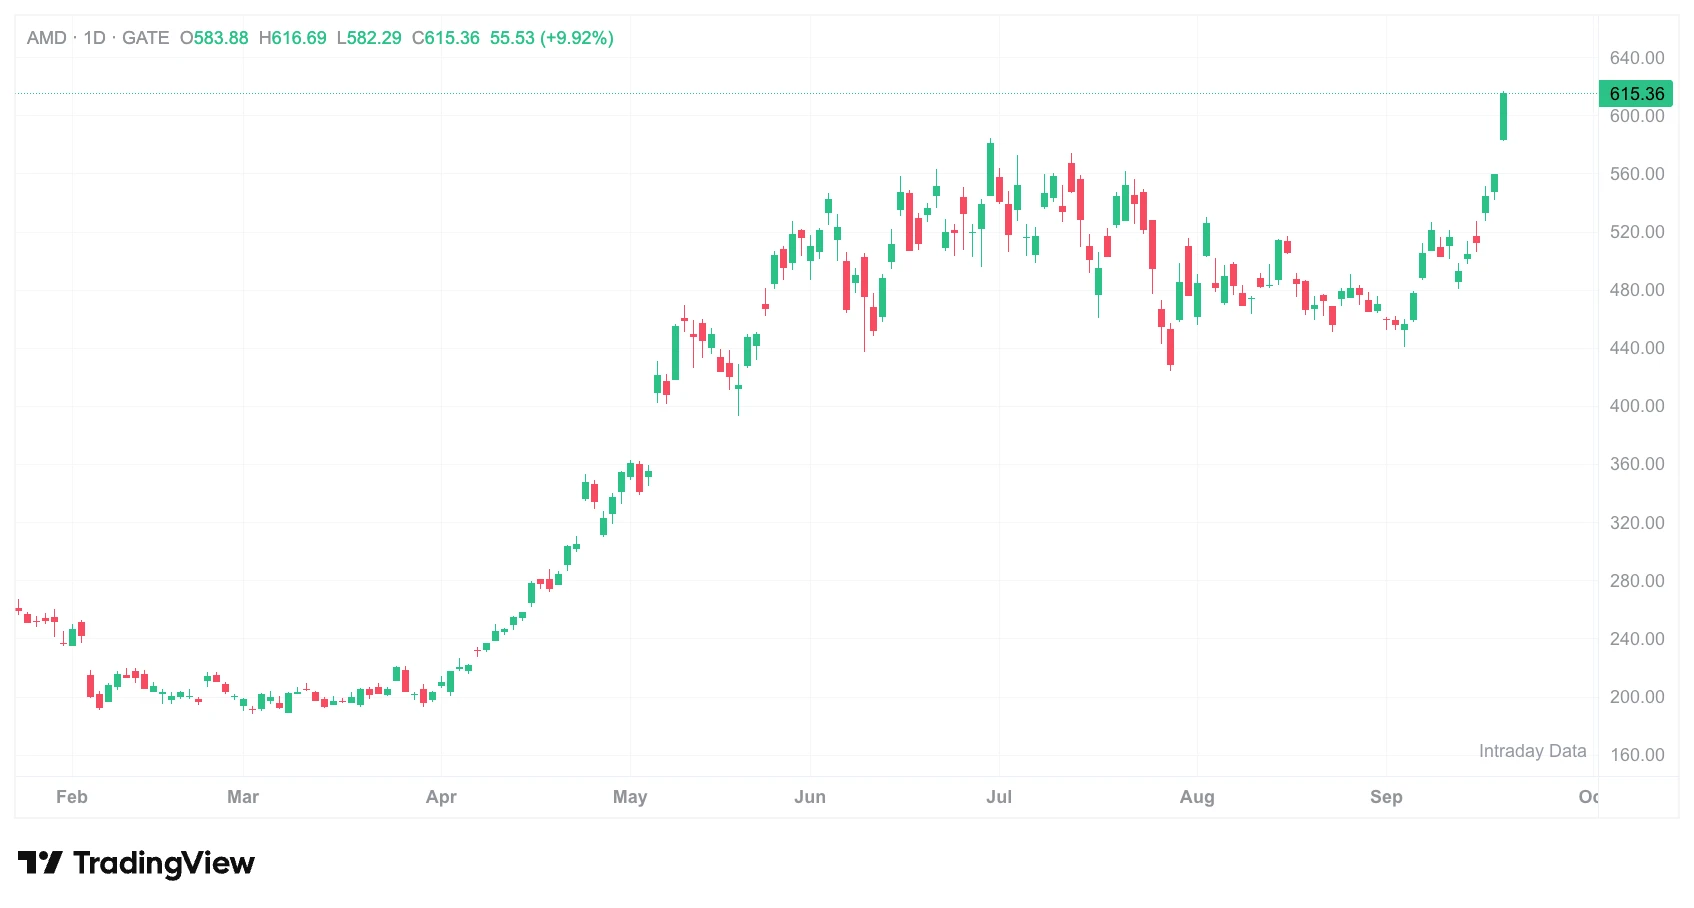
AMD 股价,来源: Gate 股票行情
CPU 为何重新成为 AI 基础设施的瓶颈环节
这轮行情的直接催化来自 Meta 于 9 月初推出的消费级 AI 智能体 Muse。据 Sensor Tower 数据,Muse 连续三天位居美国 iPhone 免费应用下载榜首。与传统的问答式 AI 不同,Muse 能够代表用户在后台执行多步骤任务,包括预订旅行、管理日程和进行电商购物。
这种“代操作”范式对算力结构的影响是实质性的。传统聊天机器人主要消耗 GPU 推理资源,请求以短会话形式呈现。而智能体需要持续维护任务状态、调用外部工具、执行顺序化操作,CPU 在这类工作负载中的调度与协调负担显著上升。巴克莱在 7 月发布的研究报告中指出,AMD 释放出的最大信号并非新一代 GPU,而是大幅上调了对服务器 CPU 市场的长期判断。AMD 预计,推理将在 2026 年首次成为最大的 AI 计算场景,占整体 AI 工作负载约 60%,而这一比例在 2025 年和 2024 年分别为 50% 和 40%。
供给端的紧张进一步放大了这一变化的定价效应。英特尔 CEO 陈立武在丹佛 Splunk.conf26 大会上公开表示,当前 CPU 需求已远超供给能力,公司仅能满足前沿客户约五成的供货需求,“多位大公司 CEO 打来电话,我只能和他们道歉”。这一缺口短期内难以通过产能扩张弥合,意味着 AMD 作为 x86 服务器 CPU 的另一主要供应商,获得了明确的量价双重弹性。
涨价与市场预期上调:AMD 的利润弹性从何而来
如果需求端的叙事已经成立,涨价则为 AMD 的利润表提供了第二层支撑。据供应链渠道机构 ChannelGate 报道,AMD 已通知客户,自 2026 年第四季度起,其 AI 加速芯片、消费级 GPU 和主板芯片组的价格将上调约 10%,原因是台积电代工成本上升。值得注意的是,Ryzen 桌面处理器未被明确列入涨价清单,这意味着涨价主要落在数据中心与 AI 相关产品线上,对利润率的提升更为直接。英特尔也在同步推进涨价,计划于 10 月 5 日再度上调 PC CPU 价格约 10%,这是其自 2025 年底以来的第三轮涨价。
在更长的时间维度上,AMD 大幅上调了对服务器 CPU 市场规模的预测。公司预计到 2030 年,全球服务器 CPU 市场规模将达到 2,200 亿美元,较此前 1,200 亿美元的预测接近翻倍,对应的年复合增长率从超过 35% 提升至超过 50%。支撑这一上调的核心逻辑在于,面向智能体工作负载的“Agentic CPU”将占整个服务器 CPU 市场的一半以上,CPU 正从 AI 服务器中的辅助角色转向独立增长的核心计算资源。
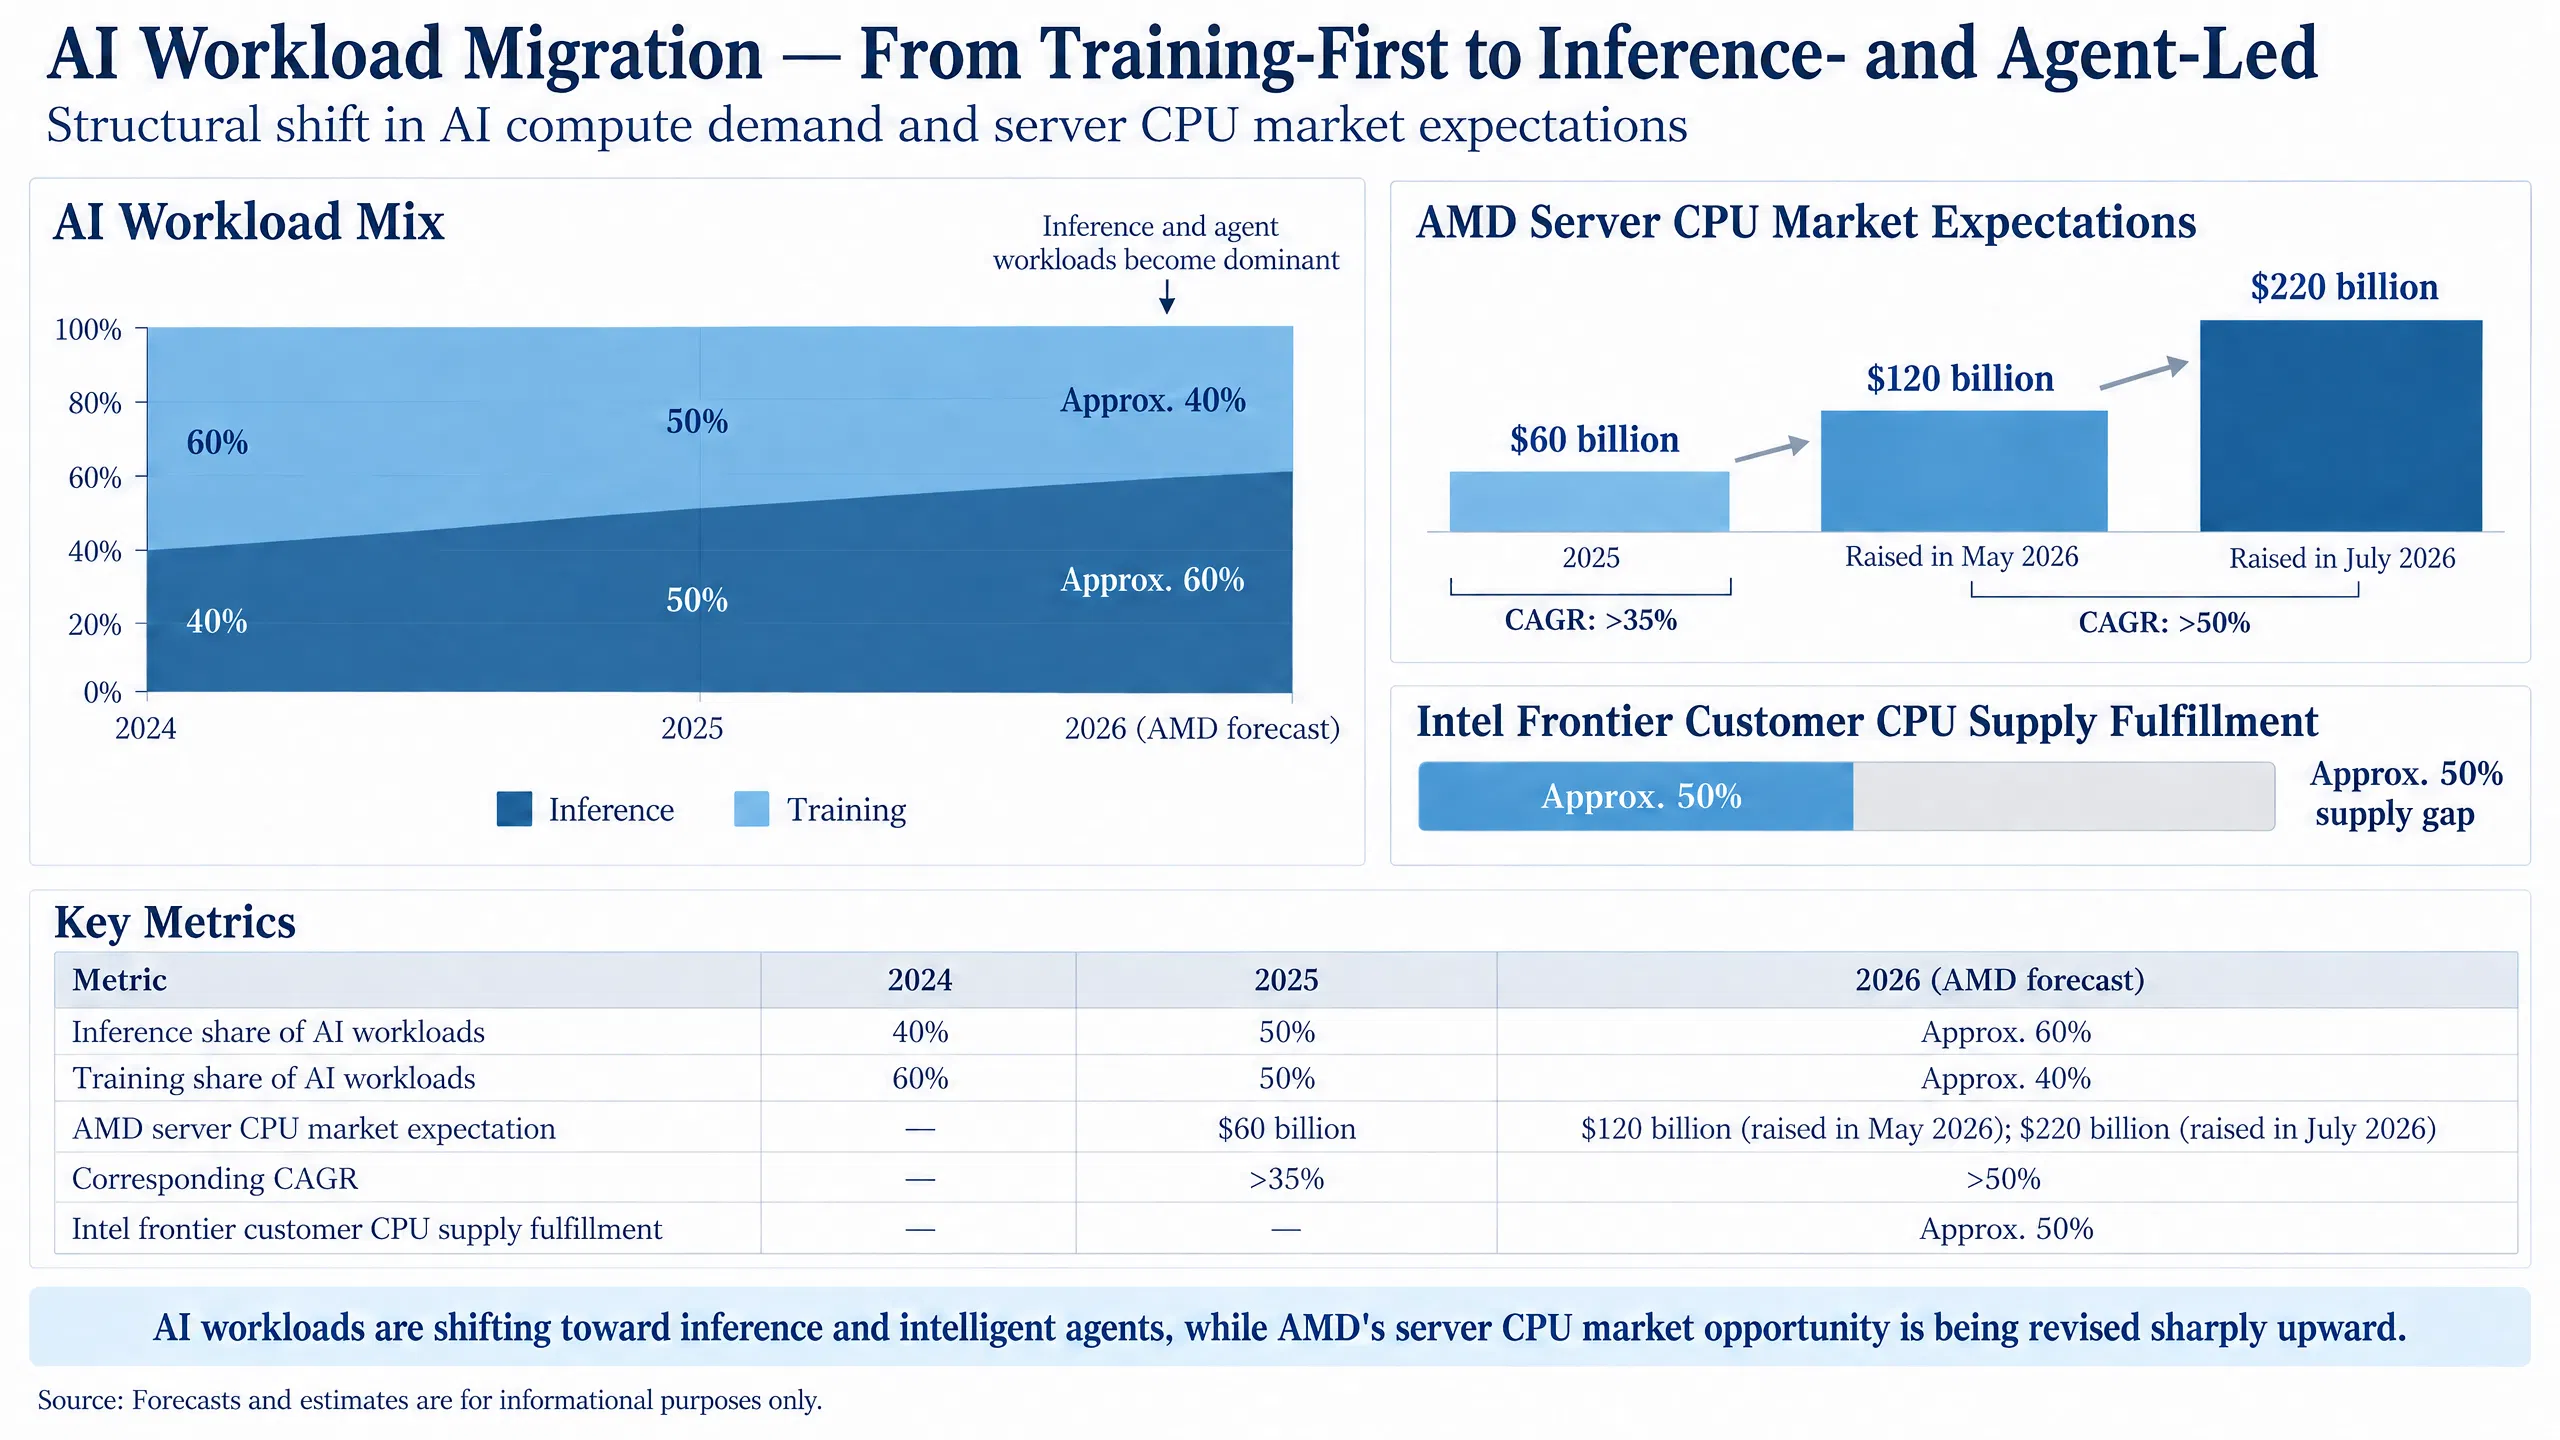
AI 工作负载结构迁移——从训练优先到推理与智能体主导
英伟达的“缺席”:规模效应的两面性
英伟达股价在 9 月 21 日仅上涨 2.30%,与 AMD 接近 10% 的涨幅形成了鲜明对比。但这并不意味着英伟达缺席了 AI 牛市。以 5.49 万亿美元的市值基数计算,2.30% 的涨幅对应约 1,260 亿美元的市值增量,这一绝对规模超过了 Arm 总市值的三分之一。
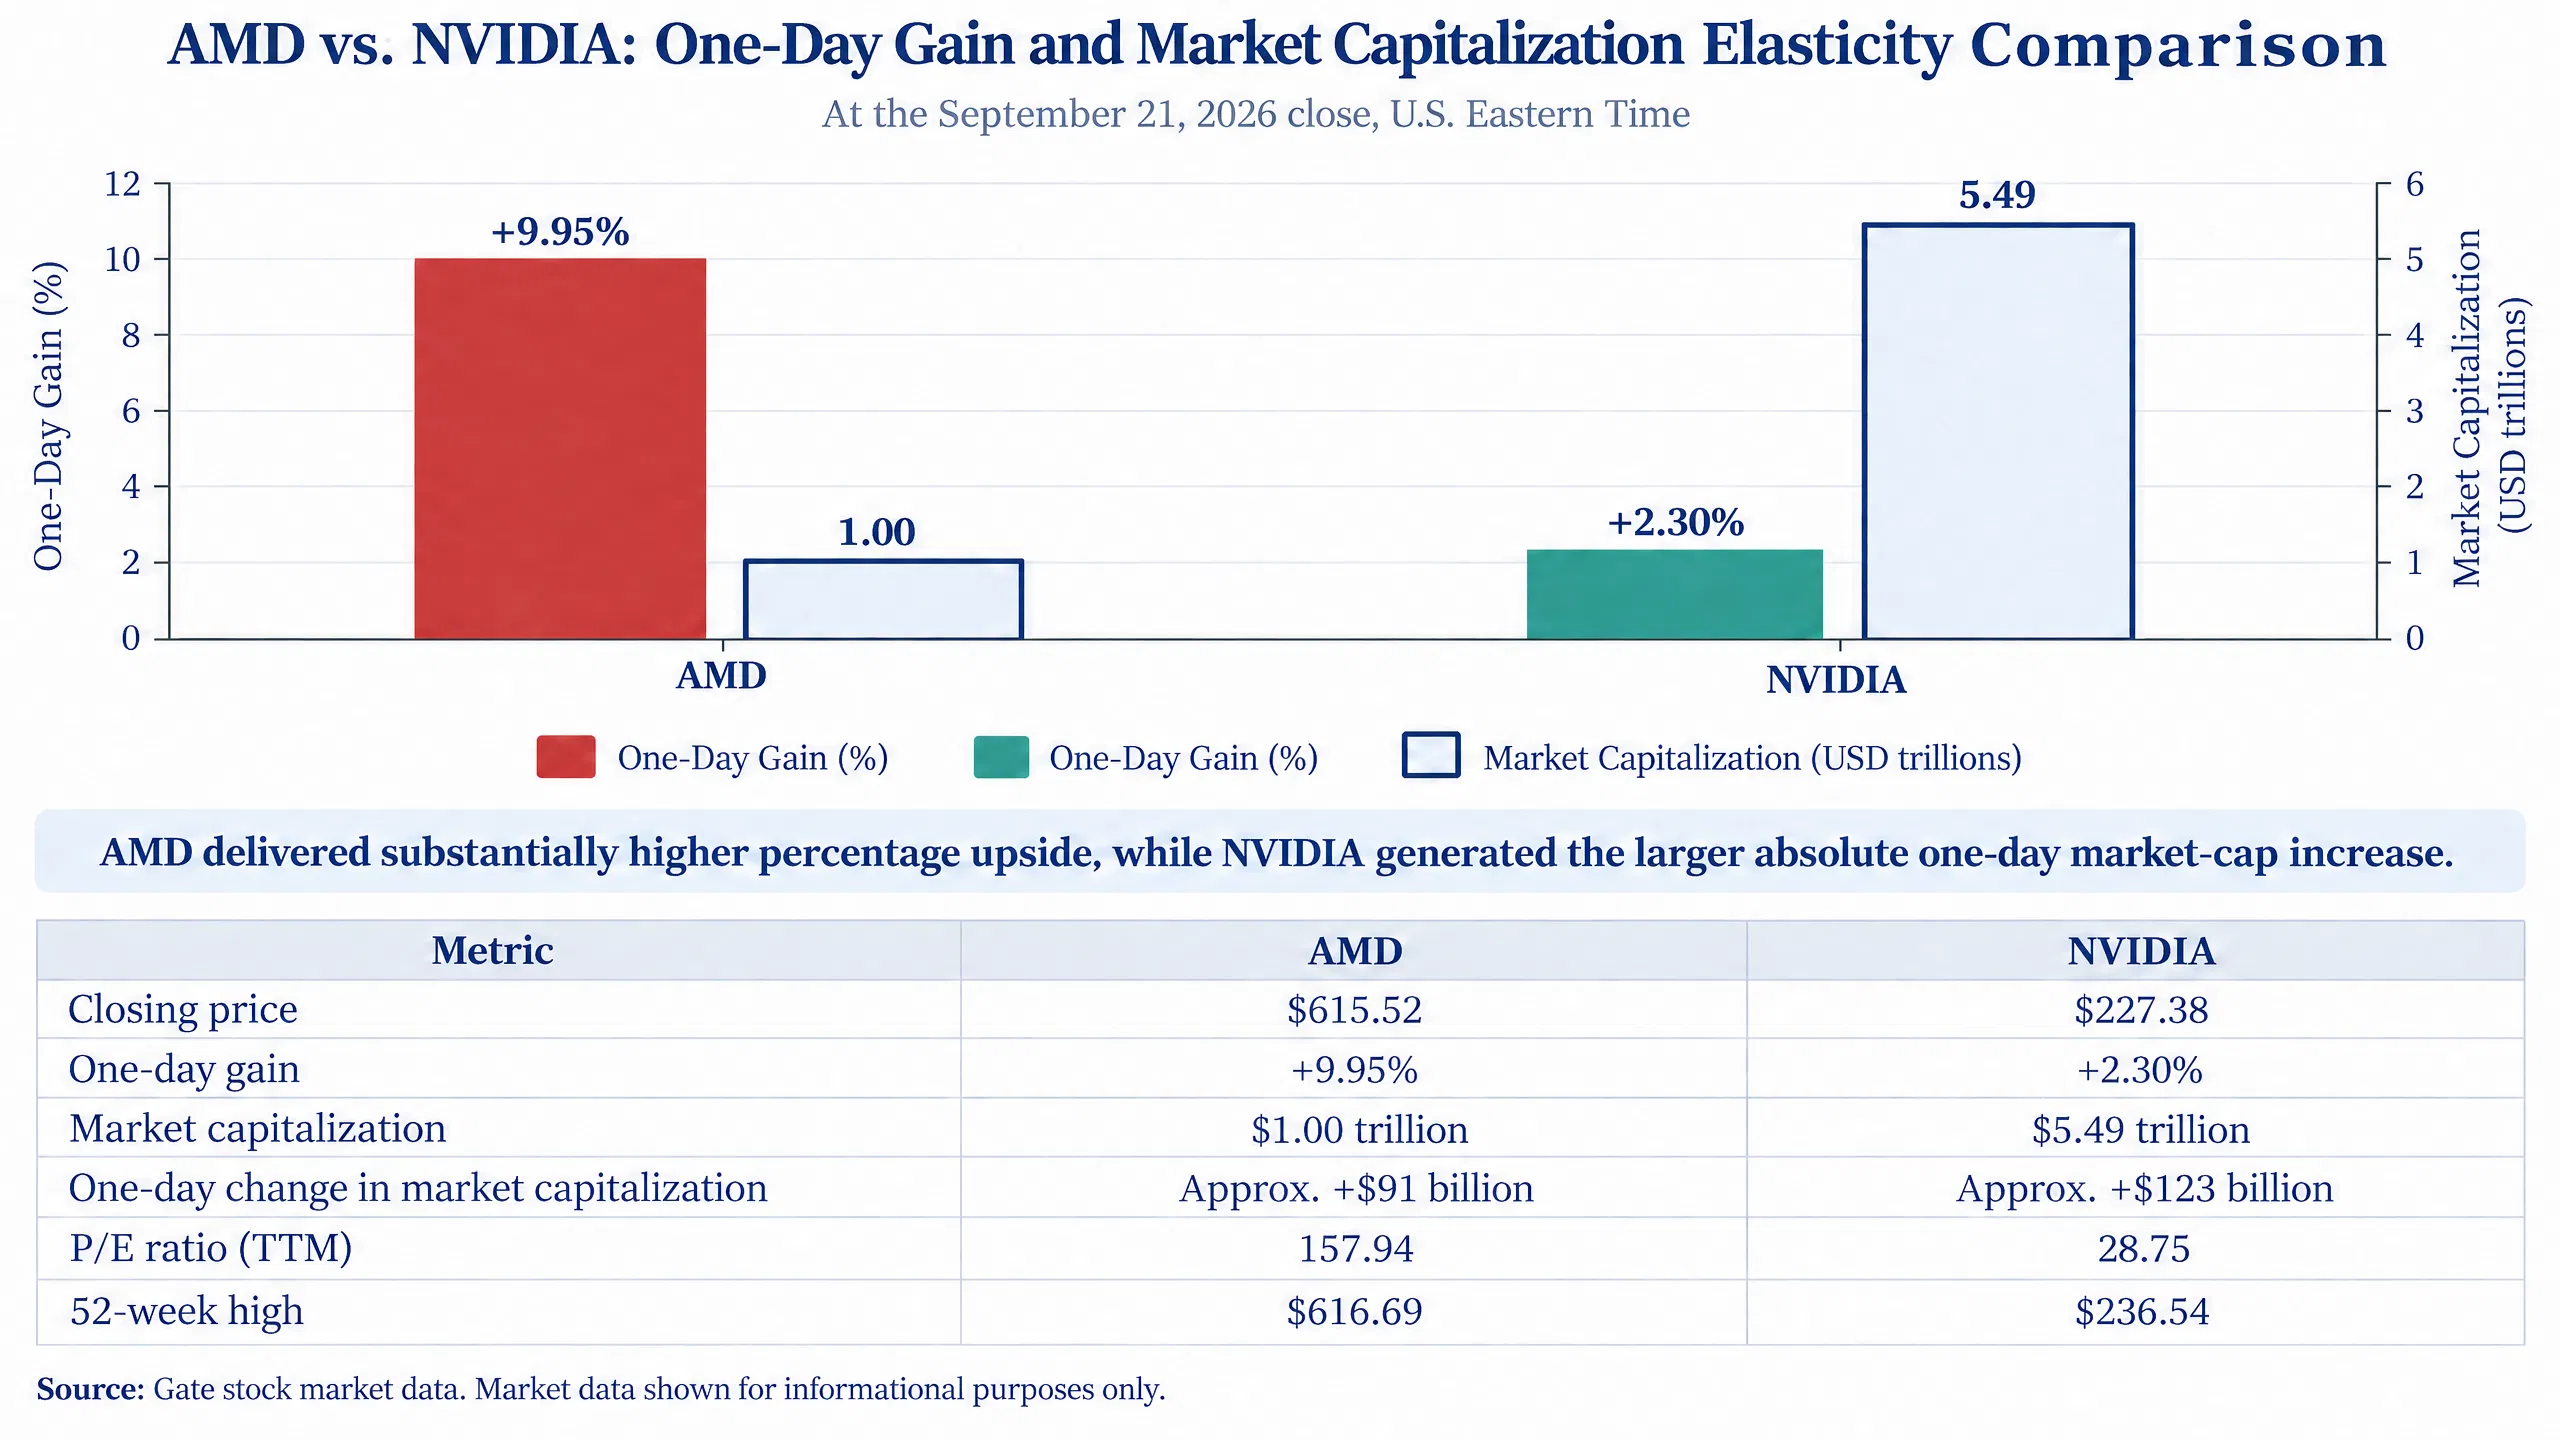
AMD 与英伟达单日涨幅及市值弹性对比
问题的核心在于百分比视角下的弹性差异。当一家公司的市值基数达到数万亿美元量级时,同等规模的需求叙事需要更大的增量才能推动百分比层面的显著变动。AMD 从约 5,500 亿美元市值起步,同样的资金流入所能撬动的百分比涨幅天然更大。资金选择 AMD 而非英伟达,并非对英伟达基本面的否定,而是在“CPU 供应紧张 + 涨价传导 + 市场预期上调”这一特定叙事组合下,对更具弹性的标的的集中押注。
需要关注的验证节点与风险变量
当前的多头叙事建立在若干可验证的假设之上,但这些假设并非没有摩擦。
首先是涨价的实际传导效果。AMD 将台积电成本上涨全额转嫁至下游客户,其可持续性取决于客户在 CPU 供应紧张环境下是否具备替代选择。英特尔同样面临产能约束,这为 AMD 的定价提供了短期保护。但若台积电成本压力持续,或下游客户加速评估 Arm 架构的定制化方案,AMD 在服务器 CPU 领域的议价能力可能面临重新评估。
其次是智能体应用的留存与算力消耗转化。Muse 的下载量登顶是一个高能见度的信号,但“下载后留存”与“持续使用驱动的 CPU 算力消耗”之间存在显著的转化损耗。Meta 尚未披露 Muse 的日活跃用户或任务完成率数据,当前市场对 CPU 需求增量的推断,在客户侧数据披露之前仍属于方向性判断。
第三是估值本身的容错空间。AMD 当前市盈率(TTM)为 157.94 倍,已隐含较高的增长预期。这一估值水平意味着,任何在服务器 CPU 营收增速或毛利率层面的不及预期,都可能引发显著的价格修正。四季度业绩将是第一个关键验证窗口:涨价对利润率的实际提振幅度,以及数据中心业务的营收增速,将决定当前定价是否具备基本面支撑。
AMD 市值突破 1 万亿美元,标记的不只是一家芯片公司的里程碑,更是一个算力需求结构变化的定价信号。AI 智能体的规模化部署正在重新定义 CPU 在推理基础设施中的角色,从 GPU 的辅助组件转变为独立的核心计算资源。供给端的持续紧张与涨价预期为这一变化提供了利润层面的放大器,而英伟达在百分比涨幅上的“落后”则更多反映了规模基数差异下的弹性对比,而非基本面的实质分化。下一阶段的关键验证点在于:四季度业绩能否确认涨价对利润率的实际提振,以及智能体应用的用户留存数据能否将当前的需求推断转化为可量化的订单可见性。
FAQ
AMD 市值突破 1 万亿美元意味着什么?
AMD 成为第四家市值破万亿美元的美国芯片公司,反映市场对其在 AI 推理与服务器 CPU 领域增长前景的重新定价。公司预计 2030 年服务器 CPU 市场规模将达 2,200 亿美元,较此前预测近乎翻倍。
CPU 为何在 AI 时代重新变得重要?
AI 智能体需要持续调度多步骤任务、维护状态并协调外部工具调用,CPU 的协调与调度负载显著上升。AMD 预计推理将在 2026 年首次成为最大的 AI 计算场景,占整体工作负载约 60%。
AMD 涨价对下游客户有何影响?
AMD 计划四季度对 AI 加速芯片、GPU 和主板芯片组提价约 10%,英特尔也在同步推进涨价。在 CPU 供应紧张的环境下,客户短期替代选择有限,涨价传导的阻力较小。
英伟达为何涨幅远低于 AMD?
英伟达市值约 5.49 万亿美元,2.30% 的涨幅对应约 1,260 亿美元市值增量。规模基数过大导致百分比弹性天然低于 AMD,资金选择 AMD 更多反映了对 CPU 叙事弹性的集中押注。
AMD 当前估值的主要风险是什么?
市盈率 157.94 倍已隐含较高增长预期。关键风险包括涨价的实际执行效果、Meta Muse 用户留存数据的不确定性,以及台积电成本压力对服务器 CPU 毛利率的结构性影响。
相关快讯
