


AMD Q3 营收增长 45%,2027 年增长指引超 80%:MI450 放量与高估值如何平衡?
关键要点
- AMD 报告称,2026 年第三季度数据中心收入为 854.6 亿美元,同比增长 97%;MI450 GPU 初始出货以及 Helios 机柜部署将于 2026 年下半年启动。
- 根据管理层指引,AMD 预计 2027 年收入增长超过 80%,这得益于 OpenAI、甲骨文、Anthropic 和主要云服务提供商确认的客户部署计划。
- AMD 第三季度自由现金流从去年同期约 15 亿美元降至 5.54 亿美元,原因是为 Helios 生产积累库存;现金转化取决于第四季度和 2027 年上半年出货的执行情况。
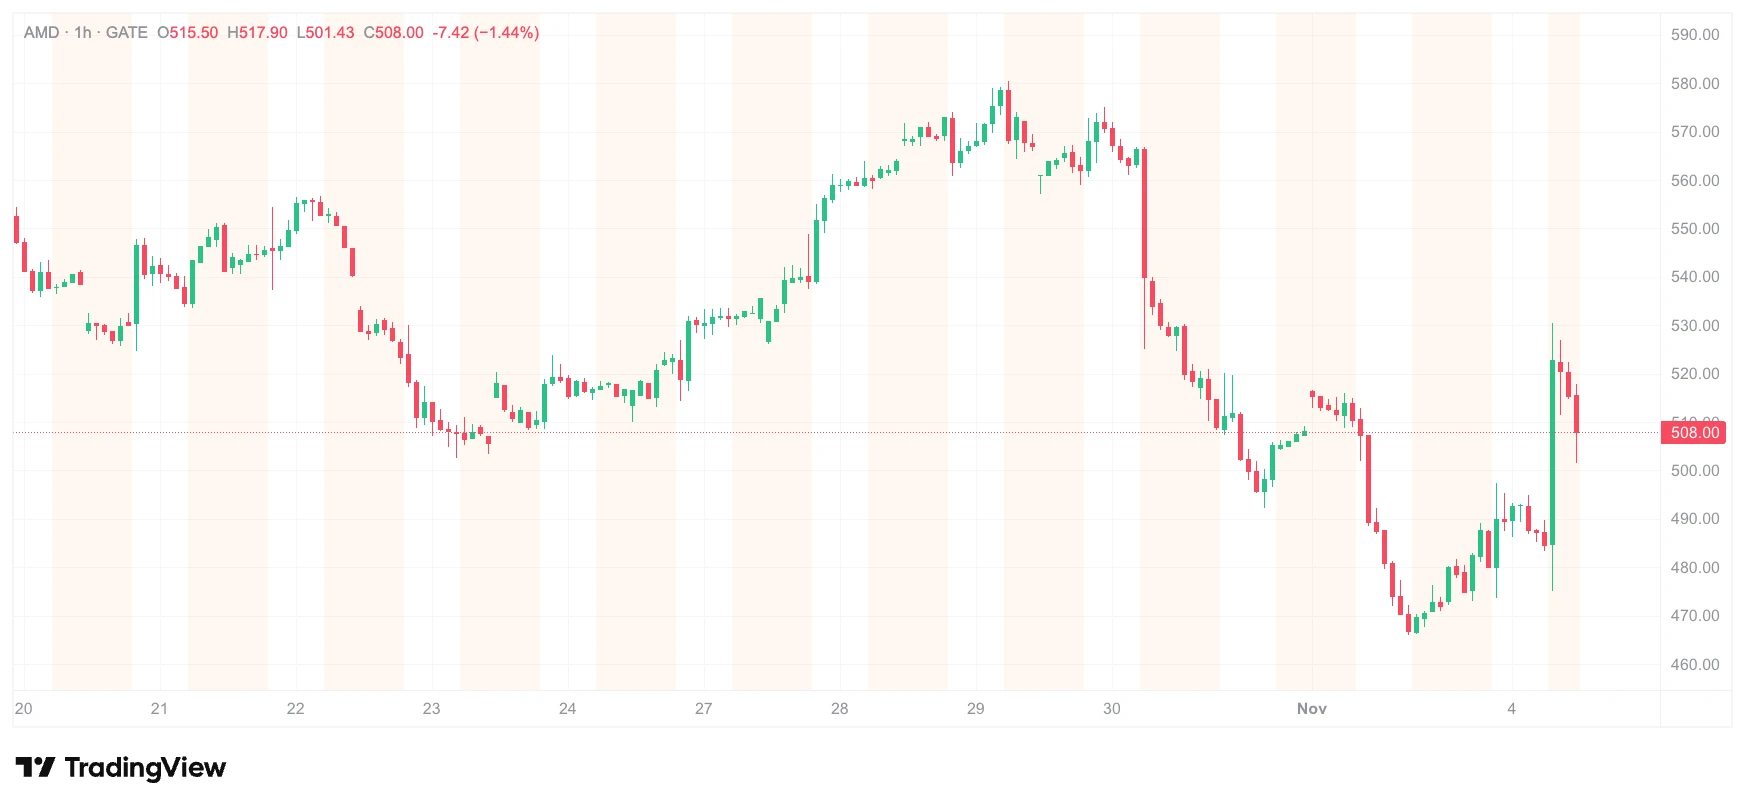
来源:Gate 股票行情数据
但真正值得拆解的问题,不是这份财报有多好,而是好到什么程度已经被 483.90 美元的股价定价进去。市盈率 124.17 倍、52 周区间 188.22 至 658.52 美元,意味着市场早已把“AMD 是英伟达之外唯一规模化 AI 算力替代方案”这一叙事打了很足的折扣。盘后 7.68% 的涨幅,究竟是对超预期业绩的合理修正,还是新一轮预期上修的开始,取决于三个变量:MI450 的放量节奏、Q4 及 2027 年的收入可见度,以及自由现金流何时跟上利润增速。
数据中心 97% 增速拆解:EPYC 守阵,MI450 才是增量变量
数据中心业务 85.46 亿美元的收入中,同比 97% 的增长并非单一产品线驱动。官方表述是“EPYC 处理器的强劲需求与 Instinct MI450 系列 GPU 的发布”共同作用。这句话需要拆成两层来读。
第一层是基本盘。EPYC 服务器 CPU 在数据中心收入中仍占据相当权重,其增长来自云厂商和企业在通用计算侧的持续替换需求。谷歌云、微软 Azure 在本季度先后宣布基于第五代 EPYC 的存储优化实例全面可用,甲骨文 OCI 的 E7 实例也明确采用第六代 EPYC“Venice”。这部分收入的特征是可见度高、竞争格局相对稳定,AMD 在服务器 CPU 领域的份额爬坡已经持续了多个季度,短期内不构成主要预期差来源。
第二层才是真正的弹性来源:MI450 系列 GPU 的“发布”在会计上确认了初始收入,但大规模放量尚未发生。MI450(产品材料中也以 MI455X 指代 Helios 机柜内的 GPU 型号)于 2026 年 7 月 23 日正式发布,单卡 432 GB HBM4、最高 23.3 TB/s 带宽、FP4 峰值 40 PFLOPS。AMD 在财报中明确,Helios 机柜系统的“规模化部署预计在 2026 年下半年”展开,OpenAI 则预计 Helios 从 2026 年第四季度开始上线,并在 2027 年加速。这意味着 Q3 数据中心收入中的 MI450 贡献更多是早期出货和合作伙伴备货,真正的收入斜率要等到 Q4 和 2027 年才会体现在报表上。
也正因为如此,Q4 指引 170 亿美元才具有特殊分量。170 亿美元中值对应同比增长约 66%、环比增长约 27%,其中数据中心业务需要同时承接 EPYC 的稳态增长和 Helios 机柜从“发布”切换到“量产交付”的增量。如果 Q4 实际落在指引上沿,意味着 MI450 的产能爬坡和客户验收节奏至少没有出现系统性延迟;如果落在下沿,市场对 2027 年的线性外推就需要打一个折扣。
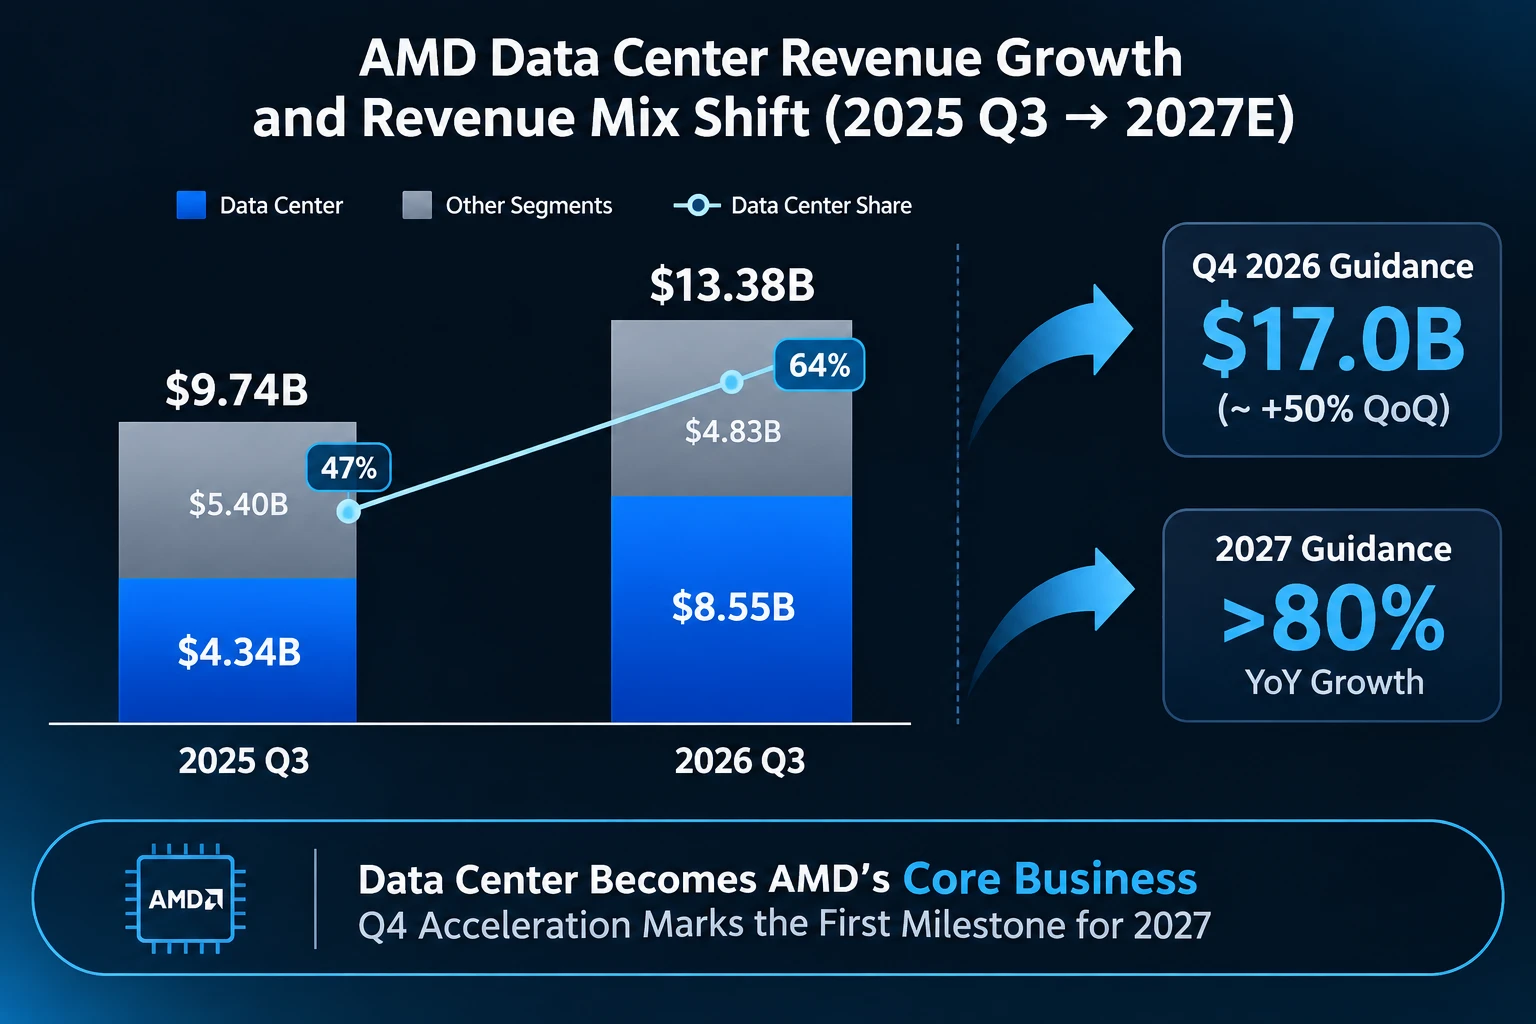
AMD 数据中心收入增速与总营收结构变化(2025 Q3 → 2027E)
Q4 指引与 2027 年逻辑:80% 增速叙事需要多少客户承诺来支撑
比 Q4 指引更值得关注的是管理层对 2027 年的定性。AMD CEO 苏姿丰在电话会上表示,公司预计 2027 年整体营收增长“超过 80%”。以 2026 年约 510 亿美元的分析师营收预测为基数,80% 增速对应的 2027 年营收规模接近 920 亿美元,而 FactSet 此前的 2027 年共识约为 908 亿美元,也就是说管理层的指引方向略高于卖方已上修后的模型。
支撑这一指引的,是已经公开披露的客户承诺清单。Anthropic、Meta、微软、OpenAI、甲骨文云基础设施均被列为 Helios 机柜的首批运行方。其中,甲骨文计划从 2026 年开始在 OCI 中部署数万颗 MI450 GPU,并持续扩大至 2027 年之后;OpenAI 与 AMD 的合作涉及总计 6 GW 的 Instinct GPU 采购,包含 1 GW 的 MI450。Anthropic 则同意部署总容量最高 2 GW 的 Helios 系统。
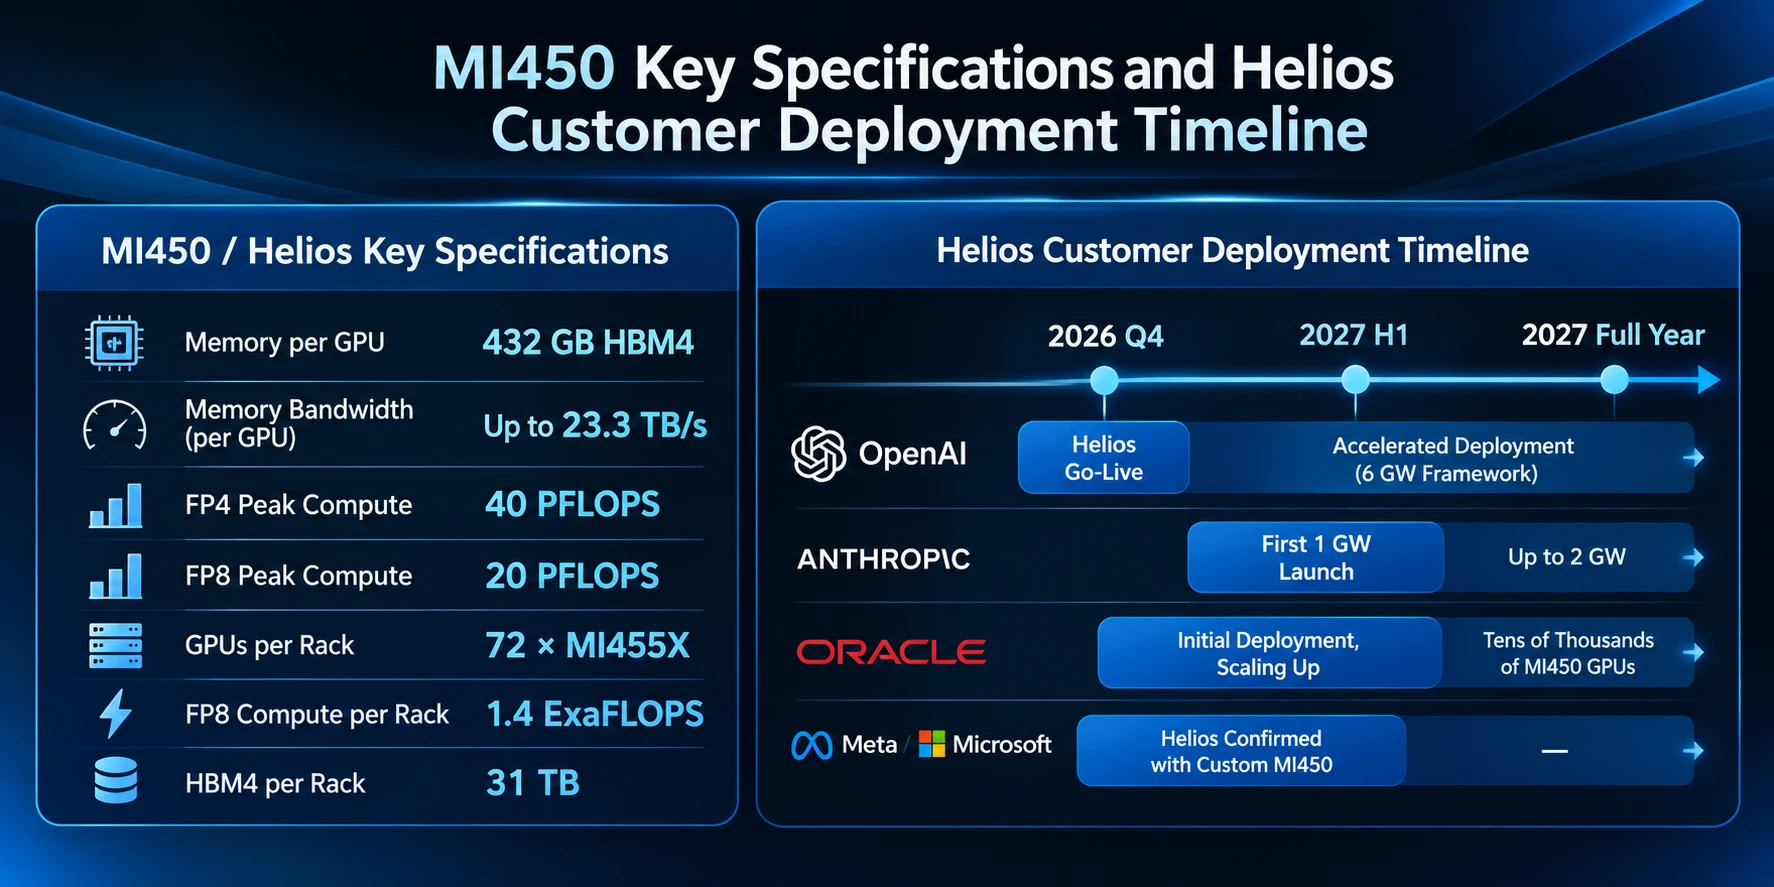
MI450 关键规格与 Helios 主要客户部署节奏
这些承诺构成了 2027 年收入可见度的“底仓”,但需要区分“框架协议”与“已锁定订单”。6 GW 的 OpenAI 采购是多年期、分阶段执行的安排,实际确认收入取决于交付节奏、电力配套和客户自身资本开支的落地情况。北美四大云厂商 2026 年资本开支合计约 7,400 亿美元,市场共识预计 2027 年进一步上升至超过 1 万亿美元,行业总盘子仍在扩张,但 AMD 能从中截获的份额,取决于 Helios 机柜在真实生产环境中的部署效率和软件生态成熟度。ROCm 10 的发布和 AI 原生开发者体验的改进是积极信号,但软件栈的追赶从来不是一代产品就能完成的事情。
估值与风险:124 倍市盈率在为什么定价,又在为什么留出安全边际
截至 11 月 3 日收盘,AMD 的市盈率为 124.17 倍,而英伟达同期的 trailing P/E 大致在 26 至 28 倍区间。两者之间的估值差距,不能用“增速差”简单解释——AMD 的营收增速确实更高,但 124 倍与 27 倍的落差,反映的是市场对 AMD 未来数年数据中心 GPU 收入从当前约 5%–7% 份额向更高水平迁移的定价。
这一估值结构意味着,AMD 的“增长空间”问题本质上是“预期差方向”的问题。如果 2027 年营收落在 900 亿美元以上、EPS 向 14 至 16 美元区间靠拢,当前股价对应的远期市盈率将收缩至 30 至 35 倍附近,与英伟达当前的 trailing 倍数接近,估值才算获得基本面锚定。但如果 MI450 放量节奏低于预期,或者客户在 2027 年下半年因为自研芯片或预算调整而推迟部署,124 倍的 trailing P/E 就缺乏足够的缓冲。
另一个需要放在风险清单前列的变量是现金流。Q3 自由现金流仅为 5.54 亿美元,较去年同期的约 15 亿美元显著下降,自由现金流利润率从 20.6% 压缩至约 4%。公司解释为库存备货和债务增加,逻辑上可以用“为 Helios 量产提前铺产能”来理解,但这也意味着利润增长向现金转化的时点被推后。如果 Q4 和 2027 年上半年的出货按计划兑现,库存将转化为收入,现金流会回补;反之,高库存叠加高估值,会放大股价的脆弱性。
增长空间仍在,但“预期差”已从收入端转移到兑现端
AMD 这份 Q3 财报最诚实的信号是:数据中心 GPU 的竞争已经从“有没有产品”进入“能不能按时、按量、按客户的真实工作负载交付”的阶段。MI450 的参数和客户名单足以支撑一个可信的 2027 年高增长叙事,Q4 170 亿美元的指引也没有显示需求侧出现裂缝。但 124 倍市盈率和 5.54 亿美元的自由现金流同时提醒市场,盘后 7.68% 的涨幅交易的是“兑现概率的边际改善”,而非“增长空间的重新发现”。接下来的两个季度,真正需要追踪的不是营收增速的数字,而是 Helios 机柜的部署进度、自由现金流的回补斜率,以及 2027 年 80% 增速指引在客户资本开支落地过程中被验证或修正的方向。
FAQ
Q1:AMD Q3 数据中心收入 97% 的增长是否可持续?
Q3 的 97% 增速中,EPYC 提供了稳态基本盘,MI450 尚处于发布后的早期出货阶段。可持续性取决于 Helios 机柜在 Q4 及 2027 年的量产交付节奏。如果 Q4 营收落在 170 亿美元指引上沿,且 2027 年客户部署按公开承诺推进,数据中心收入在 2027 年维持高增速有客户基础;但增速的斜率会随着基数抬升和 MI450 放量节奏而波动。
Q2:Q4 指引 170 亿美元超出市场预期,是否意味着 2027 年指引存在上修空间?
Q4 指引中值较共识高出约 4%,反映了管理层对 Helios 放量的初步信心。2027 年“超过 80%”的营收增速指引已经略高于 FactSet 约 908 亿美元的共识,进一步上修需要 Q4 实际交付和客户验收数据来触发。当前阶段,指引的“方向性”比具体数字更重要,真正的上修信号应来自 Helios 部署进度而非管理层口头表述。
Q3:124 倍市盈率是否意味着 AMD 估值存在泡沫?
124 倍 trailing P/E 显著高于英伟达的 26 至 28 倍,本质上是市场对 AMD 数据中心 GPU 份额从约 5%–7% 向上迁移的定价。如果 2027 年 EPS 向 14 至 16 美元靠拢,远期市盈率可收缩至 30 至 35 倍,估值将获得基本面支撑。反之,若放量延迟,高倍数缺乏缓冲。泡沫与否取决于兑现节奏,而非静态倍数本身。
Q4:自由现金流大幅下降是否构成实质性风险?
Q3 自由现金流 5.54 亿美元、利润率约 4%,下降主要来自库存备货和债务增加,逻辑上可解释为 Helios 量产前的产能铺垫。关键观察点是 Q4 和 2027 年上半年库存能否转化为收入并回补现金流。如果出货按计划兑现,现金流压力是阶段性的;如果需求或交付出现延迟,高库存叠加高估值会放大下行风险。
Q5:AMD 与英伟达在 AI GPU 市场的份额差距还有多大?
按数据中心 GPU 收入口径,英伟达仍占据约 80% 以上的份额,AMD 的 Instinct 收入份额大致在 5%–7% 区间。MI450 和 Helios 的目标是在 2027 年将这一份额推升至更高水平,但软件生态(ROCm 对 CUDA)和机柜级部署经验的差距仍然是份额扩张的主要摩擦项。AMD 不需要在份额绝对值上追平英伟达,只需要在增量市场中拿到足够大的第二供应商份额,就足以支撑当前增速叙事。
相关快讯
