


史上最好财报后暴跌、两日反弹收复,AI 算力“第二供应商” AMD 值多少?
关键要点
- AMD在2026年11月9日单日上涨13.35%至509美元,受Oppenheimer评级上调至"跑赢大盘"(目标价600美元)和Google Cloud处理器合作驱动。
- 根据2026年Q3财报,AMD数据中心业务收入达85.46亿美元,同比增长97%,占公司总营收约64%。
- AMD与OpenAI达成协议部署最多6吉瓦Instinct GPU算力,首批1吉瓦基于MI450系列预计于2026年下半年启动部署,潜在销售规模达900亿美元级别。
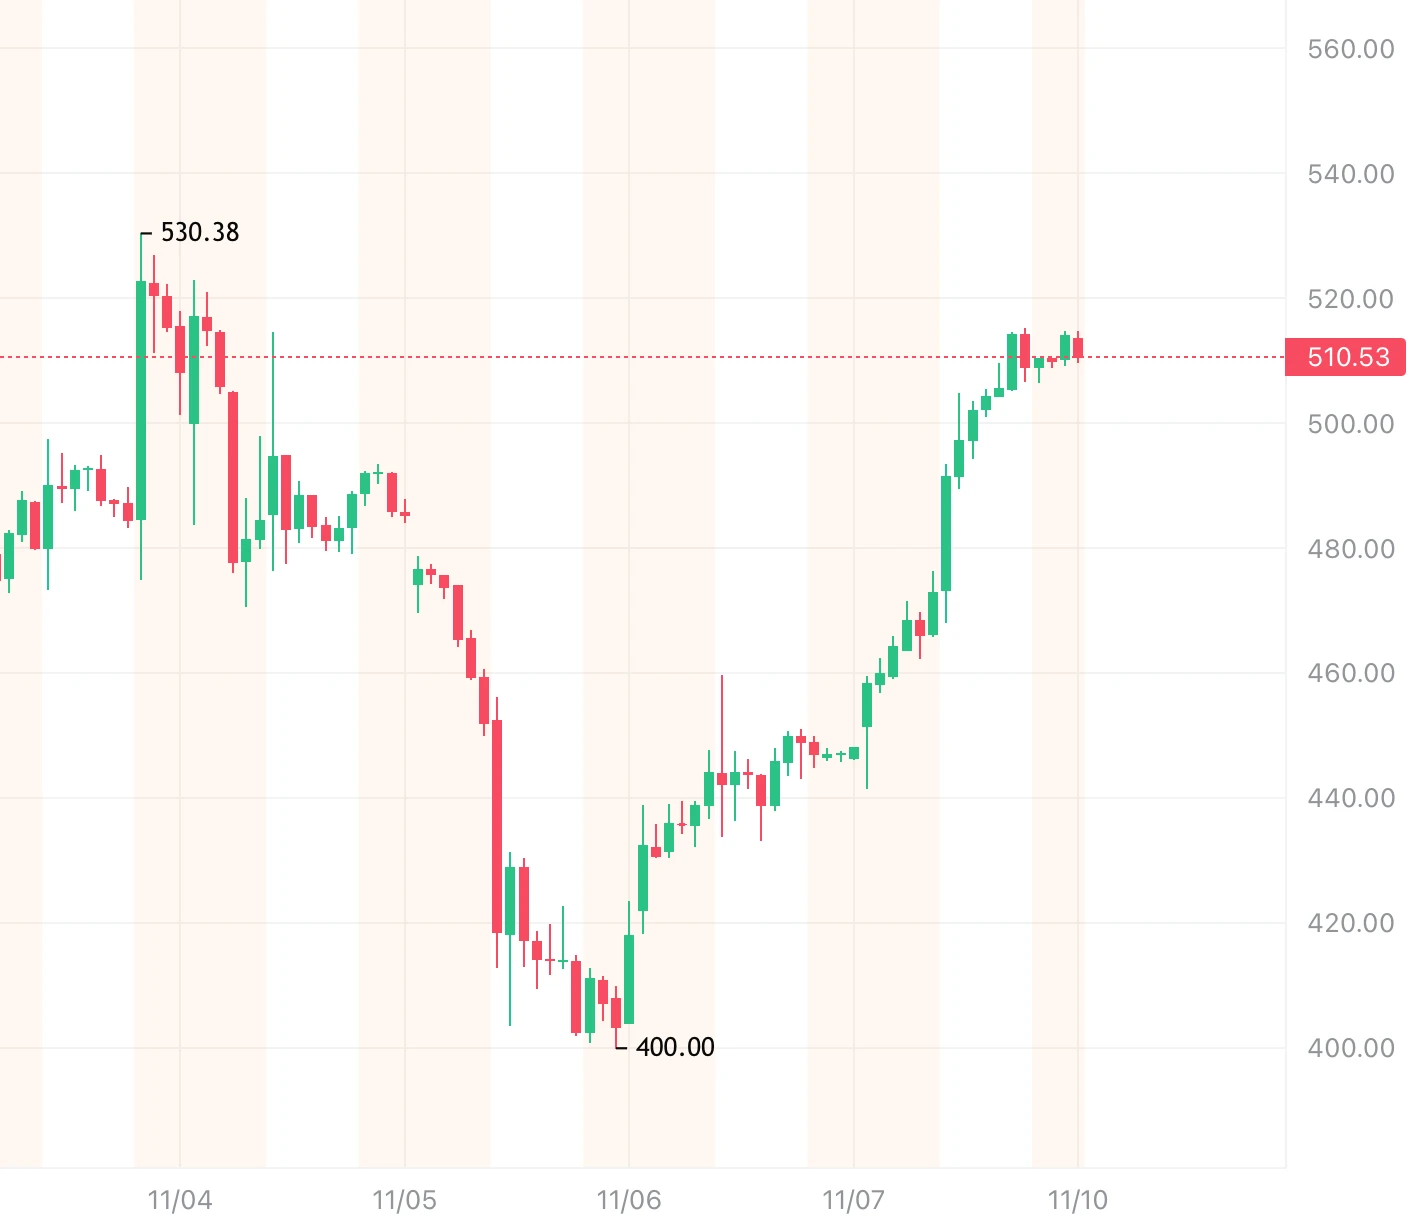
2026 年 11 月 9 日,据 Gate 股票行情数据显示,AMD 股价收涨 13.35%,报 509 美元,单日市值增长接近 1,000 亿美元。就在四个交易日前,该股刚刚经历了一次 17% 的深跌,市场情绪几乎跌至冰点。一根 13% 的阳线把跌幅全部收回,表面看是空头回补与评级上调的共振,但真正值得拆解的问题在于:为什么同一份财报,先被定价为利空,又被重新定价为利好。
一份“史上最好”的财报,为什么先被卖出?
AMD 于 11 月 3 日发布的 2026 财年第三季度报告,账面数据并不弱。营收 133.77 亿美元,同比增长 45%,高于分析师预期约 2.3%,也超过了公司自身指引区间高端。非 GAAP 每股收益 2.09 美元,同比增长 74%;数据中心业务收入 85.46 亿美元,同比增长 97%,占公司总营收比重升至约 64%。
但财报发布后,股价并未立刻上涨,反而在随后两个交易日快速下挫。核心原因不在业绩本身,而在估值与仓位的错配。AMD 在 2026 年 9 月首次进入万亿美元市值俱乐部,此后较峰值回撤约 25%,财报前市场已经积累了大量浮盈筹码。当一只股票在一年内涨幅超过 110%、远期叙事已被充分定价时,一份“超预期但不够颠覆性”的财报,更容易触发获利了结,而非追涨。
换句话说,11 月 5 日的暴跌,定价的是“预期太高”,而非“业绩太差”。
评级上调与 Google 合作,改变了哪个变量?
11 月 9 日的反弹,直接触发因素来自两个增量信息。奥本海默将 AMD 评级从“与大盘持平”上调至“跑赢大盘”,目标价设定为 600 美元,较 11 月 6 日收盘价 449.04 美元存在约 33.6% 的上行空间。该机构的核心依据是:数据中心业务表现强劲,AI 芯片销售正在加快,2027 年营收和利润具备显著上修潜力。
第二个变量来自客户侧的确认。AMD 披露,其第五代 EPYC 处理器将为 Google Cloud 的 TPU 8tx 系统提供主机侧算力支持。这条信息的重量不在于单笔收入规模,而在于它完成了一次关键验证:AMD 的产品不仅出现在 GPU 加速卡的竞争序列中,也进入了超大规模云厂商系统级架构的供应清单。对于此前主要被按“GPU 追赶者”定价的 AMD 而言,CPU 与 GPU 的双线渗透,意味着客户粘性和收入可见度同时上了一个台阶。
两个信息叠加,原本极度悲观的情绪仓位被迫回补,价格弹性因此被放大。
长协订单把“故事”变成了“排期”吗?
如果只有评级上调,反弹更可能停留在交易层面。真正支撑中期逻辑的,是 AMD 在过去一年中逐步累积的长周期协议。OpenAI 与 AMD 达成的合作覆盖最多 6 吉瓦的 Instinct GPU 算力,首批 1 吉瓦基于 MI450 系列,预计于 2026 年下半年启动部署,潜在销售额规模被市场测算至 900 亿美元级别。此外,Meta、Anthropic、Microsoft、Oracle 等客户也已进入 AMD 的 GPU 与机柜级产品交付序列。
这些协议的意义在于改变了收入的可预测性。此前市场对 AMD AI 业务的质疑集中在“能否拿到大客户”——当 6 吉瓦级别的部署承诺、以及 Helios 整机柜平台的量产排期同时存在时,争论的焦点从“有没有订单”转向“交付节奏和毛利率能否兑现”。对于估值定价而言,这是一个从叙事驱动向排期驱动切换的过程。管理层给出的 2027 年营收同比增长超过 80% 的指引,正是建立在这一排期假设之上。
“第二供应商”的份额,应该怎样被定价?
AI 加速器市场的份额结构仍然高度集中。NVIDIA 在数据中心 GPU 领域占据约 80% 至 90% 的份额,AMD 的份额大致在 5% 至 8% 区间。如果仅以静态份额衡量,AMD 与头部厂商之间的收入体量差距依然悬殊。
但 11 月 9 日的价格反应提示了另一种定价框架:当超大规模客户有动力引入第二供应源以分散供应链风险、改善议价条件时,“第二供应商”的份额本身具备期权价值。Oppenheimer 在评级报告中也明确将数据中心增长和 AI 芯片销售加速列为上修理由。AMD 提供的产品在特定推理负载中能够以相对头部产品更低的价格实现可比性能,这使得它在“必须存在第二选择”的采购逻辑下,拥有比静态市占率更大的边际扩张空间。
份额是结果,供应地位是原因。市场在 11 月 9 日交易的,更多是后者。
反弹之后,估值约束消失了吗?
没有。恰恰相反,反弹本身会让估值问题更加显性。以过去四个季度的调整后盈利计算,AMD 的市盈率约为 73.5 倍,同期 NVIDIA 的市盈率约为 25.3 倍。即便考虑数据中心业务接近翻倍的增速和 2027 年翻倍以上的 AI 营收指引,当前价格仍然隐含了相当苛刻的执行假设:交付不能延迟、毛利率不能因 HBM 成本上升而显著承压、超大规模客户的资本开支节奏不能出现系统性下修。
高估值本身并不构成卖出理由,但它改变了风险收益的分布。在 509 美元的位置,股价对负面信息的敏感度会高于对正面信息的敏感度。11 月 5 日 17% 的跌幅和 11 月 9 日 13% 的反弹先后发生在同一只股票、围绕同一份财报,这本身就是波动结构给出的信号:定价锚尚未稳固,参与者对“合理价格”缺少共识。
业务底色切换,才是长期变量
把视角从日线拉长,AMD 正在经历的不是一次普通的业绩周期,而是一次收入结构的换血。管理层在财报电话会上明确表示,第四季度将是数据中心 AI 业务营收首次超过服务器 CPU 业务的季度;2027 年数据中心 AI 业务营收预计实现超过两倍的增长。与此同时,客户端与游戏业务合计同比下滑 8%,传统 PC 与游戏机周期对整体增速的拖累在加大。
这意味着 AMD 的估值锚正在从“CPU 周期股”向“AI 算力资产”迁移。迁移完成之后,公司的收入质量、毛利率结构和市场定价框架都会与过去十年不同。但迁移同样带来新的风险敞口:AI 算力需求与超大规模客户的资本开支高度绑定,一旦采购节奏放缓,高增长叙事所依赖的底层假设就会被动摇。2017 年 Zen 架构让 AMD 在 x86 服务器赛道完成了排位跃升,这一轮从 CPU 向 AI 算力的跨越,面对的是更复杂的竞争边界和更短的验证窗口。
FAQ
AMD 单日涨 13.35% 的核心原因是什么?
直接触发包括大型机构评级上调至“跑赢大盘”并给出较高目标价,以及 Google Cloud 系统级合作带来的客户验证信号。深层背景是此前财报后股价因估值和仓位压力过度回撤,形成了空头回补条件。
为什么同一份财报先导致下跌、后又引发大涨?
财报数据本身偏强,但发布时股价处于历史高位附近,浮盈筹码集中,市场以“预期是否更高”而非“业绩是否达标”来定价。后续增量信息改变了边际预期,价格随之修正。
AMD 数据中心业务目前占比多少?
2026 年第三季度数据中心收入 85.46 亿美元,占公司总营收约 64%,同比增长 97%。
AMD 与 NVIDIA 的份额差距是否在缩小?
NVIDIA 仍占据数据中心 GPU 市场约 80% 至 90% 的份额,AMD 份额在 5% 至 8% 区间。份额差距的绝对水平仍然很大,但客户引入第二供应源的动机为 AMD 提供了边际扩张空间。
当前估值的主要风险是什么?
市盈率处于较高水平,隐含了交付准时、毛利率稳定、客户资本开支不减速等多重假设。任何一项假设出现偏移,都可能引发比基本面变化更剧烈的价格调整。
AMD 与加密算力市场有关联吗?
存在基础设施层面的交叉,例如与比特币矿企将电力容量转化为 AI 算力的协议。但 AMD 股价与加密资产价格之间不存在稳定的直接映射关系,不宜将股票单日波动作为代币交易依据。
相关快讯