


苹果(AAPL)折叠屏 iPhone Duo 预购排至 2027 年:强劲需求能否推动股价再创新高?
关键要点
- 苹果首款折叠屏 iPhone Duo 于 2024 年 10 月 16 日开放预购后几分钟内,预计送达日期就延至 2027 年 1 月。
- iPhone Duo 定价在 1,999 美元至 3,200 美元之间,旨在吸引现有高端 iPhone Pro 用户升级,而非扩大市场份额。
- Bloomberg 分析师将 2027 财年的销量和营收预期分别上调至 1,400 万台和 280 亿美元,但存储芯片成本上涨正给利润率带来压力。
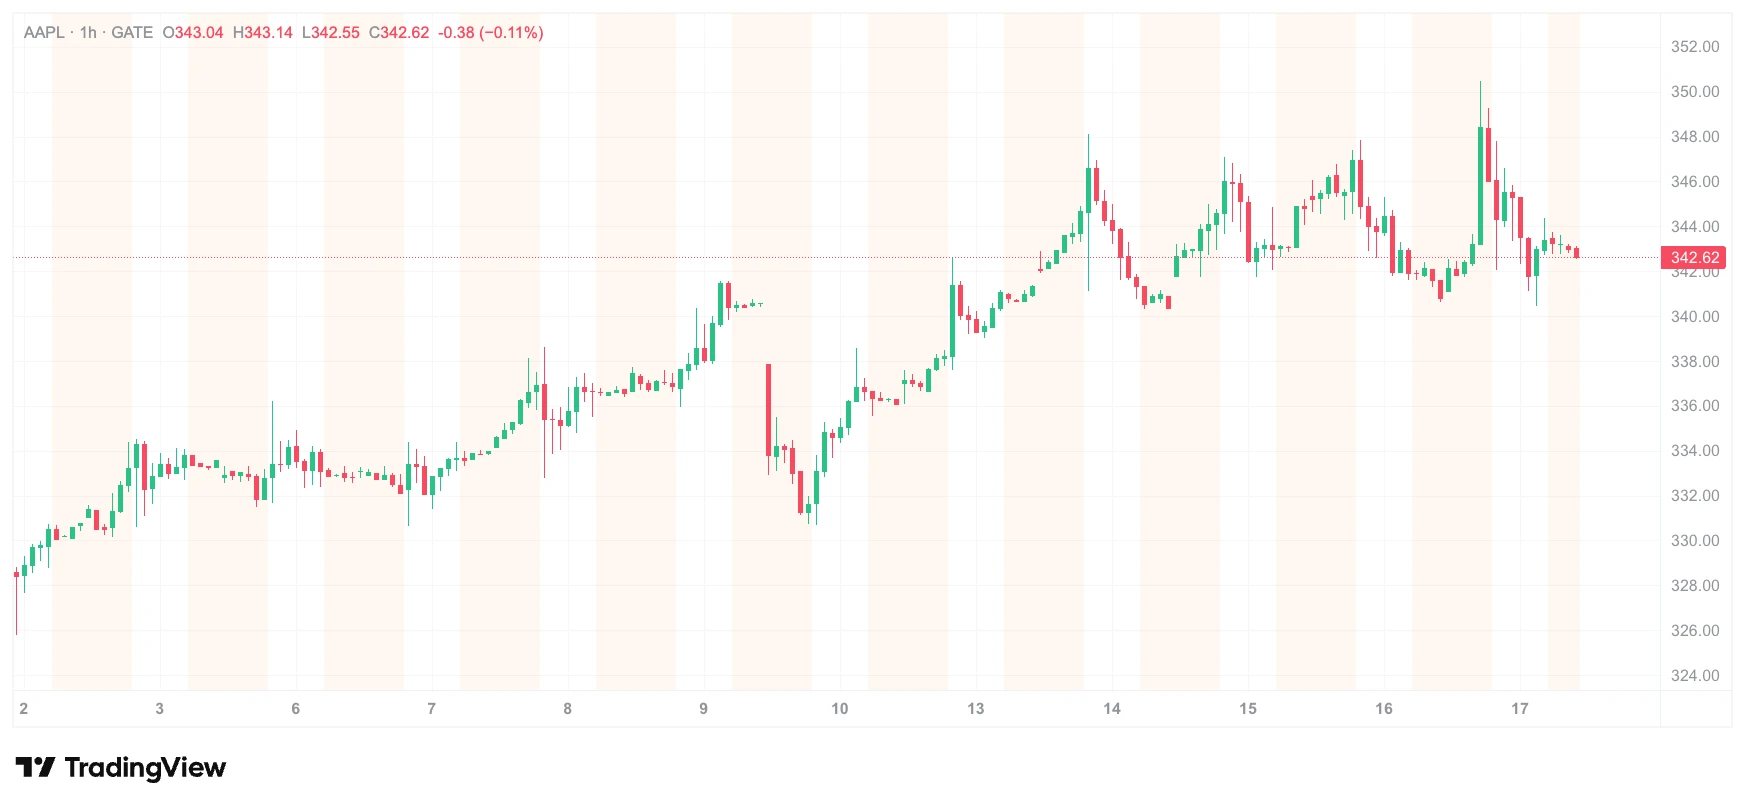
来源:Gate 股票行情数据
当前 AAPL 市值约 5.01 万亿美元,市盈率 39.37 倍,52 周高点 348.15 美元,52 周低点 243.42 美元,股息率 0.31%,季度分红 0.27 美元;当日开盘 346.08 美元,最高 347.82 美元,最低 340.46 美元。当前价格距 52 周高点约 1.4%。对于一只已接近历史估值上沿的标的而言,预购排期后移需要被拆解为两个问题:这是需求强度的确认,还是供给约束的被动暴露;短期的需求脉冲能否转化为可被估值模型捕捉的盈利上修。
预购排期后移:需求信号与供给瓶颈的叠加
将发货时间从 11 月推迟至 2027 年 1 月底,直接归因于供给端的物理约束。iPhone Duo 采用折叠形态,内屏为 7.6 英寸,并针对折叠形态重新设计 iOS 体验。折叠屏对铰链、柔性面板与内屏堆叠工艺的精度要求,天然限制初期产能爬坡速度。苹果同时面临今年消费电子行业普遍存在的元器件短缺问题,尤其是内存芯片供应不足,这也迫使其在全线产品上提高售价。
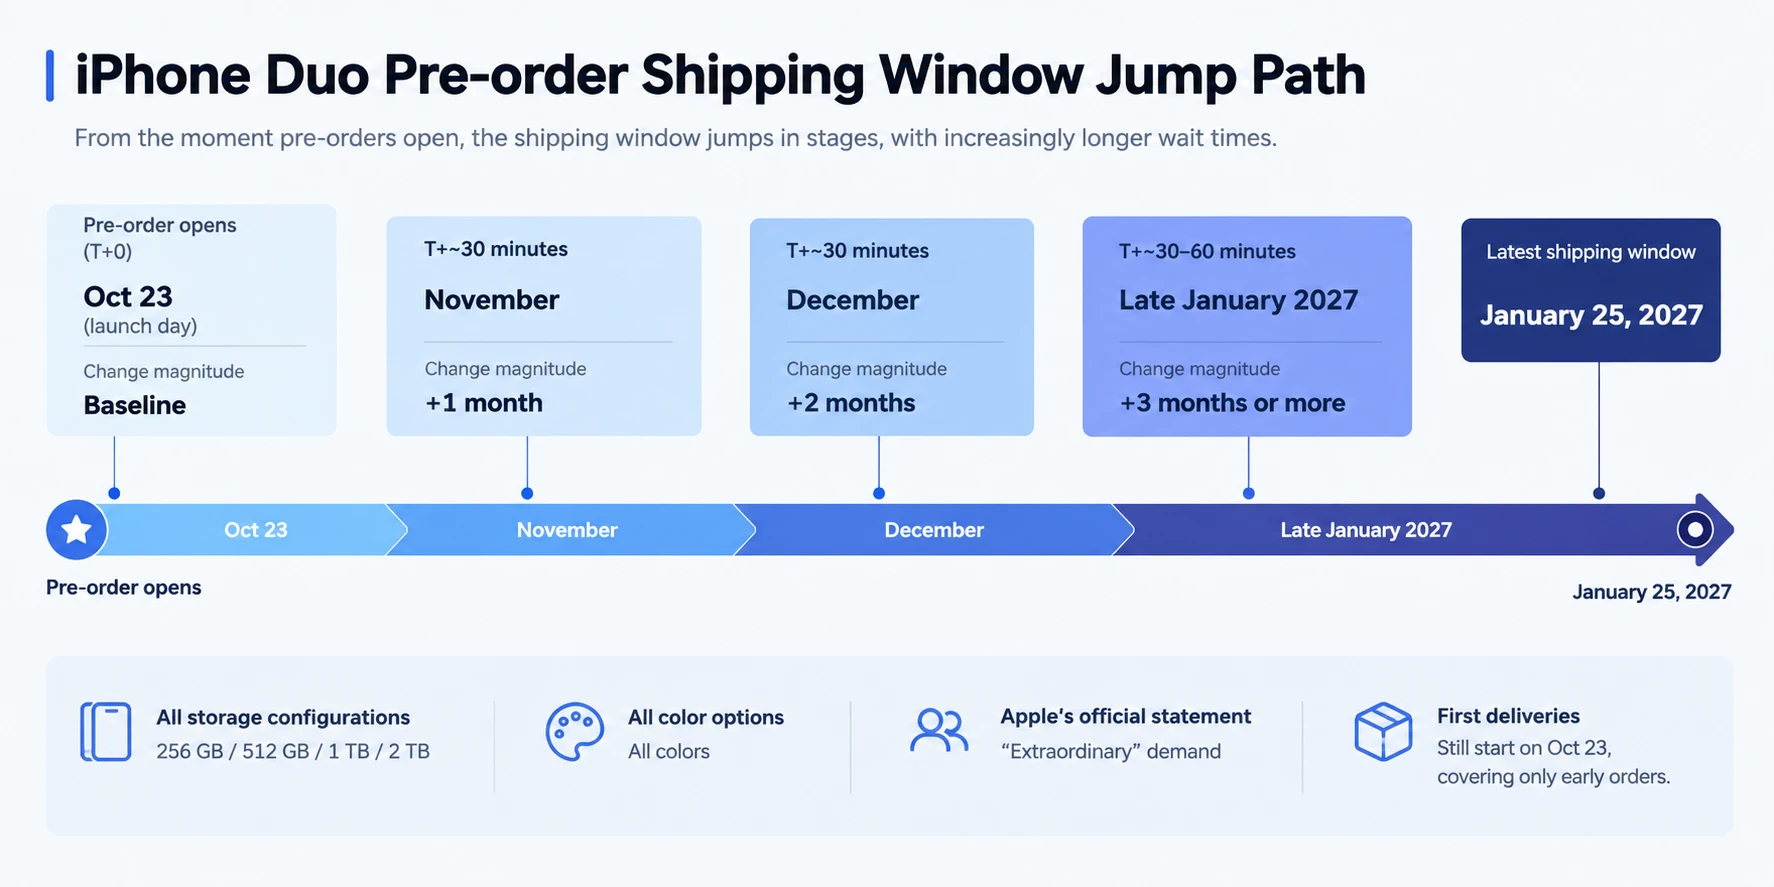
iPhone Duo 预购发货窗口跳升路径
但供给约束只能解释“无法快速交付”,无法单独解释“排期跳升的幅度”。预购开放数分钟内发货窗口即跨越至 2027 年 1 月底,意味着首轮可分配库存相对于订单流入速度存在数量级差距。公司声明“需求非同寻常”属于定性信息,需与排期数据交叉解读:如果仅是供给不足,排期后移通常呈现渐进式;而数分钟内从 11 月跳至 12 月、再至 2027 年 1 月底,且覆盖 256 GB 至 2 TB 全部配置与所有颜色,说明订单流入速度超过了苹果对首轮库存的保守分配。供给纪律与需求验证并存的策略,比单纯追求首年出货规模更符合苹果在折叠屏首代产品上的风险控制逻辑。
真正值得关注的变量是内存芯片。苹果已明确表示元器件短缺尤其是内存芯片供应不足,迫使其在全线产品上提高售价。这意味着苹果在提升折叠屏交付量的同时,面临单位物料成本的系统性抬升。供给约束叠加成本约束,构成了理解后续股价反应的必要前提。
定价与 ASP:折叠屏对财务模型的核心变量
围绕(AAPL)折叠屏 iPhone 的预购排期,市场真正交易的不是首周订单,而是平均售价与毛利率的再定价。iPhone Duo 起售价为 1,999 美元,最高配置售价达 3,200 美元。这一定价区间显著高于 iPhone 产品线的历史中枢,其财务意义不在于首年出货量绝对值,而在于对 iPhone 整体平均售价的拉动路径。
彭博智库分析师 Anurag Rana 与 Josh Christensen 上调销售预期,认为 iPhone Duo 销量有望超过此前针对苹果 2027 财年设定的 1,400 万部及 280 亿美元销售额预估。以这组预测粗略推算,隐含单台收入贡献约 2,000 美元。更关键的是换机来源结构:报告明确指出,若该机型成功吸引现有 iPhone Pro 和 Pro Max 用户换机,iPhone 整体平均售价也有望显著提升。这意味着折叠屏的财务效应并不依赖从安卓阵营大规模净流入新用户,而是通过对苹果存量高端用户群的单机价值升级来实现。以苹果全球活跃 iPhone 保有量为基数,哪怕渗透率仅处于个位数中段,对平均售价的边际拉动也足以在收入端形成可观测的增量。
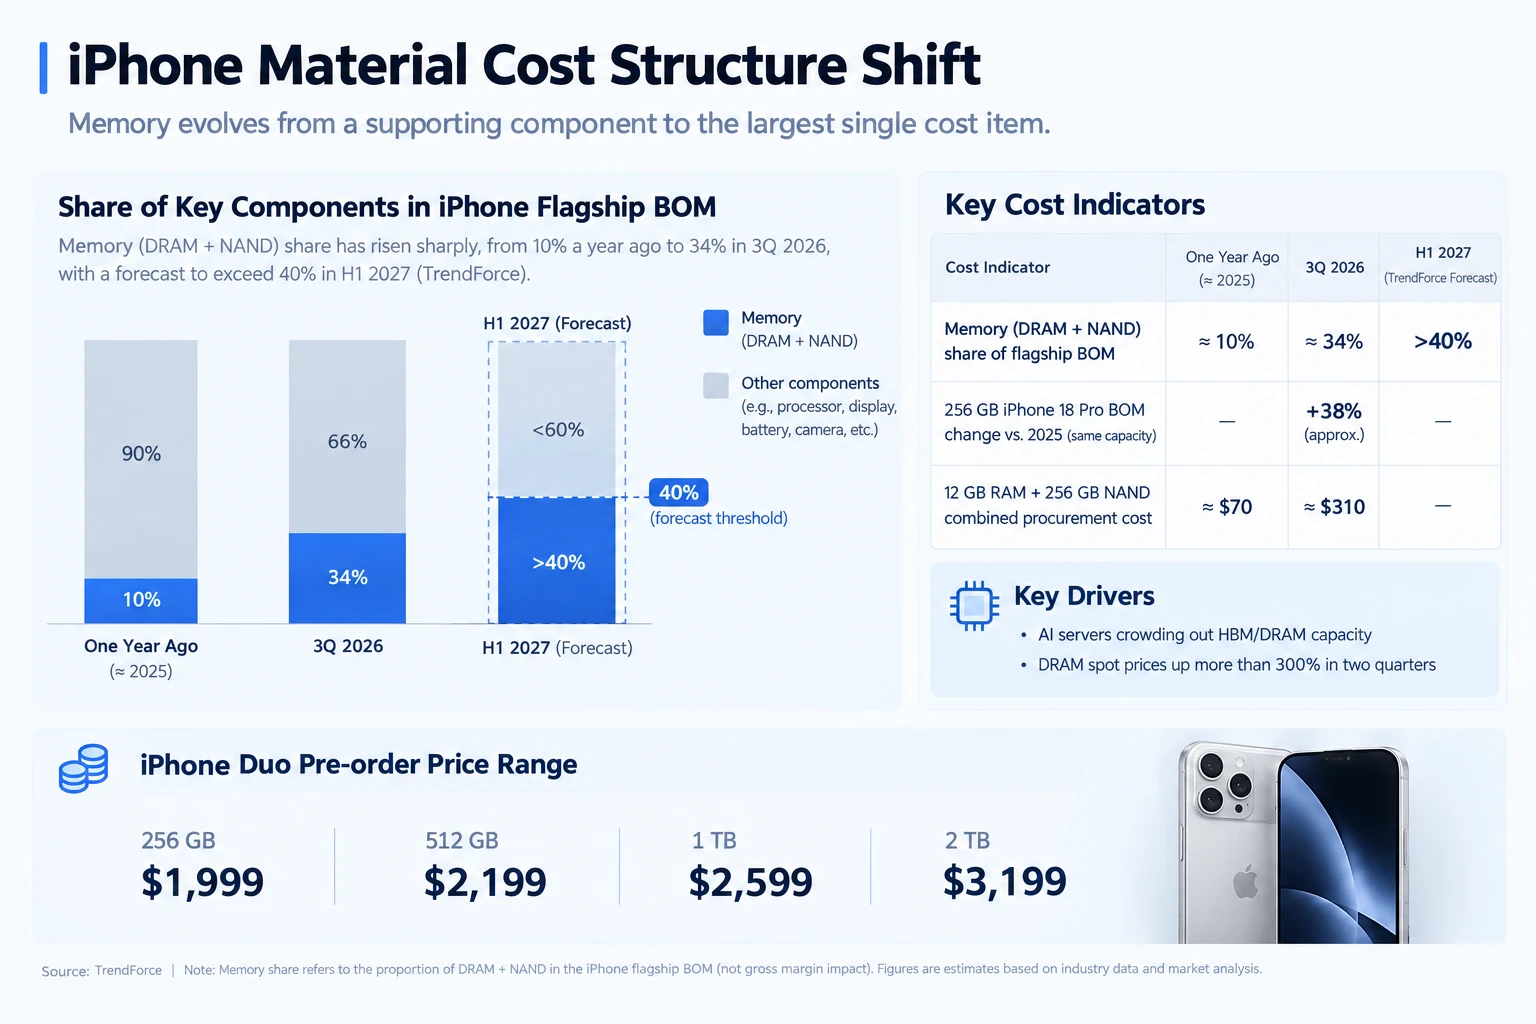
iPhone 物料成本结构变化——内存从配角变为最大单一成本项
这一路径的优势在于,高定价不直接依赖份额扩张。折叠屏首代产品的战略角色是验证形态、定价与高端用户接受度,而非以低价走量。风险则在于,高价可能限制首年渗透速度;如果 1,999 美元至 3,200 美元的定价区间导致换机周期拉长,彭博上调后的 1,400 万部预测仍需后续季度数据验证。需求强劲是收入端的正向变量,但收入弹性能否转化为利润弹性,取决于成本端。
估值约束:39.37 倍市盈率需要盈利上修验证
强劲的需求叙事并不能自动跨越估值门槛。截至北京时间 10 月 19 日,AAPL 市盈率为 39.37 倍,52 周高点为 348.15 美元,当前价格距前高约 1.4%。在一个已经接近历史估值上沿的位置上,股价进一步向上突破所需要的,不是“需求好”这一定性判断,而是毛利率能否在成本上升周期中守住。
折叠屏的高定价天然有利于收入端,但内存芯片涨价与折叠形态的物料复杂度同时压向成本端。苹果已公开表示内存芯片供应不足迫使其在全线产品上提高售价,说明成本压力是可验证的行业事实。如果平均售价提升的幅度被单位成本上升所抵消,折叠屏对每股收益的净贡献将远小于收入端呈现的弹性。市场对下一财季能否在既有毛利率水平附近消化折叠屏的初期低良率与内存溢价存在实质性分歧,这一分歧只能通过财报数据收敛。
宏观风险偏好构成第二层约束。在利率路径不确定的环境下,高估值科技股对盈利兑现的敏感度上升。AAPL 当前 39.37 倍市盈率隐含了市场对 2027 财年增长的系统性预期;仅凭单一产品线的预购脉冲,难以在不伴随盈利上修的情况下实现估值扩张。过去 5 天 1.61% 的涨幅与当日 0.43% 的收盘涨幅,更多反映的是事件驱动的温和定价,而非趋势性重估。
竞争与产品节奏:折叠屏不是孤立事件
折叠屏 iPhone 并非孤立产品。苹果还将于本月晚些时候推出搭载触控屏幕的 MacBook Pro 及其他设备。产品周期共振可能提升生态粘性,但也会增加供应链压力与资本开支强度。三星等先行厂商已建立折叠屏产品线并教育了供应链,苹果后发可以利用相对成熟的产能,但在内存等共用元件上同样面临竞争性采购压力。
从竞争结构看,苹果的差异化不在于价格,而在于以 iOS 生态绑定高端存量用户,走平均售价拉动路径而非份额扩张路径。这一路径对供应链的交付纪律要求更高:首代折叠屏若出现良率或交付延迟问题,高端用户的价格容忍度虽高,但换机决策的替代选项同样存在。因此,预购排期后移既是需求信号,也是交付能力的压力测试。后续需要观察交付周期是否在 10 月 23 日首批交付后出现实质性缩短,以及苹果是否调整 2027 财年的产品排期。
需求信号不等于盈利信号
iPhone Duo 预购排期延至 2027 年 1 月底,在方向上确认了折叠屏形态在苹果高端用户群中的接受度超出首代产品常见的试水阈值。1,999 美元至 3,200 美元的定价区间、彭博分析师对 2027 财年 1,400 万部与 280 亿美元预测的上修空间,以及通过 iPhone Pro 和 Pro Max 用户换机拉动整体平均售价的传导逻辑,共同勾勒出一条以 ASP 而非出货量为核心的财务链条。
但这条传导链的终点——股价——受制于两个可验证的边界条件:内存成本对毛利率的侵蚀程度,以及 39.37 倍市盈率所隐含的增长预期能否在 2027 财年兑现为每股收益的实际上修。预购排期是需求信号,不是盈利信号。对于跟踪 AAPL 的投资者而言,下一个具备信息含量的观测点不在发货日期的进一步变化,而在苹果下一份季度披露中对毛利率指引与 iPhone 收入结构的更新。
FAQ
iPhone Duo 目前下单什么时候能收到?
截至北京时间 10 月 19 日,苹果官网下单的预计发货时间为 2027 年 1 月下旬,256 GB 至 2 TB 的全部存储配置与所有颜色均适用。首批交付于 10 月 23 日启动,但仅覆盖预购极早期订单。后续订单的实际到手时间可能因取消订单而小幅提前,但公开排期显示无法在 2026 年内完成交付。若交付周期在首批交付后明显缩短,才说明产能爬坡取得实质进展。
折叠屏 iPhone 到底叫 iPhone Fold 还是 iPhone Duo?
苹果最终采用的官方命名为 iPhone Duo。“Duo”指向内外双屏形态,也延续了苹果产品命名中强调双屏协作的传统;“Fold”是市场在发布前的习惯性称呼,但苹果并未沿用竞争对手已建立的产品词逻辑。搜索时以 iPhone Duo 为准可获得更准确的官方信息,也可同时使用“苹果折叠屏 iPhone”作为语义相关词。
强劲需求是否意味着 AAPL 股价短期就能上涨?
需求强劲是收入端的正向变量,但股价的短期方向还取决于两个约束:内存芯片涨价对毛利率的挤压幅度,以及当前 39.37 倍市盈率是否已充分定价 2027 财年的增长预期。预购排期本身不构成盈利上修,需等待季度毛利率指引与平均售价数据验证。当前价格距 52 周高点 348.15 美元约 1.4%,事件驱动涨幅温和,趋势性重估需要财报数据确认。
iPhone Duo 对苹果财务模型最关键的风险是什么?
最关键风险是平均售价提升被单位成本上升抵消。苹果已表示内存芯片供应不足迫使其在全线产品上提高售价,说明成本压力真实存在;折叠屏铰链、柔性面板与内屏堆叠的初期低良率也会推高物料成本。若 1,999 美元至 3,200 美元的定价无法覆盖成本溢价,折叠屏对每股收益的净贡献将小于收入端弹性。观测指标是下一财季毛利率指引与 iPhone 收入结构。
相关快讯
受 AI 驱动的 CCL 需求激增影响,斗山第三季度营业利润预计增长 112%
苹果两款 iPhone 机型交付日期延至 1 月下旬,需求“开局表现稳健”
ASML 计划到 2028 年每年生产超过 110 台 EUV 设备,届时 AI 芯片需求将超过供应量
苹果 iPhone 两款机型因需求强劲,预购交付时间推迟至 12 月
苹果市值达到 5 万亿美元,而 AI 基础设施类股票市值蒸发 800 亿美元
