


连续 4 月下跌较历史高点回撤近 40%,宁德时代股票触底了吗?
关键要点
- 宁德时代股票连续四个月下跌,从 2026 年 5 月的历史新高下跌约 40% 至 489 港元。
- 宁德时代 2026 年上半年营收达 2769.17 亿人民币,同比增长 54.80%,全网动力电池市场份额达到 40.2%。
- 理想汽车和小米等汽车制造商正通过投资欣旺达和 AESC 等替代供应商,使电池供应链多元化。
 截至 2026 年 9 月 16 日,据 Gate 股票行情数据显示,宁德时代港股暂报 489 港元,当日下跌 5.1%。对比 5 月创下的 794 港元历史高点,累计回撤幅度接近 40%。A 股同步走弱,9 月 15 日单日跌幅超过 6%,创出近一年股价新低,A+H 股总市值跌破 1.5 万亿元。
一个令人困惑的对照是:这家公司刚刚交出了史上最强的半年报。2026 年上半年,宁德时代实现营业收入 2,769.17 亿元,同比增长 54.80%;归母净利润 432.84 亿元,同比增长 41.98%,折合日赚约 2.4 亿元。同期,公司动力电池全球市占率提升至 40.2%,国内乘用车装车份额达到 46.7%,储能电池出货量位列全球第一。
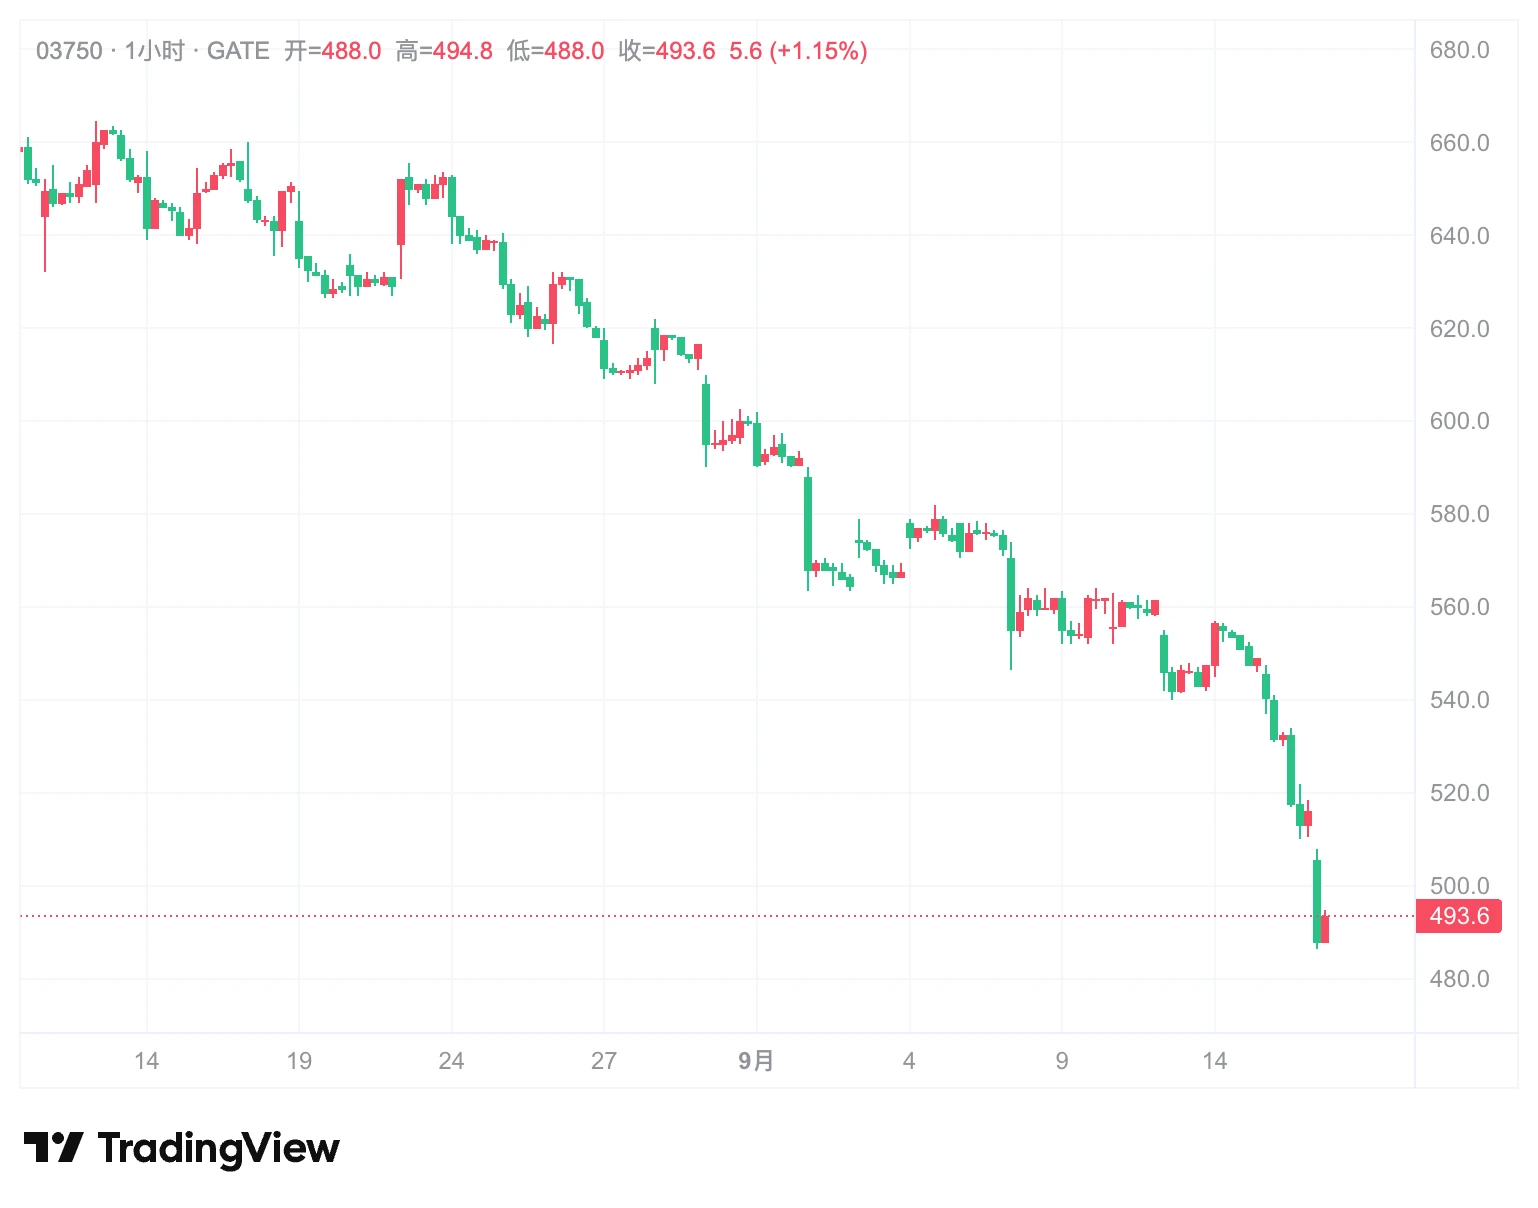
业绩与股价之间的剧烈背离,构成了理解宁德时代当前估值状态的核心线索。市场正在重新定价的,不是它过去的利润,而是它未来的利润分配方式。
基本面依然稳健,但市场定价锚点已经转移
宁德时代的底层商业逻辑并未出现崩塌迹象。从产能利用率来看,上半年电池系统产能 525 GWh,产量 498 GWh,产能利用率达 94.86%。从业务结构来看,动力电池收入 1,921.25 亿元,同比增长 46.02%;储能电池收入 532.61 亿元,同比增长 87.54%,第二增长曲线的斜率依然陡峭。
然而,市场关注的焦点已经发生了变化。过去,投资者将宁德时代视为车企的“必选供应商”,并据此给予成长股估值。当下,市场开始将其重新定位为“重要但可替代的供应商”,这一定位的转变直接触发了对未来 3 至 5 年盈利模型的重估。
换言之,股价下跌并非对当期业绩的否定,而是对长期利润分配格局的重新判断。
四大驱动因素交织,估值逻辑面临系统性修正
本轮持续下跌由多重因素叠加驱动,每一层都有可验证的逻辑基础。
- 核心叙事重构:车企供应链多元化进入实质阶段。理想汽车斥资 26.5 亿元入股欣旺达动力,新一代理想 L8 全系换用欣旺达电芯。小米为自研电池引入中创新航和欣旺达作为供应商。吉利、长城、广汽等车企也在通过自研电池和合资建厂建立自主供应体系。车企“去宁化”的动力根源在于利润分配的不平衡——宁德时代上半年综合毛利率为 23.93%,而理想汽车同期汽车毛利率仅为 9.4%。整车厂正在从被动接受供应商方案,转向掌握电池系统定义权。
- 政策端变化:锂电池消费税落地。自 2026 年 9 月 1 日起,锂电池开始征收 2% 消费税,2027 年将提升至 4%。对于整车一体化企业而言,自产电池用于自身整车无需缴纳消费税,而宁德时代对外销售电芯则面临税负分摊的博弈。这一政策变化标志着锂电行业正式告别政策扶持期,进入存量竞争阶段,对成长股估值基础构成压制。
- 行业产能过剩的结构性压力。据行业机构统计,2026 年储能电芯规划扩产已超 800 GWh,到年底建成产能约 1.2 至 1.5 TWh,规划总产能接近 2 TWh,已大幅超出全球市场真实需求。多家头部电池企业确认,各地已基本停止受理新增动力电池、储能电池产能备案。宁德时代自身在建产能高达 764 GWh,未来几年将面临持续的大额折旧压力。
- 资金面与技术面的负向反馈。宁德时代占创业板指权重约 16%,其持续下跌对指数形成拖累,进而触发趋势量化策略的止损信号。H 股同步走弱后,AH 比价形成负向循环,进一步放大了单日跌幅。
估值进入历史低位区间,机构观点出现明显分歧
经过连续数月调整,宁德时代港股的估值水平已显著回落。截至目前,港股追踪市盈率约为 25 倍,预测市盈率降至约 19 倍。对比 2025 年底追踪市盈率 31.54 倍的水平,估值压缩幅度明显。
在这一估值水平上,主要机构的判断出现了显著分歧。
中金公司维持 A 股目标价 500 元、H 股目标价 715 港元,认为当前股价或被市场低估。其依据在于公司已启动 A 股回购,9 月 11 日首次回购成交金额约 2 亿元,这一动作被视为管理层对公司后续发展信心的信号。里昂同样维持“高度确信跑赢大市”评级,目标价 770 港元,认为股价已反映悲观预期,锂价回落和钠离子电池的成本竞争力将部分对冲毛利率压力。
摩根大通维持“增持”评级,目标价 725 港元,但将市场忧虑范围从“2027 年需求增长放缓”扩大至产能过剩、利用率下降及新一轮价格竞争三个维度。该行同时指出,宁德时代在中国电动车电池市占率由去年的 44% 进一步提升至今年上半年的 48%,市场地位并未受到实质性削弱。
分歧的核心不在于宁德时代是否仍是一家优秀的公司,而在于市场应当以多大的估值溢价来定价一家“从不可替代变为难以替代”的行业龙头。
FAQ
Q1:宁德时代股价下跌的主要原因是什么?
本轮下跌由多重因素叠加驱动:车企供应链多元化(“去宁化”)预期发酵是核心情绪导火索;锂电池消费税落地压制了行业估值基础;储能电芯规划产能远超全球需求,引发产能过剩担忧;资金面和技术面的负向反馈放大了跌幅。
Q2:宁德时代的业绩是否出现了恶化?
没有。2026 年上半年营收 2,769.17 亿元,同比增长 54.80%;净利润 432.84 亿元,同比增长 41.98%。动力电池全球市占率提升至 40.2%,储能电池出货量全球第一。基本面数据依然强劲,股价下跌反映的是对未来盈利模型的预期修正,而非当期业绩问题。
Q3:什么是“去宁化”,对宁德时代有何影响?
“去宁化”指车企通过入股二线电池厂商、自研电池、引入多家供应商等方式,降低对宁德时代单一供应商的依赖。短期内宁德时代的装车份额并未显著下降,但中长期来看,这可能削弱其在价格谈判中的议价能力,并改变行业利润分配格局。
Q4:宁德时代当前的估值水平如何?
港股追踪市盈率约 25 倍,预测市盈率约 19 倍,较 2025 年底的 31.54 倍有明显压缩。中金公司认为当前股价或被市场低估,里昂认为股价已反映悲观预期,摩根大通则将忧虑范围扩大至产能过剩和价格竞争维度。
Q5:投资者应关注哪些核心变量?
建议重点跟踪以下指标:车企多元化战略的订单落地情况、消费税对国内业务毛利率的实际影响、在建产能的投产与消化节奏、钠离子电池和固态电池等新技术的商业化进展,以及回购计划的执行力度。
相关快讯