


KOSPI 暴跌 8% 触发年内第 10 次熔断,韩股「黑色星期四」如何波及加密市场?
关键要点
- KOSPI 和 KOSDAQ 均于 2026 年 10 月 15 日暴跌超过 8%,触发了今年第十次熔断。
- 外国投资者今年净卖出超过 203 万亿韩元,其中三星和 SK 海力士占资金流出的 87%。
- 韩国金融服务委员会发表声明,要求主动采取市场稳定措施,并准备应急计划。
2026 年 10 月 15 日,韩国股市经历了一个令全球投资者屏息的交易日。韩国综合股价指数(KOSPI)与韩国创业板指数(KOSDAQ)盘中双双暴跌超过 8%,先后触发熔断机制,交易暂停 20 分钟。KOSPI 当日收报 5,554.22 点,跌幅达 7.57%,创下 4 月 8 日以来的收盘新低。这已是韩国股市今年以来第十次触发熔断机制,KOSPI 较 6 月创下的历史高点累计下跌近 40%。
当韩国这个全球最活跃的加密交易市场之一经历股市剧烈震荡时,风险资产的传导链条是否已经延伸至加密领域?
熔断为何在今年成为韩股常态?
要理解这次「黑色星期四」的冲击力,需要先了解韩国股市熔断机制的运作逻辑。韩国交易所的熔断机制分为三层:当 KOSPI 或 KOSDAQ 指数较前一交易日收盘价下跌 8% 或以上且持续 1 分钟时,触发一级熔断,全市场暂停交易 20 分钟;跌幅达到 15% 触发二级熔断;20% 则直接终结当日交易。此外还有「边车机制」(Sidecar),用于暂停程序化交易报价 5 分钟。
熔断本应是极端行情的「安全阀」,但今年它在韩国股市的触发频率已远超正常范围。2026 年上半年,韩国股市全市场熔断触发 5 次,边车机制触发 30 次。仅 6 月单月就触发 3 次熔断,占上半年总量的 60%。而 10 月 15 日是年内第十次熔断,也是自 7 月 29 日以来 KOSPI 和 KOSDAQ 首次在同一天先后触发熔断机制。
10 月 15 日的盘面显示,KOSPI 盘中一度跌至 5,450.81 点,跌幅超过 9%。KOSDAQ 同样跌逾 8%,触发熔断后收报 760.82 点,跌幅 7.65%。KOSDAQ 150 指数跌幅更深,达到 8.83%。两大指数同日触发熔断,意味着抛售压力已不是个别板块的问题,而是全面性的市场信心动摇。
外资为何以前所未有的速度撤离?
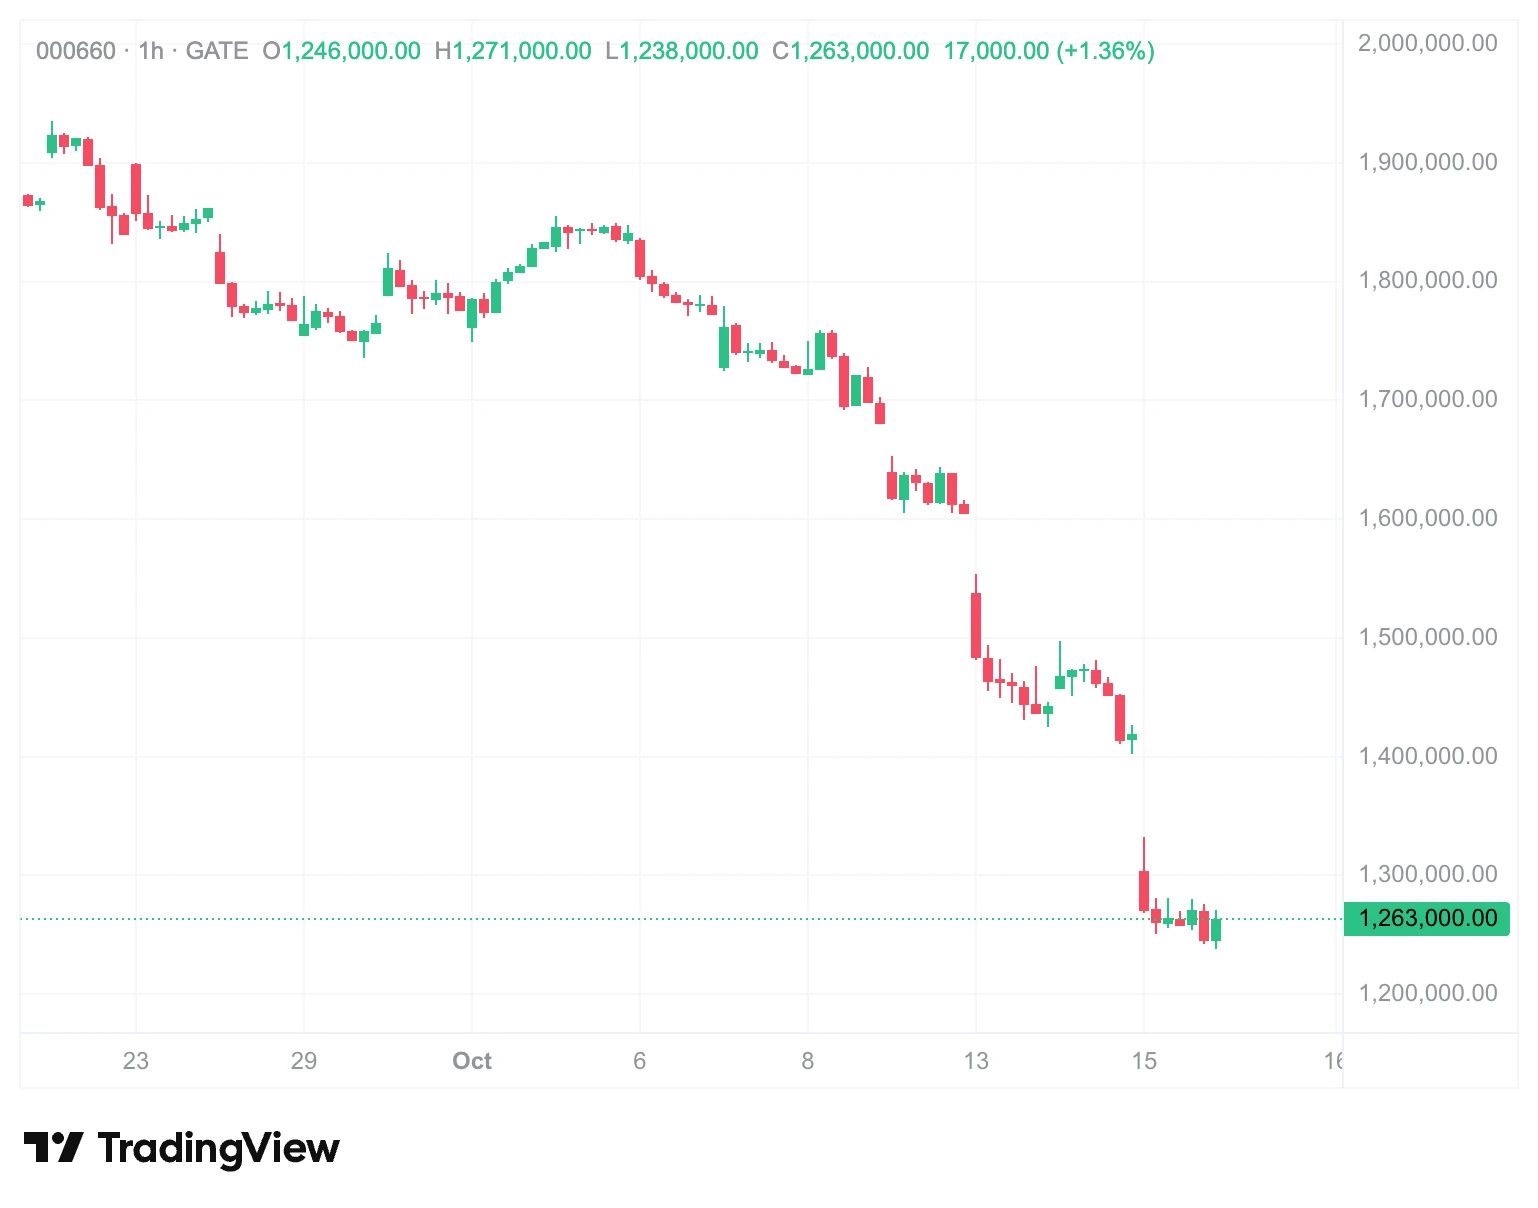
本轮韩股暴跌的核心驱动力,并非单纯的短期情绪波动,而是外资的结构性撤离。韩国交易所数据显示,外国投资者今年在 KOSPI 主板市场累计净卖出超过 203 万亿韩元,约合 1,415 亿美元,资金流出规模在亚洲主要市场中居首。对比来看,去年全年外资净卖出仅约 4 万亿韩元。
这种量级的资金迁徙有其清晰的微观逻辑。三星电子和 SK 海力士合计占 KOSPI 权重的一半以上,外资减持也高度集中在这两家公司——合计净卖出约 173 万亿韩元,占 KOSPI 净卖出总额的 87%。三星电子的外资持股比例已从年初的 52.4% 降至 46.38%,SK 海力士则从 54.64% 降至 49.59%。
更深层的压力来自市场买盘结构的脆弱性。三星电子和 SK 海力士合计约 55 万亿韩元(约 410 亿美元)的股票回购计划接近完成,摩根大通估计上月韩国股市约 230 亿美元的买盘中,大部分来自这两家公司的回购。当外资持续撤离而企业回购这一重要需求来源逐渐消失时,市场缺少足够的承接力量来对冲抛压。
与此同时,韩元汇率同步承压。美元兑韩元汇率在 10 月 15 日报约 1,347 韩元,外资仅在周四早间就卖出约 18 亿美元的 KOSPI 成分股,10 月外资流出规模已超过 100 亿美元。汇率走弱进一步强化了外资撤离的动机,形成「抛售股票—韩元贬值—加速撤离」的负反馈循环。
亚洲风险资产为何高度共振?
韩股的暴跌并非孤立事件。10 月 15 日,日经 225 指数收跌 4.90%,报 64,425.95 点。MSCI 亚太指数下跌 3% 至 260.92 点。韩国 KOSPI 的跌幅在亚太主要市场中最为惨烈,但这轮下跌的驱动力具有跨市场的共性。
首要因素是人工智能投资回报率的争议急剧升温。韩国分析人士指出,AI 基础设施投资面临的融资瓶颈,以及美国科技股和半导体股持续走弱,是冲击韩国半导体板块的核心因素。博通 CEO 将投机性 AI 投资比作赌场赌博的言论,加剧了市场对巨额基础设施投入能否获得足够回报的疑虑。
其次是宏观环境的收紧。10 月 14 日公布的美国 CPI 数据高于预期,美联储加息预期升温,全球资本避险情绪骤然增强。对于韩国这样对外依存度极高的经济体,强美元格局意味着资本外流压力与汇兑损失风险同步放大。
值得注意的是,KOSPI 自 6 月见顶以来的走势与 2015 年 A 股的去杠杆过程在形态上高度相似:均经历了杠杆资金推动的指数级上涨,随后进入深度回撤,且在快速下跌后出现过一轮短暂反弹。这种结构性的相似并非巧合,而是杠杆资金退潮后市场缺乏承接力量的共同表现。
加密市场如何感知韩股的抛压?
韩国是全球加密交易最活跃的市场之一,韩股暴跌对加密市场的传导路径值得深入分析。韩国金融监管机构在股市触发熔断后立即召开紧急会议,要求主动采取应对措施保障市场稳定。BitMine 董事长 Tom Lee 指出,韩国股市的大幅下跌可能正在向加密市场传导,券商端的保证金强制平仓以及韩国投资者作为加密资产重要持有群体的事实,构成了传导的两个关键节点。
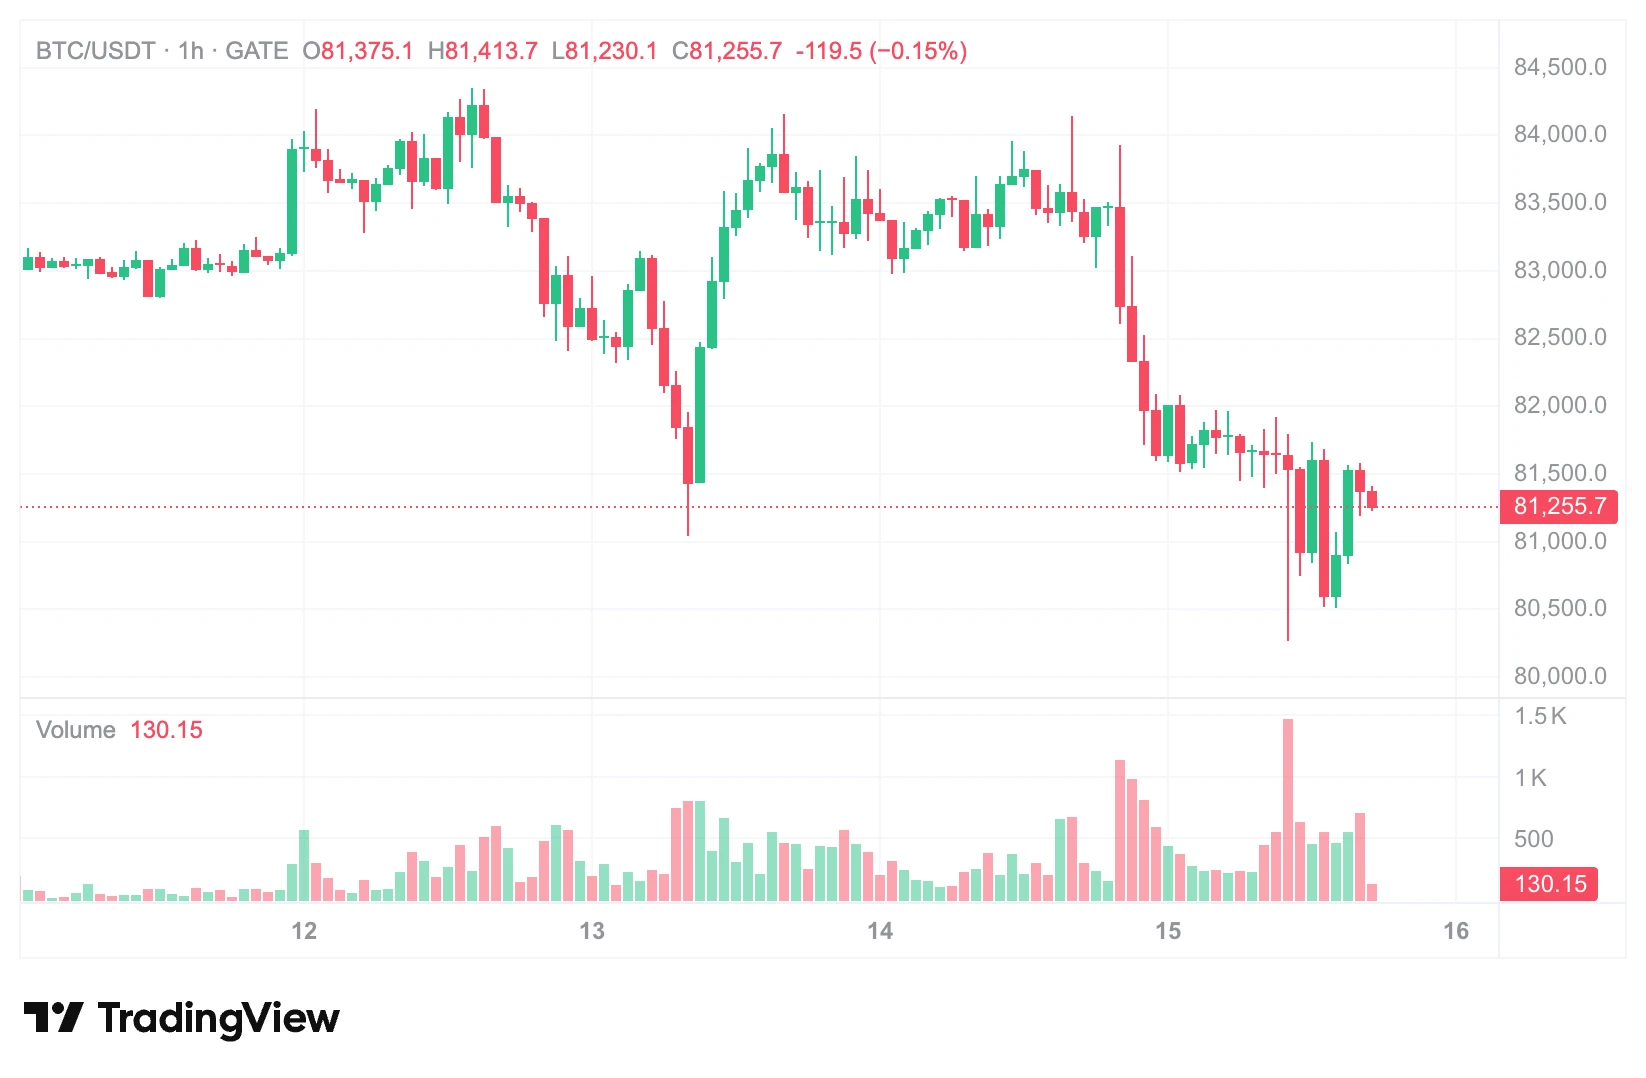
从价格表现看,截至 2026 年 10 月 15 日,据 Gate 行情数据显示,比特币日内最低跌至 80,230 美元附近,24 小时内全市场累计清算规模达到 9.35 亿美元,其中多头头寸清算规模为 8.6 亿美元。以太坊、Solana、XRP 等主流币种同步下行,以太币期货清算规模约 2.86 亿美元,高于比特币的 1.97 亿美元。
不过,韩股与比特币的走势并非始终同向。数据显示,两者 20 日滚动相关系数已降至 -0.41,呈现负相关特征。在韩股从 6 月高点回撤 38% 的同期,比特币从低点反弹逾 40%。这种背离可能反映了一个结构性变化:部分资金正从韩国股市撤出后流向比特币等替代资产。
监管层的应对能否扭转市场预期?
韩国金融监管机构的反应速度值得关注。10 月 15 日午后,韩国金融服务委员会(FSC)在与市场相关机构和专家会面后发表声明,要求主动采取应对措施保障市场稳定、保护投资者,敦促金融机构避免过度信贷投放,并将严厉处置扰乱市场的行为,必要时准备启动应急预案。
监管层此前已有行动。7 月股市大跌后,韩国曾考虑限制散户参与杠杆 ETF,将个人投资者对单一股票杠杆产品的投资额上限设定为总金融投资资产的 20%。这些措施指向了本轮韩股波动的一个重要放大因素——单一股票杠杆产品的波动放大效应。
但监管措施的效果存在边界。Bloomberg Markets Live 策略师 Charlotte Yang 指出,这轮股市逆转的真正问题在于韩国股市过度依赖少数半导体巨头,投机资金退潮后市场缺少足够的买盘承接抛售。监管层可以在短期内平抑波动、打击违规行为,但难以从根本上解决市场结构单一化和外资持续流出等深层矛盾。
这次熔断对加密投资者意味着什么?
韩股年内第十次熔断所揭示的,不仅是一个国家股市的调整,更是全球风险资产联动机制的一次集中展现。从宏观角度看,美联储加息预期升温与 AI 投资回报争议构成了本轮全球风险资产调整的共同背景。韩国作为全球半导体产业链的核心节点和加密交易的重要市场,其股市与加密市场之间的资金流动关系正在变得更加复杂。
对于加密投资者而言,有几个维度的信号值得持续关注。韩国外资流出趋势是否出现拐点,将直接影响全球风险偏好的修复节奏。Upbit 等韩国交易平台的成交量变化,可以作为散户资金在股市与加密市场之间迁徙的观察窗口。比特币与韩股相关系数的方向性变化,则有助于判断市场是在经历短期的流动性冲击还是长期的风险偏好结构性转变。
风险层面同样需要保持警惕。韩国证券市场的保证金清算如果进一步加剧,可能引发更大范围的跨资产抛售。韩元汇率的持续走弱则可能加大韩国央行在货币政策上的两难处境,进而影响整个亚洲市场的资金流向。加密市场虽然展现出了一定的独立性,但在全球流动性收紧的环境下,任何资产都难以完全隔离于系统性风险的传导。
FAQ
韩国股市熔断机制是如何运作的?
韩国交易所的熔断机制分三级:KOSPI 或 KOSDAQ 指数较前一交易日收盘下跌 8% 且持续 1 分钟时触发一级熔断,全市场暂停交易 20 分钟;跌幅达 15% 触发二级熔断;20% 则直接结束当日交易。此外还有边车机制,当 KOSPI 200 期货价格波动超过 5% 时,暂停程序化交易报价 5 分钟。
韩股暴跌的主要原因是什么?
本轮韩股暴跌是多因素叠加的结果:外资年内净卖出超过 203 万亿韩元,三星电子和 SK 海力士合计占净卖出额的 87%;AI 基础设施投资回报争议升温,半导体板块估值承压;美国 CPI 数据超预期,美联储加息预期升温,全球避险情绪增强。企业回购计划接近完成也削弱了市场买盘支撑。
韩股暴跌会如何影响加密货币市场?
影响通过两条路径传导:一是保证金清算效应,韩国投资者同时持有股票和加密资产,股市暴跌可能触发跨资产的强制平仓;二是资金再配置效应,部分从股市撤出的资金可能流入加密市场。数据显示,Upbit 在韩股暴跌期间成交量曾大幅增长,同时比特币与韩股的相关系数已转为负值,显示两者关系正从同向波动转向分化。
