


港股 AI 股集体回调:大模型价格战如何重构 MiniMax 与智谱的估值逻辑?
关键要点
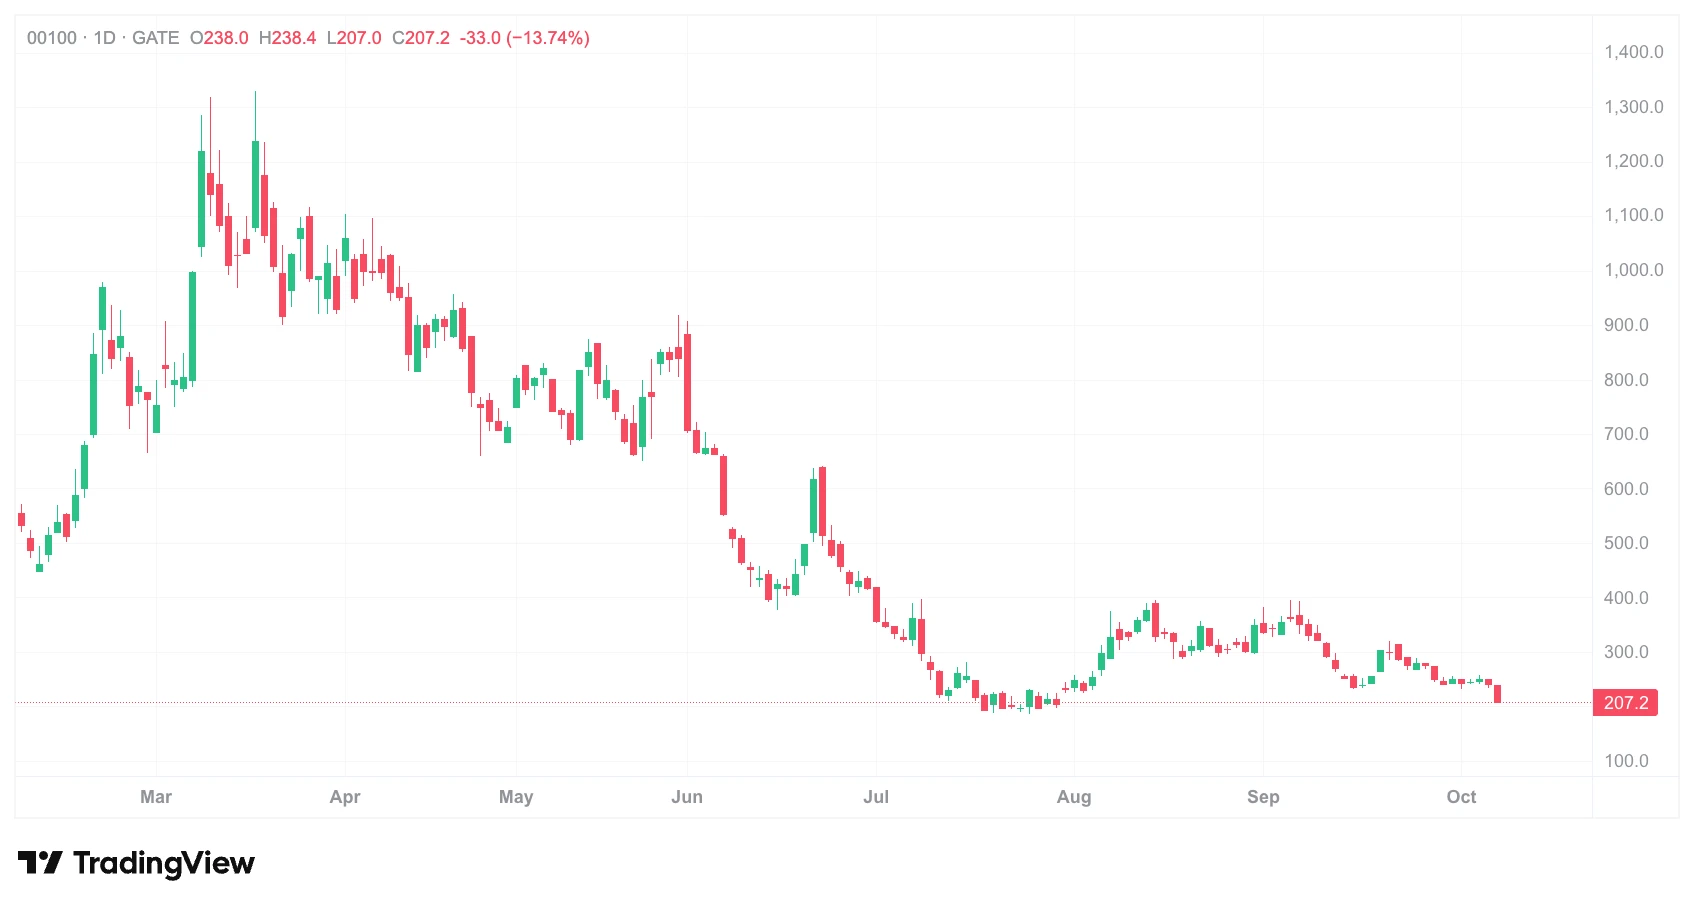
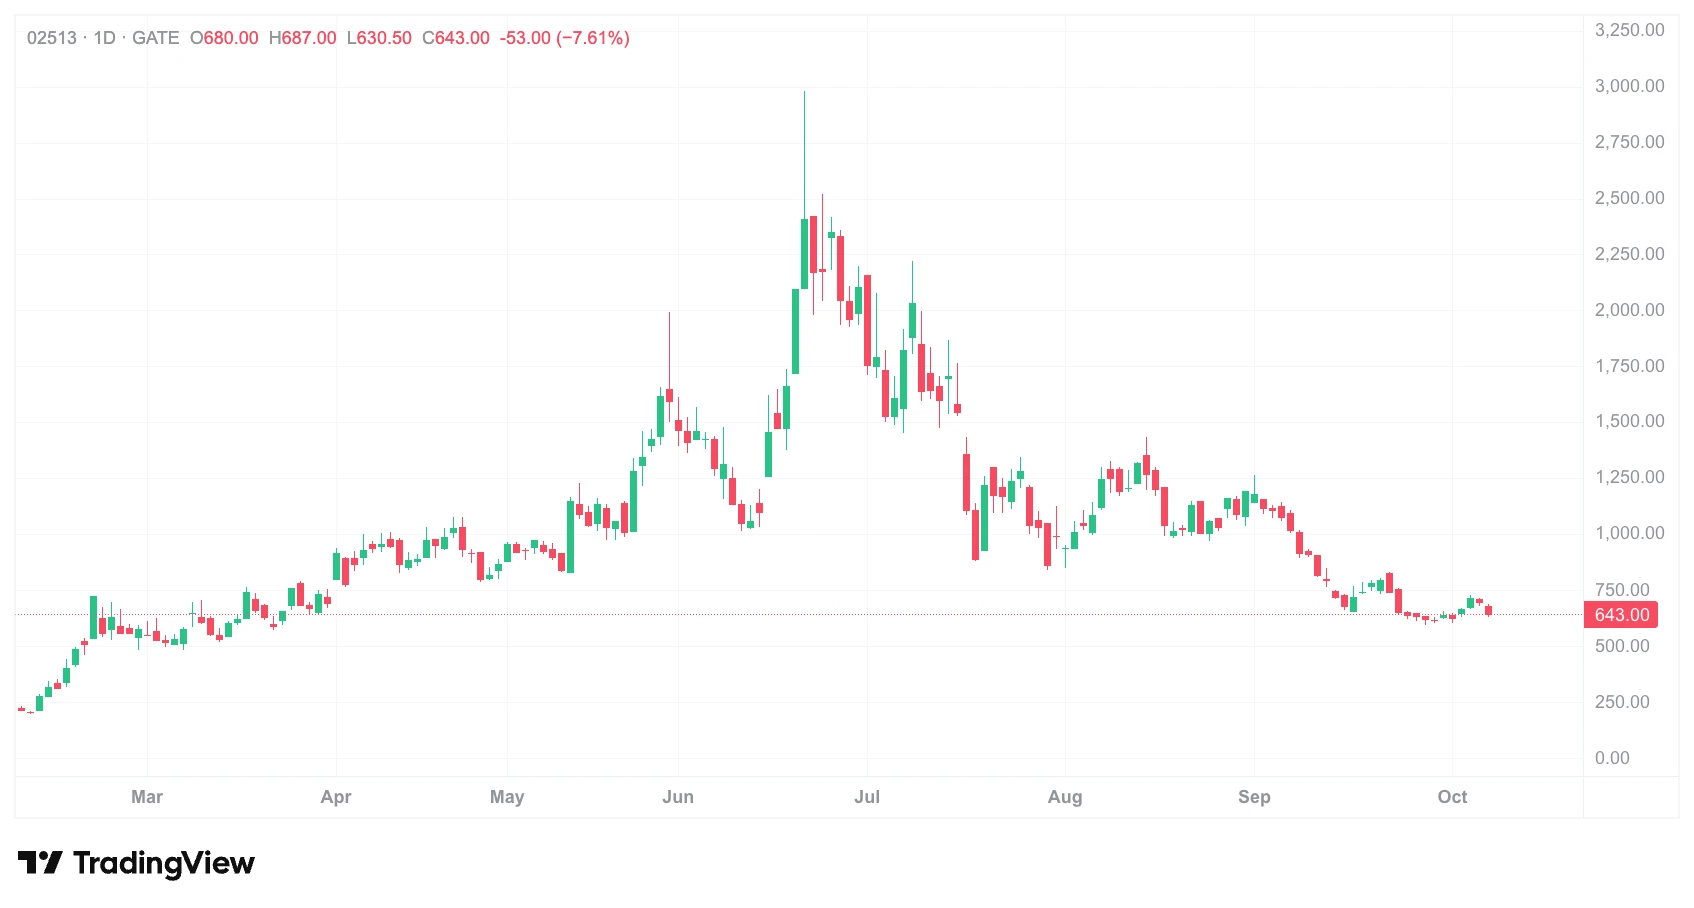
- MiniMax 和智谱的股价于 2026 年 10 月 8 日分别下跌 13.74% 和 7.61%,此前海外模型大幅降价。
- Anthropic 的 Haiku 5.5 和 OpenAI 的 GPT-6 Luna 将 API 价格分别下调 90% 和 50%,直接挑战中国模型的定价优势。
- 智谱将 GLM-5.3 集成至亚马逊 Bedrock,从而获得收入分成。与 MiniMax 相比,该公司有望实现更好的盈利表现。
回调的导火索,来自大洋彼岸的一纸定价表。
海外模型的“降维打击”:从鲶鱼效应到生存威胁
10 月初,Anthropic 推出 Claude Haiku 5.5,基础 API 输入价格定为每百万 tokens 0.10 美元,输出为 0.50 美元,较上一代 Haiku 4.5 的输入 1 美元、输出 5 美元下降约 90%。与此同时,OpenAI 在 9 月 22 日发布 GPT-6 Luna,API 价格较 GPT-5.6 系列永久下降 50%,输入降至每百万 tokens 0.10 美元,输出降至 0.50 美元。
将这一价格与国产模型并排比较,竞争格局的变化一目了然。DeepSeek V4.1 Flash 高峰时段输入、输出分别收费 0.30 和 1.20 美元,闲时降至 0.15 和 0.60 美元。智谱 GLM-5.3 Flash 的国际定价为输入每百万 tokens 1.4 美元、输出 4.4 美元(缓存命中输入 0.26 美元)。在输入不超过 10 万 tokens 的场景下,Haiku 5.5 的单价已与国产旗舰 Flash 模型持平,部分区间甚至更低。
价格之外,性能同样值得关注。Haiku 5.5 支持 1M 上下文窗口,输出速度达 187 tokens 每秒。智谱 GLM-5.3 在 AI 编程工具 Cursor 的 CursorBench 4.0 评测中取得开放权重模型最高分 42.6%。Anthropic 自身报告援引美国国家标准与技术研究院(NIST)下属人工智能标准与创新中心(CAISI)的评估结果称,GLM-5.3 为截至评估时网络安全能力最强的开放权重模型。国产模型在部分垂直维度仍具竞争力,但海外厂商以“同等价格、更强性能”的策略,正在系统性收窄国产模型此前依靠“更高性价比”建立的竞争壁垒。
毛利率的达摩克利斯之剑:从 40% 到 10% 的估值裂变
价格战对估值的冲击,核心传导路径是毛利率。
以 MiniMax M3 为例,高盛在其估值框架中构建了三种情景模型。基准情景使用标准 DCF,WACC 设为 12%,永续增长率 2%,详细预测期覆盖 2022 至 2030 年;乐观情景在 DCF 基础上上调市占率,以 2028 年年中 ARR 倍数辅助校验;悲观情景则退回 EV/Sales 相对估值法,下调市占率预期。
三种情景的推演差异,最终都落脚在同一个变量上:M3 降价后的毛利率假设。前代 M2.7 文本 API 毛利率尚有 40%,M3 被预测骤降至 10% 至 20%。摩根大通对智谱和 MiniMax 采用了更简洁的估值方法:统一以 2030 年 30 倍 PE 为锚,按 15% 的 WACC 折现回 2026 年底。结果是智谱目标价被上调至 2,000 港元,而 MiniMax 被下调至 240 港元。
差异的根源不在折现率,而在对未来盈利能力的判断分野。智谱 2028 年利润预测被上调 84%,MiniMax 不仅盈利时点比智谱晚 2 年,2030 年利润还下修 25%。这揭示了一个不易在报告首页看到的真相:大模型估值看似是金融工程问题,实则是技术成本问题。当模型毛利率从 40% 跌至 10%,DCF 模型里每一期的自由现金流都会被系统性击穿;当涨价能力无法支撑,2030 年的 PE 倍数就只是一纸空文。
投行估值框架的迭代:从 ARR 倍数到“生产力变现”
估值模型调整的背后,是市场对国产大模型估值锚的根本性迁移。
2026 年 5 月,中国 AI 四小龙合并估值一度突破 1 万亿元人民币,智谱港股上市后涨了 7 倍,MiniMax 涨了近 4 倍。彼时市场给予纯 AI 标的的“业务纯粹性溢价”,建立在 ARR 高速增长的预期之上。但随着价格战持续,ARR 的“量”与“质”开始分化。
10 月 6 日,智谱宣布旗下 GLM-5.3 正式接入亚马逊云科技旗下 Amazon Bedrock 平台,AWS 将基于模型调用量与智谱进行收入分成。高盛随即将其 2026 年底 ARR 预测从 27 亿美元上调至 32 亿美元,目标价调至 1,560 港元,评级从“中性”上调至“买入”。高盛研报指出,上调理由包括智谱商业化路径进一步明确、算力基础设施扩张和资产负债表改善、成本效率改善推动推理业务毛利率提升等。
这一变动的实质,是估值逻辑从“卖 Token”向“卖生产力”的升级。智谱通过海外云平台的分成模式,将自身定位从 API 供应商转为能力提供方,收入结构中高毛利的平台分成占比有望提升。摩根大通在更早的报告中已将开放权重定义为“赢家通吃的游戏”,认为技术成本优势转化为商业闭环的能力,才是估值分化的核心变量。
与此同时,摩根大通预测,2026 至 2030 年间中国 AI 价值链累计经营溢利将达 5,440 亿美元,行业年经营溢利将由 2026 年的 270 亿美元跃升至 2030 年的 2,430 亿美元。威灵顿投资管理宏观策略师郁嘉言亦指出,中国的低成本开源模型正对市场关于定价权、营收增长与终值的假设形成挑战。
被忽视的底牌:单位成本优势并未消失
在价格战的叙事中,一个容易被忽略的事实是:中国大模型的成本优势并未消失,只是竞争维度发生了转移。
瑞银证券中国互联网行业分析师熊玮基于公开数据和专家调研估算,中国头部模型的训练成本可能仅为海外头部企业的十分之一;在推理端,中国模型 API 平均定价约为海外可比模型的 10% 至 20%,同时仍能维持 20% 至 40% 的毛利率。这一成本优势来源于训练算法创新、架构设计优化以及开源生态协同,而非简单的“低价补贴”。
MiniMax 管理层在 2026 年 7 月的电话会上指出,M3 的混合定价为每百万 token 0.22 美元,凭借更高比例的自建优化算力和更小激活参数的高效架构,毛利率显著高于同行。管理层对 2026 年底实现 10 亿美元 ARR 目标充满信心——ARR 从 2025 年 12 月的 1 亿美元,到 2026 年 2 月升至 1.5 亿美元,4 月再度翻倍,M3 模型 6 月上线后进一步加速。
高盛在 9 月 10 日的研报中维持 MiniMax “买入”评级,认为推理优化正支持毛利率环比扩张,公司预期下半年毛利率受惠于持续推理优化及模型效率提升而环比改善,中长期毛利率目标为大型语言模型达到中双位数,多模态产品更高。智谱方面,高盛预计其推理毛利率扩张有望推动公司在 2029 年实现集团利润扭亏,2026 至 2028 年净亏损预测从 46 亿元、53 亿元和 14 亿元分别调整为 51 亿元、50 亿元和 5 亿元。
换言之,价格战考验的不是“谁更便宜”,而是“谁能在更低的价格下维持健康的毛利率”。
分化的开始:两家公司为何走出不同跌幅
智谱与 MiniMax 在 10 月 8 日的跌幅差异(7.61% 对 13.74%)本身即是一个信号:市场对两家公司的定价正在分化,而非齐涨齐跌。
从可验证的数据来看,分化建立在商业化路径的清晰度差异之上。智谱方面,GLM-5.3 接入 AWS Bedrock 打开了海外收入分成通道,公司在海内外同步推进云厂商分成体系。智谱上半年营收 9.54 亿元,虽然仍处于亏损阶段(上半年亏损 20.71 亿元),但营收增速和商业化推进节奏获得了投行认可。高盛在 10 月 5 日的研报中特别提及,GLM-5.3 在 Cursor 等海外开发者工具中的采用增加,以及德国 AI 公司 Aleph Alpha 将其用于监督微调数据生产,都指向海外开发者生态的渗透正在加速。
MiniMax 方面,ARR 爬升速度更快(8 月已突破 8 亿美元),但盈利时点晚于智谱,且 M3 Pro 等后续产品的毛利率验证仍需时间。摩根大通 7 月报告中明确将 MiniMax 的盈利时点推迟,并下调其 2030 年利润预测 25%。两家公司在同一估值锚下的差异化定价,反映的是市场对“谁能在更短时间内证明毛利率可持续改善”的不同预期。
国产 AI 的估值逻辑是否正在重构?答案倾向于肯定,但重构的方向并非单向的下修。市场正在从“为 ARR 增速买单”转向“为毛利率质量买单”,从“为模型能力买单”转向“为商业闭环买单”。价格战是催化剂,毛利率是传导机制,而估值框架的调整则是市场对这套新逻辑的定价表达。
对于关注 AI 板块的投资者而言,后续需重点观察三个变量:一是海外头部模型是否继续下探价格底线;二是国产模型毛利率改善能否兑现管理层指引;三是云厂商分成模式的实际收入贡献何时在财报中可量化呈现。这三个变量的演变,将决定估值重构的终局方向。
FAQ
Q1:MiniMax 和智谱在 10 月 8 日的具体跌幅是多少?
MiniMax(HKG: 0100)收报 207.20 港元,跌 13.74%;智谱(HKG: 2513)收报 643.00 港元,跌 7.61%。恒生科技指数同日下跌 2.89%,报 4,102.21 点。百度跌 2.01%,美团跌 1.07%。当日两者跌幅差异反映了市场对商业化路径清晰度的不同定价。
Q2:本轮大模型价格战的直接触发因素是什么?
Anthropic 推出 Haiku 5.5,基础 API 输入价格为每百万 tokens 0.10 美元,输出 0.50 美元,较上一代下降约 90%。OpenAI 同期发布 GPT-6 Luna,API 价格较 GPT-5.6 系列永久下降 50%。海外模型以“同等价格、更强性能”策略直接冲击国产模型的性价比壁垒。
Q3:毛利率变化如何影响大模型公司的估值?
以 MiniMax 为例,前代 M2.7 推理毛利率约 40%,M3 被预测降至 10% 至 20%。在 DCF 模型中,毛利率每下降 10 个百分点,终值阶段的自由现金流将显著萎缩。高盛因此对 M3 构建了三种情景估值,基准与悲观情景之间的估值差异超过 50%。
Q4:智谱接入 AWS 对估值逻辑意味着什么?
智谱 GLM-5.3 接入 Amazon Bedrock,AWS 按调用量分成。这使智谱收入结构从单一 API 调用向平台分成延伸,高毛利收入占比有望提升。高盛据此将智谱 2026 年底 ARR 预测上调至 32 亿美元,目标价调至 1,560 港元,评级上调至“买入”。
Q5:国产大模型的成本优势是否仍然存在?
瑞银估计中国头部模型训练成本约为海外龙头的十分之一,推理端 API 定价为海外可比模型的 10% 至 20%,同时仍维持 20% 至 40% 的毛利率。这一优势来源于算法创新和架构设计,而非低价补贴。MiniMax 管理层表示 M3 混合定价为每百万 token 0.22 美元,毛利率显著高于同行。
相关快讯
