



小羊在Gate炒币养家
11-10 10:18


895美元的SNDK,你被财报骗了吗?
营收暴增378%、EPS狂超预期、毛利率85%——财报炸裂到离谱,股价却从2300跌到895,腰斩再腰斩。这到底是“黄金坑”,还是AI存储泡沫破裂前的最后一次逃命机会?
先看表面:财报好到爆炸,股价跌到妈都不认识。
10月29日财报:营收110亿美元,同比暴增378%,环比+23%。EPS 49.51美元,毛利率85.1%。数据中心收入环比+61%到48亿,成了增长引擎。公司还给了Q2指引:营收122-126亿,EPS 55-57。
这数据放在任何一家公司身上,股价不得飞上天?
结果SNDK从2300一路跌到790,跌了60%多。财报越炸,跌得越狠。
第一件事:市场不是在质疑财报,是在赌NAND周期见顶。
SNDK是NAND闪存纯玩公司,2025年从西数分拆独立。它的命根子就一条:AI数据中心对高性能SSD的需求。
财报证明需求现在炸裂。但市场在赌什么?赌的是明年、后年,NAND会不会供过于求、价格会不会崩。
这就是半导体的宿命:业绩最好的时候,往往是股价最危险的时候。 2021年美光、2022年英伟达,全是这个剧本。
但这次有个关键变量,很多人没看到——长期合约(NBM)已经锁定了2027年约50%、2028年约2/3的产能,还有现金担保。 这不是纯现货赌周期,这是把未来几年的收入提前锁死了。
市场在赌周期,公司在锁收入。你信谁?
第二件事:8拆1拆股,不是利好,是信号。
11月19日,SNDK要搞8-for-1拆股。
很多人第一反应:“拆股=利好,流动性好了,散户能买了。”
醒醒。拆股不改变任何基本面。 它改变的是心理门槛——900美元一股你嫌贵,拆完112美元一股你觉得“便宜了”。
公司为什么现在拆?因为管理层知道股价波动大,想用拆股降低门槛、增加流动性、方便员工持股。他们预期未来波动还会很大,提前把门开大一点。
拆股前后,波动会加剧。这是机会,也是绞肉机。
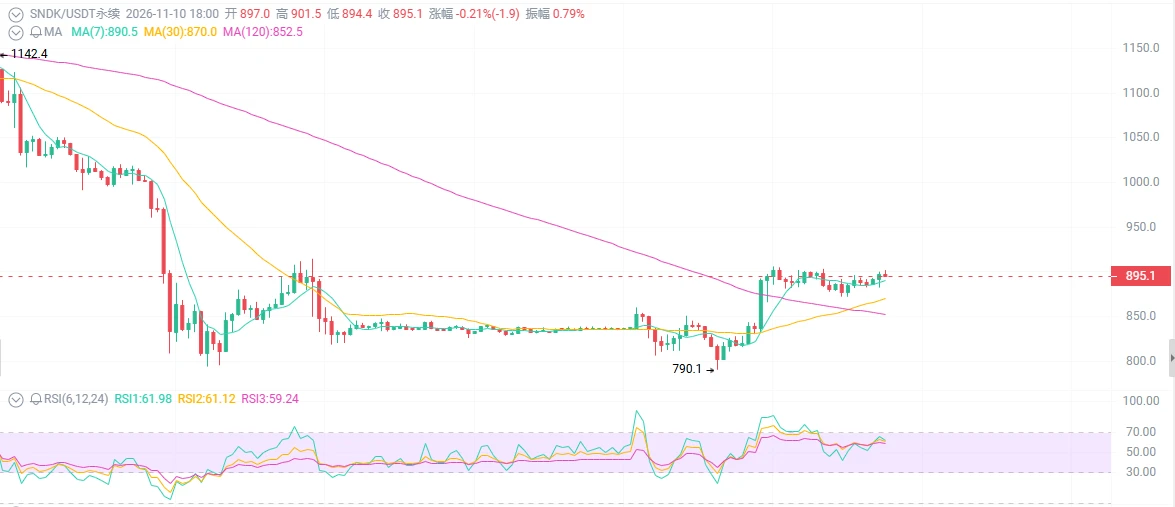
第三件事:技术面告诉你,反弹是真的,但趋势没反转。
大周期:从6月高点2300+跌到790,跌了60%多,标准的下降结构——更低的高点,更低的低点。
中短周期:从800附近需求区反弹,突破部分短期均线,24小时高点摸到905。895这个位置,正好卡在反弹途中。
上方阻力:900-950(前期结构+均线密集区),再上1000-1100
下方支撑:800-820(需求区),失守则可能再测更低
RSI从超卖修复,但没到强势区。成交量放大是健康的。但注意:整体仍是偏空结构,反弹要确认“更高的低点+放量突破950”才算真反转。
短线在修复,中线没转向。别把反弹当反转。
多空对决,你自己看
一边是:
财报炸裂:营收+378%,EPS大超预期,毛利率85%
数据中心收入环比+61%,AI需求真实爆发
长期合约锁定2027年50%、2028年2/3产能
Forward P/E低位(部分分析指向3-7x),估值便宜
回购+拆股,资本回报意愿强
一边是:
从2300跌到895,中期趋势仍偏空
市场担心NAND周期见顶、定价尾风减弱
AI/半导体板块整体抛售,情绪脆弱
永续资金费率偏正,多头杠杆偏多,有挤仓风险
拆股前后波动加大,流动性风险
关键位置
上方阻力:900-950(多头生死线)→ 1000-1100
下方支撑:800-820(需求区)→ 750-780
操作策略
短线选手:
回踩880-890企稳轻仓多,止损870下方,目标920-950。突破950放量可看更高。905-920遇阻乏力,可以短空回测880-850,止损930上方。杠杆控制在5-10x以内,仓位要小。
中线玩家:
守住800-820并形成更高低点,分批做多,目标1000+,严格止损750-780。跌破800放量,转空或观望。
长线信仰者:
AI存储需求是真的,长期合约锁收入是真的,估值便宜也是真的。等拆股后流动性稳定、趋势确认了再考虑长持。
SNDK现在就像2022年的美光——
财报最好的时候,股价跌得最狠。所有人都说“周期见顶了”,结果AI一来,需求又炸了。
$SNDK $SKHY $MU #韩股涨超5% #美伊谈判出现新进展 #美国10月CPI即将公布
营收暴增378%、EPS狂超预期、毛利率85%——财报炸裂到离谱,股价却从2300跌到895,腰斩再腰斩。这到底是“黄金坑”,还是AI存储泡沫破裂前的最后一次逃命机会?
先看表面:财报好到爆炸,股价跌到妈都不认识。
10月29日财报:营收110亿美元,同比暴增378%,环比+23%。EPS 49.51美元,毛利率85.1%。数据中心收入环比+61%到48亿,成了增长引擎。公司还给了Q2指引:营收122-126亿,EPS 55-57。
这数据放在任何一家公司身上,股价不得飞上天?
结果SNDK从2300一路跌到790,跌了60%多。财报越炸,跌得越狠。
第一件事:市场不是在质疑财报,是在赌NAND周期见顶。
SNDK是NAND闪存纯玩公司,2025年从西数分拆独立。它的命根子就一条:AI数据中心对高性能SSD的需求。
财报证明需求现在炸裂。但市场在赌什么?赌的是明年、后年,NAND会不会供过于求、价格会不会崩。
这就是半导体的宿命:业绩最好的时候,往往是股价最危险的时候。 2021年美光、2022年英伟达,全是这个剧本。
但这次有个关键变量,很多人没看到——长期合约(NBM)已经锁定了2027年约50%、2028年约2/3的产能,还有现金担保。 这不是纯现货赌周期,这是把未来几年的收入提前锁死了。
市场在赌周期,公司在锁收入。你信谁?
第二件事:8拆1拆股,不是利好,是信号。
11月19日,SNDK要搞8-for-1拆股。
很多人第一反应:“拆股=利好,流动性好了,散户能买了。”
醒醒。拆股不改变任何基本面。 它改变的是心理门槛——900美元一股你嫌贵,拆完112美元一股你觉得“便宜了”。
公司为什么现在拆?因为管理层知道股价波动大,想用拆股降低门槛、增加流动性、方便员工持股。他们预期未来波动还会很大,提前把门开大一点。
拆股前后,波动会加剧。这是机会,也是绞肉机。
第三件事:技术面告诉你,反弹是真的,但趋势没反转。
大周期:从6月高点2300+跌到790,跌了60%多,标准的下降结构——更低的高点,更低的低点。
中短周期:从800附近需求区反弹,突破部分短期均线,24小时高点摸到905。895这个位置,正好卡在反弹途中。
上方阻力:900-950(前期结构+均线密集区),再上1000-1100
下方支撑:800-820(需求区),失守则可能再测更低
RSI从超卖修复,但没到强势区。成交量放大是健康的。但注意:整体仍是偏空结构,反弹要确认“更高的低点+放量突破950”才算真反转。
短线在修复,中线没转向。别把反弹当反转。
多空对决,你自己看
一边是:
财报炸裂:营收+378%,EPS大超预期,毛利率85%
数据中心收入环比+61%,AI需求真实爆发
长期合约锁定2027年50%、2028年2/3产能
Forward P/E低位(部分分析指向3-7x),估值便宜
回购+拆股,资本回报意愿强
一边是:
从2300跌到895,中期趋势仍偏空
市场担心NAND周期见顶、定价尾风减弱
AI/半导体板块整体抛售,情绪脆弱
永续资金费率偏正,多头杠杆偏多,有挤仓风险
拆股前后波动加大,流动性风险
关键位置
上方阻力:900-950(多头生死线)→ 1000-1100
下方支撑:800-820(需求区)→ 750-780
操作策略
短线选手:
回踩880-890企稳轻仓多,止损870下方,目标920-950。突破950放量可看更高。905-920遇阻乏力,可以短空回测880-850,止损930上方。杠杆控制在5-10x以内,仓位要小。
中线玩家:
守住800-820并形成更高低点,分批做多,目标1000+,严格止损750-780。跌破800放量,转空或观望。
长线信仰者:
AI存储需求是真的,长期合约锁收入是真的,估值便宜也是真的。等拆股后流动性稳定、趋势确认了再考虑长持。
SNDK现在就像2022年的美光——
财报最好的时候,股价跌得最狠。所有人都说“周期见顶了”,结果AI一来,需求又炸了。
$SNDK $SKHY $MU #韩股涨超5% #美伊谈判出现新进展 #美国10月CPI即将公布
免责声明:本页面信息可能来自第三方,仅供参考,不代表 Gate 的观点或意见,亦不构成任何财务、投资或法律建议。数字资产交易风险较高,请勿仅依赖本页面信息作出决策。具体内容详见声明。
0
请输入评论内容
请输入评论内容
评论

暂无评论