



小羊在Gate炒币养家
11-06 07:07


855美元的SNDK,你是抄底还是接飞刀?
财报炸裂、营收同比暴涨378%、毛利率85%、PE才8倍——但6天暴跌36%,从2374刀腰斩再腰斩,24小时振幅超20%。这到底是AI泡沫破裂的第一张多米诺骨牌,还是2026年最肥的错杀?
先看表面:好消息全被当利空砸。
10月29日财报出来,营收110.3亿美元,环比+23%,同比+378%,EPS 49.51美元超预期,毛利率85.1%。数据中心收入48亿,环比+61%。公司还宣布8拆1拆股+50亿美元回购。
结果呢?股价从1020直接砸到794,6个交易日跌超36%。
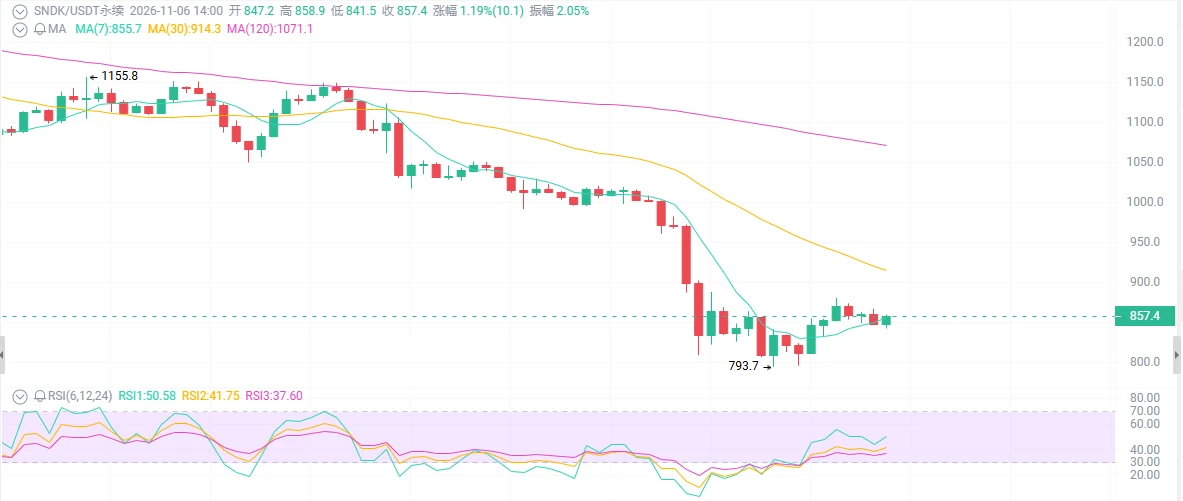
这不是基本面问题,这是情绪问题。 K线告诉你:RSI深度超卖,但下跌动能还没衰竭,800是最后一道防线。
第一件事:财报越好,跌得越狠,你品出味道了吗?
营收同比涨378%,毛利率85%,自由现金流单季57亿,账上没债,还在回购。这种基本面,放在任何正常市场,股价应该涨停。
但它跌了36%。
为什么?因为市场在交易一个叙事:AI泡沫要破了。
NVDA跌,MU跌,AMD跌,整个芯片存储板块集体杀估值。SNDK只是被踩踏的那一个。Fox Advisors下调评级,中国CXMT预付款激增引发竞争担忧——所有坏消息被放大,所有好消息被无视。
这不是SNDK的问题,是整个AI交易在退潮。潮水退了,先杀最贵的,再杀涨最多的。SNDK YTD还涨200%+,不杀它杀谁?
第二件事:PE 8倍,你见过哪个AI核心资产这么便宜?
TTM市盈率8-9倍,远期更低。对比同行:MU、NVDA、AMD,哪个不是20倍往上?
SNDK是全球NAND闪存+企业级SSD的核心玩家,AI数据中心离不开它。RPO(剩余履约义务)889亿美元,长期合同锁死,未来几年的收入可见度极高。
市场现在给它的估值,是在假设“AI需求明年就崩”。
但Omdia刚上调了2026年半导体营收预期,内存短缺持续到2027年,Hyperscaler资本开支还在高位。
你说这是泡沫?8倍PE的泡沫?那2021年特斯拉100倍PE叫什么?
第三件事:800刀是生死线,拆股前波动会更大。
技术面:日线MA空头排列,价格远低于所有关键均线,连续阴线放量下跌。RSI深度超卖,但没出现明确背离。
关键位置:800-790是24小时低点+上市初期低点区域,再下看700-750。
11月9日拆股记录日,11月19日盘后生效,11月20日调整后交易。拆股前波动会加大,杠杆玩家注意,75倍合约是绞肉机。
趋势还是向下,但超卖反弹随时会来。追空和抄底,都是在刀尖上舔血。
多空对决,你自己看
一边是:
财报炸裂,营收同比+378%,毛利率85%
PE 8倍,估值历史低位
RPO 889亿美元,收入可见度极高
50亿美元回购+8拆1拆股
800强支撑,RSI深度超卖
AI存储需求结构性增长,短缺持续到2027
一边是:
6天跌36%,趋势未改
AI泡沫担忧蔓延,板块集体杀估值
中国CXMT竞争加剧
拆股前波动加大,合约杠杆风险高
市场情绪极度恐慌,未见止跌信号
关键位置
上方阻力:900-950 → 1000-1050 → 1200+
下方支撑:800-790(生死线)→ 700-750
操作策略
短线选手:
等日线出现止跌信号——长下影、缩量企稳、或突破短期下降趋势线。跌破800放量确认,可轻仓试空,目标750-700,止损850上方。反弹到900-950遇阻,可减仓或反手试多。
波段玩家:
800附近分批轻仓多,止损750,目标先看950-1000,再看1200+。仓位控制在总资金5-10%,杠杆≤5-10倍。拆股前别重仓,波动会把你洗出去。
长线信仰者:
基本面支持逢低积累。8倍PE的AI存储核心资产,拆股后流动性更好,散户参与门槛更低。2027年目标回看1500-2000,赌的是AI周期延续+估值修复。 但记住——趋势没反转之前,分批买,别一把梭。
SNDK现在就像2022年底的Meta——
财报炸裂,PE个位数,所有人都在骂“增长到头了”,结果从88干到600。#美股史诗级抛售 #Gate首创资金安全证明 #10月非农数据聚焦 $SNDK $MU $SKHY
财报炸裂、营收同比暴涨378%、毛利率85%、PE才8倍——但6天暴跌36%,从2374刀腰斩再腰斩,24小时振幅超20%。这到底是AI泡沫破裂的第一张多米诺骨牌,还是2026年最肥的错杀?
先看表面:好消息全被当利空砸。
10月29日财报出来,营收110.3亿美元,环比+23%,同比+378%,EPS 49.51美元超预期,毛利率85.1%。数据中心收入48亿,环比+61%。公司还宣布8拆1拆股+50亿美元回购。
结果呢?股价从1020直接砸到794,6个交易日跌超36%。
这不是基本面问题,这是情绪问题。 K线告诉你:RSI深度超卖,但下跌动能还没衰竭,800是最后一道防线。
第一件事:财报越好,跌得越狠,你品出味道了吗?
营收同比涨378%,毛利率85%,自由现金流单季57亿,账上没债,还在回购。这种基本面,放在任何正常市场,股价应该涨停。
但它跌了36%。
为什么?因为市场在交易一个叙事:AI泡沫要破了。
NVDA跌,MU跌,AMD跌,整个芯片存储板块集体杀估值。SNDK只是被踩踏的那一个。Fox Advisors下调评级,中国CXMT预付款激增引发竞争担忧——所有坏消息被放大,所有好消息被无视。
这不是SNDK的问题,是整个AI交易在退潮。潮水退了,先杀最贵的,再杀涨最多的。SNDK YTD还涨200%+,不杀它杀谁?
第二件事:PE 8倍,你见过哪个AI核心资产这么便宜?
TTM市盈率8-9倍,远期更低。对比同行:MU、NVDA、AMD,哪个不是20倍往上?
SNDK是全球NAND闪存+企业级SSD的核心玩家,AI数据中心离不开它。RPO(剩余履约义务)889亿美元,长期合同锁死,未来几年的收入可见度极高。
市场现在给它的估值,是在假设“AI需求明年就崩”。
但Omdia刚上调了2026年半导体营收预期,内存短缺持续到2027年,Hyperscaler资本开支还在高位。
你说这是泡沫?8倍PE的泡沫?那2021年特斯拉100倍PE叫什么?
第三件事:800刀是生死线,拆股前波动会更大。
技术面:日线MA空头排列,价格远低于所有关键均线,连续阴线放量下跌。RSI深度超卖,但没出现明确背离。
关键位置:800-790是24小时低点+上市初期低点区域,再下看700-750。
11月9日拆股记录日,11月19日盘后生效,11月20日调整后交易。拆股前波动会加大,杠杆玩家注意,75倍合约是绞肉机。
趋势还是向下,但超卖反弹随时会来。追空和抄底,都是在刀尖上舔血。
多空对决,你自己看
一边是:
财报炸裂,营收同比+378%,毛利率85%
PE 8倍,估值历史低位
RPO 889亿美元,收入可见度极高
50亿美元回购+8拆1拆股
800强支撑,RSI深度超卖
AI存储需求结构性增长,短缺持续到2027
一边是:
6天跌36%,趋势未改
AI泡沫担忧蔓延,板块集体杀估值
中国CXMT竞争加剧
拆股前波动加大,合约杠杆风险高
市场情绪极度恐慌,未见止跌信号
关键位置
上方阻力:900-950 → 1000-1050 → 1200+
下方支撑:800-790(生死线)→ 700-750
操作策略
短线选手:
等日线出现止跌信号——长下影、缩量企稳、或突破短期下降趋势线。跌破800放量确认,可轻仓试空,目标750-700,止损850上方。反弹到900-950遇阻,可减仓或反手试多。
波段玩家:
800附近分批轻仓多,止损750,目标先看950-1000,再看1200+。仓位控制在总资金5-10%,杠杆≤5-10倍。拆股前别重仓,波动会把你洗出去。
长线信仰者:
基本面支持逢低积累。8倍PE的AI存储核心资产,拆股后流动性更好,散户参与门槛更低。2027年目标回看1500-2000,赌的是AI周期延续+估值修复。 但记住——趋势没反转之前,分批买,别一把梭。
SNDK现在就像2022年底的Meta——
财报炸裂,PE个位数,所有人都在骂“增长到头了”,结果从88干到600。#美股史诗级抛售 #Gate首创资金安全证明 #10月非农数据聚焦 $SNDK $MU $SKHY
免责声明:本页面信息可能来自第三方,仅供参考,不代表 Gate 的观点或意见,亦不构成任何财务、投资或法律建议。数字资产交易风险较高,请勿仅依赖本页面信息作出决策。具体内容详见声明。
0
请输入评论内容
请输入评论内容
评论

暂无评论