



小羊在Gate炒币养家
11-07 12:16


692美元的美光,你被吓跑了吗?
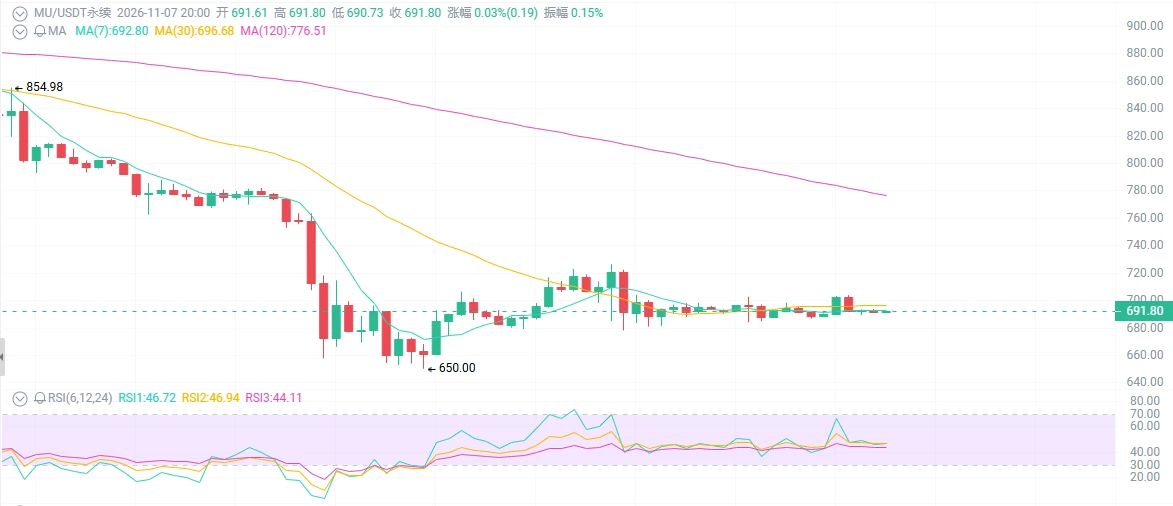
从1255跌到692,腰斩只用了5个月——所有人都在喊"AI泡沫破了、内存周期见顶"。就在上周五,一根放量阳线反弹5%,RSI砸到30超卖区,市盈率压到3.7倍。这波到底是"周期股见顶的逃命波",还是"好公司被情绪错杀"?
先看表面:利空砸盘,但业绩在爆炸。
近1个月跌超30%,近1周跌了22%,11月中旬半导体板块集体跳水,美光单日曾暴跌17.5%。所有人都在骂:AI资本开支要凉、台湾工厂停工、选举后政策变天。
但你回头看一眼财报:FY2026营收1332亿美元,同比涨256%;毛利率86%;Q4单季营收542亿,同比涨379%。业绩涨了2.5倍,股价跌了45%——市场不是在定价现在,是在定价恐惧。
第一件事:所有人盯着"AI资本开支放缓",却忽略了内存是卖铲子的。
美光不造AI芯片,它卖的是HBM内存——每一块英伟达GPU旁边,都得插几颗美光的HBM。
数据中心建不建,是云厂商说了算;但只要AI还在跑,内存就永远缺。多家机构判断:内存涨价周期至少延续到2027年甚至2028上半年。
美国的选举担忧、台湾工厂的劳工纠纷——这些是"新闻",不是"基本面"。
新闻砸出来的坑,往往就是聪明钱捡筹码的地方。
第二件事:3.7倍市盈率,你在跟我讲泡沫?
美光现在Forward P/E只有3.7-4倍。什么概念?
一个营收同比涨256%、毛利率86%、还在回购的公司,市场只愿意给它不到4倍的前瞻市盈率。
市场已经把"AI资本开支腰斩+内存价格崩盘+竞争加剧"全部price in了。 只要其中任何一件没发生,这个估值就是笑话。
而且12月起美光可重启大规模回购,客户战略协议覆盖可观收入份额、还收了大量预付款——订单能见度是实打实的,不是画饼。
第三件事:技术面告诉你,这里在超卖区挣扎。
周线:从6月高点1255形成下降通道,目前是中期调整。
日线:连续大阴后周五放量阳线,但均线仍是空头排列(EMA20/50/200全在上方压着)。
RSI日线砸到30附近甚至更低——超卖反弹需求明确。
支撑:670-680(日内低点)→ 650-660(通道下沿)→ 600(极端)
阻力:710-725(反弹高点)→ 750 → 850+
短期超跌反弹可期,但趋势没反转之前,别把反弹当牛市。
多空对决,你自己看
一边是:
FY2026营收涨256%,毛利率86%,业绩炸裂
Forward P/E仅3.7-4倍,估值极致压缩
内存周期延续到2027-2028,HBM供需偏紧
12月重启回购+客户预付款,能见度强
RSI超卖,周五放量反弹5%
一边是:
从ATH腰斩45%,趋势仍是空头排列
选举后数据中心审批/能源/贸易政策不确定
台湾Fab 11E劳工纠纷,产能执行有风险
三星/SK海力士HBM竞争加剧
跌破650,通道目标下修到600甚至更低
操作策略
短线选手(1-5天):
别追高。等回踩680-670企稳放量再轻仓做多,止损660下方,目标710-725先跑一半。如果放量跌破670,反手轻空看650,止损690。杠杆别超5-10倍,这玩意儿波动比你想象的野。
波段玩家(1-4周):
多头方案:守住650+突破720再加仓,目标850-900,止损620。空头方案:跌破650确认,目标600-550,止损680。
长线视角:
650以下分批建仓,现货或低杠杆。基本面没恶化(下季指引+内存价格)就拿着,目标回1000+。3.7倍市盈率的AI核心资产,时间站在你这边。
美光现在就像2022年的英伟达——
99%的人觉得"半导体周期见顶了、AI是骗局",结果从150干到1000+。#美股AI板块遭遇重挫 #10月非农数据聚焦 #质押Launchpool瓜分45万VLX $BTC $MU $NVDA
从1255跌到692,腰斩只用了5个月——所有人都在喊"AI泡沫破了、内存周期见顶"。就在上周五,一根放量阳线反弹5%,RSI砸到30超卖区,市盈率压到3.7倍。这波到底是"周期股见顶的逃命波",还是"好公司被情绪错杀"?
先看表面:利空砸盘,但业绩在爆炸。
近1个月跌超30%,近1周跌了22%,11月中旬半导体板块集体跳水,美光单日曾暴跌17.5%。所有人都在骂:AI资本开支要凉、台湾工厂停工、选举后政策变天。
但你回头看一眼财报:FY2026营收1332亿美元,同比涨256%;毛利率86%;Q4单季营收542亿,同比涨379%。业绩涨了2.5倍,股价跌了45%——市场不是在定价现在,是在定价恐惧。
第一件事:所有人盯着"AI资本开支放缓",却忽略了内存是卖铲子的。
美光不造AI芯片,它卖的是HBM内存——每一块英伟达GPU旁边,都得插几颗美光的HBM。
数据中心建不建,是云厂商说了算;但只要AI还在跑,内存就永远缺。多家机构判断:内存涨价周期至少延续到2027年甚至2028上半年。
美国的选举担忧、台湾工厂的劳工纠纷——这些是"新闻",不是"基本面"。
新闻砸出来的坑,往往就是聪明钱捡筹码的地方。
第二件事:3.7倍市盈率,你在跟我讲泡沫?
美光现在Forward P/E只有3.7-4倍。什么概念?
一个营收同比涨256%、毛利率86%、还在回购的公司,市场只愿意给它不到4倍的前瞻市盈率。
市场已经把"AI资本开支腰斩+内存价格崩盘+竞争加剧"全部price in了。 只要其中任何一件没发生,这个估值就是笑话。
而且12月起美光可重启大规模回购,客户战略协议覆盖可观收入份额、还收了大量预付款——订单能见度是实打实的,不是画饼。
第三件事:技术面告诉你,这里在超卖区挣扎。
周线:从6月高点1255形成下降通道,目前是中期调整。
日线:连续大阴后周五放量阳线,但均线仍是空头排列(EMA20/50/200全在上方压着)。
RSI日线砸到30附近甚至更低——超卖反弹需求明确。
支撑:670-680(日内低点)→ 650-660(通道下沿)→ 600(极端)
阻力:710-725(反弹高点)→ 750 → 850+
短期超跌反弹可期,但趋势没反转之前,别把反弹当牛市。
多空对决,你自己看
一边是:
FY2026营收涨256%,毛利率86%,业绩炸裂
Forward P/E仅3.7-4倍,估值极致压缩
内存周期延续到2027-2028,HBM供需偏紧
12月重启回购+客户预付款,能见度强
RSI超卖,周五放量反弹5%
一边是:
从ATH腰斩45%,趋势仍是空头排列
选举后数据中心审批/能源/贸易政策不确定
台湾Fab 11E劳工纠纷,产能执行有风险
三星/SK海力士HBM竞争加剧
跌破650,通道目标下修到600甚至更低
操作策略
短线选手(1-5天):
别追高。等回踩680-670企稳放量再轻仓做多,止损660下方,目标710-725先跑一半。如果放量跌破670,反手轻空看650,止损690。杠杆别超5-10倍,这玩意儿波动比你想象的野。
波段玩家(1-4周):
多头方案:守住650+突破720再加仓,目标850-900,止损620。空头方案:跌破650确认,目标600-550,止损680。
长线视角:
650以下分批建仓,现货或低杠杆。基本面没恶化(下季指引+内存价格)就拿着,目标回1000+。3.7倍市盈率的AI核心资产,时间站在你这边。
美光现在就像2022年的英伟达——
99%的人觉得"半导体周期见顶了、AI是骗局",结果从150干到1000+。#美股AI板块遭遇重挫 #10月非农数据聚焦 #质押Launchpool瓜分45万VLX $BTC $MU $NVDA
免责声明:本页面信息可能来自第三方,仅供参考,不代表 Gate 的观点或意见,亦不构成任何财务、投资或法律建议。数字资产交易风险较高,请勿仅依赖本页面信息作出决策。具体内容详见声明。
0
请输入评论内容
请输入评论内容
评论

暂无评论