


小幸运2
01-17 07:38
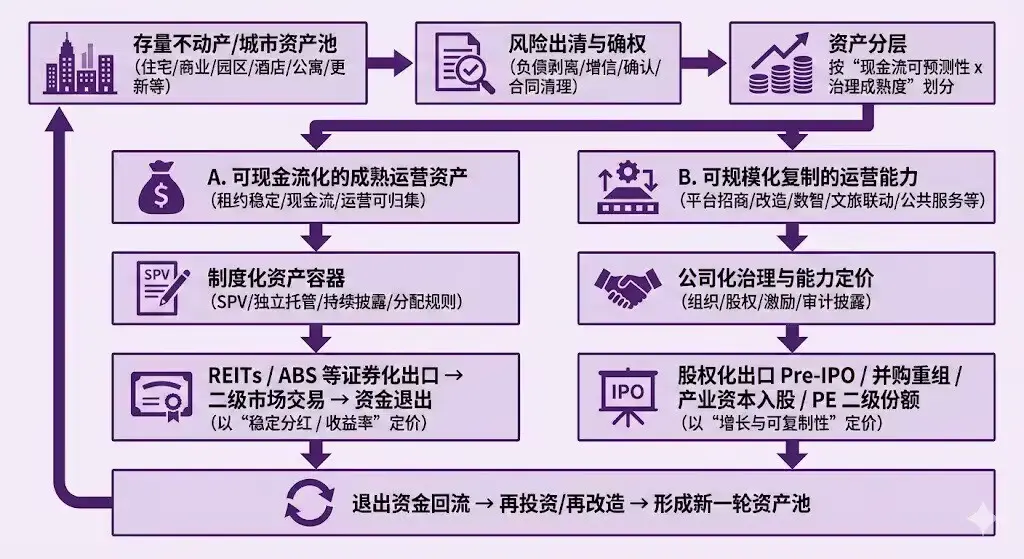
在成熟市场,商业地产的退出并不依赖卖楼赚差价,而依赖运营现金流和证券化退出。中国过去几年基础设施公募 REITs 的实践,已经在制度层面训练了资产、现金流、披露、托管到分配的链条。[4]商业不动产 REITs 的推出,使写字楼、商业综合体、酒店等更典型的城市运营资产进入制度化出口的视野:试点文件把商业不动产 REITs 定义为通过持有商业不动产获取稳定现金流并向持有人分配收益的封闭式公募基金,并强调基金管理人主动运营管理责任。 未来能不能做 REITs 的关键,不在于资产是否豪华,而在于资产是否能像基础设施一样稳定地产生现金流,并被持续披露与治理。
REITs 买的是可预测的现金流,股权买的是可复制的增长能力。当你把房地产与城市资产放进这个框架里,很多看似绕不开的矛盾就会自动被解释清楚。
REITs 买的是可预测的现金流,股权买的是可复制的增长能力。当你把房地产与城市资产放进这个框架里,很多看似绕不开的矛盾就会自动被解释清楚。
免责声明:本页面信息可能来自第三方,仅供参考,不代表 Gate 的观点或意见,亦不构成任何财务、投资或法律建议。数字资产交易风险较高,请勿仅依赖本页面信息作出决策。具体内容详见声明。
1
请输入评论内容
请输入评论内容
评论

暂无评论