


市场估值——投资者如何为未来定价
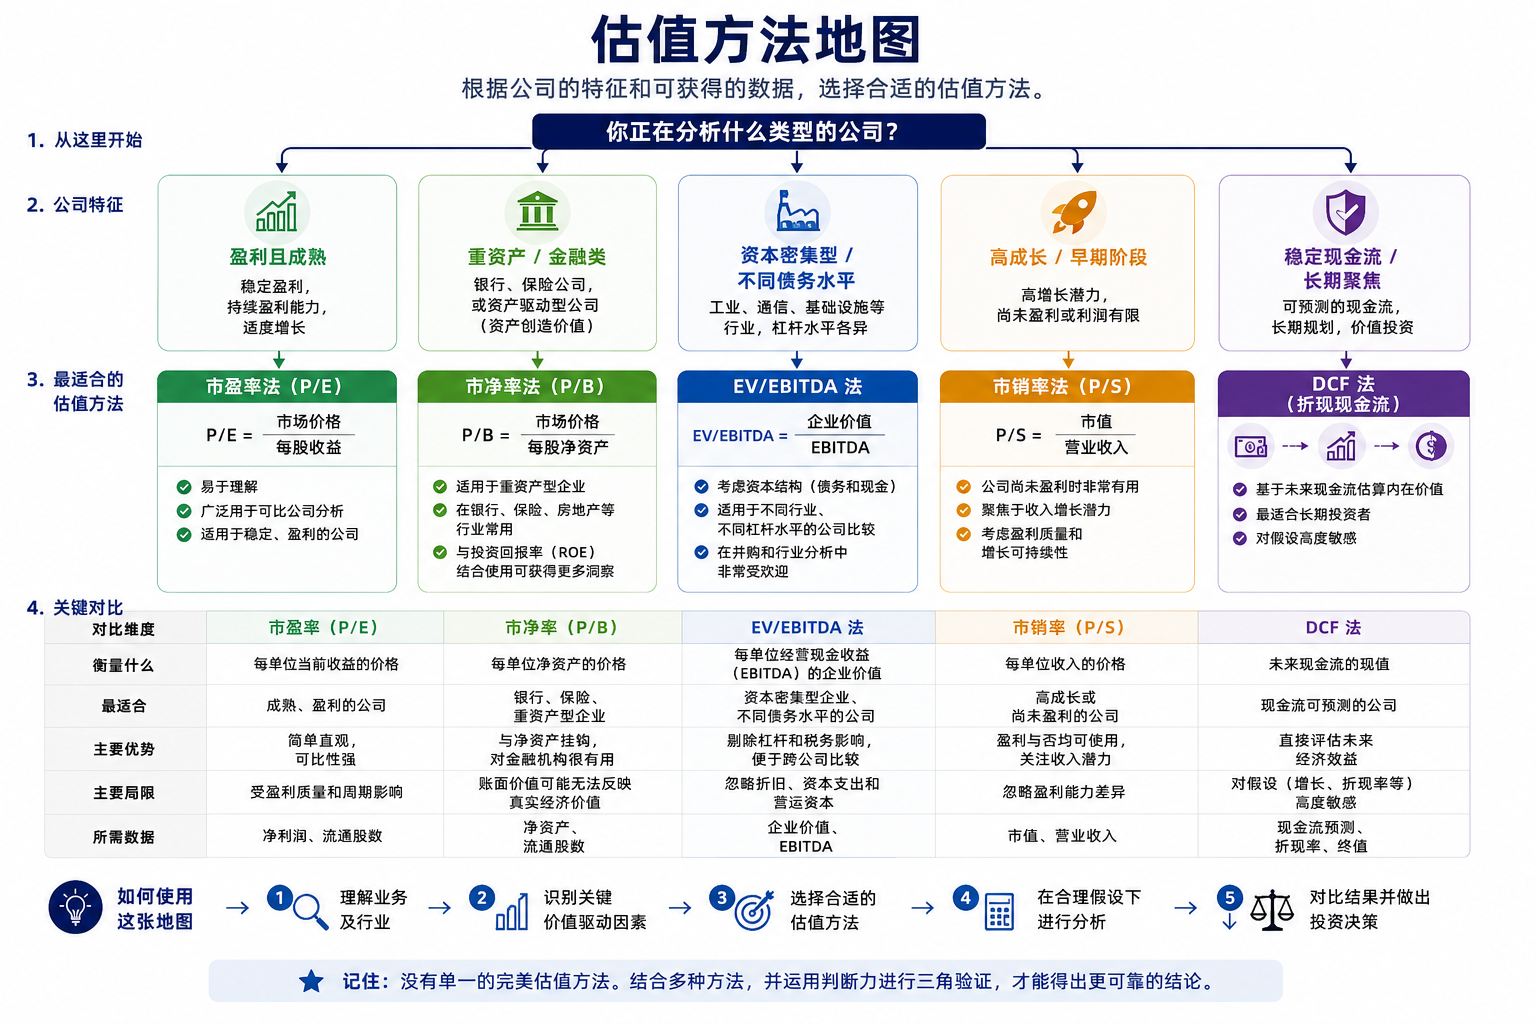
本课将介绍市盈率、市净率、EV/EBITDA、市销率和现金流折现等估值方法,分析增长、盈利、利率与风险如何共同影响上市公司的市场定价。
分析商业模式和财务报表,是为了理解企业能够创造多少利润与现金流;估值则是在此基础上判断这些经营成果对应多少价值。估值不是寻找一个永远正确的数字,而是把对企业未来增长、盈利能力和风险的判断转化为可以比较的价格区间。
估值的本质是什么
一项资产之所以具有价值,是因为它能够在未来为持有人带来经济利益。对于上市公司而言,这些利益最终来自企业未来创造并可分配给资本提供者的现金流。
估值可以简化为三个核心问题:
-
企业未来能够创造多少现金流?
-
这些现金流能够持续多长时间?
-
获得这些现金流需要承担多大风险?
企业未来现金流越多、持续时间越长,通常意味着价值越高;现金流的不确定性越大,投资者要求的回报率通常越高,对应的当前价值也会越低。
因此,市场给予一家公司较高估值,通常隐含着以下一种或多种预期:
-
收入将保持较快增长;
-
利润率将持续提高;
-
企业拥有较强竞争优势;
-
未来现金流具有较高确定性;
-
公司能够长期获得高于资本成本的回报;
-
企业所处行业具有较大的增长空间。
市场给予低估值,则可能意味着增长放缓、盈利能力较弱、债务压力较高、行业进入衰退阶段,或者投资者认为当前利润不可持续。
高估值不必然代表股票被高估,低估值也不必然代表股票便宜。关键在于企业未来的实际表现,能否达到当前价格所隐含的预期。
市值与企业价值的区别
使用估值指标前,需要区分股权价值和企业价值。
上市公司的市值可以表示为:
市值 = 股票价格 × 已发行股份数量
市值代表普通股股东所持权益的市场价值,但它没有直接考虑企业的债务和现金。
企业价值通常简化为:
企业价值(EV)= 市值 + 有息债务 − 现金及现金等价物
如果企业还存在优先股、少数股东权益等项目,实际计算中也可能需要进行相应调整。
假设两家公司市值均为 100 亿元:
-
A 公司没有债务,并持有 20 亿元现金;
-
B 公司拥有 40 亿元债务,仅持有 5 亿元现金。
A 公司的简化企业价值为 80 亿元,B 公司的简化企业价值为 135 亿元。虽然两者市值相同,但投资者为其整体经营资产支付的价格并不相同。
因此,市盈率和市净率通常以股权价值为基础;EV/EBITDA 和 EV/营业收入则以企业整体价值为基础。估值分子与财务指标的口径需要保持一致。
市盈率:市场为每单位利润支付多少价格
市盈率是股票市场最常见的估值指标之一,其计算公式为:
市盈率(P/E)= 公司市值 ÷ 归属于普通股股东的净利润
也可以按每股口径计算:
市盈率 = 每股价格 ÷ 每股收益
如果一家公司市值为 200 亿元,年度净利润为 10 亿元,其市盈率为 20 倍。从静态角度看,这意味着市场愿意为公司当前每 1 元净利润支付 20 元价格。
市盈率容易理解,适合盈利相对稳定、资本结构差异不大的成熟企业。但它也存在明显限制。
首先,市盈率不能有效分析亏损企业。当净利润为负时,市盈率通常失去经济意义。
其次,净利润容易受到非经常性项目影响。出售资产、投资收益、减值损失和税率变化,都可能使某一年度利润偏离正常经营水平。
再次,债务水平会影响净利润。两家公司经营资产相似,但如果其中一家公司债务较多,其利息费用可能降低净利润,使市盈率难以直接比较。
分析市盈率时,可以同时观察:
-
静态市盈率:基于过去一年的实际利润;
-
预测市盈率:基于未来一年的预期利润;
-
历史估值区间:公司当前估值与自身历史相比处于什么位置;
-
同行业估值:公司与商业模式相近的同行相比是否存在差异;
-
利润质量:用于计算市盈率的利润是否具有持续性。
预测市盈率依赖未来盈利预测。如果市场对增长过于乐观,预测市盈率可能看起来较低,但实际利润未必能够实现。
市净率:股价与账面净资产的关系
市净率的计算公式为:
市净率(P/B)= 公司市值 ÷ 归属于普通股股东的净资产
市净率反映市场愿意为企业每 1 元账面净资产支付多少价格。
这一指标常用于银行、保险和部分重资产企业,因为这些行业的资产负债表与盈利能力关系较为密切。例如,银行通过吸收存款和配置贷款资产获得利差,其净资产规模与可承担的资产规模通常存在联系。
市净率需要结合净资产收益率 ROE 分析。
在其他条件相近的情况下,能够长期获得较高 ROE 的公司,通常可以获得较高市净率;如果企业的 ROE 长期低于股东要求的回报率,即使市净率低于 1 倍,也不一定代表股票被低估。
市净率不太适合单独评价轻资产和知识密集型企业。软件、品牌和互联网公司的核心价值,可能来自技术、数据、人才、用户网络和品牌,而这些资源往往不能完整反映在资产负债表中。
此外,商誉、资产减值和股票回购也可能影响账面净资产,使不同时期或不同公司的市净率缺乏直接可比性。
EV/EBITDA:从企业整体价值观察经营能力
EV/EBITDA 的计算公式为:
EV/EBITDA = 企业价值 ÷ 息税折旧摊销前利润
EBITDA 是在营业利润基础上,加回折旧和摊销形成的指标。由于它在利息和所得税之前,可以在一定程度上减少资本结构和税率差异对比较结果的影响。
EV/EBITDA 常用于:
-
电信、工业、制造和基础设施企业;
-
资本结构差异较大的公司;
-
并购和跨公司估值比较;
-
折旧、摊销金额较大的行业。
但 EBITDA 并不等于现金流。设备会损耗,企业可能需要持续进行资本支出;存货和应收账款也会占用现金。对于需要大量维护性资本投入的企业,单独使用 EBITDA 可能高估其实际现金创造能力。
例如,两家公司拥有相同 EBITDA,但一家公司每年需要将大部分 EBITDA 用于更新设备,另一家公司只需要较少的资本支出。两者可供股东和债权人使用的现金流会存在明显差异。
因此,EV/EBITDA 应结合资本支出、营运资本变化和债务水平使用。
市销率:尚未盈利的企业如何估值
市销率的计算公式为:
市销率(P/S)= 公司市值 ÷ 营业收入
当企业处于快速扩张阶段、暂时尚未盈利,或者利润受到大额前期投入影响时,市场有时会使用市销率进行比较。
不过,营业收入并不直接等于价值。两家公司收入规模相同,但如果毛利率、获客成本、资本需求和未来利润率不同,其合理估值可能相差很大。
假设两家公司的年度收入均为 10 亿元:
-
A 公司毛利率为 80%,客户留存率较高,并且随着规模扩大有望实现 20%的营业利润率;
-
B 公司毛利率为 20%,竞争激烈,需要持续降价和增加营销投入。
即使两家公司当前都没有盈利,A 公司的每单位收入通常具有更高的潜在经济价值。
分析市销率时,应重点考虑:
-
毛利率及其变化趋势;
-
收入增长是否具有持续性;
-
单位经济模型是否成立;
-
未来能否形成稳定利润;
-
实现盈利需要多少新增资本;
-
股份稀释和外部融资需求。
如果企业无法证明收入最终能够转化为利润和自由现金流,较低市销率也不一定意味着具有投资价值。
现金流折现:估算企业的内在价值
现金流折现模型(DCF)从企业未来现金流出发,将其按照一定折现率换算为当前价值。
其基本逻辑可以表示为:企业价值 = 未来各期现金流的现值之和
由于较远时期的经营情况难以逐年预测,DCF 模型通常分为两个阶段:
-
明确预测期,例如未来 5 年至 10 年;
-
明确预测期之后的终值。
进行 DCF 估值通常需要预测:
-
营业收入增长率;
-
营业利润率;
-
所得税率;
-
折旧与摊销;
-
资本支出;
-
营运资本需求;
-
自由现金流;
-
折现率;
-
长期稳定增长率。
如果使用企业自由现金流进行折现,得到的是企业价值。再扣除净债务等项目,可以得到普通股股东对应的股权价值。
DCF 的优点是能够将商业模式、财务表现和未来预期连接起来。它迫使分析者明确说明:收入将增长多快、利润率能提高到什么水平、企业需要投入多少资本,以及这些预测面临多大风险。
但 DCF 对假设非常敏感。收入增长率、利润率、折现率或长期增长率发生较小变化,都可能显著影响估值结果。因此,DCF 不宜只计算一个精确数字,更适合形成合理的价值区间。
增长、利润率、利率与风险如何影响估值
市场估值变化通常来自经营预期和折现率两个方面。
增长率
在其他条件不变的情况下,更高且持续时间更长的现金流增长通常会提高估值。但增长需要投入资本,如果企业新增投资回报率低于资本成本,增长反而可能损害价值。
利润率
收入相同的企业,能够将更多收入转化为营业利润和自由现金流的公司,通常具有更高价值。市场不仅关注当前利润率,还会判断未来是否存在规模效应和利润率提升空间。
利率
无风险利率是估值折现率的重要基础。当市场利率上升时,投资者要求的回报率通常提高,未来现金流的现值随之下降。现金流主要集中在较远未来的成长型公司,可能对利率变化更加敏感。
风险溢价
企业经营不确定性越高,投资者通常要求更高风险补偿。客户集中、债务较高、盈利波动、监管变化和公司治理问题,都可能提高风险溢价并压低估值。
竞争优势的持续时间
一家企业即使当前利润率很高,如果竞争者能够快速复制其业务,超额回报可能很快消失。市场会根据竞争优势能够维持多久,决定给予多高估值。
估值的核心并不是增长、利润或风险中的单一变量,而是这些因素之间的组合。
为什么相似公司的估值会不同
假设 A 公司和 B 公司当前净利润均为 10 亿元:
-
A 公司市值为 300 亿元,市盈率为 30 倍;
-
B 公司市值为 150 亿元,市盈率为 15 倍。
A 公司的估值较高,可能因为市场预期其收入将保持较快增长、客户留存率更高、资产负债表更稳健,并且拥有较强竞争优势。
B 公司的估值较低,可能因为行业接近成熟、利润增长有限、客户集中度较高,或者企业需要进行大量资本支出。
如果 A 公司的实际增长没有达到预期,其估值可能快速下降。即使利润仍在增长,股价也可能因为市盈率收缩而下跌。
如果 B 公司的经营情况比市场预期更好,例如利润恢复增长、债务下降或资本配置改善,其估值则可能上升。
因此,估值比较不能停留在“多少倍市盈率”,还需要分析估值差异背后的经营假设。
相对估值与绝对估值如何结合
相对估值通过市盈率、EV/EBITDA 等倍数,与同行、历史区间或市场整体进行比较。其优点是计算方便,并且能够反映当前市场定价。
但相对估值存在一个问题:如果整个行业都被高估,与同行比较可能仍然无法发现价格风险;如果整个行业处于市场低迷期,低估值也可能反映真实的经营压力。
绝对估值主要通过 DCF 等方法,根据企业未来现金流估算价值。其优点是直接连接经营假设,但结果高度依赖预测。
较完整的方法是将两者结合:
-
使用相对估值了解市场如何为类似公司定价;
-
使用 DCF 检验当前价格需要怎样的增长和利润假设;
-
对比公司历史估值,观察当前市场预期所处位置;
-
通过不同情景形成估值区间,而不是依赖单一结果。
估值不是为了制造精确感,而是为了判断当前价格是否提供了与不确定性相匹配的风险回报。
估值中的常见误区
分析上市公司估值时,应注意以下问题:
-
仅因为市盈率低,就认为股票被低估;
-
使用一次性高利润计算市盈率;
-
将商业模式差异较大的公司直接比较;
-
比较 EV 指标时忽略债务和现金口径;
-
使用市销率时忽略毛利率和未来盈利能力;
-
将 EBITDA 直接视为现金流;
-
在 DCF 模型中使用过于乐观的长期增长率;
-
只计算单一估值结果,不进行情景分析;
-
忽略增发股票和股权激励造成的每股价值稀释;
-
把优秀公司与优秀投资混为一谈。
优秀公司可能因为市场价格过高而缺乏合理回报空间;经营普通的公司也可能因为价格足够低而存在阶段性机会。公司质量和投资价格需要分别判断。
本课总结
估值是将上市公司的商业模式、财务表现和未来预期转化为价格判断的过程:
-
企业价值取决于未来现金流、增长持续时间和经营风险;
-
市值代表普通股股权价值,企业价值还需要考虑债务与现金;
-
市盈率适合盈利相对稳定的企业,但容易受到利润波动影响;
-
市净率适合部分金融及重资产企业,需要结合 ROE 分析;
-
EV/EBITDA 有利于比较不同资本结构的企业,但不能替代现金流;
-
市销率可用于分析尚未盈利的成长企业,但必须考虑毛利率和盈利路径;
-
DCF 能够连接经营假设与内在价值,但应采用情景分析形成估值区间;
-
高估值和低估值都需要结合增长、利润率、利率与风险解释;
-
估值的核心不是寻找一个精确数字,而是理解市场价格隐含了什么预期。
下一课将把商业模式、财务质量和市场估值连接起来,建立完整的上市公司分析流程,并在课程后半部分介绍如何通过 Gate 股票将研究结论转化为实际交易决策。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。