


代币化资产的流动性从哪里来?市场如何形成价格?
第四课解释了交易执行与结算之间的区别,并说明交易流程的完成依赖链上和链下系统的协作。但一项资产能够完成交割,不代表它随时都能以合理价格成交。第五课将聚焦流动性和价格形成,区分报价、成交价格与可实现价格,分析买卖双方、交易深度、信息质量、市场结构和退出机制如何影响代币化资产的交易能力。本课关注的是市场如何运作,而不是判断某类 RWA 是否值得投资。
有报价,不等于有流动性
在交易界面中看到一个价格,是理解市场的起点,却不是流动性的充分证据。报价可能来自真实的买卖订单,也可能来自参考估值、定期更新的数据源或特定产品规则。不同报价的含义并不相同:有的表示当前有人愿意按某个价格买入或卖出,有的只是说明某项资产在某个时点的估算价值。
流动性通常涉及几个相互关联的维度。首先是成交的可能性,即市场中是否存在愿意在当前条件下交易的对手方。其次是交易规模,即在不显著改变价格的情况下,市场能够承接多大的交易量。再次是交易成本,包括买卖价差、费用、价格冲击以及完成交易所需的时间。最后是交易的持续性,即市场能否在不同时间和不同市场环境下持续提供交易机会。
因此,某项资产即使显示一个稳定的参考价格,也可能缺乏足够的真实买卖需求。假设交易界面显示某项代币的参考价格为 100,但当前没有足够的买方愿意按接近 100 的价格买入,持有人就可能无法按这个价格卖出。若必须降低报价才能找到对手方,最终成交价格可能明显低于参考价格。此时,价格信息仍有一定参考意义,却不能直接代表持有人可以实现的退出价格。
反过来,某项资产即使存在真实成交,也不意味着它拥有较深的流动性。少量交易可能在短时间内形成一个价格,但较大规模的卖单可能迅速消耗买方订单,使后续成交价格明显变化。分析流动性时,必须同时观察成交是否发生、成交规模有多大、买卖价差如何变化,以及交易规模扩大后价格会受到怎样的影响。
代币化为什么不会自动创造流动性?
代币化可以降低某些交易流程中的操作障碍,也可能让资产以更容易传递和记录的形式进入数字市场。但流动性并不是代币的技术属性,而是市场参与者在特定规则下持续交易的结果。代币存在于区块链上,只说明它具备某种数字化表示和操作能力,并不能保证市场中存在足够的买方、卖方或可用于交割的资金。
第一,市场需要明确的交易对象。买方必须理解代币代表什么权益,相关权利有哪些限制,交易后能够获得什么,以及哪些事件会影响资产状态。如果产品结构难以理解、信息披露不清晰,或者不同参与者对代币含义存在分歧,潜在买方就可能要求更大的风险补偿,甚至不愿意参与交易。
第二,市场需要足够的参与者和可接入的交易渠道。即使资产的权利安排清晰,如果能够交易的用户很少,或参与资格受到较多限制,买卖双方仍然可能难以匹配。代币化可能改变部分技术流程,却不能自动消除适用规则、身份要求、交易准入和市场覆盖范围带来的约束。
第三,交易需要与资金、资产交割和后续服务相衔接。若买方无法顺利完成付款,卖方无法及时转移资产,或者交易完成后还需要较长时间才能确认相关业务状态,市场参与者就可能降低交易意愿。流动性因此不仅取决于交易界面上的订单,还受到结算流程、资产管理和异常处理能力的影响。
第四,市场需要持续的信息支持。对于有公开市场价格的资产,参与者可以参考相关市场的成交、报价和其他信息;对于缺乏活跃交易的资产,定价可能更依赖模型、第三方估值、发行方提供的数据或其他参考依据。信息越不充分,参与者越难判断报价是否合理,价格分歧也可能越大。代币化并不会自动解决底层资产信息不透明的问题。
价格如何形成:从参考价值到真实成交
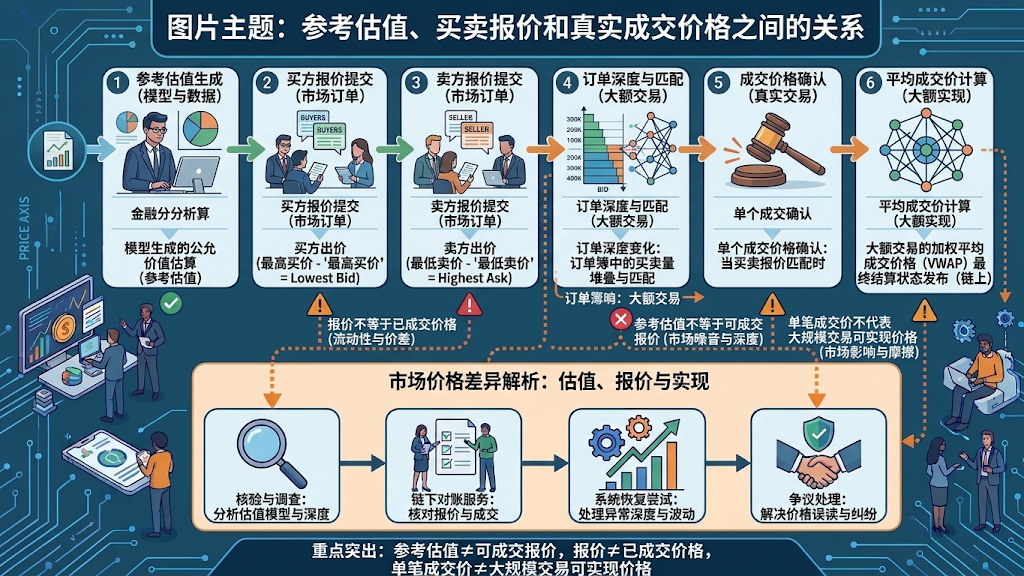
价格可以来自不同机制,因此分析时必须先确定所讨论的价格是哪一种。参考估值通常用于说明某项资产或权益在特定假设下的估算价值;买卖报价反映市场参与者当前愿意买入或卖出的价格;成交价格则是某笔交易实际执行的价格。三者可以相互影响,但不一定相同。
参考估值可能基于底层资产价值、现金流假设、可比资产价格或其他估值方法。它能够帮助参与者形成判断,但估值结果依赖数据质量和模型假设,并不意味着市场中一定存在愿意以该价格成交的对手方。尤其当底层资产缺乏频繁交易时,参考估值可能更新得比真实市场变化更慢。
买卖报价则体现了交易意愿,但报价仍可能随市场条件变化。卖方报价可能包含对资产价值、持有成本和风险的判断,买方报价则可能受到资金状况、替代机会和对未来不确定性的看法影响。两者之间的差距构成买卖价差的一部分。价差较窄通常意味着买卖报价较为接近,但仍需结合订单规模、报价持续时间和实际成交情况来判断市场质量。
成交价格是某笔交易实际发生时的结果,却也不一定代表整个市场的普遍价值。成交量很小、交易时间特殊或买卖双方数量有限时,单笔成交可能受到个别交易条件影响。若市场缺乏连续交易,较早的成交价可能已经无法反映当前需求。因而,在判断价格时,应当把成交时间、成交规模、报价深度和信息来源结合起来,而不是只看一个数字。
对于代币化资产,价格形成还受到代币与相关权益之间对应关系的影响。即使底层资产存在可参考的估值,代币的交易价格仍可能受到转让限制、持有人资格、交易渠道、结算安排和退出条件的影响。不能简单地假设底层资产价值与代币价格始终一一对应,更不能把参考价值当成无条件可实现的交易价格。
订单深度与价格冲击:为什么大额交易更难完成?
假设某项资产的卖方报价集中在 100 附近,但每个报价对应的可售数量有限。小额买单可能以接近 100 的价格成交;如果买方一次性购买大量资产,就可能需要逐步接受更高的卖方报价,最终平均成交价格也会高于最初看到的价格。这种由于交易订单消耗市场流动性而产生的价格变化,通常被称为价格冲击。
反过来,大额卖单也可能逐步消耗买方订单。如果市场中的买单数量有限,卖方为了尽快完成交易,可能需要接受更低的报价。此时,屏幕上显示的最高买价只适用于相应数量和交易条件,不能保证整个卖单都能以同一价格完成。
订单深度可以帮助分析这种情况。它反映特定价格区间内可供交易的数量,能够说明市场在一定范围内承接买卖需求的能力。但订单深度也需要谨慎解读:挂单可能在成交前撤销,显示的订单未必能够持续存在,单一交易场所的深度也不一定代表其他渠道的整体流动性。对于交易活动较少的资产,少量订单变化就可能显著改变显示出来的市场状况。
除了订单深度,交易成本还包括价差、手续费、结算成本以及等待成交的时间成本。不同产品的交易机制不同,不能用一个单一指标概括所有流动性特征。较完整的评估应当同时观察成交频率、买卖价差、订单规模、成交后的价格影响,以及交易在不同市场条件下是否持续存在。
底层资产的流动性与代币的流动性可能不同步
代币化资产的市场表现,可能同时受到底层资产市场和代币交易市场的影响。底层资产可能在传统市场中具有较活跃的交易,但代币对应的权益未必能在相同渠道中自由流通。反过来,代币可能在某个数字市场中出现成交,但这并不代表底层资产本身能够按照相同速度或条件变现。
例如,底层资产可能存在较成熟的估值和交易渠道,但代币化产品对持有人资格、转让方式或赎回条件设有限制。这些限制会影响代币的交易范围和潜在买方数量。即使底层资产的参考价值相对稳定,代币市场仍可能因为参与者有限、交易渠道狭窄或退出机制受限而表现出较弱的流动性。
另一种情况是,代币在数字平台上能够持续交易,但相关价格主要由该平台内部的订单和参与者形成。如果底层资产没有同步发生交易,或者两者之间不存在直接、即时的兑换安排,代币价格就可能与外部参考价值产生差异。是否能够通过赎回、转换或其他机制缩小差异,取决于具体产品的规则和执行能力,不能仅凭代币与底层资产存在关联就作出假设。
因此,分析者需要分别观察底层资产的市场状况和代币本身的交易条件。底层资产的估值来源是什么?代币是否可以在多个渠道转让?持有人是否具备相同的退出权利?相关转换或赎回机制是否有明确条件?不同市场的价格信息如何被比较?这些问题共同决定了两种流动性之间能够形成多紧密的联系。
市场定价依赖信息、规则与交易参与的共同作用
价格不是单纯由某个估值模型计算出来的结果,也不是区块链自动生成的客观真值。参考估值、市场报价和真实成交分别反映不同的信息与交易条件。它们之间的差异,可能来自资产信息、模型假设、市场参与者预期、订单深度、交易限制或结算安排。
当市场信息充分、交易规则清晰且买卖双方持续参与时,价格通常更容易通过真实交易不断更新。但即便如此,价格仍然可能受到短期供需和交易规模的影响。对于交易不活跃的资产,参考估值与真实成交之间可能存在更大距离,市场也可能需要更长时间才能吸收新的信息。
对代币化市场而言,最重要的不是把所有资产都假设成能够随时交易,而是识别流动性由什么条件支撑。产品的权益安排是否清晰、参与者范围是否明确、交易渠道是否有效、结算能否顺利完成、信息是否及时更新,都会影响市场的真实交易能力。技术上的可转移性可以改善某些环节,却无法独立创造持续的买卖需求。
本课建立了从参考估值到真实成交的分析框架,但市场仍然可能面临一个进一步的问题:如果代币可以在不同平台或不同区块链之间流转,原有的流动性和价格信息是否也能顺畅传递?不同系统中的身份、权限、记录和结算规则能否保持一致?下一课将从跨平台和跨链互操作性切入,分析资产流通范围扩大后,市场连接需要解决哪些新的基础设施问题。
小结
流动性不等于代币能够转移,也不等于交易界面显示了价格。它涉及成交可能性、交易规模、交易成本和市场持续性。参考估值、买卖报价与真实成交价格各自反映不同的信息,不能互相替代。尤其在订单深度有限或交易频率较低的市场中,单笔成交价格可能无法代表大规模交易的可实现价格。
代币化可能改变交易和记录流程,但不会自动创造买卖双方,也不会自动消除持有人资格、结算安排、信息质量和退出条件带来的限制。底层资产的流动性与代币的流动性可能相互影响,却不一定同步。评估市场价格时,需要同时观察资产信息、交易渠道、订单深度、成交规模和实际交割条件。
当代币进入多个平台或区块链时,市场连接可能扩大,但新的问题也随之出现:不同系统是否识别同一项资产和同一组权利,转移后是否保留原有权限,交易信息能否正确同步,以及不同市场中的价格是否具备可比性。下一课将分析跨平台与跨链流通如何影响资产市场,以及互操作性为什么不仅是技术连接问题。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。