


大宗商品:从供需变化到全球经济周期
本课从原油、天然气和工业金属等大宗商品出发,理解供需、库存、生产周期和经济活动如何影响价格。同时分析商品价格如何通过成本、通胀和利率预期传导到股票与其他金融市场。
第四课中的黄金已经展示了金融资产与实体商品之间的交叉关系,但黄金并不是商品市场的全部。原油、天然气、铜等大宗商品更加直接地参与全球生产和消费体系,因此它们的价格变化能够迅速影响运输、制造和企业经营成本。理解这些商品,就能够进一步看到金融市场如何把实体经济中的供需变化转化成市场价格。
与此同时,大宗商品价格本身也受到金融市场预期影响。投资者并不只观察今天生产了多少、消费了多少,还会关注未来经济增长、库存、供应链和供应能力。因此,商品市场同样遵循“信息—预期—交易—价格”的基本逻辑,只是其底层供需关系更加明显。
大宗商品的核心是供需
大宗商品最基础的价格逻辑来自供需。当需求增加而供应短期无法同步增加时,价格可能面临上行压力;当供应增加而需求不足时,价格则可能承受下行压力。但大宗商品与普通消费品不同,其生产、运输和库存通常具有较长周期,因此短期供需变化可能带来更加明显的价格波动。
以原油为例,生产能力无法在极短时间内大幅改变,运输和储存也受到基础设施限制。当供应出现突然中断时,市场可能迅速重新评估未来可获得的原油数量,从而推动价格重新定价。反过来,如果市场预计未来供应充足,即使当前需求仍然较强,价格也可能提前反映这种预期。
因此,大宗商品价格并不只是记录“今天发生了什么”,而是在不断反映市场对未来供需平衡的判断。产量、库存、消费、运输能力和经济增长预期,都可能进入商品价格。
库存为什么是重要变量
库存是理解大宗商品市场的重要概念,因为它连接了当前供需与未来供给能力。当库存较高时,市场通常拥有更多缓冲空间,即使短期需求发生变化,也可能通过库存吸收部分冲击;当库存处于较低水平时,任何供应中断都可能对价格产生更加明显的影响。
因此,单纯观察产量和消费量并不总是足够。两个时期可能拥有类似的生产和消费数据,但如果库存水平完全不同,市场对未来供需的判断也可能不同。
库存同时具有预期属性。市场不仅观察当前库存,还会观察库存变化速度和未来趋势。如果库存持续下降,投资者可能提高对未来供应紧张的判断;如果库存快速增加,则可能降低对价格持续上涨的预期。
大宗商品与经济周期
工业金属、能源等大宗商品与经济周期存在天然联系。制造业、建筑、交通和能源消费都会影响商品需求,因此全球经济增长预期变化往往会进入商品市场。
例如,当市场认为全球经济将加快增长时,可能提高对能源和工业原材料需求的预期;当经济放缓时,市场可能降低需求预期。商品价格因此可以成为观察全球经济活动的重要窗口。
但商品市场并不是经济增长的简单镜像。供应变化同样重要。如果需求保持稳定,但供应突然减少,价格仍然可能大幅上涨;如果供应快速扩张,即使需求增长,价格也可能受到压制。因此,商品分析必须同时观察需求端、供给端和库存端。
商品价格如何传导到通胀
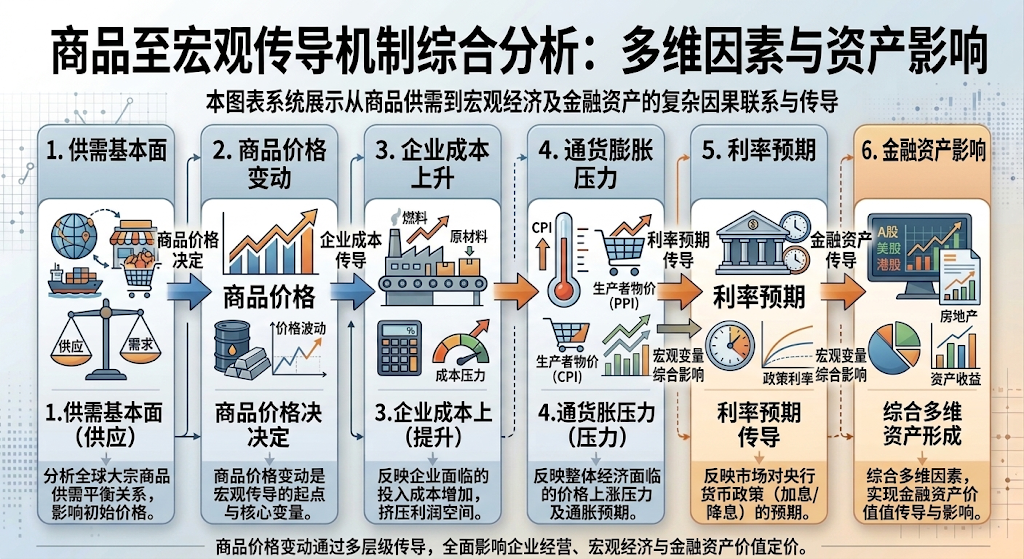
大宗商品最重要的跨市场影响之一,是它能够通过企业成本和消费者价格进入通胀体系。能源价格上涨可能增加运输和生产成本,工业金属价格上涨可能提高制造业成本,农产品价格则可能影响食品价格。
因此,可以建立一条典型传导链:商品价格 → 企业成本 → 消费价格 → 通胀预期 → 利率预期 → 金融资产重新定价。
但不同商品冲击产生的宏观影响并不完全相同。如果商品上涨来自经济需求强劲,市场可能同时看到增长和通胀;如果上涨主要来自供应中断,则可能出现成本上升与经济增长压力并存的情况。因此,不能只看商品价格方向,还要判断价格变化背后的原因。
大宗商品如何帮助理解跨资产关系
股票、外汇、黄金和大宗商品分别提供了不同角度的信息。股票反映企业盈利和市场估值,外汇反映经济体之间的相对条件,黄金反映商品与金融属性,大宗商品则更加直接地反映实体经济供需。
当多个市场被放在一起观察时,学习者可以开始寻找共同驱动因素。例如,工业金属价格可以提供增长信息,能源价格可以提供通胀信息,美元可以提供全球金融条件信息,股票则反映企业和风险资产的整体定价。
这并不意味着每一个市场都会同步变化。相反,市场之间出现背离时往往更值得分析,因为背离可能意味着不同变量正在发挥作用。例如商品价格上涨而股票表现疲弱,可能意味着市场正在重新评估成本和增长之间的关系。
小结
大宗商品把金融市场与实体经济连接得更加直接。供需、库存、生产周期和经济增长共同影响商品价格,而商品价格又可能通过企业成本和通胀传导到利率、股票和其他金融市场。
到这里,课程已经回答了“市场中有哪些主要资产”以及“这些资产为什么发生价格变化”。但投资者实际参与市场时,并不总是直接持有底层资产。下一课将进一步回答:投资者究竟通过什么工具获得这些资产的市场敞口?
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。