


收入与资产风险——应收账款、存货和收入确认
本课将分析收入确认、应收账款和存货中的常见风险,通过增长率、周转天数及减值准备等指标,判断销售增长是否具有真实需求与现金支持。
营业收入通常位于利润表的第一行,也是利润形成的起点。收入确认时间提前、销售条件放宽或退货风险估计不足,都可能提高当期收入和利润。与此同时,尚未收回的收入会形成应收账款,尚未售出的产品则会形成存货。
因此,收入、应收账款和存货不能分开分析。三者之间出现异常关系时,可能意味着企业需求放缓、回款恶化、渠道库存积压,或者采用了较为激进的会计处理。
收入在什么时候确认
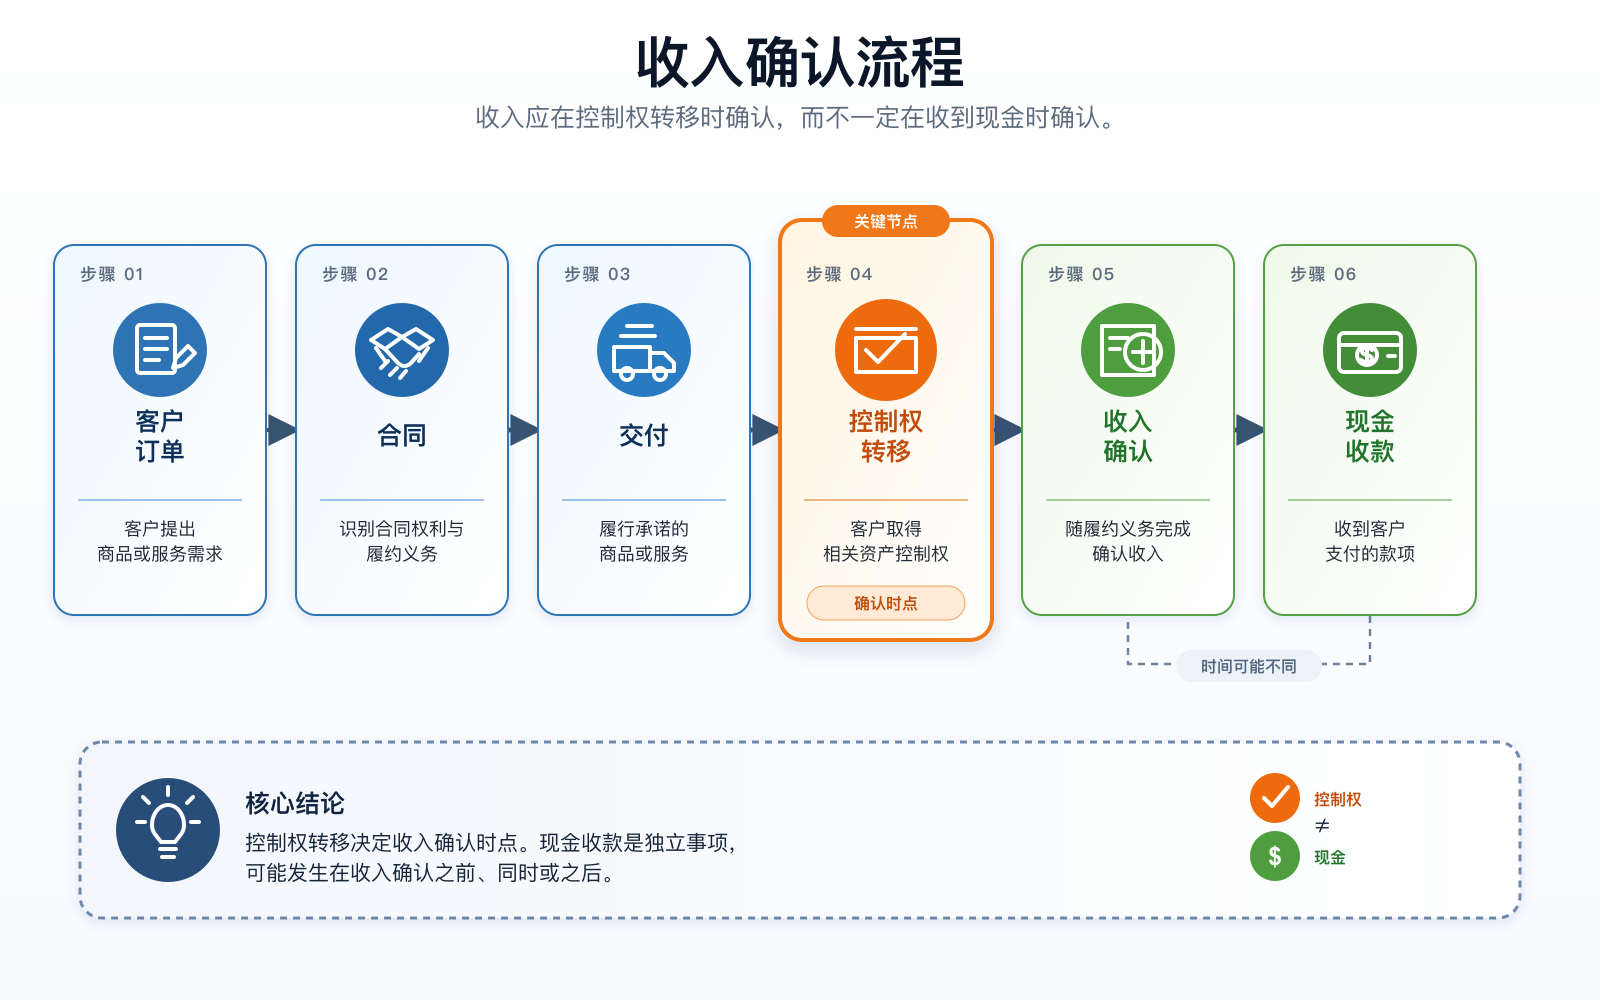
企业收到订单或签署合同,并不一定能够立即确认收入。一般而言,收入确认需要判断企业是否已经履行合同约定的义务,以及商品或服务的控制权是否已经转移给客户。
分析收入确认时,可以关注以下问题:
-
企业是否与客户形成了有效合同;
-
双方权利和付款条件是否明确;
-
企业需要履行哪些产品或服务义务;
-
收入金额能否可靠计量;
-
企业是否已经完成交付或提供服务;
-
客户是否已经取得商品或服务的控制权;
-
相关款项是否具有合理的可收回性;
-
是否存在退货、退款或价格保护安排。
不同商业模式的收入确认方式存在差异。商品销售企业通常在商品交付、客户取得控制权时确认收入。订阅服务可能在服务期内逐步确认收入。建筑、工程和长期软件项目可能根据合同履约进度确认收入。平台企业还需要判断自己是交易中的主要责任方,还是仅提供撮合服务的代理方。
收入确认政策应当与企业实际业务流程保持一致。分析者需要阅读财报附注,而不能只依赖利润表上的收入数字。
为什么收入确认容易产生风险
收入直接影响毛利润、营业利润和净利润,也是市场评价企业增长的重要指标。因此,管理层可能有动力通过改变交易时间、合同条款或会计判断影响报告期收入。
常见风险包括以下几类。
提前确认收入
企业可能在尚未完成交付、客户验收或安装服务之前确认收入。提前确认通常只是把未来期间的收入移动到当前期间,并不能增加整个合同周期的总收入。
如果企业连续提前确认收入,后续期间需要依靠更多新订单维持增长,风险会不断累积。
期末集中确认收入
部分企业具有正常的季节性,第四季度或月末收入较高并不一定异常。但如果公司经常在报告期最后几天确认大量收入,且随后出现退货、折扣或回款困难,就需要进一步分析交易实质。
渠道压货
制造商可能向经销商提供较长账期、折扣、退货权或价格保护,鼓励经销商提前进货。企业对经销商的销售增加,但产品未必已经被终端消费者购买。
如果渠道库存持续上升,未来经销商可能减少采购,或者要求降价和退货。
附带条件或口头承诺
正式销售合同可能显示交易已经完成,但企业与客户之间还存在未披露的退款、回购或额外服务承诺。这些附带条件可能影响收入是否真正实现。
虚增交易规模
平台企业需要判断自身是主要责任方还是代理方。如果平台只是撮合买卖双方,通常更适合按净佣金确认收入;如果按商品交易总额确认收入,收入规模会显著增大,但经济收益未必改变。
关联交易
企业可能与股东、子公司、管理层关联方或其他相关主体进行交易。关联交易不一定不合理,但交易价格、付款条件和商业必要性可能不同于独立第三方交易。
分析时需要检查关联方收入是否占比较高,以及交易款项是否能够正常收回。
如何识别收入增长异常
判断收入增长是否可靠,不能只比较本期与上期的增长率。需要同时分析业务量、价格、客户、现金和资产变化。
可以从以下方面进行验证:
-
销量与收入是否同步增长;
-
客户数量、活跃用户或订单量是否支持收入增长;
-
平均售价是否发生明显变化;
-
收入增长是否主要来自并购;
-
主要客户是否发生变化;
-
收入增长是否集中在报告期末;
-
应收账款是否以更快速度增加;
-
经营现金流是否同步改善;
-
报告期后是否发生大量退货或折扣;
-
同行业公司是否出现相似增长趋势。
假设某公司收入增长 30%,但产品销量只增长 5%。差异可能来自提价、产品结构升级、汇率或并购,也可能来自会计口径变化。投资者需要找到可以解释差异的经营数据。
如果公司收入增长显著高于行业,而市场份额、产能和客户数量均没有相应变化,就需要更加谨慎。
应收账款反映了什么
应收账款代表公司已经确认收入,但尚未从客户处收到的款项。
企业向客户提供合理账期是一种正常商业行为。尤其是企业客户、政府项目和大型工程业务,回款周期可能明显长于消费零售业务。
但应收账款也可能暴露以下风险:
-
客户付款能力下降;
-
企业为了增加销售放宽信用条件;
-
收入增长缺少现金支持;
-
部分应收账款可能无法收回;
-
企业对客户拥有较弱议价能力;
-
期末销售可能存在提前确认。
分析应收账款时,需要同时观察余额、增长率、周转速度、账龄和坏账准备。
应收账款增长率
最直观的方法是比较应收账款与营业收入的增速。
假设公司营业收入增长 20%,应收账款增长 60%。这意味着更多收入尚未转化为现金。
出现这种情况可能是因为:
-
公司客户结构从个人客户转向企业客户;
-
新业务拥有更长付款周期;
-
企业在报告期末集中完成销售;
-
客户回款速度下降;
-
公司放宽了信用政策;
-
部分收入的可收回性存在不确定性。
单一年度的增长差异可能具有合理原因,但如果应收账款多年持续快于收入增长,风险通常会逐渐上升。
应收账款周转天数
应收账款周转天数可以衡量企业从确认收入到收到现金平均需要多长时间。
简化公式为:
应收账款周转天数 = 平均应收账款 ÷ 营业收入 × 365 天
假设某公司平均应收账款为 2 亿元,年度营业收入为 12 亿元,其应收账款周转天数约为 61 天。
如果周转天数从 45 天逐渐增加至 60 天、80 天甚至更长,说明企业收款速度正在下降。
分析周转天数时需要注意:
-
季节性较强的公司,应使用季度或月度数据进一步验证;
-
收入包含现金销售和信用销售时,计算结果只是近似值;
-
并购可能改变客户结构和账期;
-
不同行业的正常回款周期差异很大;
-
海外业务和政府客户可能具有较长付款流程。
最有意义的比较通常包括公司自身历史趋势以及商业模式相似的同行。
坏账准备是否充分
部分客户可能无法支付全部货款,因此企业需要估计预期信用损失,并计提坏账准备。
可以观察:**坏账准备率 = 坏账准备 ÷ 应收账款原值。**如果客户回款变慢、逾期金额增加,但坏账准备率反而下降,公司当期利润可能受到乐观估计的支持。
例如,应收账款从 1 亿元增加至 2 亿元,逾期款项明显增加,但坏账准备只从 500 万元增加至 600 万元。准备率从 5% 下降至 3%,需要了解管理层为何认为信用风险降低。
投资者还应查看应收账款账龄。账龄通常将应收款分为:
-
尚未到期;
-
逾期 30 天以内;
-
逾期 31 至 90 天;
-
逾期 91 至 180 天;
-
逾期 180 天以上。
长期逾期金额增加通常比应收账款总额增长更值得关注。
应收账款融资和终止确认
企业可能将应收账款出售或质押给银行及其他金融机构,以提前获得现金。这类安排包括保理、票据贴现和应收账款证券化等。
相关交易可能改善当期经营现金流或降低应收账款余额,但企业是否真正转移了信用风险,需要根据合同判断。
如果企业仍然需要承担客户无法付款的损失,经济风险可能并未完全消失。分析者应阅读附注,了解:
-
应收账款是否附追索权;
-
企业是否提供担保或回购承诺;
-
融资成本如何列示;
-
应收账款减少是否来自客户实际付款;
-
相关现金流被归入经营活动还是融资活动。
公司报告的回款改善,如果主要来自出售应收账款而不是客户付款,其可持续性可能与正常经营回款不同。
合同资产与合同负债
除了应收账款,部分企业还会披露合同资产和合同负债。
合同资产通常代表企业已经履行部分义务并确认收入,但取得无条件收款权仍需满足其他条件。合同资产快速增加,可能意味着已确认收入尚未达到直接开票或收款阶段。
合同负债通常代表企业先收到客户款项,但尚未完成产品或服务交付。预收订阅费、会员费和项目预付款都可能形成合同负债。
合同负债增长通常可以提高未来收入的可见度,但也代表企业未来需要继续履行合同。不能把收到的全部预付款直接视为利润。
如果公司收入快速增长,同时合同资产以更快速度上升,需要进一步分析履约进度和可收回性。
存货为什么重要
存货代表企业为了生产或销售而持有的资产,通常包括:
-
原材料;
-
在产品;
-
产成品;
-
商品库存;
-
周转材料。
存货增长可能是业务扩张的正常结果。例如,企业预计未来订单增加,可能提前采购原材料;零售商也可能在销售旺季前增加备货。
但存货也可能反映经营风险:
-
产品需求低于预期;
-
渠道销售放缓;
-
产品过时或价格下降;
-
产能利用率不足;
-
企业推迟确认存货减值;
-
采购和生产计划失误。
分析存货时,不能只看总额,还应观察存货构成。原材料增加可能反映企业备产,产成品快速增加则可能意味着产品尚未卖出。
存货周转天数
存货周转天数衡量存货从采购或生产到销售平均需要多少时间。
简化公式为:**存货周转天数 = 平均存货 ÷ 营业成本 × 365 天。**假设公司平均存货为 3 亿元,年度营业成本为 18 亿元,其存货周转天数约为 61 天。
如果周转天数持续上升,可能说明:
-
产品销售速度下降;
-
企业提前增加备货;
-
产品组合发生变化;
-
供应链中断促使公司持有更多安全库存;
-
存货存在滞销或减值风险。
不同存货类型的正常周转速度不同。生鲜食品、时尚服装、消费电子和工业设备不能使用相同标准判断。
存货减值如何影响利润
存货通常需要按照成本与可变现净值之间的较低者计量。如果预计售价扣除销售成本后低于存货账面成本,企业需要确认减值损失。存货减值会降低当期利润。因此,当产品需求下降或价格下跌时,管理层对未来售价和销售成本的判断会影响减值金额。
风险信号包括:
-
存货增长明显高于收入;
-
存货周转天数持续上升;
-
行业价格下降,但公司减值准备没有增加;
-
过时产品或旧型号占比上升;
-
公司频繁进行大额促销;
-
竞争者已经计提减值,公司却没有类似处理;
-
期后出现大幅降价或库存清理。
存货减值不足可能高估资产和当期利润;一次性计提巨额减值,也可能说明此前多个期间的风险没有及时反映。
渠道库存与终端需求
对于依赖经销商和零售渠道的企业,公司向渠道发货并不等于终端消费者已经购买。
可以将销售过程区分为:
-
企业向经销商或零售商销售;
-
经销商向终端客户销售;
-
终端客户实际使用产品。
如果企业向渠道发货速度长期高于终端销售速度,库存会在经销商处积累。渠道库存不一定出现在生产企业自身的资产负债表中,因此单独观察公司存货可能无法发现问题。
可以关注:
-
经销商库存水平;
-
终端销售或注册数据;
-
渠道折扣和返利;
-
退货权与价格保护政策;
-
经销商应收账款;
-
公司是否频繁调整销售目标;
-
报告期后订单是否明显下降。
渠道压货可能使当期收入增长,但也可能透支未来需求。
收入、应收账款与存货的交叉验证
三项数据结合起来,比单独分析更有意义。
情形一:收入增长,应收账款和存货同步合理增长
如果增长率与业务扩张相匹配,经营现金流也保持稳定,通常属于较健康的增长。
情形二:收入增长,应收账款大幅增加
可能说明企业提供了更长账期、回款恶化,或期末销售存在提前确认风险。
情形三:收入增长,存货增长更快
可能是为未来订单备货,也可能意味着产品尚未真正售出。
情形四:收入增长,应收账款和存货同时大幅增加
企业可能处于快速扩张阶段,但也可能在需求放缓时继续生产,并通过信用销售维持收入。此时需要重点检查经营现金流和期后表现。
情形五:收入下降,存货和应收账款仍然增加
这一组合通常值得高度关注,可能表示产品销售困难、回款变慢和资产减值压力同时出现。
案例:高速增长背后的渠道压力
假设一家家电企业本年度披露:
| 项目 | 上年度 | 本年度 | 增长率 |
|---|---|---|---|
| 营业收入 | 50 亿元 | 60 亿元 | 20% |
| 应收账款 | 5 亿元 | 9 亿元 | 80% |
| 存货 | 6 亿元 | 10 亿元 | 67% |
| 净利润 | 3 亿元 | 4 亿元 | 33% |
| 经营现金流 | 3.5 亿元 | 0.8 亿元 | -77% |
管理层解释称,公司为拓展新市场增加渠道铺货,并向经销商提供更长账期。
这一解释可能合理,但意味着部分增长尚未得到终端销售和现金回款支持。投资者应继续检查:
-
新增收入来自哪些客户;
-
经销商库存是否上升;
-
应收账款账龄是否延长;
-
坏账准备率是否下降;
-
存货主要是原材料还是产成品;
-
报告期后是否出现退货和降价;
-
下一季度经营现金流是否恢复。
如果随后经销商减少进货、公司加大促销并计提存货减值,可能说明此前增长透支了未来需求。
如果终端销售保持强劲,应收账款按期回收且存货逐步下降,则此前的资产增长可能只是扩张过程中的阶段性现象。
收入与资产风险检查表
收入确认
-
公司在什么时点确认收入?
-
是否存在验收、安装或持续服务义务?
-
退货、折扣和价格保护如何估计?
-
报告期末收入是否异常集中?
-
公司是否改变收入确认政策?
-
平台收入采用总额还是净额列示?
应收账款
-
应收账款是否比收入增长更快?
-
周转天数是否持续上升?
-
长期逾期款项是否增加?
-
坏账准备率是否合理?
-
客户是否过度集中?
-
现金改善是否来自出售应收账款?
存货
-
存货是否比收入和营业成本增长更快?
-
产成品占比是否上升?
-
周转天数是否持续延长?
-
是否存在技术过时或价格下降风险?
-
减值准备是否与行业情况一致?
-
渠道库存是否明显增加?
交叉验证
-
收入增长是否有经营现金流支持?
-
销量、客户和订单数据能否验证收入?
-
报告期后是否发生大量退货或折扣?
-
公司表现是否明显偏离同行?
-
管理层是否充分解释相关变化?
本课总结
收入、应收账款和存货共同反映企业从产品生产、销售到现金回收的经营循环:
-
收入应当在企业履行义务并向客户转移商品或服务控制权时确认;
-
提前确认、期末集中销售和渠道压货可能提高当期收入;
-
应收账款增长过快可能反映信用政策放宽或回款风险;
-
周转天数和坏账准备能够帮助评价应收账款质量;
-
应收账款融资可能改善现金流,但需要判断信用风险是否真正转移;
-
存货增长可能来自正常备货,也可能反映需求疲弱和减值压力;
-
渠道库存可能隐藏在经销商体系中,需要结合终端销售数据分析;
-
收入增长同时伴随应收账款、存货上升和经营现金流下降时,应进行重点调查;
-
风险信号需要结合业务背景、历史趋势、同行数据和财报附注验证。
下一课将分析费用资本化、折旧摊销、资产减值和非经常性项目,理解企业如何通过成本确认时间和资产估计影响当期利润。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。