


DEX 如何形成价格——自动做市商、流动性池与定价机制
本课聚焦 DEX 的定价核心,解释自动做市商(AMM)的基本原理、流动性池的组成方式,以及池内资产数量如何影响兑换价格。通过理解定价公式、储备比例和交易规模之间的关系,为下一课分析滑点、流动性和交易成本建立基础。
第二课解释了一笔链上交易如何从钱包操作进入智能合约执行,最终由区块链网络记录结果。但交易流程只能说明兑换是如何完成的,还不能回答一个更直接的问题:当用户希望用一种代币换取另一种代币时,DEX 是依据什么计算兑换数量的?
在中心化交易所的订单簿市场中,价格通常通过买卖订单的报价和成交形成。许多 DEX 则使用自动做市商机制,让用户与包含两种或多种资产的流动性池进行交易。池内资产数量、定价公式、交易规模和协议规则共同决定兑换结果。用户并不一定需要等待某个特定交易者提交相反方向的订单,而是通过与池子交互完成资产交换。
理解 AMM,不仅是学习一个公式,更是理解链上市场如何将资产储备转化为持续可用的交易报价。它能够帮助我们解释为什么交易池可以在没有传统订单簿的情况下提供兑换服务,也能解释为什么一次交易会改变池内资产比例,并影响之后的报价。
自动做市商如何组织交易
自动做市商(Automated Market Maker,AMM)是一类根据预设规则计算交易价格或兑换数量的机制。在常见的 AMM 模型中,流动性提供者将两种代币存入一个流动性池,交易者则通过向池中输入一种资产、从池中取出另一种资产完成兑换。智能合约按照既定的定价逻辑计算交易结果,并更新池内资产储备。
例如,一个交易池包含 Token A 和 Token B。用户希望用 Token A 换取 Token B,合约就需要计算:在当前池内资产数量和协议规则下,用户输入一定数量的 Token A 后,可以取出多少 Token B。计算结果并非简单地按照交易前的资产数量比例换算,因为用户的交易会改变池内资产的相对数量,协议还可能收取交易费用。因此,实际兑换数量通常与初始储备比例、交易规模及具体费用规则有关。
AMM 的关键特征,是把部分做市和定价逻辑转化为可以自动执行的程序。交易者无需直接寻找特定的对手方,流动性池就能够按照规则提供兑换。但这不意味着交易池拥有无限资产,也不意味着任何规模的交易都能以相同价格执行。池内资产是有限的,交易会改变储备状态,交易规模越大,对池内比例造成的影响通常也越明显。
不同 AMM 协议采用的定价模型并不完全相同。有些使用恒定乘积模型,有些使用恒定和、加权资产组合或针对特定价格区间优化的机制。不同模型在适用资产、资本效率、价格变化和流动性管理方面各有特点。因此,理解某个 DEX 的实际报价时,需要确认它采用的模型,而不能把一种 AMM 公式直接套用到所有交易池。
流动性池中的资产比例与恒定乘积模型
恒定乘积模型是理解 AMM 的常见起点。以一个由 Token A 和 Token B 组成的交易池为例,可以用 $$$$表示池内 Token A 的数量,用 $$$$表示池内 Token B 的数量。在理想化的恒定乘积模型中,两种资产储备的乘积在交易过程中遵循相应约束:
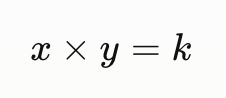
其中,$$k$$表示模型所约束的乘积值。这里的公式用于解释定价机制的基本逻辑;实际协议还可能根据费用、舍入规则、合约实现和其他机制,对交易计算进行进一步处理。
当交易者向池中输入 Token A 时,池内的 Token A 数量增加。为了符合恒定乘积关系,池内 Token B 的数量需要相应减少。随着 Token A 储备增加、Token B 储备减少,交易池中的两种资产比例发生变化,后续交易面对的价格也会随之改变。反方向交易则会使储备比例朝相反方向变化。
这意味着交易池并不是一个始终按照固定汇率兑换资产的柜台。交易前的储备比例能够提供一种初始价格参考,但交易执行时的实际兑换价格还取决于输入数量、费用和池内状态。交易者不能仅根据交易开始前显示的单个价格,就推断任意数量的资产都可以按照该价格成交。
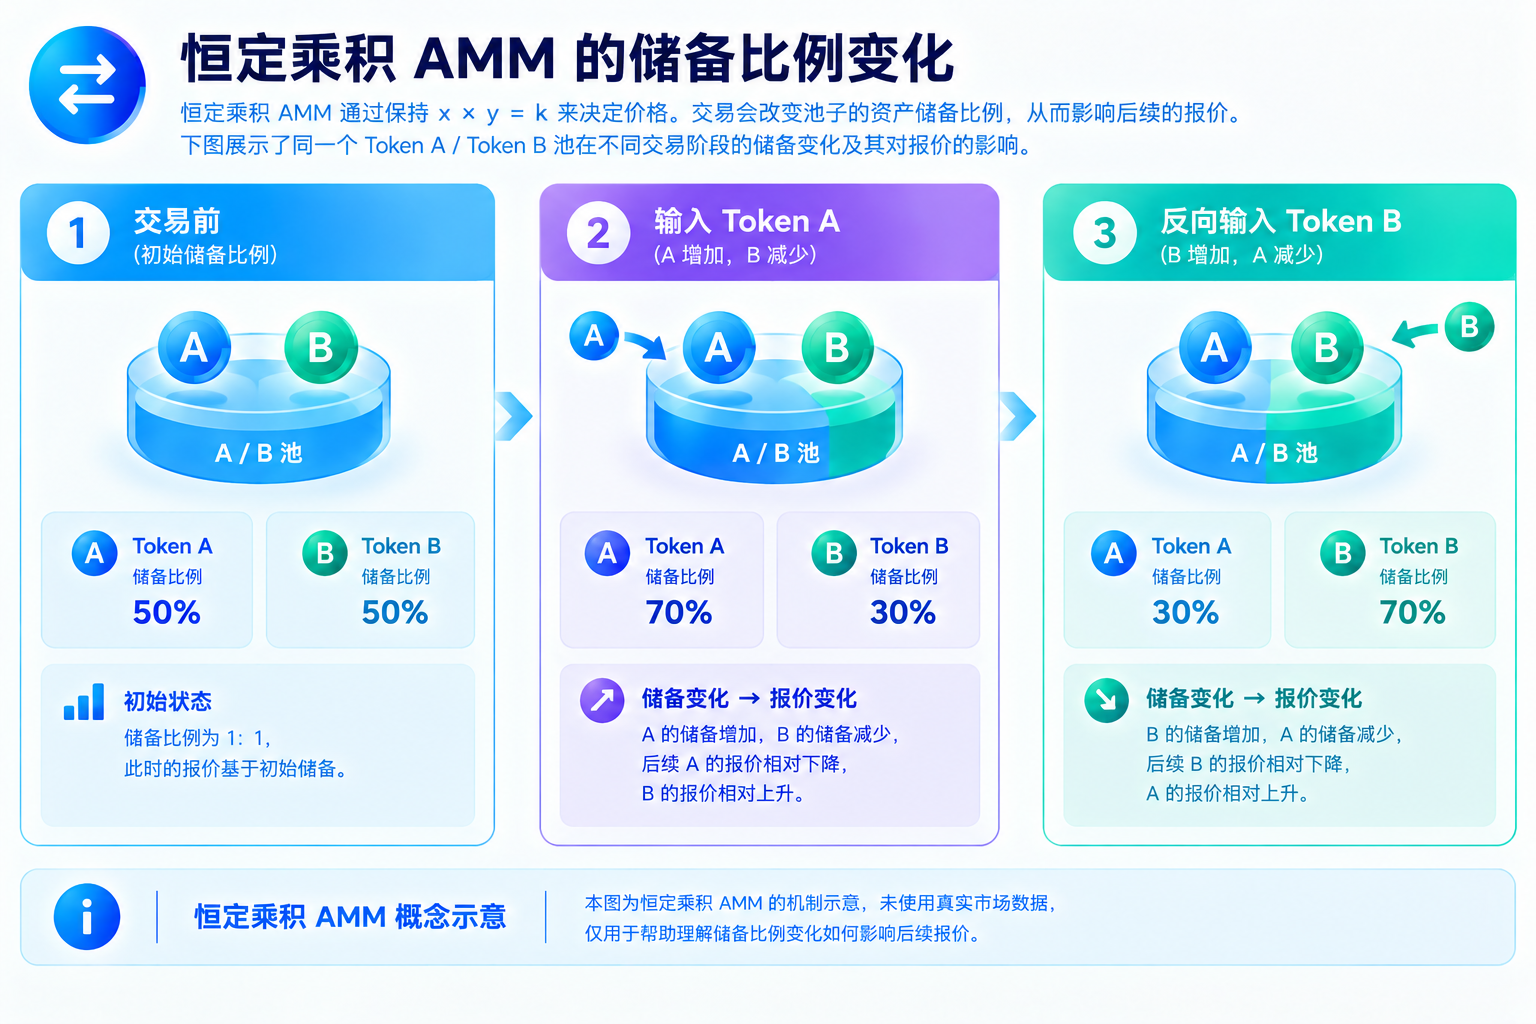
恒定乘积模型的直观意义在于,池内资产的相对数量能够影响交易价格。当池内 Token A 较少、Token B 较多时,交易者用 Token A 换取 Token B 的方向与反向交易可能面临不同的边际价格;当交易发生后,池内储备变化又会改变下一笔交易的定价条件。因此,AMM 价格是一个随着池内状态变化而持续调整的结果,而不是由某个中心化管理者手动设定的固定数字。
从储备比例到交易价格
在恒定乘积模型中,池内两种资产的储备比例可以帮助我们理解价格的形成。若暂时忽略交易费用、交易规模和其他复杂因素,Token A 相对于 Token B 的边际价格,可以通过池内储备的相对关系进行直观理解。这里的“边际价格”是指在当前池内状态下,极小规模的额外交易可能面对的价格,而不是所有交易规模都能够获得的统一成交价格。
例如,假设一个池中有 100 个 Token A 和 200 个 Token B。忽略费用时,储备比例可以提供一个初步的相对价格参考。但如果用户尝试用大量 Token A 兑换 Token B,池内 Token A 会增加,而 Token B 会减少。由于资产比例不断变化,用户不可能在整个交易过程中都按照交易开始时的边际价格获得 Token B。实际成交的平均价格因此会与交易前的参考价格存在差异。
这也解释了为什么 AMM 报价需要结合交易数量理解。一个交易池可以在某个时点显示出看似合理的价格,但该价格可能只适用于很小的交易量。对于较大规模的兑换,用户需要关注池内储备规模、交易费用、预计输出和价格影响,而不能把交易界面中的单一价格视为无条件保证。
此外,DEX 的价格还可能受到外部市场影响。不同交易池之间、不同链之间以及中心化和去中心化交易市场之间,可能存在价格差异。套利交易者会观察这些差异,并在考虑费用、网络延迟和执行风险后决定是否进行交易。当某个池子的价格明显偏离其他可交易市场时,套利活动可能改变池内资产比例,使价格重新接近其他市场的水平。
不过,套利并不是确保价格完全一致的机制。网络费用、流动性深度、资产转移时间和交易风险都会影响套利是否可行。在流动性较低或市场波动较大的情况下,价格差异可能持续存在。因此,AMM 形成的价格既与池内资产储备有关,也处在更广泛的市场交易活动中。
流动性提供者如何参与做市
流动性提供者(Liquidity Provider,LP)通过向流动性池存入资产,为交易者提供兑换所需的储备。在许多双资产池中,流动性提供者需要按照协议规定的比例存入两种资产。存入资产后,他们可能获得代表池内权益的凭证或份额,并按照协议规则参与交易费用分配。具体份额形式、费用分配和退出机制会因协议而异。
流动性提供者的作用,不只是把资产放进合约。其提供的资产构成了交易池可以用于兑换的基础,也决定了交易池在不同交易规模下能够提供多少流动性。当池内储备相对充足时,一笔给定规模的交易通常对池内资产比例的影响较小;当储备较少时,同样规模的交易可能造成更明显的比例变化。
但提供流动性并不意味着获得固定利息,也不保证资金价值一定增加。流动性提供者的回报可能来自交易费用或其他协议激励,而其资产价值还会受到代币市场价格变化、池内资产比例调整、费用收入和退出条件等因素影响。在某些 AMM 中,资产组合随交易活动持续变化,流动性提供者退出时持有的代币数量比例可能与最初存入时不同。
因此,流动性提供者与交易者虽然使用同一个交易池,却承担着不同的经济角色。交易者主要关注兑换条件、交易成本和成交结果;流动性提供者则需要评估资金投入、费用收入、资产价格变化和退出机制。理解这两类角色,有助于解释 DEX 的流动性从何而来,以及为什么流动性池规模和资产结构会影响整个市场的交易体验。
不同 AMM 模型为什么会产生不同结果
恒定乘积模型适合用于说明资产比例如何影响价格,但它并不是所有交易场景下的唯一方案。不同资产的价格波动、交易需求和市场结构可能存在明显差异,协议因此会设计不同的做市方式,以调整流动性分布和资本使用效率。
例如,价格相对稳定、交易价格通常围绕较窄区间波动的资产,可能适合采用更集中或更偏向特定价格范围的流动性安排。某些模型允许流动性提供者选择价格区间,使资金更多集中在其认为交易可能发生的范围内。与将资金分散配置在更广泛价格范围的模型相比,这种设计可能提高特定区间内的资本效率,但也要求参与者理解价格移出区间后可能出现的变化。
另一些 AMM 则会针对多资产池、加权资产组合或其他交易需求设计定价规则。不同模型可能在价格曲线、费用、流动性分布和资产管理方式上有不同特点。不能仅凭某个模型的理论资本效率较高,就断定它在所有市场环境中都更好。实际结果仍取决于交易需求、价格变化、资金分布、协议费用和参与者行为。
对普通交易者而言,了解具体协议采用何种模型,至少可以帮助判断报价的形成方式和流动性分布特征。对流动性提供者而言,则需要进一步理解资金如何被配置、何时可能不再参与当前价格区间的交易,以及退出时资产组合可能发生怎样的变化。AMM 模型不是孤立的数学公式,而是决定交易者与流动性提供者如何互动的一组市场规则。
小结
本课介绍了 AMM 如何通过流动性池和定价规则提供代币兑换,并以恒定乘积模型解释池内资产比例如何影响价格。交易改变储备数量,储备比例变化又会影响后续报价,因此 AMM 中的参考价格、边际价格和实际平均成交价格并不一定相同。
流动性提供者通过存入资产支持交易,但其回报与风险和交易者并不相同。不同 AMM 模型也会对流动性分布、资本效率和价格变化产生不同影响。理解这些机制后,就可以进一步分析交易规模与池内流动性之间的关系。
下一课将从定价机制推进到实际交易结果,解释滑点、价格影响、交易费用和资金效率之间的联系。读者将看到,为什么一个看似简单的兑换操作,可能因为交易池深度、市场波动或路由选择而产生明显不同的成本。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。