


从“买股票”到“建组合”——如何构建全球股票资产配置框架
本课将把全球市场、行业、ETF、个股和产品结构放进同一个投资组合框架。课程重点讨论核心—卫星结构、地域分散、行业暴露、现金管理、再平衡和风险预算,并以 Gate 全球股票体系作为执行入口进行说明。
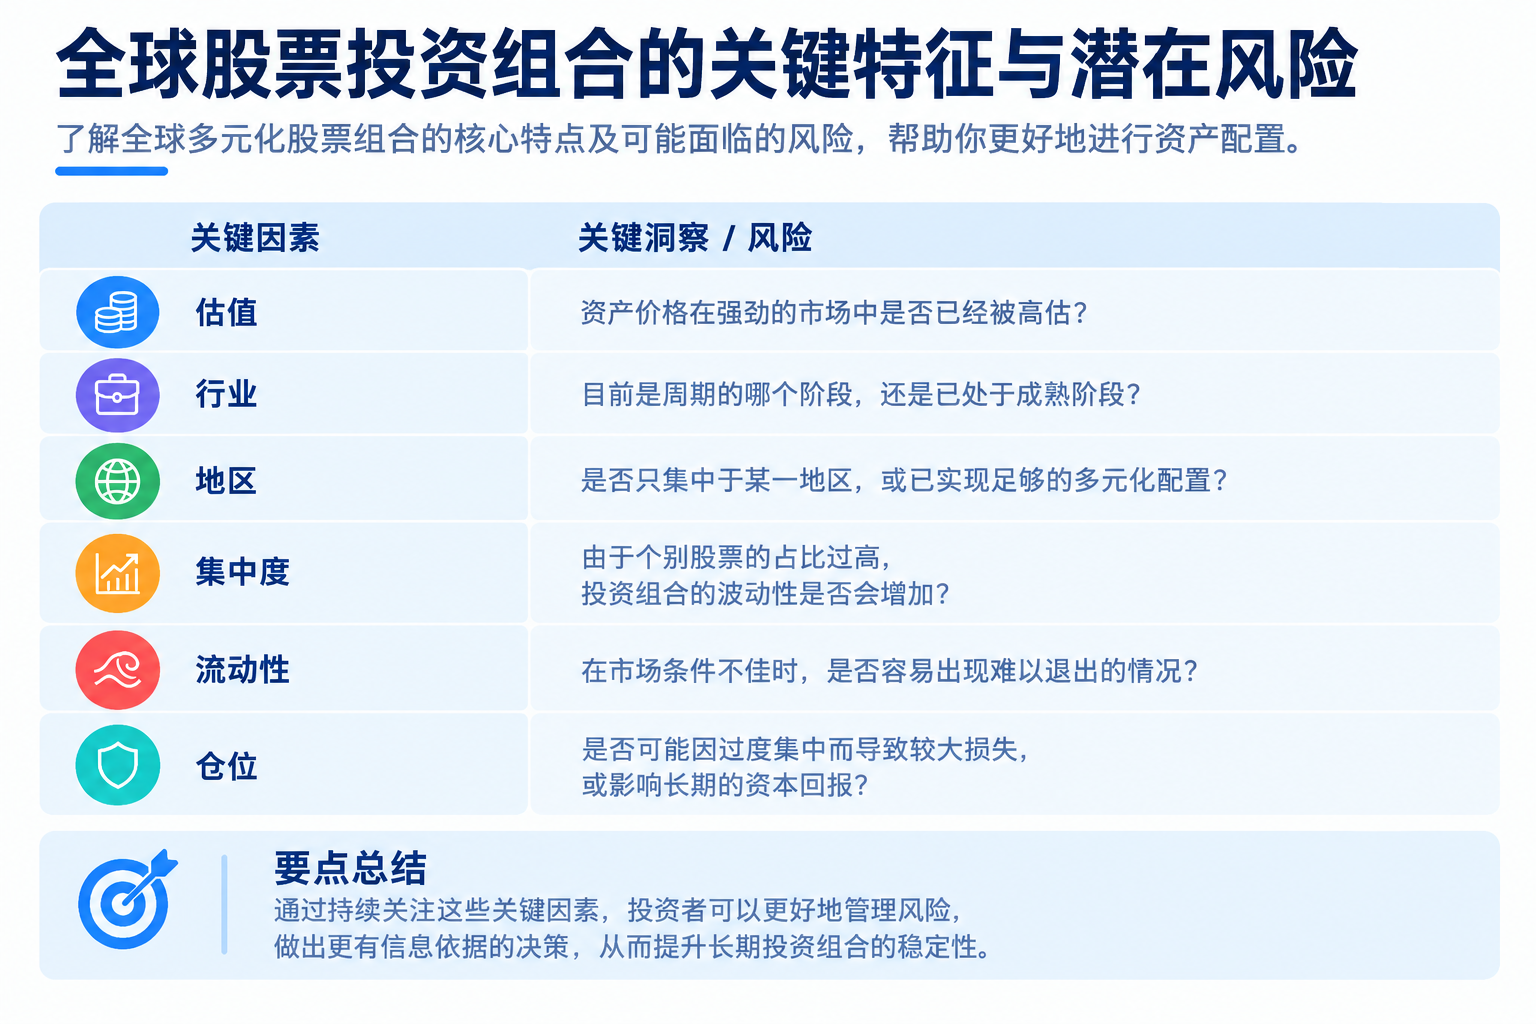
全球股票投资的终点并不是拥有更多股票,而是拥有一个能够长期执行的组合。
如果前五课分别学习了市场、公司、亚洲市场、ETF 和产品结构,那么最后一课需要把这些知识重新组合起来。
投资组合真正需要回答的问题只有几个:我为什么持有这些资产?每个资产承担什么角色?如果市场发生变化,我什么时候调整?我能够承受多大的亏损?
先确定目标,再决定资产
组合构建之前,需要先确定投资目标。
长期增长、退休储备、短期交易和现金管理的组合结构完全不同。
投资期限越长,通常越有能力承受短期波动;资金使用时间越近,就越需要控制高波动资产比例。
因此,“什么资产最好”并不是一个完整的问题。更准确的问题是:“什么资产适合我的目标?”
核心—卫星结构
对于全球股票投资,一个非常容易理解的框架是核心—卫星。核心部分通常由宽基 ETF 或较分散的市场资产构成,目标是获得长期市场暴露。卫星部分则可以包括行业 ETF、国家市场 ETF 和个股,用于表达更明确的判断。
这种结构的优点是:即使某个主动判断失败,组合仍然保留核心资产。
地域分散不等于简单平均
很多人认为全球配置就是美国 25%、香港 25%、日本 25%、韩国 25%。
这种平均分配看起来公平,但没有考虑不同市场的产业结构和风险。
例如,如果两个市场都高度暴露于科技或半导体,那么同时配置它们并不一定实现真正分散。
因此,组合分散应该看“风险因子”,而不是只看国家数量。
行业暴露比股票数量更重要
假设投资者持有十只股票,其中六只都依赖 AI 资本开支,那么这十只股票实际上可能高度相关。
所以在建立全球组合时,应统计行业暴露。
可以把组合拆成科技、金融、消费、医疗、工业、能源等大类,再观察每一类占比。
如果某个行业超过自己的风险承受能力,就需要考虑通过宽基 ETF、其他行业或现金降低集中度。
货币风险应该被纳入组合
全球股票天然带有货币风险。
如果投资者主要以美元生活,持有大量日元资产,就会暴露于日元兑美元变化。
如果未来资金需求发生在人民币或其他货币,那么组合的真实风险又会不同。
这意味着资产配置至少应该有两个维度:资产价格风险与货币风险。
示例组合如何理解
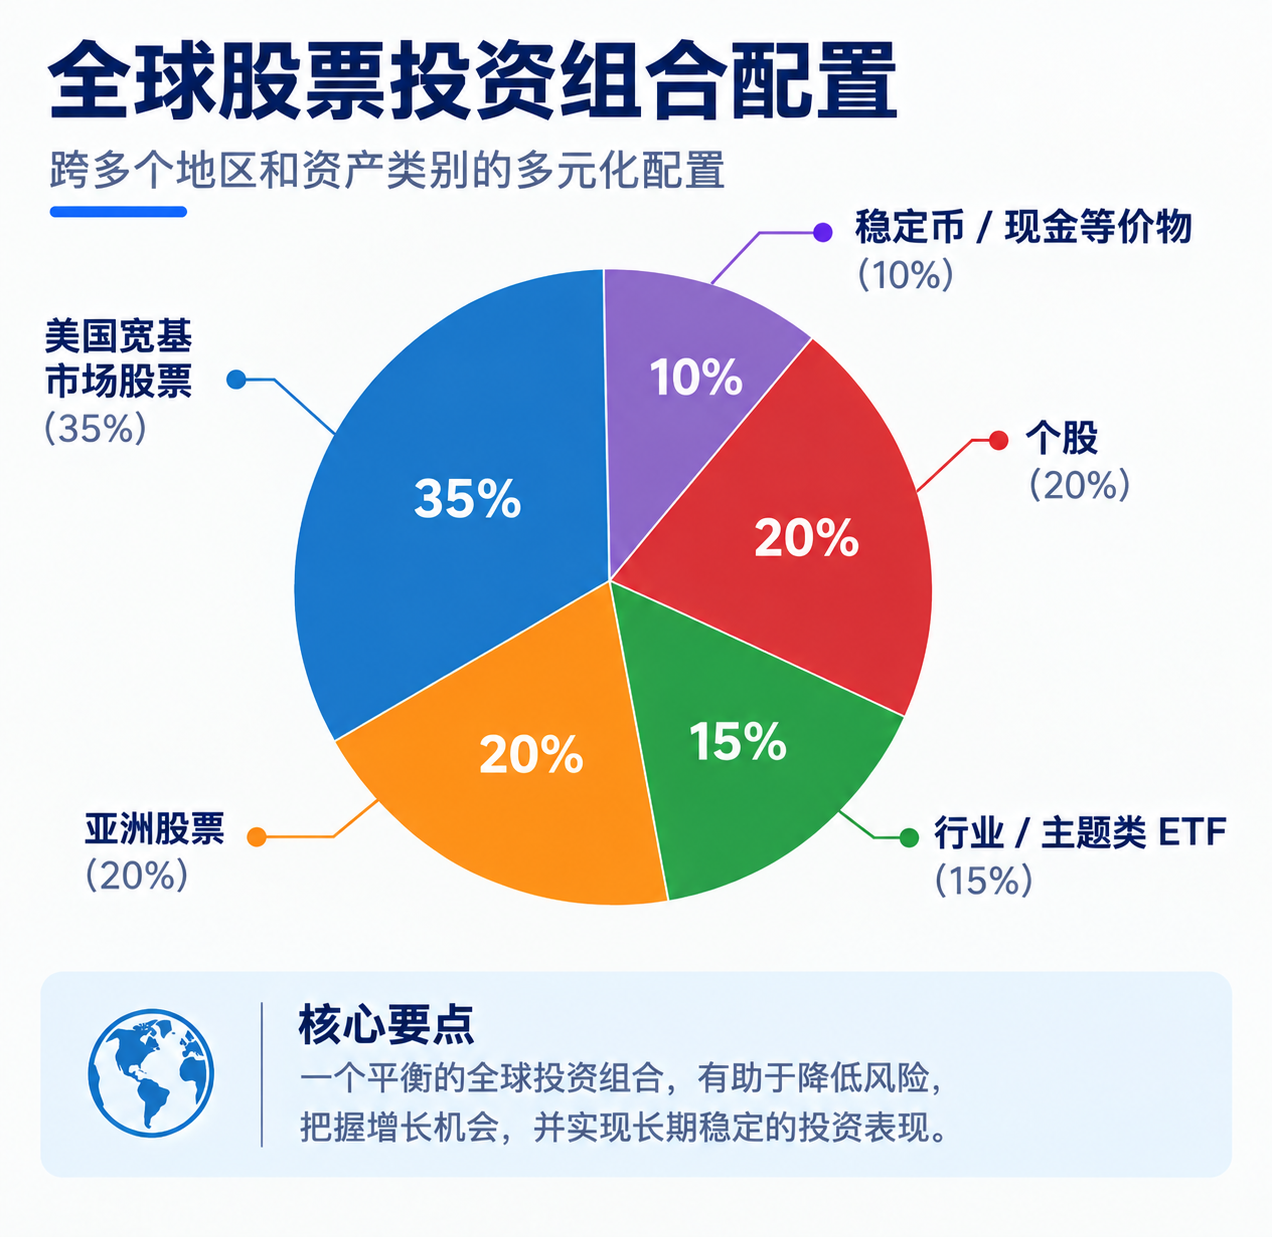
教学上可以构建一个示意组合:
-
美国宽基股票:35%
-
亚洲股票:20%
-
行业或主题 ETF:15%
-
个股:20%
-
稳定币或现金类资产:10%
落地实操:在 Gate 3 步建立你的全球资产组合
-
第一步:资金划转:将 USDT/USDC 划转至 Gate 统一账户(Unified Account)中,确认可用资金。
-
第二步:按比例拆分配置(以 1,000 USDT 为例):
-
核心配置 (35%):350 USDT 利用碎股功能购入美股核心科技股/大盘指数。
-
卫星配置 (35%):350 USDT 分散配置日/韩/港高叙事股票与行业 ETF。
-
防守配置 (30%):300 USDT 留存现金/稳定币或配置高股息 ETF。
-
-
第三步:定期再平衡:设定每季度或每半年检查一次资产权重,利用 0.1 股碎股工具按原定比例微调。
这个组合只是为了说明“核心—地区—主题—主动—流动性”的结构,不代表任何个人投资建议。
其中,美国宽基承担核心市场暴露;亚洲股票承担地域分散;行业 ETF 用于表达产业判断;个股承担主动选择;现金或稳定币则用于应对机会和短期资金需求。
真正配置时,权重必须根据投资者自身情况调整。
再平衡为什么重要
组合建立之后,各资产价格会不断变化。
如果科技股连续上涨,它在组合中的权重可能从 20% 上升到 30%。此时投资者实际上承担了比最初更高的科技风险。
再平衡的作用,就是把组合重新拉回目标结构。
再平衡不意味着预测市场,而是控制风险。
Gate 在组合中的角色
Gate 股票的价值更适合被理解为“执行入口”,而不是“投资逻辑本身”。
Gate 在 2026 年已经形成覆盖美股、港股、韩股和日股的股票交易体系,并支持 ETF、碎股等功能。官方公告还显示,平台正在通过统一账户、股票转入转出、公司行动处理等能力完善全球股票资产管理。
这意味着用户可以更方便地执行跨市场组合,但“方便买到”不能替代“应该买多少”。
平台负责交易工具,投资者仍然负责资产配置框架。
从 Crypto 组合过渡到全球股票组合
Crypto 投资者通常对高波动资产比较熟悉,因此进入股票市场后容易犯两个极端错误。
第一个是把股票也当成高频交易资产。
第二个是因为股票波动较低,就忽略估值和组合风险。
更合理的方式是把股票看成组合中的另一类风险来源。
Crypto 可以承担较高成长性和高波动机会,股票可以承担企业盈利和全球产业增长暴露,ETF 可以降低单股研究成本,现金或稳定币则提供流动性。
建立自己的投资政策
真正长期有效的组合,需要写下一套简单的规则。
例如:单只个股最高仓位是多少?单一行业最高仓位是多少?什么时候再平衡?什么情况下卖出?如果资产上涨 50%,是否自动降低权重?如果下跌 30%,是继续持有还是重新研究?
这些问题最好在市场平静时回答。
用“假设—验证”管理组合
每个重要仓位都应该有一个投资假设。例如:持有某半导体 ETF,是因为认为 AI 数据中心资本开支未来三年继续增长。那么财报季就需要验证资本开支是否真的增长,芯片需求是否改善,库存是否健康。
如果核心假设发生变化,就应该重新评估仓位。这种方法比“因为已经买了所以继续持有”更加理性。
全球组合最终追求的是生存能力
投资组合的目标不是每年都击败所有市场。
真正优秀的组合,需要在不同周期里都能生存。
当科技股上涨时,它能够分享增长;当某个市场下跌时,其他资产能够提供缓冲;当出现新机会时,组合中有流动性可以参与。
这就是资产配置真正的意义。
小结
全球股票投资最终应该从“选股”升级为“组合管理”。核心—卫星结构、地域分散、行业风险、货币风险和再平衡共同构成组合框架。
Gate 股票可以降低跨市场执行门槛,但平台只是工具。真正决定长期结果的,仍然是投资者是否拥有清晰的目标、合理的权重和可执行的风险规则。
至此,本课程完成了从全球市场认知、公司与行业、亚洲市场、ETF、产品结构到组合构建的完整学习路径。下一阶段可以进一步学习 Pre-IPO、IPO 与上市公司资本市场机制,理解一家企业如何从私人公司走向公开市场。
对于刚开始全球配置的投资者,组合不需要一开始就非常复杂。可以先用少量核心资产建立框架,再随着研究能力提高逐步增加行业和个股。复杂并不等于专业,能够解释每一笔仓位为什么存在,反而更接近真正可持续的投资方法。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。