


资金费率不是方向,而是“纠偏成本”的定价结果
本课系统拆解资金费率的形成机制与交易含义,重点说明其如何反映基差偏离与杠杆拥挤,并给出可执行的联合观察框架。
在永续合约体系中,资金费率(funding)是最容易被误读的变量之一。很多交易讨论把它当成“看多看空按钮”:费率高就该做空,费率低就该做多。这种结论在个别阶段可能碰巧有效,但缺乏稳定性。更准确的理解是:资金费率是永续价格相对指数偏离时的纠偏成本,是系统为了让合约价格长期围绕指数运行而设计的周期性现金流机制。它提示的是市场结构温度与杠杆支付意愿,而不是未来方向的保证。
一、资金费率为什么存在:永续没有到期日,就必须有“持续校准器”
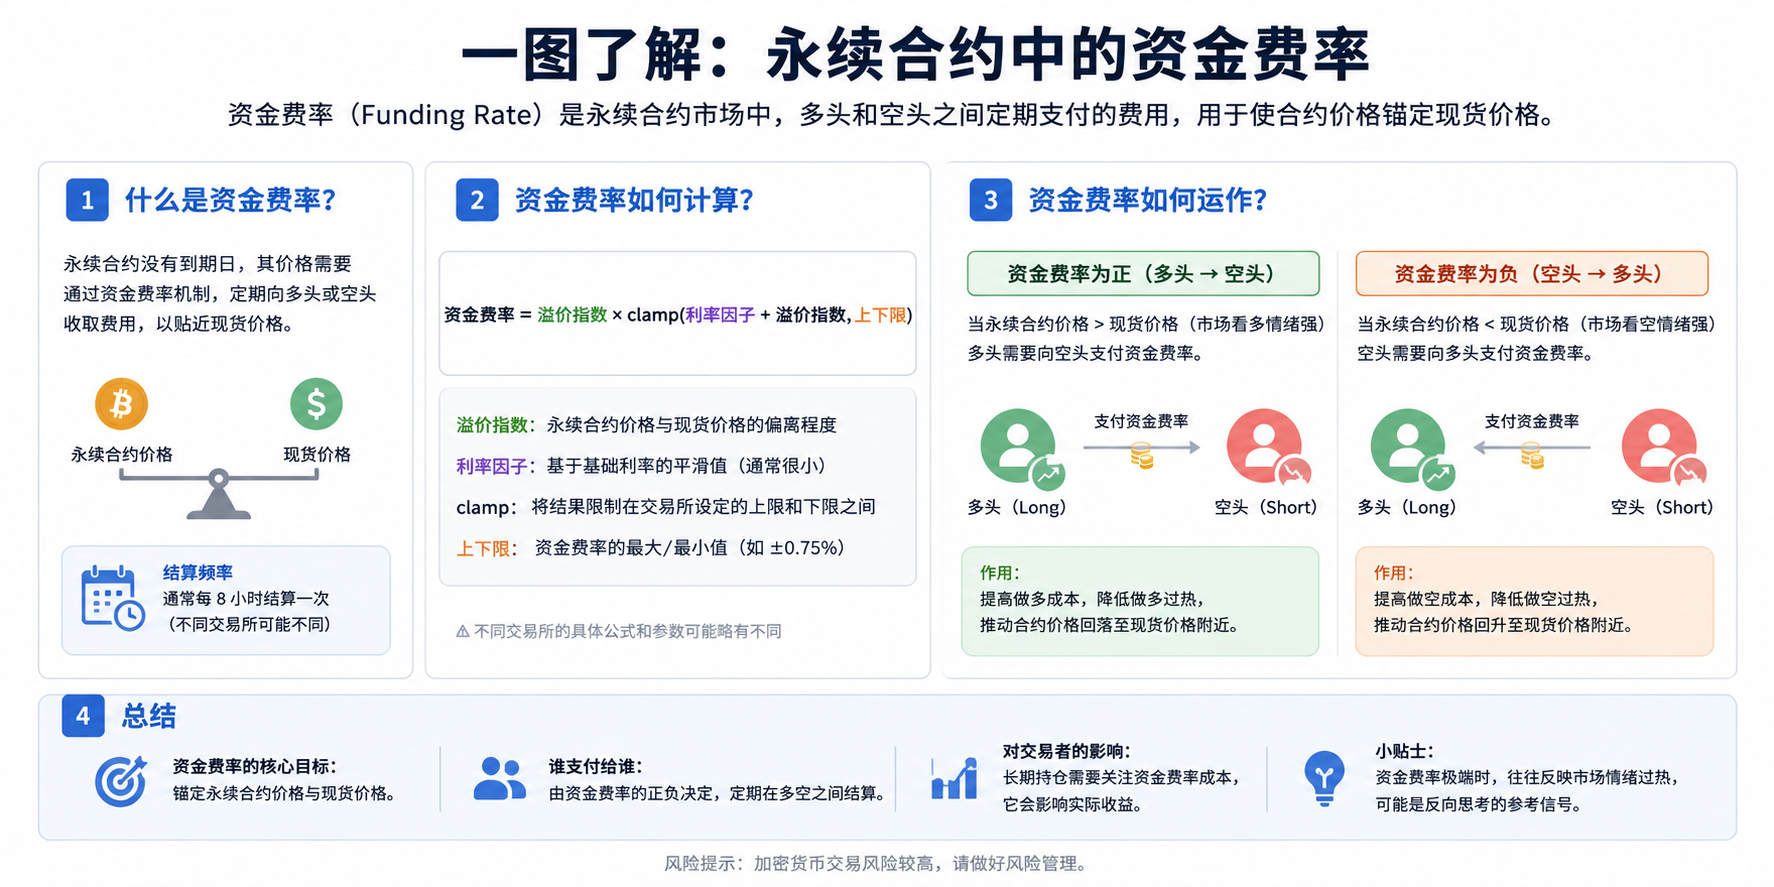
交割合约依靠到期交割天然收敛至现货,永续没有这一机制。若没有额外约束,合约价格可能长期漂移,偏离指数并积累系统风险。资金费率的功能,就是把这种偏离转化为持仓成本:
- 当永续价格长期高于指数,做多一侧通常承担正向成本;
- 当永续价格长期低于指数,做空一侧通常承担反向成本。
本质上,系统在给“偏离状态”贴价格标签。偏离越明显、越持久,成本信号通常越强。由此可以看出,资金费率首先是结构变量,其次才是交易变量。
二、费率高不等于马上跌:从“拥挤持续性”理解误判来源
资金费率极端常被视为反转信号,但市场实践显示,拥挤状态可以持续很久,尤其在趋势强、现货供给紧、外部增量资金持续流入时。此时即便费率很高,价格仍可能继续沿原方向运动。
出现误判的常见原因有三类:
- 把静态读数当动态结论 单点费率只描述某一时刻的成本,不描述拥挤是否在扩张或缓解。
- 忽略参与者结构 若主导力量是具备更高承受能力的机构性资金,拥挤退场节奏通常慢于散户杠杆盘。
- 忽略现货与衍生品联动 现货主动买盘足够强时,衍生品侧的高费率可能只是“趋势税”,而非趋势终点。
因此,费率信号的正确用法不是直接反向开仓,而是判断系统脆弱性是否上升,以及风险预算是否需要收缩。
三、资金费率的三层含义:偏离、成本、约束
要把 funding 从“情绪标签”升级为“结构工具”,可拆成三层:
- 第一层:偏离含义 费率方向通常对应永续相对指数的主要偏离方向,是基差状态的外显结果。
- 第二层:成本含义 费率决定杠杆持仓的周期性现金流。中线持仓若长期处于不利费率,盈利门槛会被显著抬高。
- 第三层:约束含义 费率越极端,说明系统纠偏压力越大。若同时叠加高 OI 与浅盘口,价格对冲击会更敏感。
这三层共同决定了一件事:funding 的价值不在“猜下一根K线”,而在“识别系统是否发热”。
四、联合观察框架:Funding 必须和基差、OI一起看
单看 funding 容易失真,建议采用“三段式联合观察”:
- 基差(Perp-Index) 看偏离方向与幅度,是判断费率读数是否合理的起点。
- Funding 强度与持续性 看费率绝对值、持续时长、是否加速,判断纠偏压力是否在累积。
- OI 与成交结构 看未平仓合约是扩张还是收缩,结合成交量判断是新增拥挤还是存量换手。
典型组合示例(机制层含义):
- 高正基差 + 高正 funding + OI 持续扩张 多头拥挤升温,系统脆弱性上升,风险管理优先级提高。
- 高正基差 + 高正 funding + OI 回落 拥挤开始出清,需观察是健康降温还是趋势反转前兆。
- 基差收敛 + funding 回落 + OI 平稳 结构趋于均衡,趋势交易与套利空间重新分配。
五、资金费率对不同策略的影响并不相同
不同策略对 funding 的敏感度差异很大:
- 超短线策略:fee 更多是摩擦成本,方向判断仍由微观流动性与触发条件主导。
- 趋势跟随策略:需评估“趋势收益是否覆盖持续费率支出”。
- 中线杠杆仓位:funding 可能成为决定持仓寿命的核心变量。
- 期现/对冲策略:更关注费率是否提供稳定的风险补偿,以及通道与执行成本是否可控。
同一费率读数,对不同策略并不产生同一种结论。课程后续的基差与拥挤章节,会进一步解释策略选择与结构状态的匹配问题。
六、交易执行中的两个常见陷阱
陷阱一:把“极端 funding”直接翻译成“必然反转”
极端意味着脆弱,不等于立刻反向。真正触发反转的,通常是流动性回流、现货供需变化、政策/事件冲击、或关键价位导致的连锁止损。
陷阱二:只看费率,不看成本总账
真实成本还包括手续费、滑点、资金划转、爆仓概率与机会成本。仅凭 funding 做决策,常导致“方向看对、净值不涨”。
七、从信号到动作:funding 的正确落点是风险管理
可执行落点可以概括为三条:
- 费率升温阶段:优先降低杠杆密度,避免在拥挤区间追逐同侧仓位。
- 费率高位钝化阶段:重点监测 OI 与盘口深度,防范脆弱性突变。
- 费率降温阶段:结合基差收敛与成交结构,判断是趋势中继还是结构反转。
这种流程强调“先识别系统温度,再决定仓位强度”,避免把 funding 当作单一方向信号使用。
总结
本课核心结论有四点。
- 资金费率是永续合约缺少到期收敛机制后的持续校准器,本质是纠偏成本的定价结果。
- 极端费率提示的是杠杆拥挤与系统脆弱性上升,不是自动反转信号。
- Funding 需要与基差、OI、成交结构联合解读,单指标结论稳定性不足。
- 费率的实战价值主要体现在风险预算与仓位管理,而非替代方向判断。
下一课将进入“基差分解”模块,继续把偏离来源拆到供需、流动性与套利通道层面,形成更完整的微观结构判断链。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。