


Web3 协议如何赚钱——公链、DEX、借贷与质押
本课将拆解公链、Layer 2、DEX、借贷和质押协议的收费模式,分析用户需求、供应侧成本以及协议最终能够保留的收入。
不同 Web3 协议提供的服务并不相同。公链出售区块空间,DEX 提供资产交换,借贷协议连接资金供需,质押协议帮助用户参与网络验证。即使这些协议都会产生链上费用,其收入来源、成本结构和价值分配方式也存在明显差异。
理解协议商业模式,可以沿着一条统一的资金路径展开:**用户付费 → 补偿供应侧参与者 → 协议保留收入 → 财库或代币系统进行分配。**分析的重点不仅是协议收取了多少费用,还要判断谁在付费、谁在提供资源,以及协议保留的收入是否与代币产生联系。
Web3 协议的通用经济结构
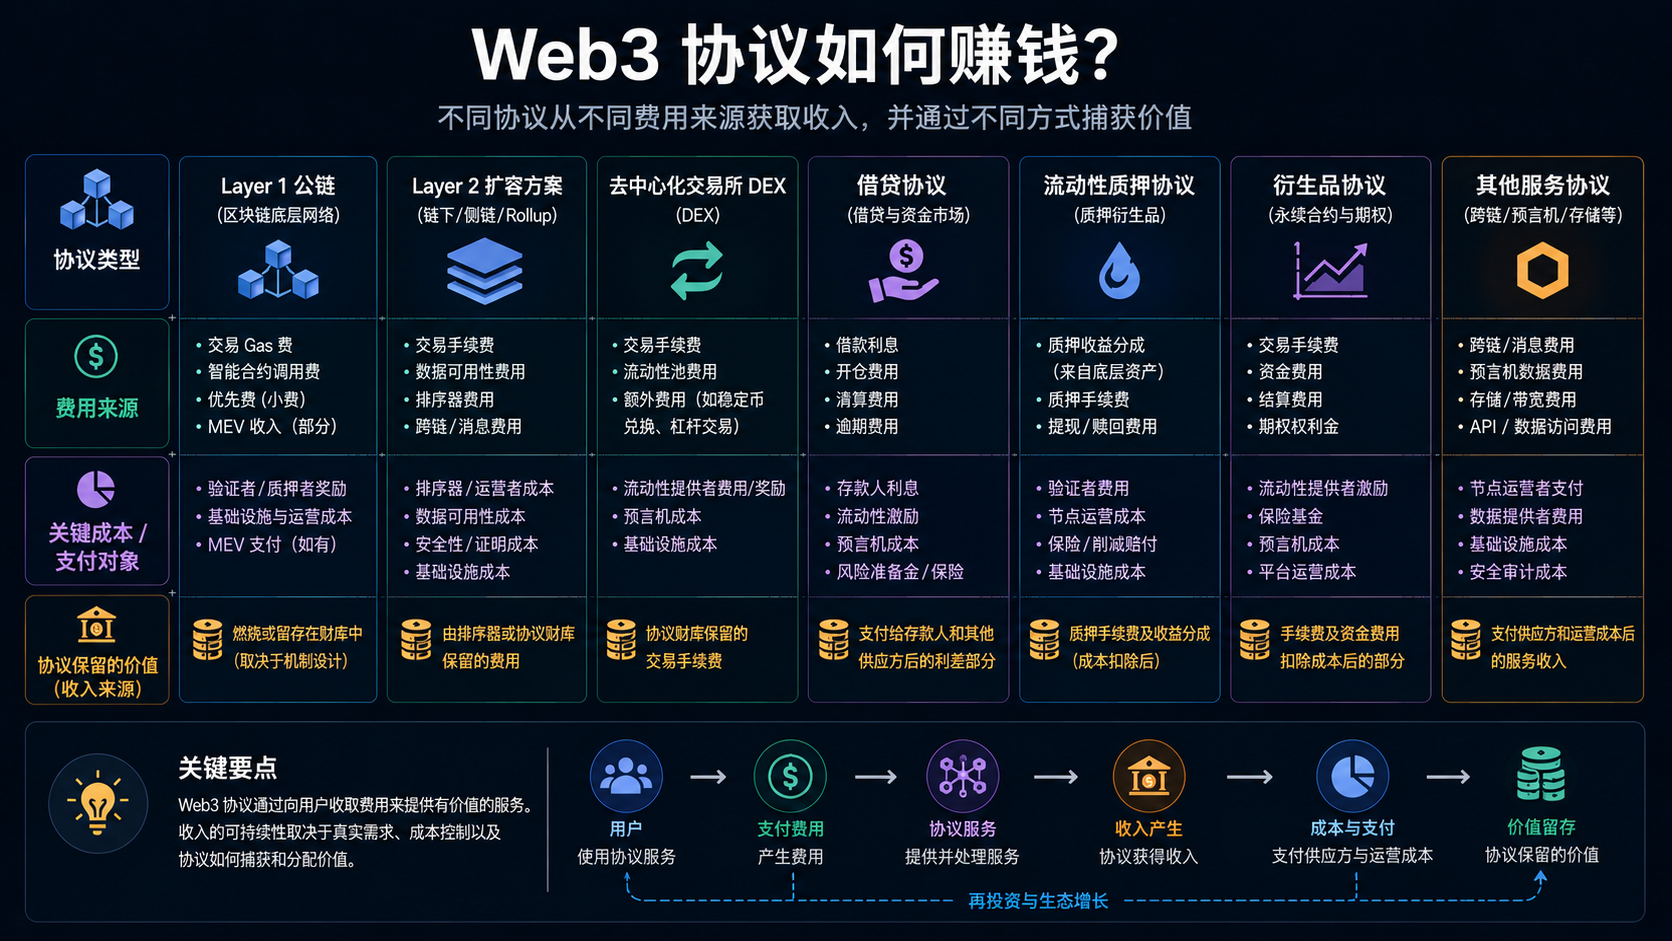
大多数 Web3 协议都在连接某种需求方和供应方。
需求方可能是希望发送交易的区块链用户、需要交换资产的交易者、需要借款的个人或机构,也可能是需要价格数据、跨链通信、存储或计算服务的应用开发者。
供应方则负责提供协议运行所需的资源。例如,验证者提供网络安全,流动性提供者向交易池注入资产,出借人提供可供借款的资金,排序器负责处理和排序交易,数据节点则负责提交外部信息。
协议需要在用户价格、供应侧回报和自身收入之间取得平衡。如果用户费用过高,需求可能转向竞争协议;如果供应侧回报过低,流动性和网络安全可能下降;如果协议无法保留任何收入,代币价值则可能主要依赖未来预期。
因此,评价协议时不能只观察交易量或总锁仓价值,而要继续追踪费用的最终流向。
公链如何产生费用
Layer 1 公链提供交易执行、数据记录、共识和结算服务。用户为了使用区块空间,需要支付 Gas 费或网络手续费。
公链费用通常受到交易数量、计算复杂度、区块容量和网络拥堵程度影响。当区块空间需求增加时,用户可能需要支付更高费用,才能使交易及时被纳入区块。
用户支付的费用不会自动全部进入协议财库。根据网络规则,这些费用可能分配给验证者、区块提议者和委托质押者,也可能有一部分被销毁或进入生态财库。
因此,公链产生较高 Gas 费只能说明区块空间存在付费需求,不能直接说明代币持有人获得了同等规模的收入。
代币发行不是协议收入
权益证明公链通常会发行新代币,奖励验证者和质押参与者。这些奖励能够提高参与网络验证的经济动力,但不能简单视为来自外部用户的协议收入。
假设某网络一年向验证者发行价值 1 亿美元的新代币,同时用户支付 4,000 万美元交易费用。从验证者角度看,两部分都可能构成质押回报;从现有代币持有人角度看,新发行的代币会增加市场供给,并造成潜在稀释。
分析公链经济时,应当分别观察用户费用、新增发行、代币销毁和净供应变化。
**代币净增发 = 新发行代币 − 销毁代币。**如果销毁量高于发行量,代币总供应可能下降;如果发行量长期高于销毁量,网络经济活动需要保持足够增长,才能抵消新增供给带来的稀释。
通缩也不自动等于价值增长。如果销毁主要来自短期投机活动,而真实用户和开发者持续流失,供应减少未必能够形成长期需求。
公链的安全预算
验证者需要投入质押资本、硬件和运营资源维护网络。网络支付给验证者的费用和代币奖励,可以理解为安全预算的一部分。
安全预算过低,可能导致验证者数量下降、节点更加集中,并降低潜在攻击成本。安全预算过高,则可能使网络持续依赖大量代币发行,对未参与质押的持有人造成稀释。
成熟网络需要在安全支出和用户费用之间建立相对可持续的关系。如果网络安全长期完全依赖新增代币发行,而链上用户几乎不愿付费,其经济模型就需要依靠未来需求改善。
MEV 应当归属于谁
最大可提取价值(MEV)通常指区块生产者、排序器或其他参与者通过交易排序、套利和清算获得的额外价值。
部分 MEV 来自提高市场效率的套利和清算,部分则可能损害普通用户的执行价格。其价值可能被验证者、搜索者或排序器获得,也可能通过拍卖和其他机制部分返还用户或协议。
因此,链上存在大量 MEV 并不代表这些价值都归属于公链或代币持有人。关键仍然是 MEV 由谁获得,以及网络规则能否将其转化为更广泛的安全或生态收益。
Layer 2 如何形成收入
Layer 2 网络在自身环境中处理大量交易,再将数据或状态提交到底层结算网络。用户向 Layer 2 支付交易费用,Layer 2 则需要承担数据发布、状态证明、排序器和基础设施等成本。
其经济结构可以简化为:
Layer 2 毛收入 = 用户支付的交易费用
Layer 2 毛利差 = 用户费用 − 底层数据及证明成本
用户支付费用与底层链成本之间的差额,可能由排序器、运营实体或 DAO 财库获得。
Layer 2 的利润空间不仅取决于用户数量,还取决于数据压缩效率、底层链费用和证明系统成本。当底层数据成本下降时,即使用户收费不变,Layer 2 的毛利差也可能提高。
但分析者还需要确认排序器由谁运营、相关收入进入公司还是 DAO,以及代币是否拥有参与排序器或分享收入的权利。
如果排序器产生稳定收入,但代币只具有非约束性的治理功能,协议收入与代币价值之间的联系仍然可能较弱。
DEX 如何产生收入
去中心化交易所通过智能合约和流动性池提供资产交换服务。交易者为了获得流动性和链上结算,需要支付交易手续费。
假设某 DEX 月交易量为 50 亿美元,平均交易费率为 0.20%,用户支付的总费用约为 1,000 万美元。**用户费用 = 交易量 × 平均费率。**这 1,000 万美元通常不会全部成为协议收入。大部分费用可能分配给流动性提供者,用于补偿其提供资产、承担价格波动和智能合约风险。剩余部分才可能进入协议财库或其他收入模块。
如果 85% 的费用分配给流动性提供者,15% 进入协议财库,则流动性提供者获得 850 万美元,协议收入为 150 万美元。
如果该协议同时发放价值 300 万美元的代币激励,即使交易量很高,其简化净经济收益仍然可能为负。
DEX 需要在三类参与者之间平衡
DEX 经济机制需要同时考虑交易者、流动性提供者和协议自身。
交易者希望获得较低手续费、较小滑点和更好的成交价格;流动性提供者希望交易费用能够补偿无常损失、价格波动和合约风险;协议则需要保留一定收入,用于开发、安全、财库积累或代币价值捕获。
如果协议提取过多费用,流动性提供者可能将资产迁移到其他平台,导致交易深度下降。若协议完全不提取费用,则可能难以形成可持续的财库收入。
部分 DEX 设置了协议费率开关,允许治理决定是否从交易费用中提取一定比例。尚未启用的费率开关只能代表潜在价值捕获能力,不能被直接计入当前收入。
开启费率开关后,还需要观察流动性是否下降、交易量是否迁移,以及新增收入究竟进入财库还是分配给代币质押者。
前端收入与协议收入的区别
用户通常通过网页、钱包或聚合器与 DEX 智能合约交互。前端运营者可能额外收取界面费用、路由费用或服务费。
这意味着同一套交易基础设施可能存在多个收入层:底层流动性池获得交易费用,协议财库收取协议费,前端公司或聚合器则获得应用层收入。
前端公司获得收入,并不意味着协议代币持有人拥有同样的经济权利。分析时必须区分智能合约层、应用层、公司层和代币层。
借贷协议如何产生收入
去中心化借贷协议连接出借人和借款人。出借人将资产存入资金池,借款人提供抵押品并支付利息。
借款利息通常是借贷市场最主要的用户费用,但大部分利息需要分配给资金出借人。协议可能通过储备因子,从利息中保留一定比例。
假设借款人一年支付 1,000 万美元利息,协议储备因子为 10%。在简化情况下,出借人获得约 900 万美元,协议保留约 100 万美元。
这 100 万美元可能进入 DAO 财库、风险准备金或其他保险模块,并不一定直接分配给代币持有人。
借贷协议的收入规模主要取决于借款需求,而不是存款规模。协议即使拥有大量存款,如果资金利用率很低,也不会产生大量借款利息。
**资金利用率 = 已借出资产 ÷ 可供借贷的总资产。**利用率提高通常会推动借款利率上升,并吸引更多资金进入。但利用率过高也可能导致可提款流动性不足。
借贷收入必须考虑坏账
借贷协议依靠超额抵押和清算机制控制信用风险。当抵押品价值下降至规定水平时,清算人可以偿还部分债务,并以折扣获得抵押品。
清算能够帮助协议维持偿付能力,但也可能受到预言机错误、网络拥堵、抵押品流动性不足和价格快速跳空影响。
如果抵押品出售后仍无法覆盖债务,协议就可能形成坏账。相关损失可能由风险准备金、保险模块、财库或其他参与者承担。
因此,高借款利息和清算收入不一定代表协议经济质量优秀。清算收入大幅上升,也可能反映市场风险正在增加。
分析借贷协议时,需要同时观察资金利用率、抵押品构成、借款人集中度、坏账规模和风险准备金,而不能只看总存款和收入。
流动性质押协议如何赚钱
权益证明网络通常要求用户锁定原生代币参与验证。流动性质押协议将多个用户的资产集中质押,并向用户发行可流通的质押凭证。
质押总回报可能来自网络新增发行、交易费用和 MEV 收入。流动性质押协议通常从用户获得的质押收益中收取一定比例的服务费。
假设用户质押资产一年产生 1,000 万美元总奖励,协议收取 10% 的服务费。在简化情况下,用户获得约 900 万美元,协议及节点运营体系获得约 100 万美元。
这 100 万美元还可能继续分配给节点运营者、DAO 财库、保险储备和开发团队。代币持有人能否获得收益,需要查看具体分配规则。
质押总奖励也不能全部视为外部收入。如果大部分收益来自底层网络新发行的代币,其经济来源仍然是代币供应增加。
流动性质押的经济风险
流动性质押协议除了智能合约风险,还可能面临验证者罚没、质押凭证脱锚、节点运营集中和提现排队等问题。
协议收费过高,会降低用户获得的净质押收益;收费过低,则可能无法支持节点管理、安全审计和风险储备。
较可持续的质押协议需要在用户净收益、节点运营回报和协议收入之间形成平衡,同时避免过度集中于少数验证者。
再质押收益来自哪里
再质押允许已经质押的资产或质押凭证,为其他网络和服务提供额外经济安全。参与者可能同时获得底层质押收益、额外服务奖励和再质押代币激励。
分析再质押收益时,必须区分真实服务费用和新增代币补贴。如果额外收益主要来自积分、预期空投或新发行代币,而没有明确的服务购买者,当前收益率可能缺乏长期基础。
再质押还会叠加罚没和智能合约风险。资产同时为多个服务提供安全时,一个环节发生问题可能影响整个收益结构。
衍生品协议如何产生收入
永续合约、期权和其他链上衍生品协议通常收取开平仓手续费、交易执行费用、借贷费用、清算费用或金库管理费。
需要特别区分交易手续费和资金费率。资金费率通常在多头和空头之间转移,用于使合约价格接近现货价格,并不一定属于协议收入。
衍生品协议还可能承担交易者盈利支付、流动性池亏损、预言机失效和保险基金不足等风险。因此,高交易量和手续费必须与潜在赔付、做市成本及坏账共同分析。
预言机、跨链桥和资源网络
预言机协议向应用提供价格和外部数据,可能按照数据订阅、更新频率或调用次数收费。跨链桥通过验证和传递跨链信息收取费用,存储及计算网络则向使用资源的客户收费,并将大部分费用分配给资源提供者。
这些基础设施协议仍然可以使用同一框架分析:
用户是否存在真实需求,供应方需要获得多少补偿,协议能够保留多少收入,代币又能捕获其中多少价值。
基础设施使用量高,并不意味着代币一定具有价值。开发者费用可能由基金会补贴,资源提供者也可能主要依靠新发行代币获得回报。
不同协议收入模式比较
| 协议类型 | 用户支付的费用 | 主要供应侧参与者 | 协议可能保留的价值 |
|---|---|---|---|
| Layer 1 | Gas 费 | 验证者和节点 | 财库收入或费用销毁 |
| Layer 2 | 交易费 | 排序器、证明者和底层链 | 用户费与底层成本之差 |
| DEX | 交易手续费 | 流动性提供者 | 协议费和前端费 |
| 借贷协议 | 借款利息 | 资金出借人 | 储备因子和部分清算收入 |
| 流动性质押 | 质押服务费 | 验证者和节点运营者 | 质押收益抽成 |
| 衍生品协议 | 交易费和管理费 | 流动性提供者及做市商 | 协议费和金库管理费 |
| 预言机 | 数据服务费 | 数据节点 | 订阅及调用收入 |
| 跨链桥 | 跨链手续费 | 流动性和验证服务提供者 | 协议服务费 |
案例:比较两个协议的收入质量
假设协议 A 是一家 DEX,年交易量为 1,000 亿美元,用户费用为 2 亿美元,协议收入为 2,000 万美元,同时发放 5,000 万美元代币激励。
协议 B 是一家借贷协议,年平均借款规模为 20 亿美元,借款人支付 1.5 亿美元利息,协议保留 2,500 万美元,并发放 500 万美元代币激励。
协议 A 的用户费用更高,但协议保留比例较低,代币激励也高于协议收入。协议 B 的总费用较低,却保留了更多净经济收益。
不过,不能仅据此判断协议 B 更具价值。协议 A 可能拥有更强的网络效应,并能够在未来降低激励;协议 B 则可能面临抵押品集中、清算失败和坏账风险。
还需要进一步判断两个协议的收入是否进入财库,代币持有人是否拥有价值捕获权,代币供给增长速度如何,以及市场估值已经包含了怎样的预期。
协议质量和代币投资价值是两个相关但不同的问题。
如何评价协议商业模式
评价公链和 Layer 2 时,应关注用户费用、代币发行、底层成本和排序器收入的归属。评价 DEX 时,应追踪交易费用在流动性提供者、协议财库和前端之间的分配。评价借贷协议时,应同时观察利用率、协议储备、抵押品和坏账。评价质押协议时,则需要区分用户费用、新发行奖励和服务抽成。
无论分析哪一类协议,都需要完成三次分离:先把交易量和费用分开,再把用户费用和协议收入分开,最后把协议收入和代币持有人价值分开。
只有完成这三次分离,才能避免把规模、收入和代币价值混为一谈。
本课总结
公链通过出售区块空间获得用户费用,但验证者回报可能在很大程度上依赖代币发行。Layer 2 通过用户交易费与底层数据及证明成本之间的差额形成收入,但排序器收入不一定归属于代币。
DEX 手续费需要在流动性提供者、协议财库和应用前端之间分配;借贷协议通过储备因子保留部分借款利息,同时承担清算和坏账风险;流动性质押协议通过服务抽成获得收入,但底层质押回报可能主要来自新增代币发行。
不同协议虽然业务模式不同,都可以沿着同一资金路径分析:
**用户需求 → 用户费用 → 供应侧成本 → 协议收入 → 财库分配 → 代币价值捕获。**下一课将进一步分析协议收入如何传导至代币,介绍质押、费用分配、回购、销毁和治理权等价值捕获机制。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。