


数字资产出入金有哪些成本?汇率、手续费与流动性风险
本课解析数字资产出入金中的汇率、交易手续费、买卖价差与流动性风险,通过资金转换案例,帮助用户理解实际到账金额与成本控制方法。
数字资产出入金成本是指资金在法币、稳定币和其他加密资产之间转换,并通过银行或区块链网络转移时产生的各类费用与价值损耗。常见成本包括交易手续费、买卖价差、外汇兑换费用、银行转账费用和区块链网络手续费。对于跨境资金管理而言,资金能否顺利到账固然重要,但最终收到多少可使用资金,同样决定了整个资金路径的实际效率。
随着法币出入金渠道、稳定币和跨境支付服务不断发展,用户可以选择的资金转换方式更加多样。例如,同样是将价值 5,000 美元的数字资产转换为欧元,用户可以通过支持的交易服务完成兑换,再通过银行转账出金;也可以先将资产转换为稳定币,通过区块链网络转移后,在目标地区兑换为欧元。不同路径涉及的机构、市场流动性和结算方式不同,因此最终到账金额可能存在差异。
判断资金转换成本,不能只关注平台展示的手续费率。即使某项服务标称交易手续费较低,实际报价也可能包含较大的买卖价差;即使链上转账费用较低,最终法币兑换和银行出金仍可能产生额外成本。本课将系统介绍数字资产出入金的成本构成、汇率机制和流动性风险,并通过具体计算案例,帮助学习者建立以最终到账金额为核心的资金管理方法。
一、数字资产出入金的成本由哪些部分构成?
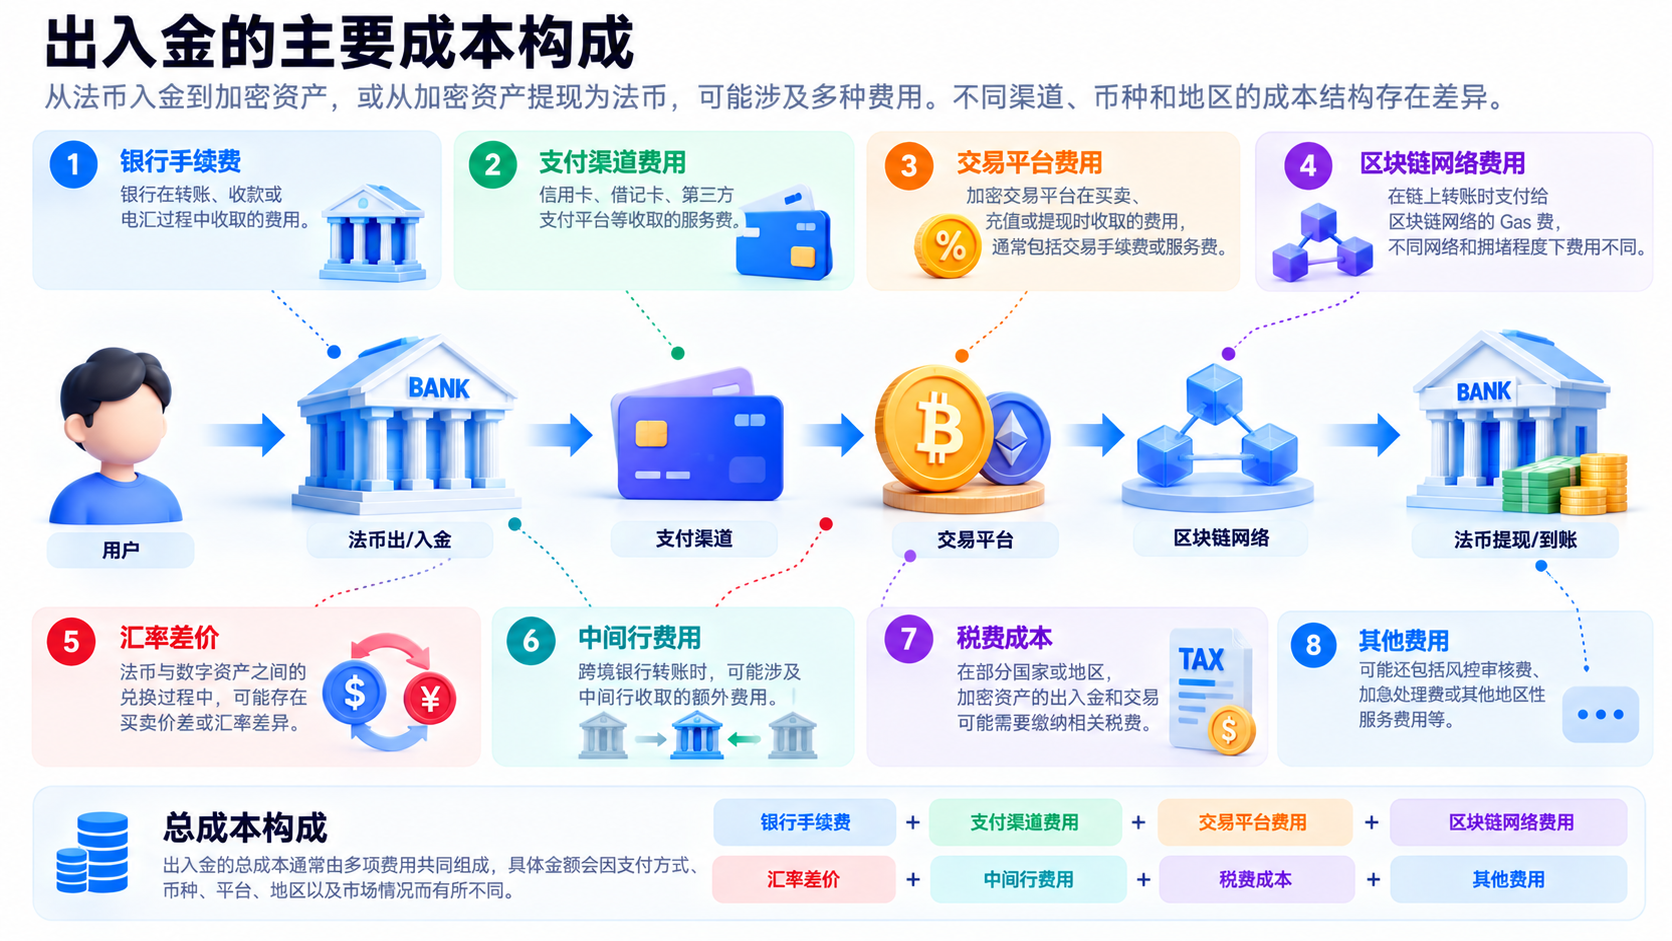
数字资产出入金通常涉及多个金融环节,因此其成本也具有多层结构。
资产交易成本。当用户将 BTC、ETH 或稳定币兑换为法币时,交易服务可能收取一定比例的手续费。部分服务直接展示手续费,另一些服务则可能将交易成本包含在最终报价中。
买卖价差。数字资产交易市场通常同时存在买入价格和卖出价格,两者之间的差额构成买卖价差。用户实际能够获得的兑换价格,可能与行情页面显示的市场参考价格不同。
外汇兑换成本。如果用户希望将美元计价资产转换为欧元、英镑或其他法币,还需要考虑不同货币之间的兑换汇率。银行和支付服务提供方可能采用不同的汇率报价及收费方式。
资金转移成本。银行转账可能产生付款银行、中间银行或收款银行费用;链上转账则可能产生网络手续费。如果用户需要经过多个账户或网络完成转移,这些费用可能累积。
流动性与执行成本。当用户交易金额较大,或者所使用的市场流动性不足时,实际成交价格可能偏离最初报价。这种差异通常被称为滑点(Slippage)。
不同成本的表现方式可以概括如下:
| 成本类型 | 主要来源 | 常见表现 |
|---|---|---|
| 交易手续费 | 数字资产交易或兑换服务 | 固定费用或成交金额比例 |
| 买卖价差 | 市场报价及服务商定价 | 买入价高于卖出价 |
| 外汇兑换成本 | 银行、支付或兑换机构 | 汇率差价及兑换手续费 |
| 银行转账费用 | 付款银行及其他参与机构 | 固定费用或分层收费 |
| 链上网络费用 | 区块链交易处理 | 根据网络及交易情况变化 |
| 滑点 | 市场深度与订单执行 | 实际成交价偏离预期价格 |
这些成本并不一定同时出现。例如,用户在同一平台内部划转稳定币,可能不涉及独立的链上网络费用;但如果将资产转移至外部钱包,则可能需要支付相应的网络手续费。
因此,评估出入金成本时,应先明确完整资金路径,再逐一识别各环节可能产生的费用。
二、买卖价差是什么?为什么市场价格不等于实际成交价格?
买卖价差(Bid-Ask Spread)是指某项资产在市场中的买入报价与卖出报价之间的差额。
在交易市场中,买方愿意支付的最高价格通常称为 Bid,卖方愿意接受的最低价格通常称为 Ask。一般情况下,Ask 高于 Bid,两者之间形成价差。
假设某项数字资产的市场报价如下:
-
最高买入价(Bid):99.80 美元
-
最低卖出价(Ask):100.20 美元
-
买卖价差:0.40 美元
如果用户立即买入该资产,可能需要按照接近 100.20 美元的价格成交;如果立即卖出,则可能按照接近 99.80 美元的价格成交。
即使市场参考价格约为 100 美元,用户的实际成交价格也不一定等于这个数值。
在数字资产出入金过程中,买卖价差可能出现在多个环节。
例如,用户使用美元购买 USDT 时,实际买入报价可能略高于每枚 1 美元;当用户出售 USDT 换回美元时,实际卖出报价又可能略低于每枚 1 美元。
这意味着,即使稳定币价格整体保持相对稳定,用户在买入和卖出之间仍可能承担一定的交易成本。
对于提供即时兑换功能的服务,用户看到的报价可能已经包含服务商设定的价差,因此不一定另外显示为独立手续费。
假设用户希望使用 1,000 美元购买某项稳定币,服务提供方的实际卖出报价为每枚 1.002 美元。
在不考虑其他费用的情况下,用户可以获得约:1,000 ÷ 1.002 ≈ 998.00 枚稳定币。
如果随后以每枚 0.998 美元的价格出售,用户能够获得约:998.00 × 0.998 ≈ 996.01 美元。
在这一假设中,即使稳定币的参考价值没有明显变化,用户仍然因为买卖价差产生约 3.99 美元的成本。
因此,用户不能仅根据交易手续费是否为零判断兑换是否免费,还需要比较实际买入价、卖出价和最终可获得的资产数量。
三、汇率如何影响数字资产跨境出入金?
汇率是指一种货币相对于另一种货币的兑换价格。在跨境资金管理中,用户可能需要将美元计价的数字资产转换为欧元、英镑、日元或其他法币,因此汇率变化会直接影响最终到账金额。
例如,一名用户持有价值 5,000 美元的稳定币,希望将其转换为欧元并转入银行账户。
假设市场参考汇率为:1 美元 = 0.90 欧元。如果不考虑任何费用,5,000 美元对应的理论价值为:5,000 × 0.90 = 4,500 欧元。
但实际兑换服务可能采用不同于市场参考汇率的报价。假设服务商提供的实际汇率为:1 美元 = 0.892 欧元。
那么用户能够获得:5,000 × 0.892 = 4,460 欧元。两者相差 40 欧元。这部分差异可能反映了兑换价差、服务定价或其他因素,并不必然全部属于单独收取的手续费。
因此,在比较跨境兑换服务时,用户需要区分市场参考汇率与实际成交汇率。市场参考汇率通常用于反映某一时点的货币市场价格,而实际成交汇率则是用户真正能够执行交易的价格。
此外,汇率还具有时间变化特征。假设用户计划在一周后将美元转换为欧元。如果美元相对欧元贬值,即使持有的美元数量没有变化,最终能够兑换的欧元金额也可能减少。这意味着,跨境资金管理不仅涉及兑换手续费,还可能面临持有不同法币期间的汇率波动风险。
对于需要在特定日期支付房租、学费或商业账单的用户,汇率变化可能影响预算安排。因此,在选择资金转换时间时,应同时考虑付款期限、实际报价和可承受的汇率风险。
四、交易手续费与滑点有什么区别?
交易手续费和滑点都可能影响数字资产兑换结果,但两者来源不同。
交易手续费是交易平台或服务提供方按照明确规则收取的费用。常见方式包括按照成交金额收取一定比例,或针对特定交易收取固定费用。
例如,某项交易服务的手续费率假设为 0.2%,用户出售价值 10,000 美元的数字资产,则相应手续费为:
10,000 × 0.2% = 20 美元。
滑点则是实际成交价格与预期价格之间的差异。
在订单簿市场中,不同价格水平对应的可成交数量可能不同。当用户提交较大金额的市价订单时,最优价格档位可能无法满足全部交易需求,剩余订单需要在其他价格档位成交。
例如,某项资产的买方订单簿如下:
| 买入价格 | 可成交数量 |
|---|---|
| 100 美元 | 20 枚 |
| 99.50 美元 | 30 枚 |
| 99 美元 | 50 枚 |
假设用户立即出售 60 枚资产,且订单按上述价格顺序完全成交。
其中,20 枚以 100 美元成交,30 枚以 99.50 美元成交,剩余 10 枚以 99 美元成交。
总成交金额为:20 × 100 + 30 × 99.50 + 10 × 99 = 5,975 美元。
平均成交价格约为:5,975 ÷ 60 ≈ 99.58 美元。
虽然最初最优买入报价为 100 美元,但实际平均成交价格低于这一水平。这种差异反映了订单规模与市场深度之间的关系。需要注意,滑点也可能受到市场价格快速变化影响,不一定只发生在大额交易中。
对于采用自动做市商(AMM)的去中心化交易市场,交易价格还可能随着流动性池中资产比例变化而调整。因此,用户需要关注交易规模相对于流动性池规模的影响。
在数字资产出入金场景中,滑点尤其值得关注,因为它可能直接减少用户能够获得的法币金额。
因此,比较兑换服务时,不仅要查看手续费率,还应确认实际报价、订单执行方式及预计成交结果。
五、流动性为什么会影响数字资产出入金效率?
流动性(Liquidity)是指某项资产能够在相对较短时间内,以接近合理市场价格完成买卖的能力。流动性较好的市场通常具有较多买卖订单和较深的市场深度,能够在一定程度上承接较大交易规模。流动性不足的市场则可能出现买卖价差扩大、滑点增加或订单难以完成等问题。
例如,用户希望出售价值 1,000 美元的 BTC,在流动性充足的交易市场中,这笔交易可能较容易按照接近市场报价的价格完成。但如果用户持有的是交易活跃度较低的数字资产,即使市场页面显示其价值约为 1,000 美元,也不代表用户一定能够立即按照这一价格全部出售。
当可用买单不足时,用户可能需要接受更低价格,或者分批等待成交。流动性风险还可能出现在稳定币市场中。
虽然部分稳定币以维持与美元等参考资产的价值关系为目标,但在市场压力、赎回受限或交易需求失衡时,其市场价格仍可能偏离参考价值。
假设用户持有 10,000 枚美元参考型稳定币,正常情况下预期其价值接近 10,000 美元。如果市场出现流动性紧张,相关稳定币的可成交卖出价格暂时下降至 0.98 美元,那么立即出售全部资产,在不考虑其他费用的情况下,可能只能获得约 9,800 美元。
这并不意味着所有稳定币都会发生相同情况,而是说明稳定币的参考价值、市场成交价格和实际赎回条件之间可能存在差异。此外,银行和支付渠道也存在资金处理能力与流动性安排问题。
某项服务虽然支持法币出金,但在特定时间、币种或金额条件下,可能存在额度限制、结算安排或额外审核。
因此,数字资产出入金的流动性风险不仅存在于交易市场,也可能影响资产兑换后的资金转移和最终到账效率。
六、银行转账与链上网络费用如何影响最终到账金额?
数字资产跨境出入金通常需要经过资金转移环节,而不同转账网络采用不同收费机制。
银行转账费用可能由付款银行、代理银行、收款银行或支付服务提供方收取。
在部分国际银行汇款中,用户可能遇到不同的费用承担安排,例如 OUR、SHA 和 BEN。
-
OUR 通常表示由汇款方承担相关汇款费用,但实际是否覆盖全部费用,仍取决于银行及支付路径的具体规则。
-
SHA 通常表示汇款方和收款方分别承担相应费用。
-
BEN 则通常表示相关费用由收款方承担,并可能从汇款金额中扣除。
这些安排并不意味着所有银行都采用完全一致的收费方式,也不保证费用金额一定能够在付款时全部确定。
对于链上转账,费用通常与区块链网络的交易处理机制有关。
例如,在 Ethereum 主网中,交易需要支付相应的 Gas 费用。费用可能受到网络需求、交易复杂程度和相关费用参数影响。
在其他区块链网络中,手续费计算方式可能不同。因此,即使转移的是同一种稳定币,使用不同网络时也可能产生不同的转账成本。
假设用户希望将价值 2,000 美元的稳定币从一个账户转移至另一个账户。
如果通过支持的链上网络转账,用户需要考虑网络手续费,以及发送和接收服务可能收取的其他费用。
如果用户最终需要将稳定币兑换为银行法币,还需要进一步计算资产兑换和银行出金成本。
因此,链上网络费用只是整个资金路径的一部分。
用户在选择转账网络时,还需要确认收款方是否支持对应的资产和网络。为了节省少量手续费而选择错误网络,可能导致资产无法正常入账,甚至造成难以追回的损失。
七、如何计算数字资产出入金的真实成本?
评估数字资产出入金的真实成本,最有效的方法是从初始资产价值出发,计算资金经过所有必要环节后,最终能够获得多少目标币种。
对于同币种的资金转换,可以使用以下基本关系:**最终到账金额 = 初始资金价值 − 各环节实际成本。**如果涉及不同法币,还需要将兑换汇率纳入计算。
假设一名用户持有价值 5,000 美元的 BTC,希望将其转换为欧元并转入银行账户。整个资金路径包括出售 BTC、兑换欧元和银行出金。
以下为假设性的成本计算:
| 项目 | 金额 |
|---|---|
| BTC 初始美元价值 | 5,000 美元 |
| 交易手续费及成交价差 | 20 美元 |
| 可用于外汇兑换的金额 | 4,980 美元 |
| 实际兑换汇率 | 1 美元 = 0.895 欧元 |
| 兑换后的欧元金额 | 4,457.10 欧元 |
| 银行出金费用 | 7 欧元 |
| 最终到账金额 | 4,450.10 欧元 |
如果按照假设的市场参考汇率 1 美元 = 0.90 欧元计算,初始 5,000 美元对应的理论价值为 4,500 欧元。
因此,用户的总成本约为:4,500 − 4,450.10 = 49.90 欧元。
相对于初始理论价值,总成本率约为:49.90 ÷ 4,500 × 100% ≈ 1.11%。
这一计算将交易费用、实际汇率差异和银行出金费用统一反映在最终到账金额中。
需要注意,不能将已经包含在实际成交价格中的价差再次作为独立手续费扣除,否则可能造成重复计算。
例如,如果某项服务提供的兑换报价已经包含交易服务费,那么用户应根据该报价计算实际获得金额,而不是在没有依据的情况下额外扣除一次相同费用。
因此,比较不同出入金路径时,应统一初始资产价值、目标币种和计算时间,并尽可能使用实际可执行报价。
八、不同资金路径的成本应该如何比较?
同一笔资金可以通过不同路径完成跨境转换,但各路径的成本结构可能不同。
假设用户持有价值 5,000 美元的数字资产,希望最终获得欧元银行存款。
路径 A 是通过支持的数字资产服务直接出售资产,再兑换为欧元并完成银行出金。
路径 B 是先将数字资产转换为美元参考型稳定币,通过区块链网络转移至另一个支持欧元出金的服务,再兑换为欧元。
假设两种路径的费用如下:
| 成本项目 | 路径 A:直接法币出金 | 路径 B:稳定币跨平台转移 |
|---|---|---|
| 初始资产价值 | 5,000 美元 | 5,000 美元 |
| 初始资产兑换成本 | 15 美元 | 12 美元 |
| 链上转账费用 | 0 美元 | 3 美元 |
| 后续兑换成本 | 10 美元 | 18 美元 |
| 银行出金费用 | 8 美元 | 5 美元 |
| 总成本 | 33 美元 | 38 美元 |
| 扣除费用后美元等值 | 4,967 美元 | 4,962 美元 |
假设两种路径最终均可按照相同的实际汇率 1 美元 = 0.895 欧元完成兑换,且不存在其他费用。
那么路径 A 的最终到账金额约为:
4,967 × 0.895 = 4,445.47 欧元。路径 B 的最终到账金额约为:
4,962 × 0.895 = 4,440.99 欧元。在这一假设中,路径 A 的最终到账金额略高。
但这并不意味着直接法币出金始终更便宜。如果路径 A 的银行转账费用较高,或者路径 B 能够获得更有竞争力的兑换报价,最终结果可能发生变化。此外,用户还需要考虑资金到账时间、账户支持地区、交易额度和服务稳定性。
例如,某条路径的费用虽然低 5 美元,但预计到账时间较长,而用户需要在当天完成付款,那么单纯选择最低费用可能并不符合实际需求。
因此,比较资金路径时,应当同时考虑最终到账金额、预计处理时间、资金使用期限和交易风险。
九、如何降低数字资产出入金中的成本与风险?
降低出入金成本,并不意味着始终选择手续费最低的服务,而是通过合理规划减少不必要的兑换、转账和交易损耗。
- 应明确最终资金用途。
如果用户最终需要欧元银行存款,就应从欧元到账金额出发比较不同路径,而不是只关注中间环节获得多少 USDT 或美元。
- 应减少没有必要的资产转换。
例如,用户如果已经持有支持直接法币兑换的资产,就不一定需要先转换为另一种数字资产,再通过多个交易平台完成兑换。每增加一个转换环节,都可能增加费用、滑点或操作风险。
- 应比较实际成交报价。
对于相同金额的资产,用户可以比较不同服务的实际买入价、卖出价和最终兑换金额。尤其是在交易手续费较低的情况下,更需要关注报价中可能包含的价差。
- 应关注市场流动性。
对于金额较大的交易,用户需要考虑市场深度、订单执行方式和滑点风险。分批交易有时可以降低单笔订单对市场价格的冲击,但也可能增加交易次数、费用和价格暴露时间,因此不能保证总成本更低。
- 应合理选择转账网络与支付渠道。
链上转账需要确认资产、网络和收款地址完全匹配;银行转账则需要核对收款账户、币种及可能存在的中间费用。
- 应提前规划资金使用时间。
如果资金需要在特定日期到账,用户应考虑银行处理时间、兑换渠道的营业安排及可能发生的合规审核。临近付款期限才进行资产兑换,可能使用户被迫接受不利报价或承担延迟风险。
- 应建立资金转换记录。
用户可以记录每次出入金的初始金额、交易价格、实际汇率、手续费、转账时间和最终到账金额。通过长期记录,可以更准确地比较不同渠道的实际成本。
对于涉及税务申报或资金来源审查的交易,完整记录也有助于说明资金流转过程,但具体保存要求应遵循适用法律及相关机构规定。
因此,数字资产出入金的成本管理,应当建立在完整资金路径、透明报价和风险控制的基础上,而不是仅追求某个环节的最低手续费。
本课小结
数字资产出入金成本由交易手续费、买卖价差、汇率差异、银行费用、链上网络费用及流动性因素共同决定。用户最终能够获得多少目标币种,通常比某一项单独的手续费率更能反映资金转换效率。
本课建立了以下核心认识:
-
数字资产出入金涉及多个资金处理环节,其真实成本可能高于单独展示的交易手续费。
-
买卖价差反映买入价与卖出价之间的差异,即使没有明确的交易手续费,也可能存在兑换成本。
-
外汇兑换需要区分市场参考汇率与实际成交汇率,汇率变化可能影响跨境资金的最终价值。
-
交易手续费是明确的收费项目,滑点则反映实际成交价格与预期价格之间的差异。
-
流动性不足可能导致成交价格恶化、订单执行困难或稳定币价格偏离参考价值。
-
银行转账和链上转账具有不同的收费机制,选择资金路径时需要考虑全部相关费用。
-
计算出入金真实成本,应以统一的初始价值和目标币种为基础,比较最终到账金额。
-
成本控制需要兼顾交易效率、账户资格、到账时间和资金安全,不能只追求最低报价。
下一课预告: 第六课《如何管理跨境数字资产资金?账户安全、合规与完整操作流程》将结合数字资产兑换、银行出入金和跨境资金转移的完整场景,介绍账户选择、KYC/AML、资金来源证明、转账核对及风险管理方法,并通过 Gate Money 的相关服务场景,帮助学习者建立更加系统的跨境数字资产资金管理流程。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。