


短周期事件如何定价?市场概率、价格波动与时间窗口
本课介绍短周期事件市场的价格形成机制,重点解析事件报价、隐含概率、标的资产价格波动与剩余时间之间的关系。结合 Gate 事件市场的应用场景,帮助学习者理解事件价格变化的原因,以及如何评估市场预期与交易风险。
一、事件市场的价格是如何形成的?
事件市场的价格反映参与者对未来事件结果的预期。与现货市场直接交易 BTC、ETH 等数字资产不同,预测市场围绕特定事件结果进行定价,交易者通过买卖结果份额表达对事件发生可能性的判断。
在二元结果市场中,一个事件通常包含 YES 和 NO 两个结果。例如,某个市场要求判断 BTC 在未来 15 分钟结束时是否高于指定价格。认为条件会成立的交易者可以选择 YES,认为条件不会成立的交易者则可以选择 NO。
当市场采用获胜份额按 1 USDT、失败份额按 0 USDT 结算的机制时,份额价格可以转换为直观的隐含概率。例如,YES 份额报价为 0.60 USDT,可以近似理解为市场给予该事件 60% 的发生概率。
不过,这种概率并不是由平台直接确定的客观数值,而是交易者通过买卖行为形成的市场价格。不同参与者拥有不同的信息、判断和风险偏好,其交易行为会共同影响结果份额的报价。
对于采用订单簿交易机制的市场,买卖双方提交的订单及其成交情况会影响市场价格。当更多交易者愿意以较高价格买入 YES 份额时,YES 的成交价格可能上升;当市场预期转弱、卖盘增加时,其价格则可能下降。
因此,事件市场的价格不仅反映参与者对结果的判断,也受到市场供需、流动性和交易成本的共同影响。
二、事件价格与隐含概率之间有什么关系?
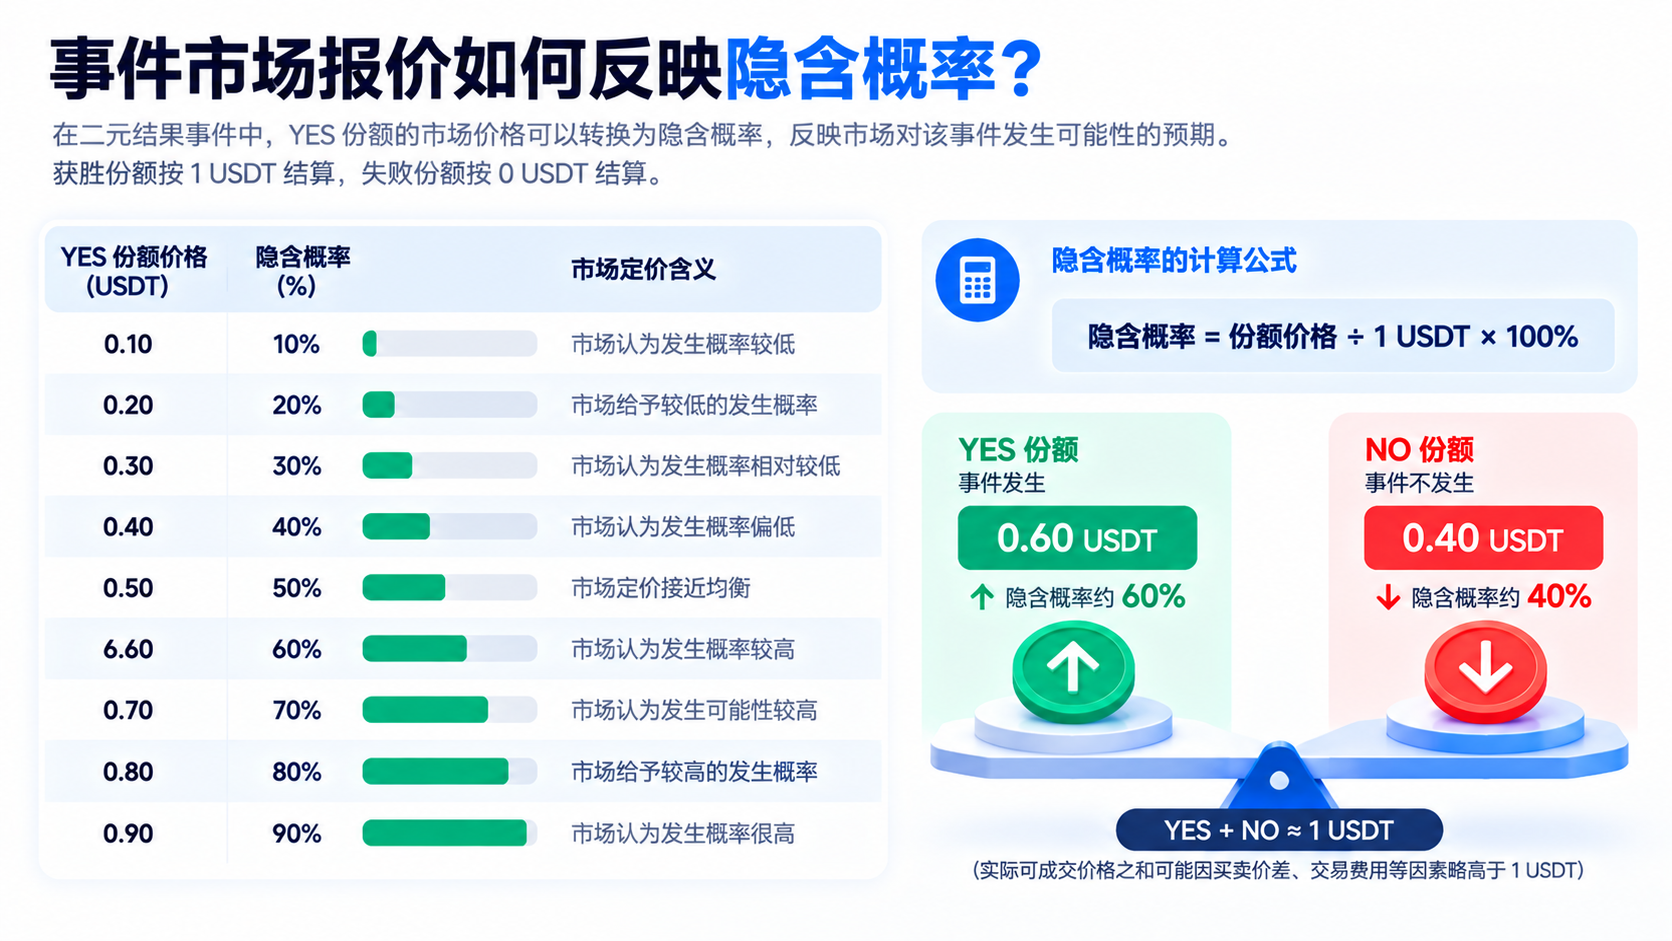
隐含概率(Implied Probability)是事件市场分析中的重要概念。它将结果份额的市场价格转换为概率形式,使交易者能够更直观地理解市场对某一结果的预期。
需要强调的是,隐含概率并不等于事件真实发生的概率。例如,YES 报价为 0.80 USDT,并不意味着事件一定有 80% 的客观发生概率。该报价可能受到市场情绪、买卖价差、流动性不足或短期集中交易等因素影响。
此外,YES 与 NO 的实际可成交买入价格之和,也不一定始终等于 1 USDT。订单簿买卖价差、交易费用和不同的市场机制,都可能使两个结果的买入成本之和高于 1 USDT。
从交易策略角度看,关键问题不是某个事件的报价有多高,而是交易者对事件发生概率的独立估计与市场报价之间,是否存在足以覆盖成本和风险的差异。
例如,某个 YES 份额报价为 0.55 USDT,而交易者通过分析认为事件发生概率约为 65%。两者之间存在 10 个百分点的概率差异,但这一差异是否具有交易价值,还需要结合手续费、成交滑点、模型误差和潜在损失进行判断。
三、为什么标的资产价格变化会影响事件报价?
短周期价格事件通常以 BTC、ETH 等数字资产的价格作为判定依据,因此标的资产的实时价格变化,会直接影响市场对事件结果的预期。
假设某个事件的规则为:BTC 在 15 分钟观察窗口结束时,价格是否高于 70,000 USDT?
在其他条件相近的情况下,如果 BTC 当前价格为 69,500 USDT,市场可能认为 YES 结果需要更明显的上涨才能成立;如果 BTC 上涨至 69,950 USDT,YES 结果距离目标条件更近,其市场报价可能随之提高。
但是,标的资产价格接近目标价,并不意味着事件结果已经确定。市场还需要考虑剩余时间和未来可能发生的价格波动。
以下为简化的假设示例:
| BTC 当前价格 | 距离目标价格 | 对 YES 的可能影响 |
|---|---|---|
| 69,500 USDT | 低于 500 USDT | 需要较明显上涨 |
| 69,900 USDT | 低于 100 USDT | 距离目标较近 |
| 70,050 USDT | 高于 50 USDT | 当前满足高于目标价的条件 |
| 70,300 USDT | 高于 300 USDT | 当前高于目标价的幅度较大 |
以上仅说明价格与事件条件之间的关系,不代表任何实际市场报价或确定的概率变化。
除了当前价格与目标价格的距离,市场还会关注价格波动率。
波动率(Volatility)衡量资产价格变化的幅度。在剩余时间相同的情况下,较高的预期波动率通常意味着价格未来可能出现更大的变化。因此,对于当前低于目标价的 BTC,较高波动率可能增加其在截止时突破目标价的可能性;对于当前高于目标价的 BTC,较高波动率也可能增加其回落至目标价以下的风险。
波动率对 YES 价格的影响并非始终为正或始终为负,必须结合当前价格、目标价格、剩余时间及具体结算条件综合分析。
四、剩余时间为什么会改变短周期事件的概率?
时间窗口是短周期事件与普通方向性交易的重要区别。在事件市场中,交易者不仅需要判断价格会向哪个方向变化,还需要判断目标条件能否在规定时间内成立。
假设两个事件都要求 BTC 在结束时高于 70,000 USDT,当前 BTC 价格均为 69,800 USDT,但事件 A 距离结束还有 15 分钟,事件 B 距离结束只剩 1 分钟。
虽然两个事件的目标价格和当前价格完全相同,但其结果发生的可能性可能存在明显差异。事件 A 拥有更长的价格变化窗口,而事件 B 的剩余时间较短,需要 BTC 在最后一分钟内完成上涨。
| 对比维度 | 事件 A | 事件 B |
|---|---|---|
| 当前 BTC 价格 | 69,800 USDT | 69,800 USDT |
| 目标价格 | 70,000 USDT | 70,000 USDT |
| 剩余时间 | 15 分钟 | 1 分钟 |
| 需要上涨的幅度 | 约 0.29% | 约 0.29% |
| 时间条件 | 价格有较长的变化窗口 | 需要在极短时间内完成上涨 |
| YES 概率判断 | 需结合波动率估计 | 在常见波动模型下通常更低 |
在相同价格和波动率假设下,对于尚未达到目标价的事件,剩余时间减少通常会降低其通过后续价格变化满足条件的机会。相反,如果当前价格已经明显高于目标价,随着截止时间接近,在其他条件不变的情况下,YES 的获胜概率可能提高。
这种现象可以理解为事件结果的不确定性随着剩余时间变化而重新定价。当事件距离结束较远时,未来价格仍有较大的变化空间;当事件接近结束时,市场对最终结果的判断通常更加依赖当前价格与判定阈值之间的距离。
不过,时间减少并不意味着事件报价必然稳定地向 0 或 1 靠近。突发新闻、短时流动性变化和剧烈行情仍可能使市场预期迅速反转。
对于短周期事件交易者而言,剩余时间不仅决定了交易机会的持续长度,也直接影响持仓面临的风险结构。因此,在比较不同事件报价时,必须将时间因素纳入分析,而不能仅依据当前价格与目标价格之间的差距判断。
五、短周期事件的市场报价为什么可能突然变化?
短周期事件的报价变化通常由三个因素共同推动:标的资产价格变化、剩余时间缩短,以及市场买卖需求调整。
首先,价格变化可能使事件从难以达成转变为接近达成。例如,BTC 在短时间内从 69,700 USDT 上涨至 70,100 USDT,可能明显改变市场对“到期是否高于 70,000 USDT”的判断。如果事件距离结束还有较长时间,市场仍需要考虑价格回落的可能;如果只剩几十秒,当前价格的位置可能对结果预期产生更大影响。
其次,时间减少会放大某些价格变化对结果预期的影响。当事件距离结束只剩几十秒时,即使 BTC 仅发生小幅波动,也可能使市场报价出现较大变化,尤其是在当前价格接近判定阈值的情况下。
最后,订单簿流动性也会影响实际成交价格。如果市场深度不足,一笔较大的订单可能消耗多个报价档位,导致最新成交价格明显偏离此前报价。
因此,需要区分两种不同的价格变化:
概率驱动的变化: 市场对事件结果发生可能性的判断发生改变。例如,BTC 突然上涨,使市场重新评估 YES 结果的获胜机会。
交易驱动的变化: 订单供需、买卖价差或流动性变化推动成交价格波动。例如,某个结果份额的卖盘较少,集中买入可能使成交价格短时间内明显上升。
在 Gate 事件市场的应用场景中,交易者需要同时观察事件条件、市场报价及可成交的订单情况,而不能仅根据最新价格上涨或下跌判断市场概率已经发生同等幅度的变化。
六、如何判断事件报价是否合理?
事件报价是否合理,取决于交易者对事件发生概率的估计是否足够准确,以及报价是否能够覆盖交易成本和风险。
在采用正确结果每份结算 1 USDT、错误结果结算为零的简化二元市场中,假设 YES 的买入价格为 P,交易者估计事件发生概率为 q,则每份 YES 的预期净盈亏(未扣除费用)为:
预期盈亏 = q × (1 - P) + (1 - q) × (-P)
整理后:
预期盈亏 = q - P
例如,某个 YES 份额报价为 0.60 USDT,交易者估计事件发生概率为 70%,则:
预期盈亏 = 0.70 - 0.60 = 0.10 USDT
这意味着在概率估计准确、结算机制符合假设且不考虑交易费用的条件下,每份 YES 的理论预期收益为 0.10 USDT。
如果购买 100 份 YES,理论预期收益为 10 USDT,但实际结果只有两种:事件发生时获得 40 USDT 的毛收益,事件未发生时损失 60 USDT 的买入成本。
| 项目 | 数值 |
|---|---|
| YES 买入价格 | 0.60 USDT |
| 买入数量 | 100 份 |
| 总买入成本 | 60 USDT |
| 个人估计发生概率 | 70% |
| 事件发生时的毛收益 | +40 USDT |
| 事件未发生时的毛损失 | -60 USDT |
| 理论预期收益 | +10 USDT |
以上计算未考虑交易费用,且假设事件正确结果每份结算 1 USDT、错误结果结算为零。
预期收益为正并不意味着单笔交易一定盈利。即使事件真实发生概率为 70%,仍存在约 30% 的失败可能。若概率估计存在偏差,原本看似有利的报价也可能变得不合理。
此外,交易者还需要考虑实际成交价格、手续费和滑点。即使市场报价低于个人估计概率,如果交易成本较高,也可能抵消理论上的预期优势。
因此,短周期事件的交易分析不应只关注“YES 价格是否便宜”,而应综合比较市场隐含概率、独立概率估计、潜在回报和最大损失。
七、参与短周期事件时应避免哪些定价误区?
短周期事件的交易节奏较快,容易使参与者过度依赖价格走势或直觉判断。以下几类误区尤其值得注意。
第一,将隐含概率视为确定结果。 YES 报价达到 0.90 USDT,并不意味着事件一定发生。如果最终判断错误,在二元归零结算机制下,交易者仍可能损失全部份额成本。
第二,认为价格接近目标就一定会突破。 BTC 距离目标价格仅有 50 USDT,并不能单独说明事件获胜概率。剩余时间、波动率以及最终价格判定方式同样重要。
第三,忽视交易价格与概率之间的差异。 某个事件可能有较高的获胜概率,但如果买入成本已经接近最终结算价值,其潜在收益空间也会相应缩小。例如,0.95 USDT 的 YES 份额,即使最终获胜,每份在不考虑费用的情况下也只能获得 0.05 USDT 的毛收益,但失败时可能损失 0.95 USDT。
第四,将短期趋势直接延伸到事件截止时。 BTC 在过去 5 分钟上涨,并不代表未来 5 分钟一定继续上涨。短周期市场可能受到突发信息、集中订单和市场流动性变化影响。
第五,忽视事件规则。 部分事件使用指定时点价格,部分事件可能采用时间加权平均价格(TWAP)或其他数据指标。即使市场显示的实时价格满足目标条件,最终结果也可能因结算规则不同而发生变化。
这些误区说明,事件市场中的定价分析必须建立在明确的事件规则和风险假设之上,而不能仅依靠对行情方向的主观判断。
本课小结
短周期事件市场的价格是交易者对未来结果预期的市场化表达。在采用二元结果结算的机制下,结果份额价格可以转换为隐含概率,但这种概率不等于事件真实发生的概率。
标的资产价格、目标价格、预期波动率、剩余时间和市场流动性,共同影响短周期事件的定价。尤其在事件临近结束时,时间因素可能使市场报价对价格变化更加敏感。
对于参与 Gate 事件市场的用户而言,理解市场价格形成机制,是评估交易成本、潜在收益与风险的基础。只有将概率判断与实际报价进行比较,才能进一步分析某笔交易是否具有合理的预期回报。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。