


事件合约的交易与持仓:买入、卖出及盈亏变化
理解事件合约的价格形成之后,下一步是掌握如何通过交易建立和调整持仓。事件合约的交易结果不仅取决于最终事件是否符合预期,也受到买入价格、卖出价格、成交数量和交易时点影响。本课将介绍买入、卖出、订单类型、持仓成本和盈亏计算之间的关系,分析持有至结算与提前卖出两种不同路径,并帮助学习者理解交易价格变化如何转化为实际收益或损失。
第三课讨论了事件合约价格如何受到市场预期和供需关系影响。市场价格为参与者提供了交易参考,但只有通过实际成交,参与者才会建立相应的持仓。换句话说,理解价格只是交易决策的一部分,如何以合适的价格和数量进入市场,以及之后如何管理持仓,同样会影响最终结果。
事件合约通常围绕特定结果建立交易头寸。参与者可以根据自己的判断买入相应方向的合约,也可能在持仓期间根据价格变化选择卖出。与必须持有至事件结束的理解不同,部分事件合约允许参与者在事件结束前调整或退出持仓。不过,提前卖出能否成交、以什么价格成交,仍然取决于市场报价和订单流动性。
因此,本课将从实际交易行为出发,解释合约价格、成交数量、持仓成本和最终盈亏之间的关系,并进一步区分交易过程中的价格收益与事件结束后的结算收益。
买入与卖出:建立和调整交易头寸
买入是参与者建立事件合约持仓的基本方式。参与者根据对事件结果的判断,选择对应的合约方向,并按照市场报价提交订单。订单成交后,参与者获得相应数量的合约份额或头寸,其成本取决于实际成交价格和成交数量。
例如,假设某个事件合约的买入价格为 0.40 USDT,参与者买入 100 份,则不考虑费用时,初始投入为 40 USDT。这里的 0.40 USDT 是参与者建立持仓时的价格,并不意味着最终结算价值一定是 0.40 USDT。最终结果仍然取决于合约规则和事件判定。
卖出则可以用于调整或退出已有持仓。如果市场价格上涨,参与者可能选择卖出部分或全部持仓,实现价格差额带来的收益;如果市场价格下跌,也可能选择卖出以限制进一步损失。但卖出价格需要以实际成交为准,不能将界面上的某个报价视为一定能够执行的价格。
因此,买入和卖出分别对应建立与调整头寸。参与者应当在交易前明确计划投入的资金、预期持有时间,以及出现不利变化时准备如何处理,而不是只关注合约价格可能上涨多少。
订单类型与成交条件
订单类型决定了参与者如何向市场表达交易意愿。不同订单方式在成交速度、价格控制和成交确定性方面存在差异。常见的订单类型包括市价单和限价单。
市价单通常以当前市场可成交的价格执行,适用于希望尽快完成交易的场景。但如果订单簿深度不足,订单可能需要跨越多个价格档位成交,导致最终平均成交价格与最初看到的报价存在差异,这种现象通常与滑点有关。
限价单则允许参与者设定自己愿意接受的买入或卖出价格。买入限价单通常设定最高愿意支付的价格,卖出限价单则设定最低愿意接受的价格。限价单有助于控制交易价格,但并不保证一定成交。如果市场价格始终没有达到设定条件,订单可能一直处于未成交状态。
| 订单类型 | 基本含义 | 主要优势 | 需要注意的问题 |
|---|---|---|---|
| 市价单 | 按当前可成交价格执行 | 通常更重视成交速度 | 可能出现滑点,实际成交价格不固定 |
| 限价单 | 按指定价格或更优价格等待成交 | 能够控制可接受的价格 | 不保证成交,可能错过交易机会 |
Gate 事件合约的具体委托方式和可用选项,应以产品当前交易页面及规则说明为准。官方资料对市价单和限价单的基本特点均有说明,并提示市价单在波动环境下可能出现滑点,而限价单不保证成交。
成交价格与持仓成本
参与者需要区分报价、成交价格和持仓成本。报价是市场当前愿意买入或卖出的价格,成交价格是订单实际匹配后形成的价格,而持仓成本则取决于所有成交数量和价格的综合结果。
假设某参与者分三次买入同一方向的合约:
| 成交批次 | 成交数量 | 成交价格 | 成交金额 |
|---|---|---|---|
| 第一次 | 40 份 | 0.40 USDT | 16 USDT |
| 第二次 | 30 份 | 0.45 USDT | 13.5 USDT |
| 第三次 | 30 份 | 0.50 USDT | 15 USDT |
| 合计 | 100 份 | — | 44.5 USDT |
该参与者的平均买入价格为 0.445 USDT。也就是说,尽管每一笔交易的成交价格不同,但整体持仓的平均成本可以通过总投入金额除以总成交数量计算。
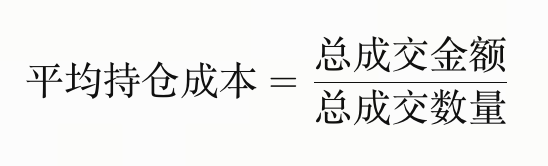
实际交易还可能涉及手续费或其他产品规定的费用,因此账户中的实际成本应以成交记录和费用明细为准。不能只根据单笔订单价格推断整个持仓的盈亏状况。
持有至结算:结果决定最终价值
对于采用固定结果结算价值的事件合约,参与者可以选择持有至事件结束,等待最终结果确认。如果持仓方向符合合约判定结果,合约按照规则获得相应结算价值;如果判断错误,则可能失去投入成本。
以一个假设性二元固定结算模型为例,假设合约在结果确认后采用以下结算方式:如果持仓方向符合合约规定的结果条件,每份合约结算为 1 USDT;如果持仓方向不符合结果条件,每份合约结算为 0 USDT。这里的 1 USDT 和 0 USDT 是用于解释结算计算逻辑的示例参数,并不代表所有事件合约都采用相同的结算单位或结算结构。
假设参与者以 0.40 USDT 买入 100 份合约,初始投入金额为 40 USDT。如果最终结果符合持仓方向,按照上述假设模型计算,结算价值为 100 USDT,未计手续费及其他费用前的价差收益为 60 USDT;如果最终结果不符合持仓方向,结算价值为 0 USDT,未计费用前的损失为 40 USDT。
需要区分的是,结算价值、初始投入和最终盈亏并不是同一个概念。结算价值是结果确认后按照规则计算的持仓处理金额;初始投入是买入合约时实际支付的金额;最终盈亏则需要结合结算金额、实际成交成本以及适用费用进行计算。因此,不能直接将结算价值等同于净利润。
以上计算仅用于说明固定结算模型下的基本关系。实际参与 Gate 事件合约时,应当以具体合约页面展示的结算规则、结果判定条件和账户记录为准,不能将这一假设模型直接套用到所有事件合约或其他预测市场产品。
提前卖出:价格变化带来的盈亏
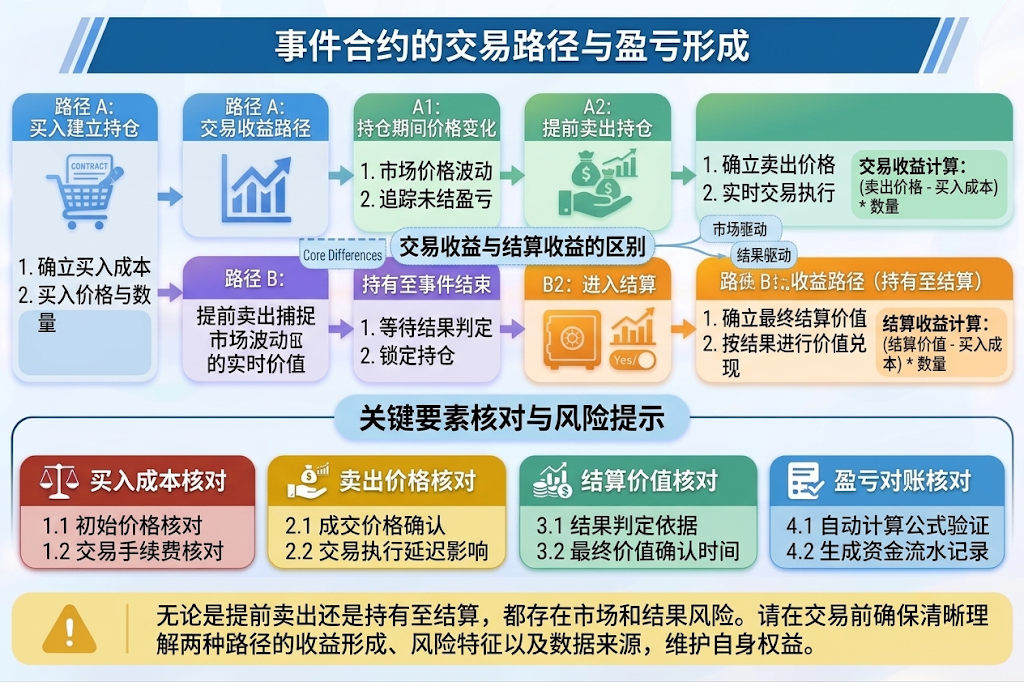
参与者并不一定需要持有至最终结算。在允许提前卖出的产品中,参与者可以在事件结束前卖出持仓,通过买入和卖出之间的价格差额实现收益或控制损失。
例如,参与者以 0.40 USDT 买入 100 份合约,之后市场价格上涨至 0.65 USDT。如果能够以 0.65 USDT 全部卖出,则卖出金额为 65 USDT,未计费用的价差收益为 25 USDT。
但如果市场价格下降至 0.25 USDT,参与者选择卖出,则卖出金额为 25 USDT,相对于 40 USDT 的初始投入,未计费用的损失为 15 USDT。
提前卖出的结果与持有至结算并不相同。前者取决于实际卖出价格,后者取决于最终事件结果和结算规则。两种方式对应不同的风险来源:
| 退出方式 | 盈亏主要依据 | 主要风险 |
|---|---|---|
| 提前卖出 | 实际买入价与卖出价之间的差额 | 市场价格变化、流动性不足、滑点 |
| 持有至结算 | 最终结算价值与持仓成本之间的差额 | 结果判断错误、规则理解偏差、结算风险 |
持仓管理:不要只关注价格方向
持仓管理并不只是判断价格还会不会继续上涨或下跌,还包括控制投入规模、了解持仓成本、观察剩余时间和评估退出条件。事件合约的周期可能较短,价格变化也可能较快,因此参与者需要事先明确自己能够承受的损失范围。
首先,持仓规模应当与自身风险承受能力相匹配。即使某个方向看起来具有较高的市场隐含概率,也不代表参与者应当投入全部可用资金。市场预期可能发生变化,规则理解也可能出现偏差,因此需要避免将单一判断当作确定结果。
其次,应当关注持仓期间的价格变化和订单簿状况。若参与者计划提前退出,就需要确认市场是否存在足够的买方需求,以及实际卖出可能面临的价格差异。最后,还应当留意事件周期的剩余时间。随着判定时点临近,市场价格可能对新信息更加敏感,留给参与者调整持仓的时间也会减少。
小结
事件合约的交易过程包括建立持仓、调整头寸和最终退出。买入价格与成交数量决定初始持仓成本,卖出价格决定提前退出时的实际收益或损失,而持有至结算则需要根据最终事件结果和合约规定计算价值。
市价单和限价单在成交速度与价格控制方面各有特点。参与者应当理解报价与实际成交之间的差异,并关注订单簿深度、滑点和未成交风险。对于多次买入的持仓,还需要通过平均成本理解整体交易情况。
提前卖出与持有至结算是两种不同的退出路径。前者主要承担价格变化和流动性风险,后者则需要承担最终结果不符合预期的风险。两者都不能仅凭最初的市场判断保证盈利。
交易和持仓管理解决的是如何参与市场以及如何调整头寸,但事件结束后,合约结果仍需要依据预先设定的规则进行确认。下一课将从交易过程转向结果判定,重点讨论参考数据、时间节点和最终确认机制,解释市场价格如何与正式判定结果区分开来。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。