


股票回购——资本配置、每股收益与估值信号
本课将区分回购授权与实际执行,分析回购对股本、每股收益和资产负债表的影响,并建立判断回购是否真正创造股东价值的框架。
上市公司宣布股票回购后,市场往往将其解读为积极信号:公司愿意投入现金购买自己的股票,似乎说明管理层认为股价被低估;回购减少流通股数,也可能提高每股收益。
但并非所有回购都能为股东创造价值。公司可能只宣布回购授权,却没有真正买入;回购的股份可能被员工股权激励重新投放市场;公司也可能在估值过高时大量买入,或者通过增加债务维持回购。
判断回购质量,不能只看公告中的计划金额,而要依次回答四个问题:公司是否真的完成了回购,资金从哪里来,回购价格是否合理,以及回购后每位股东所拥有的企业价值是否增加。
一、什么是股票回购
股票回购是指上市公司使用自有资金或融资所得,从现有股东手中买回本公司的股份。
回购完成后,股份可能被注销,也可能作为库存股暂时保留。被注销的股份不再参与每股收益和股东权益的分配;库存股通常也不享有普通流通股的投票和分红权,但具体会计及法律处理取决于公司注册地和市场规则。
从股东角度看,回购为愿意出售股份的投资者提供现金退出机会;继续持有股份的投资者,则可能因为流通股数减少而拥有更高比例的公司权益。
假设一家公司总股本为 1 亿股,某投资者持有 100 万股,持股比例为 1%。如果公司回购并注销 1,000 万股,而该投资者没有出售,注销后总股本变为 9,000 万股,其持股比例将变为:
100 万股÷9,000 万股≈1.11%
投资者持有的股份数量没有变化,但对公司的所有权比例提高了。
二、公司为什么选择回购
公司创造现金后,需要在业务投资、偿还债务、并购、分红、保留现金和股票回购之间进行分配。回购是其中一种资本配置工具。
当公司缺乏足够高回报的内部投资项目,同时股价低于管理层估计的内在价值时,回购可能是一种有效选择。公司以较低价格减少股份数量,继续持股者能够分享更大比例的未来利润和现金流。
回购也比常规分红更加灵活。公司提高季度分红后,市场通常期待其长期维持;回购计划则可以根据现金状况、股价和市场环境调整。
此外,公司可能使用回购抵消员工股权激励造成的股份稀释,优化资本结构,向市场表达管理层对未来经营的信心,或者提高每股收益等财务指标。
这些动机并不具有同等价值。回购是为了低价增加每股价值,还是为了掩盖稀释、支撑股价或改善短期指标,需要结合实际数据判断。
三、回购授权不等于实际回购
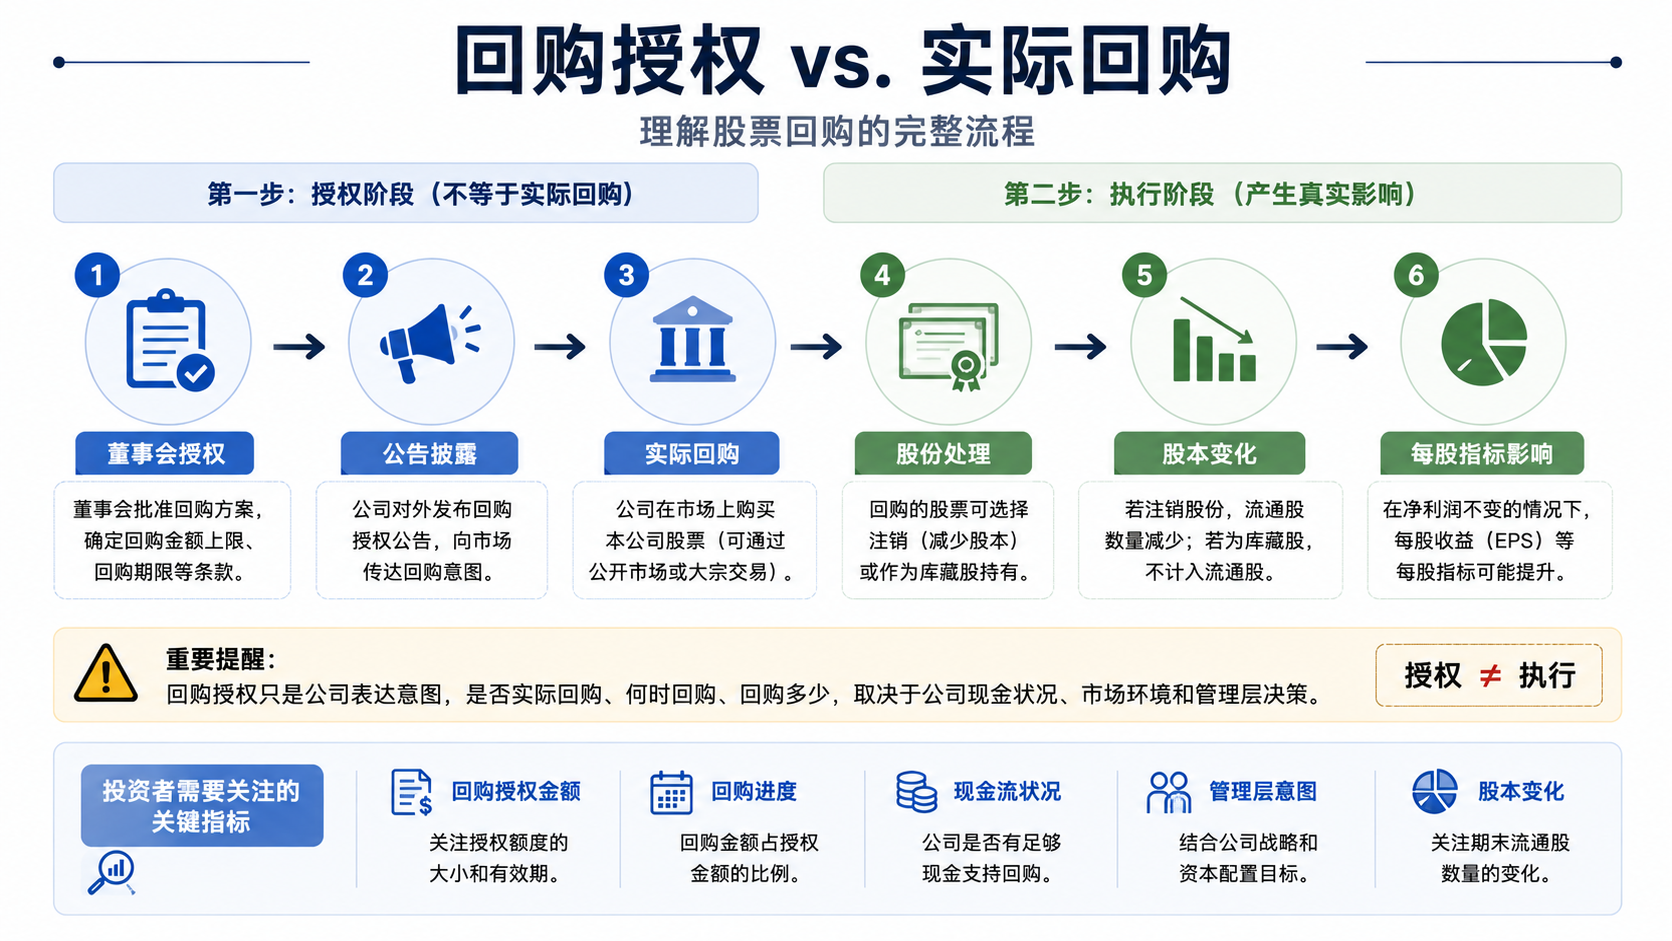
公司公告中最容易被误读的是“董事会批准回购某一金额的股票”。这通常只是授予管理层在一定期限内回购的权利,并不一定构成必须完成的义务。
例如,公司宣布了一项最高 100 亿美元的回购计划,但最终可能只执行 20 亿美元,也可能因为股价上涨、现金流恶化或市场环境变化而暂停回购。
因此,不能用公告中的最高金额直接计算未来股数变化。投资者需要在后续季报、年报和现金流量表中确认实际支付的回购资金,并查看期末股份数量是否真正下降。
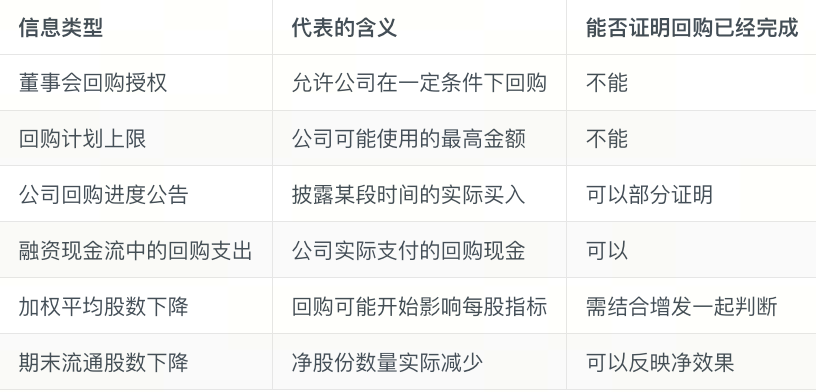
评估回购时,重点不应是“宣布了多少”,而是“执行了多少”和“最终减少了多少股份”。
四、常见的股票回购方式
公开市场回购
公开市场回购是最常见的方式。公司像普通投资者一样,通过公开市场在一定时期内分批买入股票。
这种方式灵活,公司可以根据价格、现金状况和监管限制调整买入节奏。但公司通常不会提前精确公布每天的交易数量,因此外部投资者很难仅根据盘中成交判断哪些订单来自公司。
固定价格要约回购
公司可以向所有符合条件的股东提出要约,按照确定价格收购一定数量的股份。要约价格通常相对于公告前市场价格存在一定溢价,以吸引股东出售。
如果股东申请出售的股份超过计划数量,公司可能按照规定比例接受。投资者需要关注要约条件、截止日期、最低或最高收购数量以及交易能否完成。
荷兰式拍卖回购
在荷兰式拍卖中,公司设定一个价格区间,股东申报愿意出售的数量和价格。公司再选择能够完成目标回购数量的最低统一价格。
这种方式有助于从股东报价中发现可接受的回购价格,但参与者仍需评估最终成交价格、比例分配和机会成本。
加速股票回购
加速股票回购通常由公司与投资银行签订协议。公司先支付一笔资金,并迅速获得部分股份;投资银行随后在市场中逐步买入股票,最终根据实际成交价格进行数量调整和结算。
这种方式能够较快减少股份数量,但合同结构、最终回购数量和交易对手风险更加复杂。
五、回购如何影响每股收益
每股收益可以简化为:
每股收益=归属于普通股股东的净利润÷加权平均普通股股数
当净利润保持不变而股份数量减少时,每股收益会提高。
假设某公司净利润为 10 亿美元,加权平均股数为 1 亿股,原每股收益为:10 亿美元÷1 亿股=10 美元
公司回购并注销 1,000 万股。假设回购在期初完成,新的加权平均股数为 9,000 万股,每股收益变为:10 亿美元÷9,000 万股≈11.11 美元
每股收益提高约 11.1%,但公司净利润仍然是 10 亿美元,经营业务没有因为计算结果变化而自动增长。
实际计算还要考虑回购发生的时间。如果公司直到年末才完成回购,对本年度加权平均股数的影响会较小,其全年每股收益不会立即按期末股数计算。
因此,看到每股收益增长时,应进一步拆分:增长来自净利润上升,还是来自股份数量减少。
六、每股收益提高不等于价值一定增加
公司使用现金回购股票时,股份数量下降,但公司现金也同步减少。回购是否创造价值,取决于支付价格与股票内在价值之间的关系。
假设一家公司拥有 10 亿美元经营资产和 2 亿美元多余现金,总权益价值为 12 亿美元,共有 1 亿股,每股价值约为 12 美元。
如果公司以每股 10 美元回购 2,000 万股,共支付 2 亿美元,回购后公司权益价值剩余 10 亿美元,股份数量剩余 8,000 万股。每股价值变为:10 亿美元÷8,000 万股=12.50 美元
公司以低于每股内在价值的价格回购,继续持股者的每股价值有所提高。
如果公司以每股 20 美元回购 1,000 万股,同样支付 2 亿美元,回购后权益价值剩余 10 亿美元,股份数量剩余 9,000 万股,每股价值约为:
10 亿美元÷9,000 万股≈11.11 美元
在这个案例中,公司用过高价格回购,继续持股者的每股价值反而下降。
现实中的内在价值无法被精确观察,市场价格也在持续变化。但这个例子说明,回购并非天然利好。用 1 美元购买价值不足 1 美元的资产,不会因为购买对象是本公司股票而变得合理。
七、回购资金从哪里来
评价回购时,资金来源与回购规模同样重要。如果公司拥有稳定经营现金流,在满足必要资本开支、研发、债务偿还和流动性需求后,仍有多余现金,回购通常具有较好的财务基础。
如果公司依靠新增借款回购股票,则需要比较债务成本、企业现金流稳定性和股票估值。低利率环境下,适度增加债务可能优化资本结构;但当利率上升、收入波动或债务集中到期时,回购会削弱公司的抗风险能力。
公司也可能通过出售资产、削减投资或消耗现金储备支持回购。这些资金来源不一定错误,但需要判断回购是否牺牲了更重要的长期投资和财务安全。
分析时可以查看现金流量表中的经营活动现金流、资本开支和回购支出,并结合资产负债表中的现金余额和债务变化。
自由现金流=经营活动现金流-资本性支出
如果回购金额长期超过自由现金流,同时现金减少、债务增加,公司回购的可持续性便需要进一步核实。
八、回购与员工股权激励
科技公司和成长型企业经常以限制性股票、股票期权等方式激励员工。这些工具能够将员工利益与公司长期表现联系起来,但也可能增加股份数量,稀释现有股东权益。
公司一边回购股票,一边向员工发行新股时,公告中的回购数量可能明显高于最终净减少的股份数量。
假设某公司一年回购 5,000 万股,同时因员工股权激励新增 4,000 万股,那么流通股数净减少的只有 1,000 万股。若只看回购金额,可能高估股东获得的实际利益。
判断回购是否真正减少稀释,可以比较以下三个数据:回购股份数量、股权激励及其他发行数量,以及期初与期末的稀释后股份数量。
股权激励本身并不必然损害股东利益。优秀的激励安排可能帮助公司吸引人才并创造更大价值。问题在于公司是否透明披露激励成本,以及回购的主要作用究竟是增加每股价值,还是仅仅抵消持续增发。
九、回购与分红有什么区别
回购和现金分红都是公司向股东返还资本的方式,但两者的执行和投资者体验不同。
现金分红通常按持股数量,向符合该类别股份分红条件并享有本次分配权利的股东支付现金。回购则只向愿意出售股份的股东支付现金,继续持股者通过所有权比例变化间接受益。
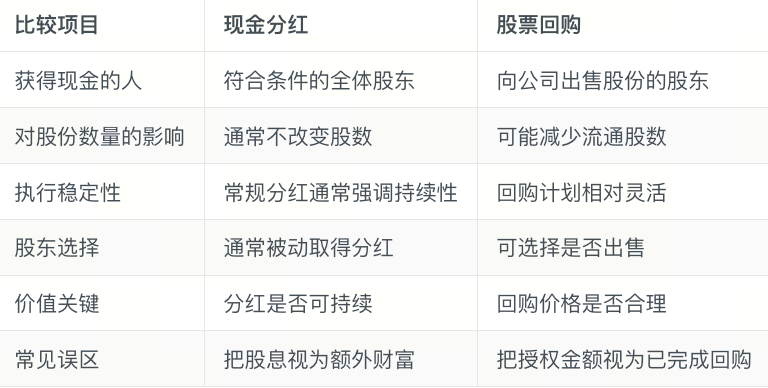
公司应采用分红还是回购,取决于现金流稳定性、股票估值、税务环境、投资机会和股东结构。不能脱离具体情况认定某种方式始终更优。
十、回购公告为何可能成为市场信号
公司管理层通常比外部投资者更了解业务订单、成本结构和长期规划。当管理层愿意以公司现金回购股票时,市场可能将其视为股价被低估或未来经营稳定的信号。
但这个信号并不总是可靠。管理层也可能高估自己的公司,或者在市场压力下通过回购支撑短期股价。有些公司在行业高点大量回购,市场下跌后却因现金不足而停止买入。
判断信号强弱时,可以观察实际回购是否紧随公告发生、管理层是否也在减持、回购价格是否处于历史高估值区间,以及公司是否拥有足够现金覆盖未来经营需求。
若公司长期在低估值时回购、在高估值时克制买入,说明资本配置纪律可能较强。反之,如果公司在股价高位大量回购,又在股价低位增发融资,便可能出现“高买低卖”的价值损失。
十一、回购可能带来的交易影响
大规模回购可能为市场增加持续买盘,改善股票流动性,并在部分时期缓冲卖压。但回购并不代表股价存在固定下限,公司也不会无条件接受任何价格。
公司开展回购还可能受到财报静默期、重大未公开信息、每日交易量限制和市场监管规则约束。在某些时期,公司可能暂时停止交易。
因此,投资者不能因为公司仍有未使用的回购额度,就假设股价下跌时公司一定会立即入场。市场价格仍会受到业绩、估值、宏观环境和资金供求影响。
回购结束或力度下降后,市场中的公司买盘也可能减弱。如果此前股价高度依赖回购支持,投资者应关注后续现金流和回购计划是否能够延续。
十二、如何从财报中核实实际回购
判断实际回购情况,可以从现金流量表、股东权益变动表和财报附注交叉核实。
现金流量表通常会在融资活动中披露回购普通股所支付的现金。股东权益变动表可以显示库存股、普通股和资本项目的变化。财报附注则可能披露回购数量、平均价格、剩余额度和回购后的股份处理方式。
还应对比公司期末基本股数和稀释后股数。如果公司投入大量资金回购,但总股数几乎没有减少,可能是员工股权激励、并购支付或可转换证券抵消了回购效果。
不同公司使用的项目名称可能不同,部分回购还可能包含为代扣员工股权激励税款而回收的股份。阅读时应区分公开市场资本回购与员工股份净额结算。
十三、案例:百亿美元回购为何没有明显减少股数
某公司宣布最高 100 亿美元的回购计划,当年实际支付 80 亿美元,以平均每股 80 美元的价格回购 1 亿股。
仅看回购数据,似乎公司大幅减少了股份。但财报显示,公司同期因员工股权激励增加 7,000 万股,并因收购交易发行 2,000 万股。最终股份数量只净减少 1,000 万股。
如果公司年初共有 10 亿股,净减少幅度仅为:
1,000 万股÷10 亿股=1%
这意味着 80 亿美元回购支出对应的净缩股效果远小于表面上的 1 亿股。回购可能有效抵消了稀释,但不能简单描述为“公司减少了 10% 的股份”。
分析这类公司时,应同时评估股权激励是否帮助企业获得了相应的人才和增长,以及实际净股数下降是否与回购成本相匹配。
十四、案例:借钱回购如何改变财务风险
某成熟公司每年产生 30 亿美元自由现金流,原有债务为 50 亿美元。公司决定在一年内投入 60 亿美元回购,其中 30 亿美元来自自由现金流,另外 30 亿美元来自新增借款。
回购后,股份数量下降,每股收益得到提升。但公司债务增至 80 亿美元,年度利息支出增加,现金储备也明显下降。
如果业务保持稳定,回购价格合理,新增债务成本可控,这项安排可能提高每股价值。但如果行业需求随后下降,公司不仅要面对利润减少,还要承担更高利息和再融资压力。
因此,判断回购不能只看每股收益的机械提升,还要计算净债务、利息覆盖倍数和未来现金需求。每股指标改善与资产负债表风险上升可能同时发生。
十五、回购质量分析框架
一项高质量回购通常需要同时满足几项条件:公司拥有可持续的多余现金,必要投资和偿债需求已经得到保障,实际回购能够明显减少稀释后股份数量,且买入价格相对于公司长期价值具有合理性。
如果只满足其中一项,结论便需要更加谨慎。例如,公司现金充足但估值过高,回购可能浪费资本;估值较低但现金紧张,回购可能削弱财务安全;回购金额很大但股份未净减少,则股东获得的效果可能有限。
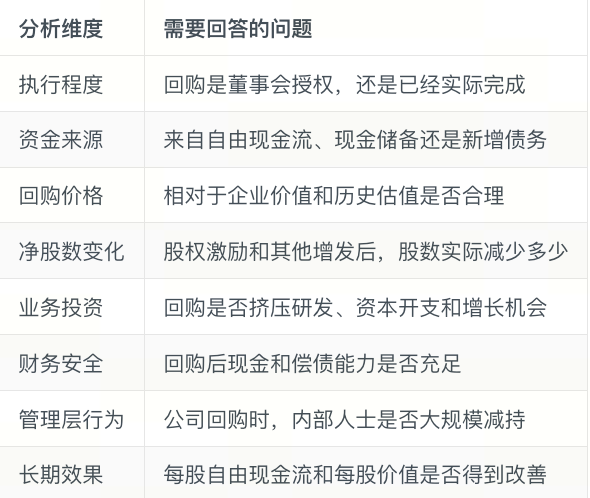
十六、回购分析检查表
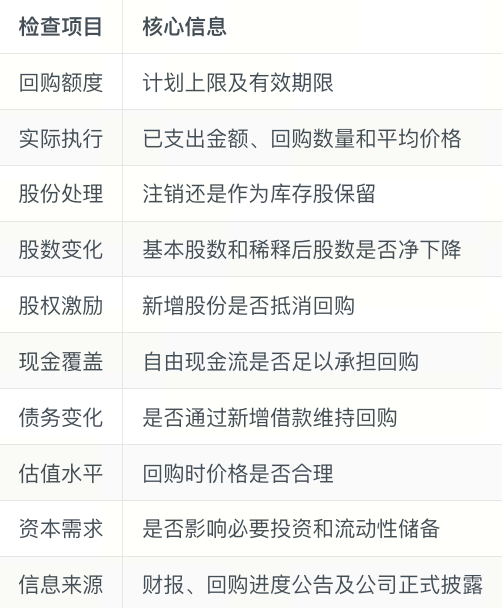
本课总结
股票回购能够减少流通股数,提高继续持股者的所有权比例,并在净利润不变时提升每股收益。但每股收益的机械上升不等于经营改善,也不保证每股价值一定增加。
判断回购质量时,应区分董事会授权与实际执行,核实回购金额、平均价格和最终净股数变化。同时需要检查回购是否由自由现金流支持,是否被股权激励抵消,以及是否增加债务或挤压必要投资。
回购只有在价格合理、资金充足且资本机会成本得到充分考虑时,才更可能为长期股东创造价值。公告金额是分析起点,实际资本配置结果才是判断依据。
下一课将讨论并购重组,解释现金收购、换股交易、收购溢价与事件价差,并分析一项已经公告的交易为什么仍可能延期、修改甚至失败。
免责声明
* 投资有风险,入市须谨慎。本课程不作为投资理财建议。
* 本课程由入驻 Gate Learn 的作者创作,观点仅代表作者本人,绝不代表 Gate Learn 赞同其观点或证实其描述。