


人形机器人正在进入从技术验证走向规模化落地的阶段,而成本控制将成为影响产品商业化的重要因素。对于机器人公司而言,一台机器人的成本究竟由哪些部分构成,以及这些成本如何随着供应链成熟和生产规模扩大而变化,值得进一步拆解。
垂直整合做到哪一层,决定成本结构
造一台人形机器人,真正影响成本结构的,不只是「哪些零件自己设计」,而是一家公司愿意把垂直整合做到多深。
现在大多数 Humanoid 公司都会自己掌握机器人本体设计、运动控制、软件和系统整合,但到了更底层的硬件制造,做法就开始出现明显差异。
Source: Unitree IPO docs
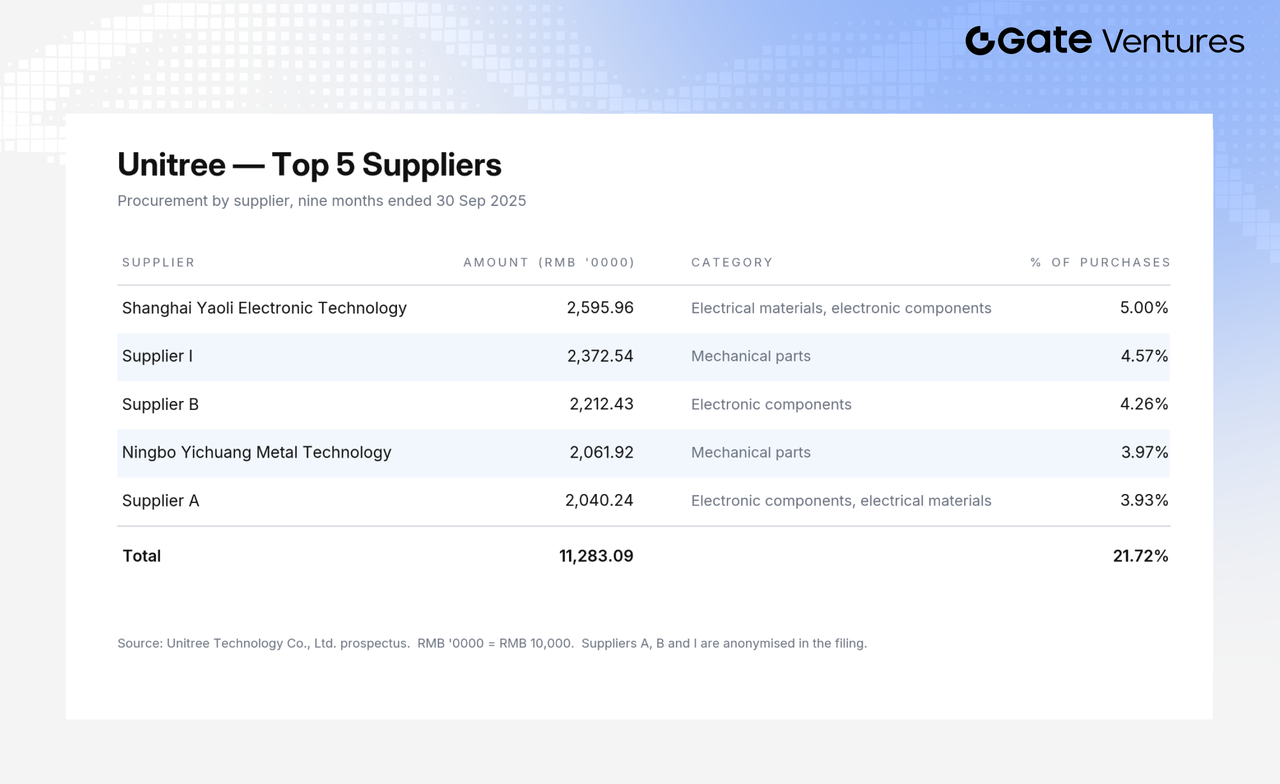
像 Unitree,会把关节模组、电机、减速器、驱动与控制系统、整机架构等核心环节掌握在自己手上,并对核心部组件进行自研自产;但其生产并非完全封闭式垂直整合。电子元器件、电池及线材等仍需向外部采购,部分绕线、机加工、注塑和贴片等工序亦由外协厂商完成。
它之所以能够这样做,很大程度上是因为中国已经有一套成熟的机器人、EV、3C 电子和精密制造供应链。 很多关键零部件本来就已经有现成产能和供应商,Unitree 不需要从零开始搭一整套制造体系,就可以直接利用现有供应链的规模、成本曲线和竞争来快速降本。
另一边,像 Figure、1X 这类公司,则会进一步把部分关键硬件的制造也收回内部。例如 Figure 已经开始自己生产 actuator 和 battery pack,希望通过更深的制造整合,换取更高的性能控制、迭代速度和长期成本下降空间。
Tesla 则更接近中间状态:核心系统和执行器架构高度自研,但不少精密零部件和制造能力仍然依赖外部供应链。
而 Unitree 的特殊之处在于,它背后有一套已经存在、而且足够成熟的中国供应链可以借力。这个差异,最终会直接反映在一台机器人的 BOM (Bill of Materials)、制造成本、毛利率,以及规模化之后的 Unit Economics 上。
中国供应链为什么能成为 Humanoid 的成本优势
一台 Humanoid 背后,其实并不存在一条完全独立的新供应链。它更像是把几条已经发展多年的产业链重新组合起来:
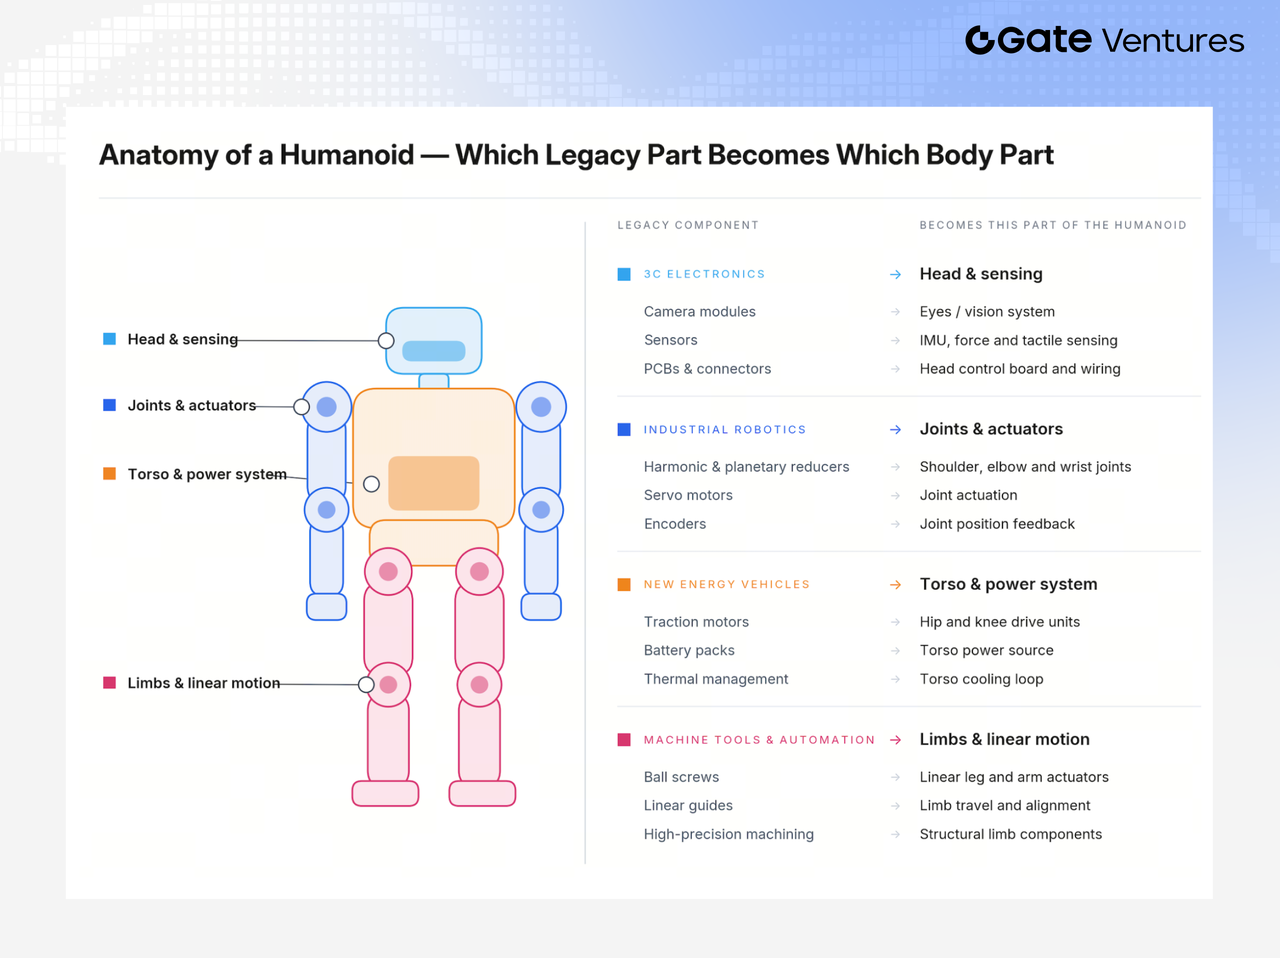
工业机器人提供减速器、伺服电机、编码器、轴承和运动控制
新能源汽车提供电机、电池、热管理、功率电子和精密结构件
3C 电子提供 PCB、连接器、摄像头、传感器和精密加工
机床与自动化提供丝杠、导轨、轴承和高精度加工能力
换句话说,Humanoid 不是从零开始造一条新供应链,而是在直接调用中国过去十几年积累下来的工业能力。
工业机器人就是一个很好的例子。2024 年,中国新增安装约 29.5 万台工业机器人,占全球 54%;全国在役工业机器人已经超过 200 万台。与此同时,中国本土厂商在国内工业机器人市场的份额,也从十年前约 28% 提升到 57%。
Humanoid 所需要的大量电机、减速器、驱动器、电控和精密机械零部件,背后本来就已经有一个庞大的市场在支撑。供应商不需要只靠 Humanoid 的几千台订单来养产线,而是可以同时服务工业机器人、汽车、自动化设备等更大的市场。
McKinsey 对这一点的总结也很直接:中国的优势并不只是人工成本低,而是来自庞大的机电零部件供应商基础、产业集群、供应商竞争,以及 EV 和工业自动化供应链的复用。
一个很直观的例子是 Tesla Optimus。McKinsey 估算,如果 Optimus Gen 2 完全不使用中国供应商,其 BOM 可能从约 4.6 万美元升到 13.1 万美元,接近 3 倍。
所以,中国 Humanoid 供应链真正的优势,不只是「零件便宜」,而是很多关键零部件早就有人在大规模生产,Humanoid 只是成为了它们的新客户。这让中国 OEM 可以少走很多从零建供应链的弯路,把更多资源集中在机器人本体、系统整合、运动控制和 AI 上。
Figure / 1X:把制造能力重新收回内部
并不是所有 Humanoid 公司都能像 Unitree 一样直接借用成熟供应链。对 Figure、1X、Tesla 来说,部分关键模块缺乏现成、标准化的供应商,因此需要把更多设计甚至制造能力收回内部。
Source: Figure AI/1x.tech
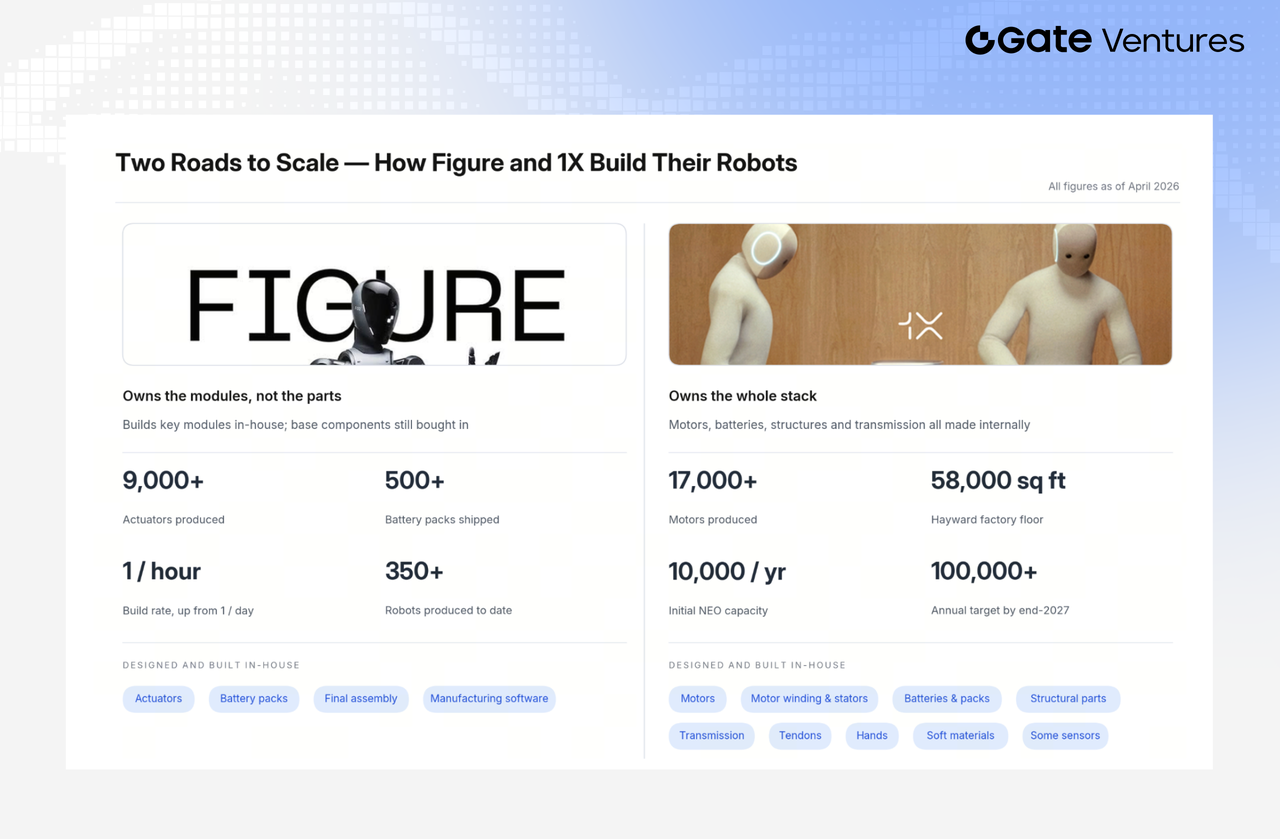
Figure 是典型例子。Figure 03 的 actuator、battery pack 等关键模块由公司内部设计,并已在 BotQ 工厂量产。到 2026 年 4 月,Figure 已生产超过 9,000 个 actuator 和 500 个 battery packs。这类模式的好处是能更直接控制性能、质量和迭代速度,但代价是更高的 R&D、设备投入和良率爬坡成本。
1X 的垂直整合更深,连电机、电池、传动和部分传感器都更多放在内部生产。其 Hayward 工厂目前已经生产超过 17,000 个电机,甚至像 motor winding、stator、tendon、hand、battery pack 等环节,1X 都建立了自己的生产流程。它背后的逻辑很清楚:与其等一个成熟的 Humanoid supplier ecosystem 出现,不如自己把核心制造能力做出来。
所以真正的差异不是“自研还是外包”,而是:垂直整合做到哪一层。
外部供应链模式的优势是前期投入低、开发快,也能直接享受现有供应商的成本曲线;内部制造则需要承担更高的 R&D、Capex 和产能利用率风险,但如果规模足够大,也有机会把供应商利润留在内部,并进一步优化性能和长期成本。
不过无论采用哪一种路线,都绕不开几个共同瓶颈。Actuator 通常是 Humanoid 最大的成本项,而其中的 harmonic reducer、精密轴承、力传感器和稀土永磁,全球供应商仍然相对集中。McKinsey 估计,actuation system 本身可以占 Humanoid BOM 的 40–60%。
因此,两种模式本质上对应两条不同的成本曲线:
Unitree:把规模经济放在供应链里。
Figure / 1X:尝试把更多规模经济放回公司内部。
从供应链进入 Unit Economics:拆一台 Unitree
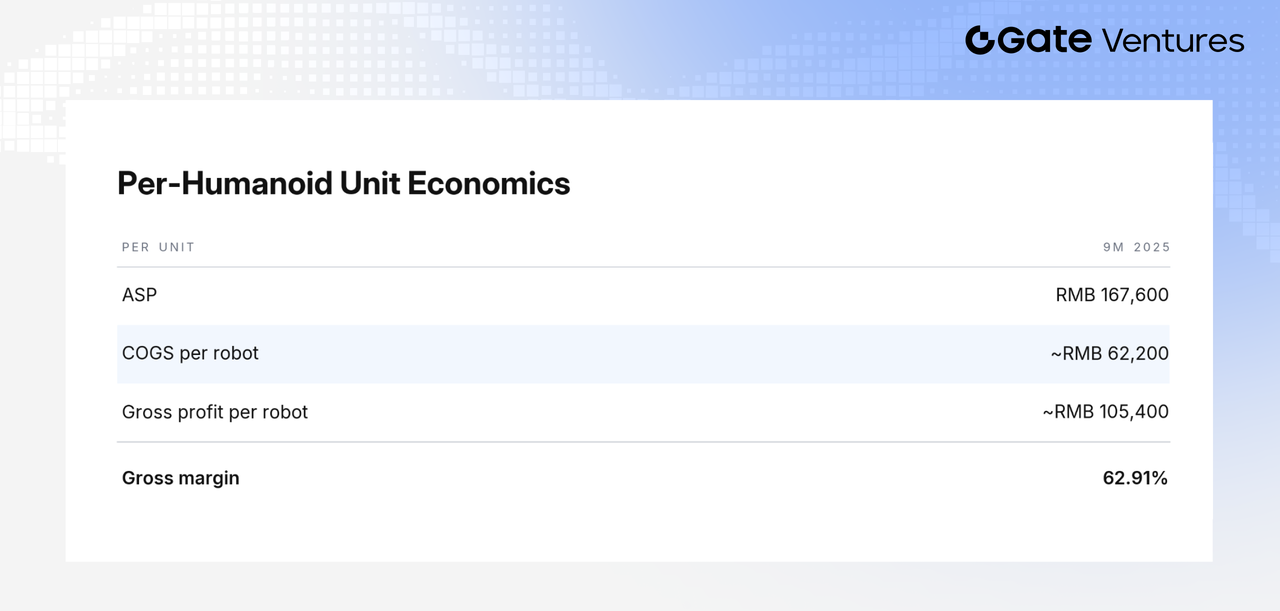
接下来真正要看的,是这些差异如何反映到一台机器人的成本、毛利和盈利能力。Unitree 的招股书刚好给了一个少见的观察窗口。2025 年 1–9 月,公司销售 3,551 台人形机器人,实现收入 5.95 亿元人民币,人形机器人收入占主营业务的 51.53%。
收入只是第一层。更关键的是 Unitree 同时披露了人形机器人对应的产品成本。
Source: Unitree IPO Docs
2025 年 1–9 月,人形机器人收入 5.95 亿元,主营业务成本 2.21 亿元,对应毛利 3.74 亿元。摊到单台来看,客户平均为一台 Unitree Humanoid 支付约 16.8 万元,其中约 6.2 万元是生产成本,剩下约 10.5 万元形成毛利。
6.2 万元的成本,首先是一笔硬件账
Source: Unitree IPO Docs
招股书没有披露 G1 或 H1 的逐零件 BOM,但它披露了整个公司的生产成本结构。2025 年 1–9 月,Unitree 主营业务成本中:
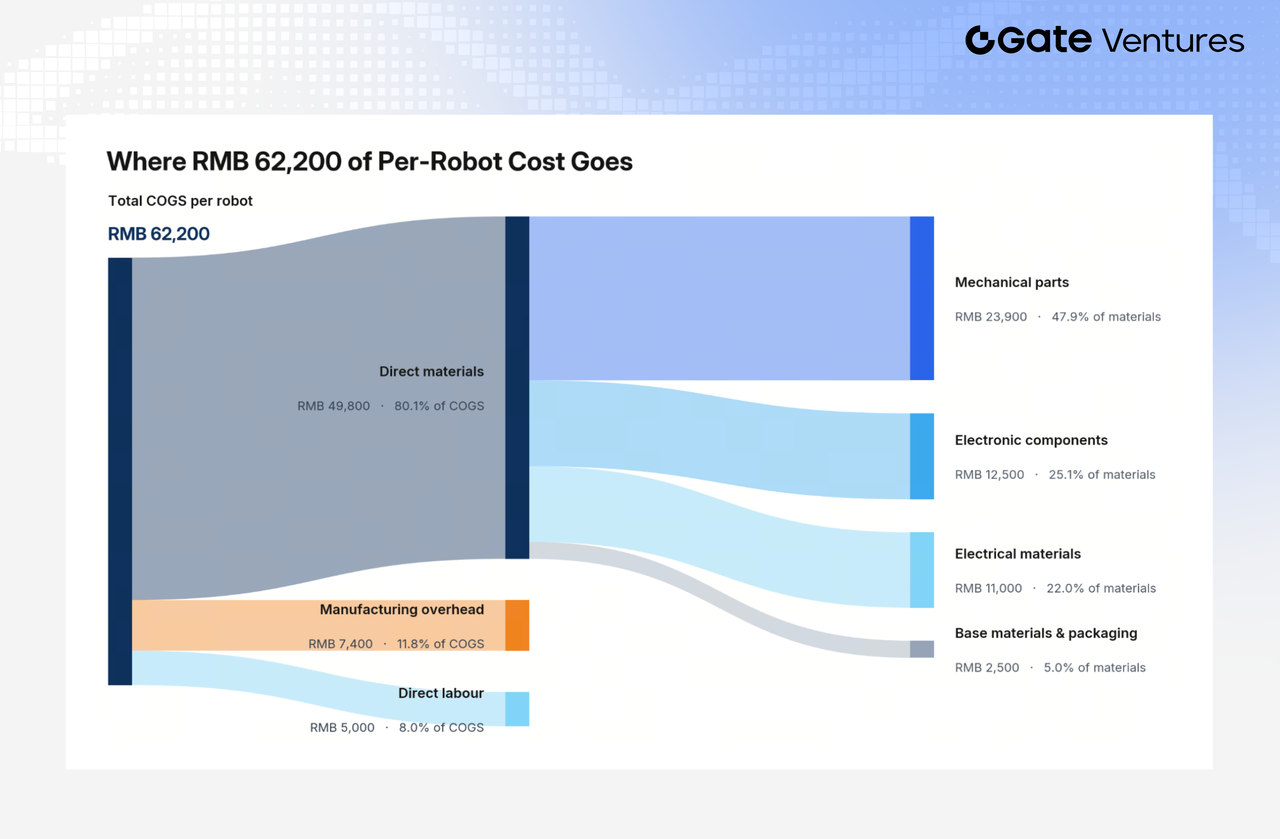
直接材料占 80.12%,直接人工占 8.04%,制造费用占 11.85%。
公司还特别解释,直接材料占比由 2024 年的 72.62% 上升到 80.12%,其中一个重要原因正是人形机器人收入占比快速增加,而人形机器人的材料成本占比较高。
因此,为了建立一个量级感,把公司整体成本结构作为 humanoid 的 proxy 套到 6.2 万元单台 COGS 上,大概对应:约 5.0 万元为材料成本,约 0.5 万元为直接人工,约 0.7 万元为制造费用。
这不是 Unitree 披露的“单台 Humanoid 精确拆分”,而是基于公司整体生产结构的推算。但它已经说明了一个非常重要的事实:Unitree 的 Humanoid Unit Economics,本质上首先是材料和零部件 economics,而不是人工 economics。
所以如果未来要再把机器人价格压低,真正需要下降的不是装配工资,而是关节、电机、减速器、电池、电子元件和结构件这些硬件成本。
这 5 万元左右的材料,又去了哪里?
2025 年 1–9 月,公司原材料采购 5.20 亿元,其中:
机械零部件:47.88%
电子元器件:25.10%
电气类材料:22.03%
其余基础材料、包装和辅材合计约 5%
其中机械零部件包括机加工件、压铸件、紧固件和塑料件;电子元器件包括 PCB、电阻、电容、电感、晶体管、芯片等;电气类材料则包括电线、云台和电池等。三大类合计已经占采购金额约 95%。
这与一台 Humanoid 的物理结构是吻合的:
机械零部件最终进入机器人关节、减速机构、机身和结构件;电子元器件进入驱动板、主控、传感和计算系统;电气类材料则进入电池、线束和供电系统。
人形机器人零部件,重点看哪里?
从 Unitree 的成本结构来看,人形机器人现阶段仍然是一门非常硬件驱动的生意:单机成本主要来自材料,而原材料采购中约 95% 集中在机械、电子和电气部件。
真正值得关注的成本池主要包括:
执行器系统:电机、减速器、轴承、编码器、驱动器
传感系统:视觉、激光雷达、力矩与触觉传感器
**能源与精密零部件:**电池、功率电子、精密结构件
其中,执行器系统最值得关注。一台人形机器人需要大量关节,也是未来整机持续降本最关键的环节之一。
因此,从产业链角度,比起只押注哪一家整机厂最终胜出,更值得关注的是:无论最后谁成为头部厂商,每多生产一台人形机器人,都必须增加采购的高价值核心零部件。
所以,那些具备单机价值量高、供应商较集中,并能同时供应多个整机厂特征的零部件公司,可能会是人形机器人规模化过程中更值得关注的上游核心零部件机会。
Reference
https://ifr.org/worldrobotics/report-2025
https://www.figure.ai/news/ramping-figure-03-production
https://www.1x.tech/discover/neo-factory
https://www.panewslab.com/zh/articles/019e6249-d774-7606-bb5b-fa2b470c64ba
关于 Gate Ventures
Gate Ventures 是 Gate 旗下的风险投资部门,专注于对去中心化基础设施、生态系统和应用程序的投资,致力于重塑 Web 3.0 时代的世界。Gate Ventures 与全球行业领袖合作,赋能那些拥有创新思维和能力的团队和初创公司,重新定义社会和金融的交互模式。
欲了解更多信息,请访问:官网 | X | Telegram | 领英 | Medium
免责声明 :
本内容不构成任何邀约、招揽、或建议。您在做出任何投资决定之前应始终寻求独立的专业建议。请注意,GateVentures 可能会限制或禁止来自受限制地区的所有或部分服务。请阅读用户协议了解更多信息,链接:https://www.gate.com/zh/user-agreement 。


