


数据来源: DeFiLlama
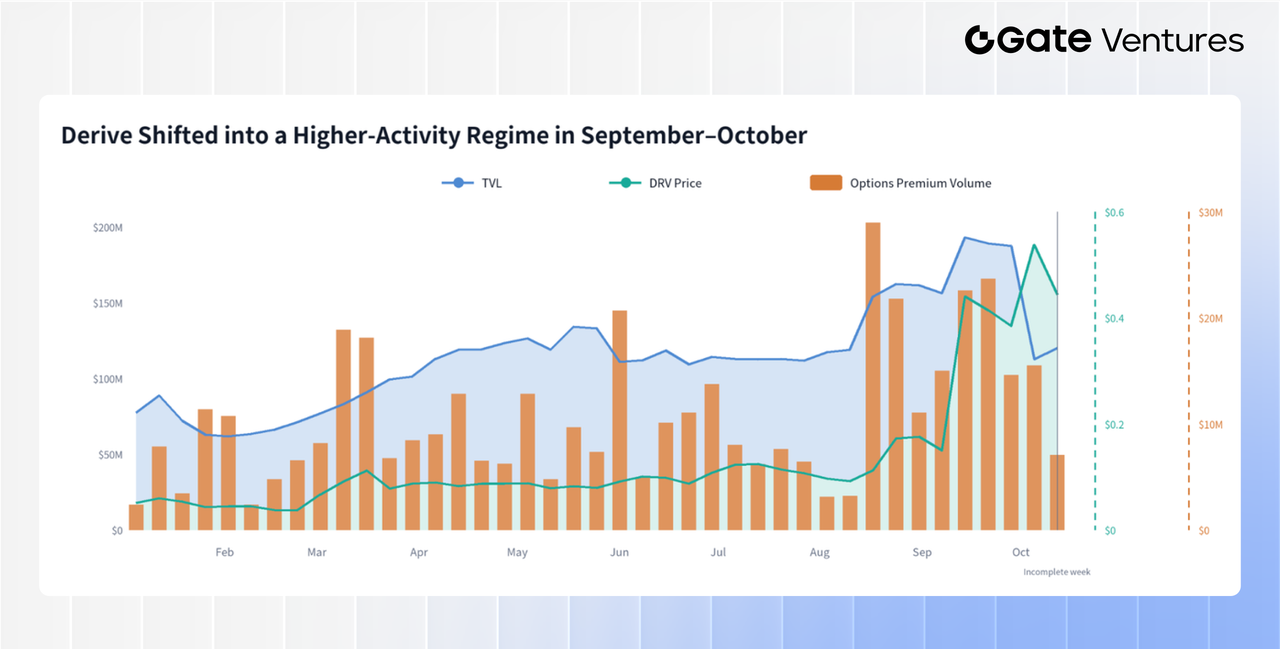
2026 年 8 月以来,链上期权协议 Derive 的表现开始受到市场关注。DRV 价格从 8 月 3 日当周的 0.097 美元升至 10 月 5 日当周的 0.538 美元,累计上涨约 453%。交易活动也明显回暖。8–9 月,Derive 的期权权利金交易量平均每周约 1,600 万美元,较 1–7 月的 893 万美元增长 79%;到了 9 月,周均交易量进一步升至 1,897 万美元。
但相比代币价格和交易量的回升,Derive 最近在业务上的变化可能更值得关注。
一方面,Derive 与 BitGo 完成整合,让合资格机构可以在资产继续由 BitGo 托管的情况下,通过 Derive 交易期权及永续合约。换句话说,机构不再需要为了交易而将资产直接存入交易平台,而是可以将托管与交易执行分开,降低资产混同及交易对手风险。
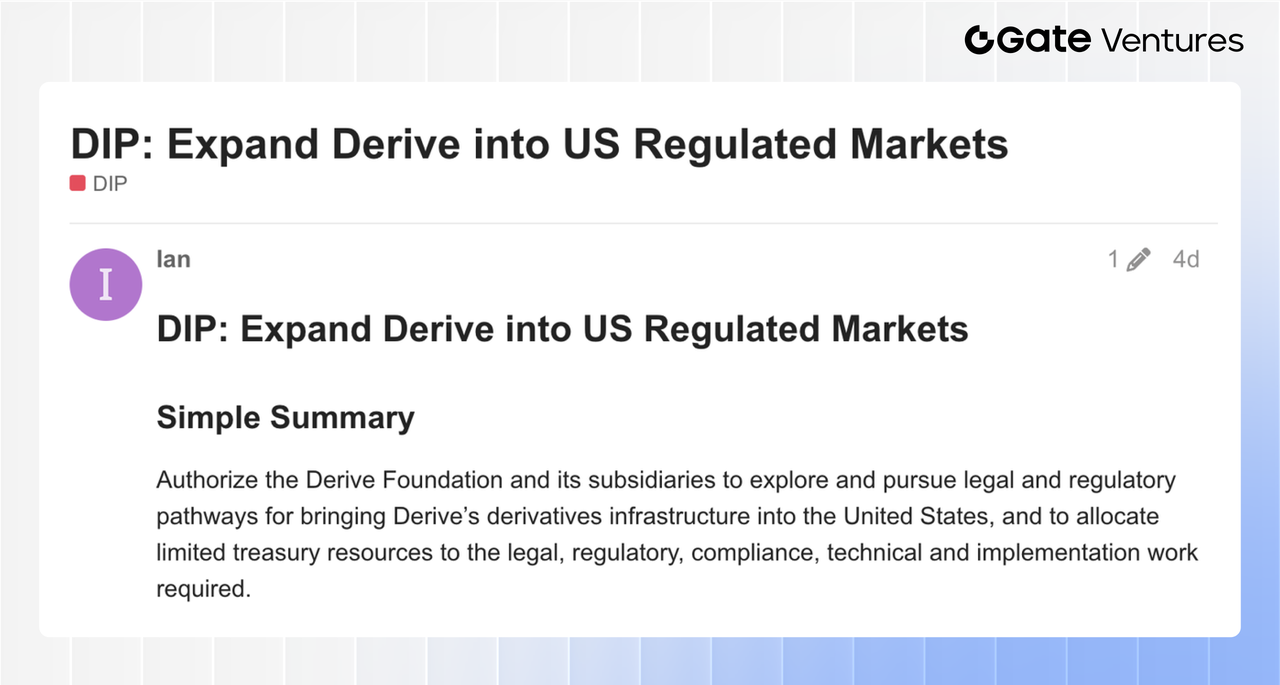
另一方面,Derive 近期也提出探索进入美国受监管市场的治理提案。虽然这距离真正取得监管批准、推出合规产品仍有一段距离,但方向已经相当明确。继 Perp DEX 和预测市场之后,链上期权平台也开始尝试通过合规渠道,进入过去难以触及的机构和美国市场。
当然,DRV 的上涨并不代表整个链上期权市场已经迎来爆发。但 Derive 最近的变化,至少让一个讨论多年的问题重新变得值得关注:经过几轮产品迭代,链上期权是否终于接近真正增长的阶段?
数据来源: Deribit, FIA
要理解链上期权的发展空间,不妨先看看整个加密期权市场与传统金融之间的差距。
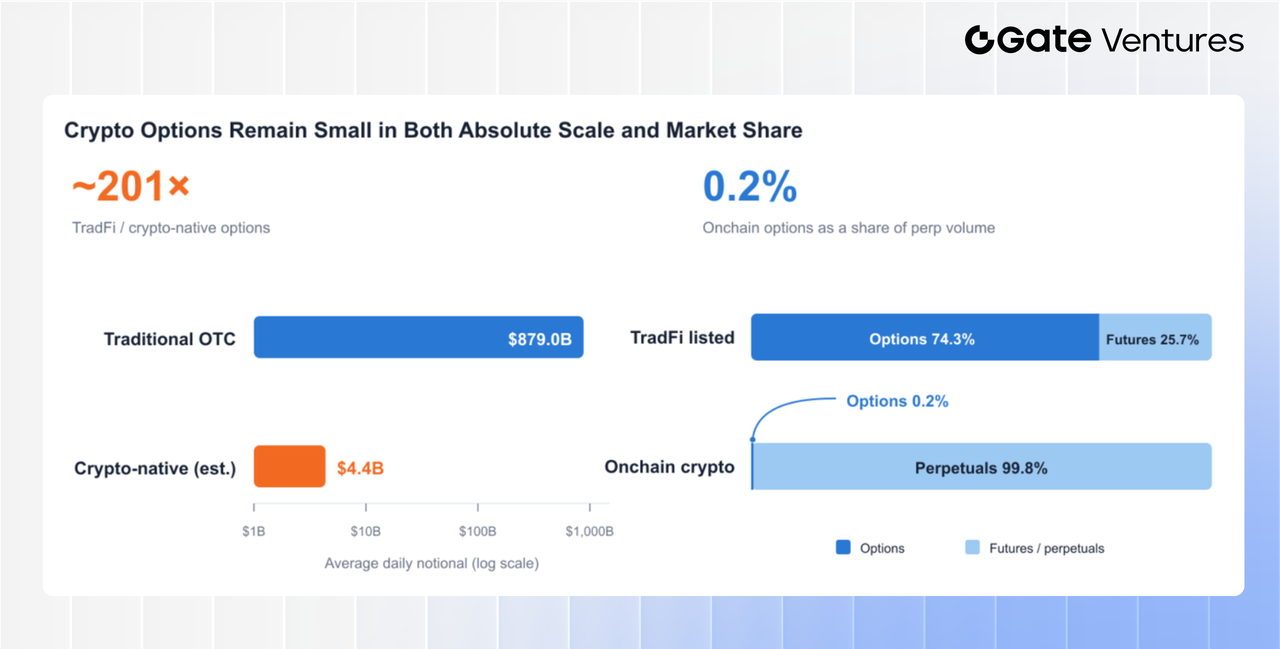
根据传统 OTC 外汇及利率期权的数据,两类产品的日均名义交易额合计约为 8,790 亿美元。而根据 Deribit 月度交易数据,并以其约 85% 的加密原生期权市场份额估算,整个加密原生期权市场的日均交易额仅约 44 亿美元,前者约为后者的 201 倍。
当然,外汇、利率与加密资产的市场规模及参与者结构并不相同,不能直接用这个差距推算加密期权未来的增长空间。但至少可以看出,期权在传统金融已经是一类成熟的风险管理工具,在加密市场却远未达到同样的普及程度。
如果只看链上市场,这种差距就更加明显。
根据 FIA 数据,期权占 2025 年全球上市衍生品合约交易量的 74.3%。但结合 DefiLlama 的 Perp DEX 数据及 Castle Labs 对链上期权的统计,链上期权交易量仅相当于 Perp DEX 的约 0.2%。
两组数据的统计口径并不完全相同,但市场结构的反差依然十分直观:在传统金融市场,期权是最重要的衍生品之一;到了加密市场,尤其是链上交易市场,永续合约几乎占据了绝大部分交易活动,期权却始终没能建立起类似的用户基础。
这就带来一个问题:为什么一个在传统金融如此成熟的产品,到了链上却一直发展不起来?
链上期权并不缺创新,真正缺的是可持续的流动性
回顾过去几年的发展,链上期权其实经历过不少产品创新。从最早的期权代币化,到自动做市商(AMM)、自动化收益金库,再到取消固定到期日的设计,开发团队一直在尝试解决不同的问题。
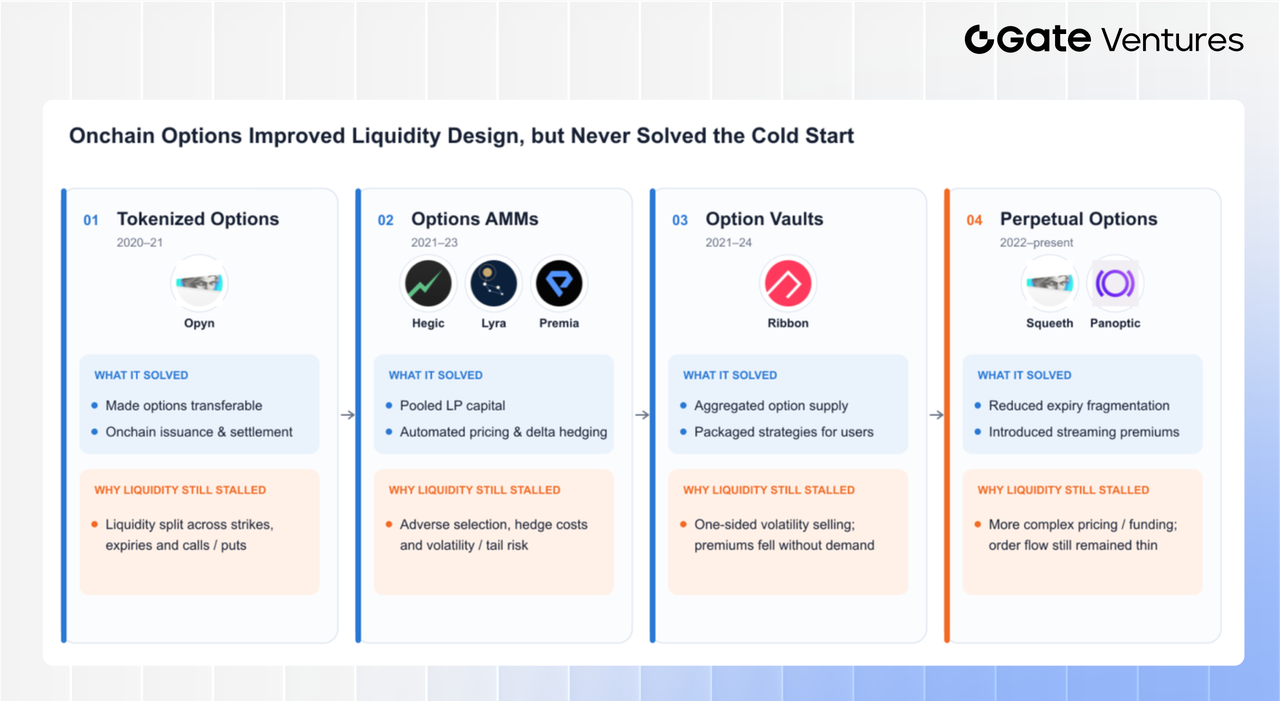
最早的 Opyn 选择了最直接的路线:将期权包装成 ERC-20 代币,让用户能够直接在链上发行、转让和结算期权。后来 Opyn V2 又引入自动行权和现金结算,产品体验进一步改善。
问题是,期权不像现货,同一个资产可以同时存在多个行权价、到期日,以及看涨和看跌合约。每一种组合都需要对应的交易市场。结果就是,即使市场本身只有有限的流动性,也必须分散到大量合约之中。
为了解决这个问题,Hegic、Lyra 和 Premia 等协议开始引入 AMM,希望通过流动性池为用户持续提供报价,而不必等待另一个交易者主动挂单。Lyra 还进一步加入专业的期权定价和自动对冲机制,希望降低流动性提供者(LP)承担的市场方向风险。
但期权做市远比现货复杂。除了标的价格变化,做市商还需要管理波动率、时间价值,以及 Delta、Gamma、Vega 等风险敞口。当市场突然剧烈波动,报价更新不及时,或者对冲成本迅速上升时,流动性池很容易出现亏损。
所以 AMM 虽然让用户更容易找到交易对手,却没有完全解决另一个问题:谁愿意长期承担这些风险,而且还能赚到钱?
接下来,市场又尝试从用户端寻找突破口。
Ribbon、Friktion 和 Dopex 将备兑看涨期权策略(covered call)、现金担保看跌期权策略(cash-secured put)等策略包装成自动化金库。普通用户不需要理解复杂的期权定价,只需存入 BTC、ETH 或稳定币,协议就会自动卖出期权,收取权利金。
这类产品一度吸引了大量 TVL,也证明了市场对简化版期权收益产品确实存在需求。
但问题在于,大部分期权金库做的其实是同一件事:卖出波动率赚取权利金。如果大量用户都想成为卖方,却没有足够的买方愿意支付权利金,收益率自然会下降。更何况,卖出期权并不是无风险收益,用户仍可能在市场大幅波动时承受损失,或者因为卖出备兑看涨期权而错过资产上涨。
Ribbon 后来并入 Aevo,也反映出行业逐渐从被动期权收益产品,转向更专业的交易平台。
还有 Squeeth 和 Panoptic,尝试从期权的产品结构本身入手。
传统期权需要设置到期日,而它们希望通过类似永续期权的设计,减少不同期限带来的流动性分散。这个方向确实解决了一部分问题,却又引入新的定价、资金费用和风险管理挑战。Squeeth 最终于 2024 年停止运行,Panoptic 则继续探索基于 Uniswap 流动性的期权模式。
回头看,这些尝试并不是没有价值。相反,每一代协议都在解决真实存在的问题:Opyn 解决链上发行,AMM 改善报价,期权金库降低用户门槛,永续期权尝试改善流动性分散。
但这些创新始终没能同时解决两个问题:谁来长期提供流动性,以及谁愿意持续交易期权。
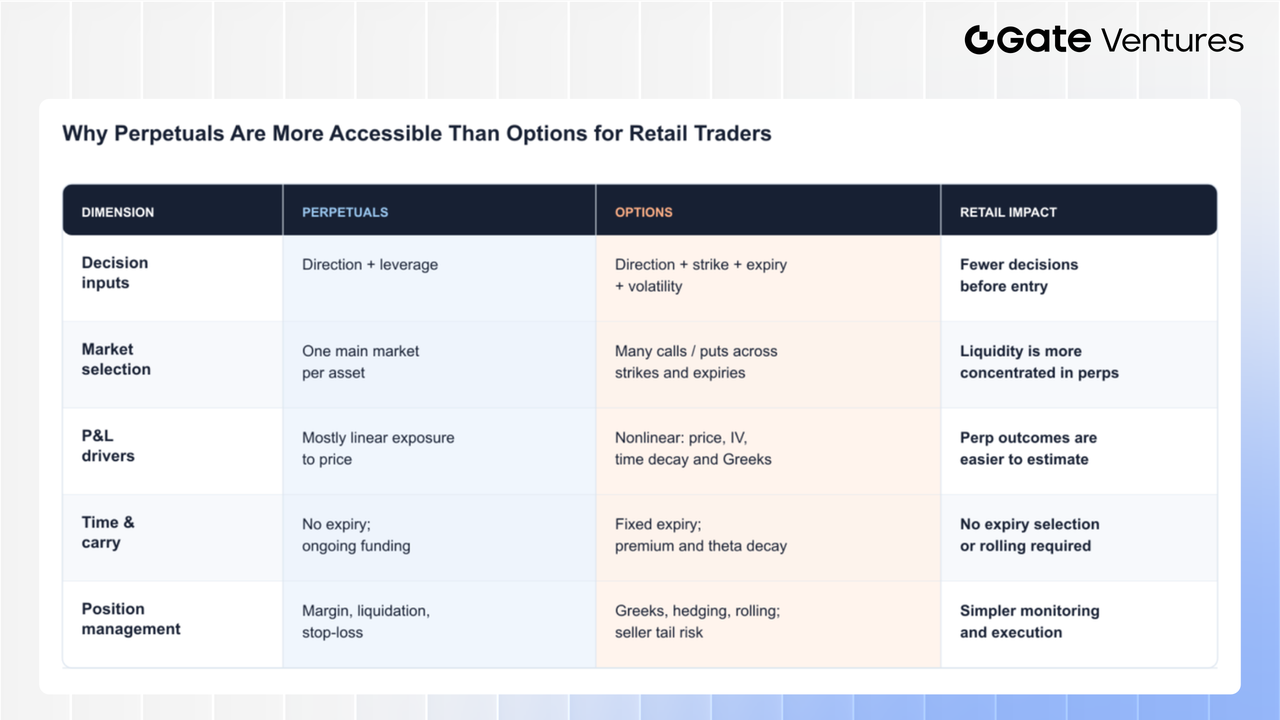
为什么永续合约能成功,期权却迟迟没有起量?
从用户角度看,永续合约的优势很直接。如果看好 BTC 上涨,交易者只需要判断方向、选择杠杆并管理清算风险。但期权还需要考虑行权价、到期日、隐含波动率和时间价值。即使方向判断正确,也可能因为时间损耗或波动率下降而亏损。对于大部分零售交易者来说,永续合约显然更容易理解和使用。
流动性结构也进一步拉大了两者的差距。BTC 永续合约通常将订单集中在单一市场,而期权需要分散到不同的行权价和到期日,使每个合约的流动性相对有限,买卖价差也更难收窄。同时,期权做市商还需要持续管理 Delta、Gamma 和 Vega 等风险敞口。如果交易量不足以覆盖报价和对冲成本,就很难吸引专业做市商长期提供流动性。
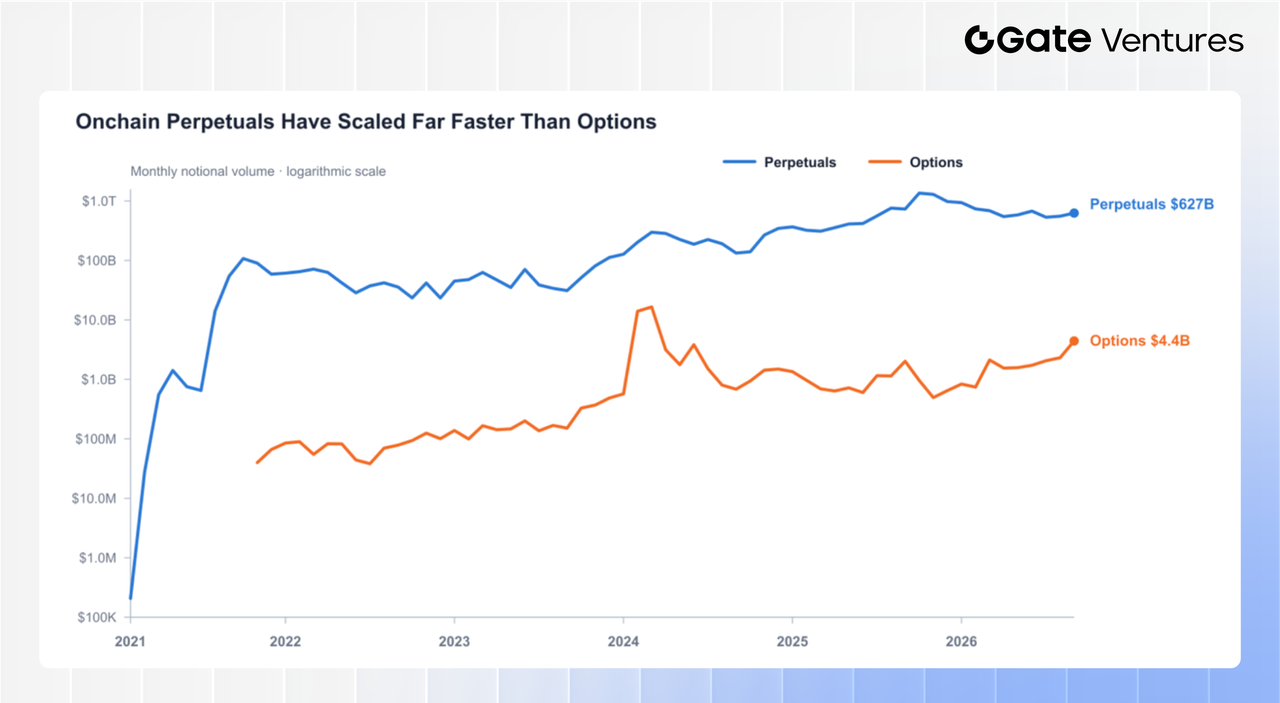
数据来源: DeFiLlama
更简单的交易逻辑,加上更集中的订单流,让永续合约更容易形成流动性与用户增长的正向循环。这一点也反映在两者的市场规模上:链上永续合约月交易量从 2021 年 3 月的约 2,800 万美元增长至 2026 年 9 月的 6,270 亿美元,增长约 22,500 倍;同期,链上期权则从 2021 年 12 月的约 6,600 万美元增长至 44 亿美元,增长约 67 倍。尽管两者都实现了增长,但永续合约已经跑出 Hyperliquid 等规模化平台,而链上期权的扩张明显落后。
当然,这并不代表加密市场缺乏期权需求。Deribit 已经证明,机构和专业交易者确实需要期权进行风险管理、波动率交易和收益策略,只是这些需求长期集中在少数专业交易平台,尚未大规模转移至链上。
归根结底,链上期权始终面临流动性的冷启动问题:没有足够的交易需求,做市商难以覆盖成本;没有深度流动性,用户又会面对较宽的价差和较差的交易体验,进一步限制交易增长。
因此,判断链上期权是否迎来转折点,关键在于这些长期制约市场发展的条件,如今是否正在发生变化。
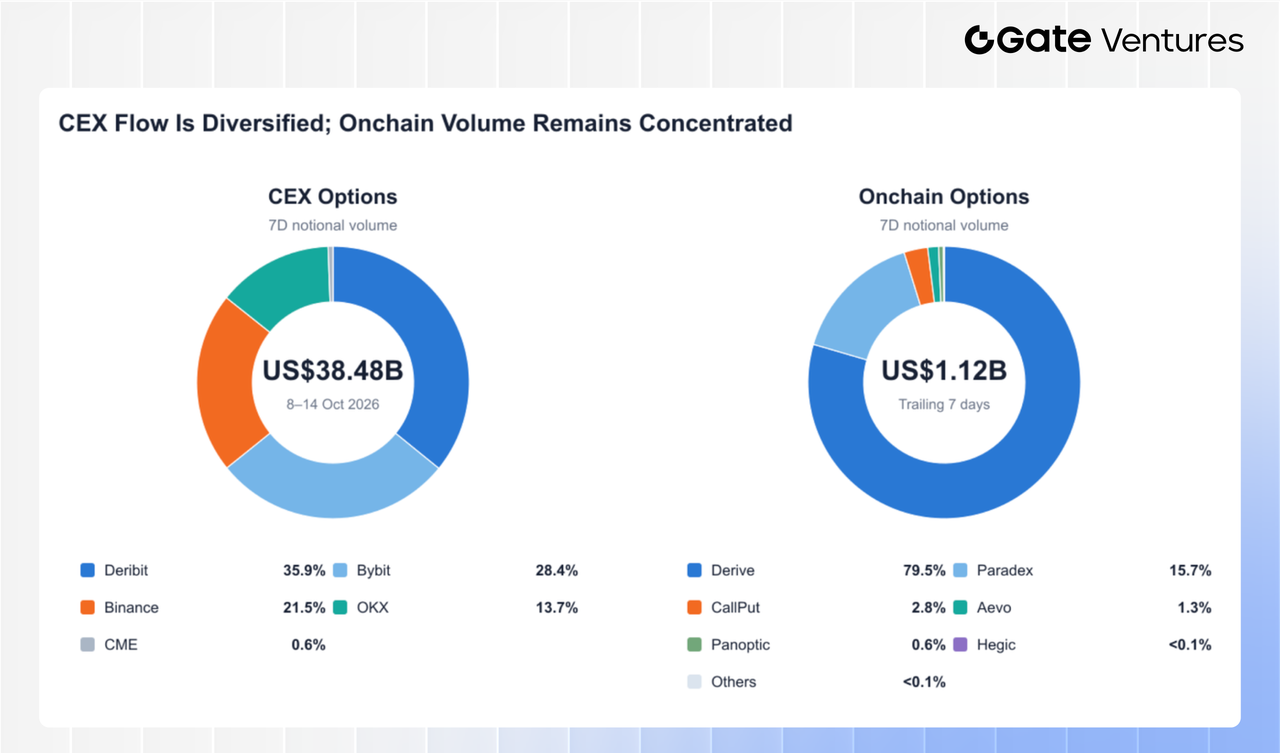
数据来源: CoinGlass DeFiLlama
CEX 流量更分散,链上市场仍高度集中
从目前的市场格局来看,CEX 仍然主导加密期权交易。过去 7 日,CEX 期权名义交易量约为 384.8 亿美元,是链上期权 11.2 亿美元的约 35 倍。CEX 交易量主要集中在 Deribit、Bybit、Binance 和 OKX,而链上市场则由 Derive 主导,占总交易量约 79.5%。
两者的差距不仅体现在交易量,也反映了不同的市场定位。CEX 期权市场主要服务做市商、量化基金和专业交易者,具备更成熟的流动性、交易执行和保证金体系。相比之下,链上期权在交易深度和资本效率方面仍有明显差距,但能够提供自托管、透明结算及 DeFi 可组合性等优势。除了直接交易,链上期权也可以作为结构化产品、收益金库和自动对冲策略的底层工具。
因此,链上期权未来的增长未必单纯依赖散户交易需求,更关键的是吸引专业做市商提供流动性、提升保证金效率,并通过托管机构和结构化产品扩大分销渠道。
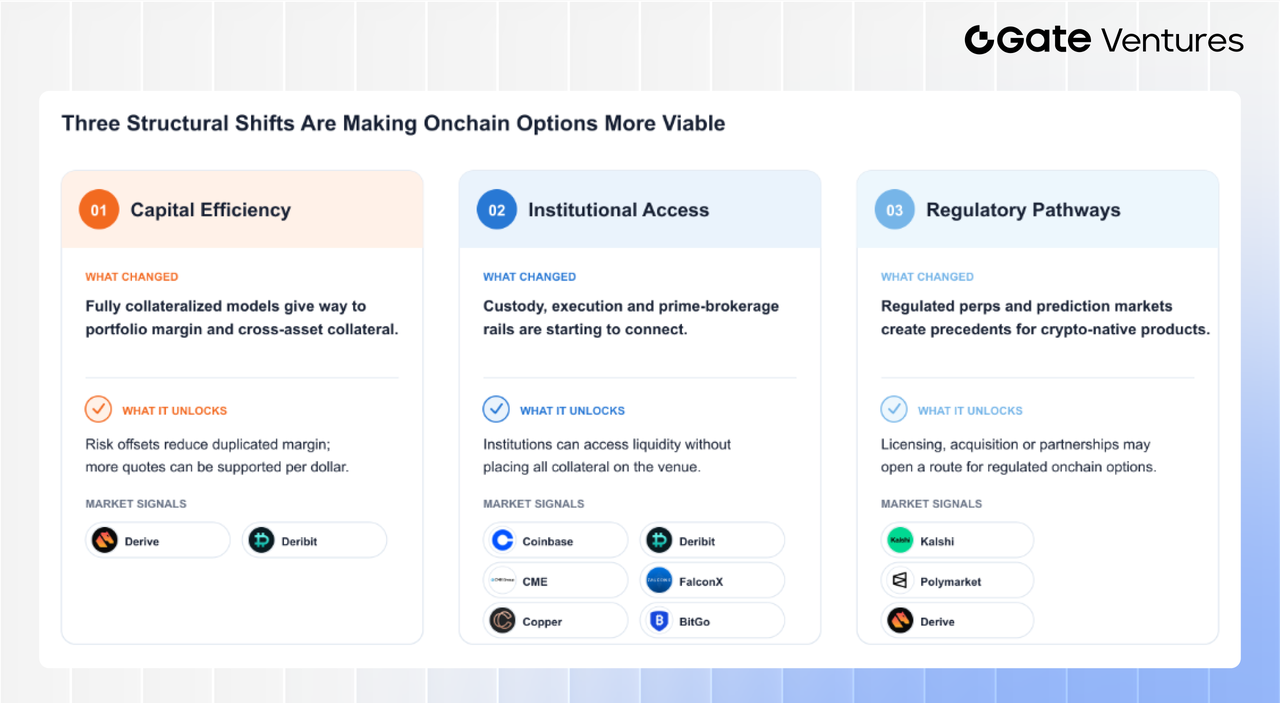
而过去几年,至少有三件事开始发生变化:资金使用效率提高了,机构进入市场的路径更清晰了,监管层面也出现了可以参考的案例。
专业保证金系统开始上链
早期链上期权大多要求卖方提供全额抵押。这个设计比较安全,却很占资金。对需要同时为多个行权价和到期日报价的做市商来说,资本很快就会被分散和锁死。
Derive 在 2024 年引入投资组合保证金和跨资产抵押。系统不再孤立地计算每个仓位,而是评估整个组合在价格和波动率变化下可能出现的损失,并承认对冲仓位之间的风险抵销。
这听起来只是保证金机制的升级,实际影响却很直接:做市商可以用同一笔资本支持更多报价。它不会自动创造交易需求,但至少缓解了链上期权长期存在的资金效率问题。
机构交易与托管渠道逐步成熟
机构参与加密期权,真正的障碍往往不是“不想交易”,而是资产应该放在哪里、由谁托管,以及出现问题时谁承担责任。
这套基础设施正在成熟。Coinbase 于 2025 年完成对 Deribit 的收购,并在 2026 年将 Coinbase International Exchange 的机构账户迁移至 Deribit。符合条件的美国机构客户也预计可以通过原有的 Coinbase Prime 关系接入加密期权。
CME 则在 2026 年将加密期货和期权扩展至全天候交易,首六个周末累计成交约 10 亿美元。传统交易所也开始接受一个现实:加密资产不会因为周末到了就停止波动。
更关键的变化是托管与交易开始分离。FalconX 与 Copper 让机构在场外托管资产,同时接入 Deribit;Derive 与 BitGo 也在链上期权中采用类似模式。机构不必把全部资产直接放在交易平台上,交易所对手方风险和内部合规压力都随之下降。
永续合约与预测市场提供监管参考
美国监管市场过去并不接纳大部分加密原生衍生品。现在情况开始松动。Kalshi 在取得 CFTC 交易所资格后,于 2026 年推出受监管的加密永续合约;Polymarket 也通过持牌实体重新进入美国市场。
数据来源: Derive DIP
Derive 随后提出进入美国受监管市场的方案。它最终是申请牌照、收购持牌实体,还是与现有交易所合作,目前还没有答案。但永续合约和预测市场至少证明了一点:加密原生产品并非只能停留在离岸市场。
这些变化还不足以说明链上期权即将大规模爆发。流动性、价差和交易成本仍是现实限制。但与几年前相比,资本、托管和监管这三块最难补的基础设施,确实开始接上了。
Reference
https://support.deribit.com/hc/en-us/articles/25944750749597-Monthly-Statistics
https://www.fia.org/fia/articles/etd-volume-december-2025
https://castlelabs.io/research/reports/renaissance-of-onchain-options
https://insights.derive.xyz/introducing_lyra/
https://docs.ribbon.finance/theta-vault/theta-vault
https://medium.com/opyn/squeeth-has-shutdown-a8a3c2869eaa
https://forums.derive.xyz/t/dip-expand-derive-into-us-regulated-markets/329
关于 Gate Ventures
Gate Ventures 是 Gate 旗下的风险投资部门,专注于对去中心化基础设施、生态系统和应用程序的投资,致力于重塑 Web 3.0 时代的世界。Gate Ventures 与全球行业领袖合作,赋能那些拥有创新思维和能力的团队和初创公司,重新定义社会和金融的交互模式。
欲了解更多信息,请访问:官网 | X | Telegram | 领英 | Medium
免责声明 :
本内容不构成任何邀约、招揽、或建议。您在做出任何投资决定之前应始终寻求独立的专业建议。请注意,GateVentures 可能会限制或禁止来自受限制地区的所有或部分服务。请阅读用户协议了解更多信息,链接:https://www.gate.com/zh/user-agreement 。


