摘要
-
2026 年 10 月,加密市场结束 8 至 9 月的连续修复并重新转弱。以 CoinGecko Top 500 样本市值时序口径统计,合计市值由 10 月 1 日约 2.94T 美元降至 10 月 31 日约 2.68T 美元,月内回撤约 -9.07%;月内高点出现在 10 月 5 日,约 3.02T 美元,低点出现在 10 月 31 日,说明卖压在月末仍未明显缓解。
-
主流资产方面,BTC 月跌幅约 -7.60%,ETH 下跌 -16.47%,BNB、XRP、SOL、DOGE 分别下跌 -8.49%、-15.76%、-18.46%、-19.71%。ETH、SOL 与 DOGE 等高 Beta 资产明显弱于 BTC,反映资金在风险收缩阶段重新集中于流动性更强的头部资产和稳定币。
-
在 Top 500 的 488 个有效样本中,10 月共有 94 枚上涨、372 枚下跌、22 枚基本持平,上涨标的占比仅 19.26%。全样本平均涨跌幅为 -5.90%,中位数为 -11.92%。均值显著高于中位数,主要因为 AIN(+678.94%)、VEREM(+620.36%)、SHARE(+358.31%)、JCT(+229.28%)等极端上涨标的对均值形成强力拉升。
-
涨幅榜前列由 AI 应用、RWA、云基础设施和新兴网络叙事主导;跌幅榜则集中于低流动性 AI / Meme、前期高估值新项目和缺乏持续需求的长尾资产。
-
成交量方面,10 月市场平均值为 1.55x,中位数为 0.77x;34 个代币放量超过 3 倍,19 个超过 5 倍,11 个超过 10 倍。10x 以上区间有 8 个上涨、3 个下跌,但稳定币与现金类资产占比较高,量能信号需要结合资产属性判断。
1. 加密行情速览
2026 年 10 月,全球加密市场呈现“月初冲高、随后震荡下行、月底加速回撤”的路径。加密市场市值从 10 月 1 日约 2.94T 美元下降至 10 月 31 日约 2.68T 美元,月内跌幅约 -9.07%。市场于 10 月 5 日触及约 3.02T 美元的月内高点,此后反弹持续性不足,并在 10 月 31 日收于月内最低水平。BTC 从月初约 $83,576 回落至月末约 $77,223,全月下跌约 -7.60%;月内高点约 $86,490,出现在 10 月 5 日,低点即为月末收盘。ETH 从约 $2,685 降至 $2,242,月跌幅约 -16.47%。SOL 下跌 -18.46%,DOGE 下跌 -19.71%,高 Beta 资产跌幅约为 BTC 的两倍,显示风险偏好明显收缩。
宏观上,美联储在 10 月 28 日维持联邦基金利率目标区间于 3.75%–4.00% 不变,并强调经济活动保持强劲、通胀仍然偏高。两名委员主张加息 25 个基点,说明政策分歧偏向鹰派。高利率维持时间拉长,叠加科技股与 AI 资本开支交易波动,使加密资产面临估值和流动性双重压力。资金面上,10 月现货加密 ETF 合计净流出约 $2.16B。其中 BTC 产品净流出约 $514.93M,ETH 产品净流出约 $1.61B,SOL 产品净流出约 $143.79M。ETF 资金由 9 月净流入转为 10 月集中赎回,是 BTC 和 ETH 月末走弱的重要机构资金信号。
链上层面,根据 DeFiLlama 历史数据,全网 DeFi TVL 从 10 月 1 日约 $92.4B 降至 10 月 31 日约 $82.3B,月内下降约 -10.9%;美元稳定币总市值由约 $305.8B 降至 $299.0B,降幅约 -2.24%。TVL 收缩幅度与市场市值回撤接近,而稳定币供给同步下降,说明本月不仅存在抵押资产被动缩水,也出现一定场内资金净撤离。10 月全链 DEX 现货成交量约 $258.1B,日均约 $8.33B,高波动并未转化为持续的现货风险偏好。
2. 本轮涨跌幅数据全景
10 月 Top 500 有效样本为 488 个,其中 94 个上涨、372 个下跌、22 个基本持平。上涨占比仅 19.26%,全样本平均涨跌幅为 -5.90%,中位数为 -11.92%。五个市值梯队的中位数均为负,说明市场下跌具有广泛性;低市值组的均值被少数极端上涨标的显著扭曲。
市值分层表现如下:
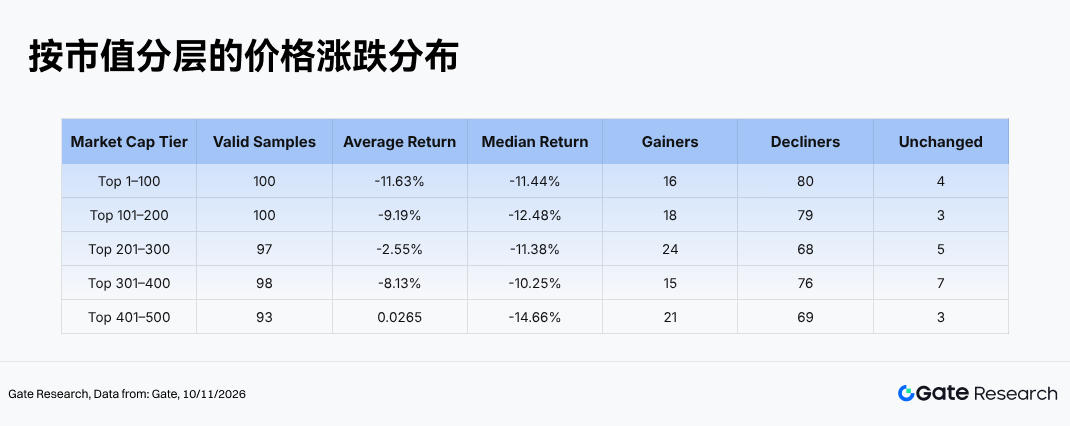
从市值分层视角来看,10 月呈现“各梯队普遍收跌、低市值极端值抬高均值、头部资产相对抗跌”的格局。
-
市值 Top 1–100:共 16 枚上涨、80 枚下跌、4 枚基本持平,上涨比例 16.0%,中位数 -11.44%,均值 -11.63%。PEARL(+23.3%)、PEPE(+15.1%)、XMR(+7.9%)逆势上涨,但 BTC(-7.6%)、ETH(-16.5%)、SOL(-18.5%)等主流资产普遍走弱;RAIN(-48.6%)、QNT(-33.0%)、MNT(-31.8%)领跌。均值与中位数接近,说明头部梯队的下跌分布相对均匀。
-
市值 101–200:共 18 枚上涨、79 枚下跌、3 枚基本持平,上涨比例 18.0%,中位数 -12.48%,均值 -9.19%。ANVL(+158.1%)、BEAM(+134.2%)、BAT(+45.7%)提供局部弹性,但 PONS(-56.0%)、AKE(-55.8%)、MON(-38.1%)、SEI(-32.7%)深度回调,显示中型资产在流动性收紧时仍具有较高下行 Beta。
-
市值 201–300:共 24 枚上涨、68 枚下跌、5 枚基本持平,上涨比例 24.7%,中位数 -11.38%,均值因 VEREM(+620.4%)、Q(+118.1%)、MAGMA(+93.9%)、QRL(+89.9%)被拉升至 -2.55%。2Z(-54.6%)、0G(-45.4%)、CASHCAT(-45.2%)则出现显著回撤,整体仍是少数热点对冲多数下跌。
-
市值 301–400:共 15 枚上涨、76 枚下跌、7 枚基本持平,上涨比例 15.3%,中位数 -10.25%,均值 -8.13%。JCT(+229.3%)、AP3X(+81.2%)、MOOLAH(+70.6%)形成事件驱动行情;AI(-66.8%)、MARSCOIN(-61.2%)、MINA(-58.9%)领跌。该梯队上涨比例为五档最低,风险偏好收缩最明显。
-
市值 401–500:共 21 枚上涨、69 枚下跌、3 枚基本持平,上涨比例 22.6%,中位数为五档最低的 -14.66%,但均值因 AIN(+678.9%)、SHARE(+358.3%)、YELLOW(+153.8%)、IDOL(+124.9%)、ICNT(+101.9%)反而升至 +2.65%。UMXM(-80.7%)、BERA(-43.5%)、QUBIC(-42.6%)同步深跌,说明正均值并不代表该梯队整体走强,低市值双向尾部风险最高。
备注:市值分布以 CoinGecko 数据为基础,将市值排名前 500 的代币按每 100 个进行分组(如排名 1–100、101–200 等),统计各组内代币在 2026 年 10 月 1 日至 10 月 31 日期间的价格涨跌幅,并计算每组的平均值,作为该市值区间的平均涨幅指标。全文涨跌幅表以日线首尾价为主;与小时均价或盘中极值统计会有偏差。对单价极低的代币,点价噪声会导致数千倍级别的失真涨幅,统计均值时已予剔除。
2.1 涨跌幅龙虎榜
2.1.1 涨幅榜:AI、RWA 与新兴基础设施叙事驱动长尾行情
本轮涨幅榜前列由 AI 应用、RWA、云基础设施和新兴网络叙事主导。AIN(+678.94%)与 VEREM(+620.36%)涨幅超过六倍,SHARE(+358.31%)、JCT(+229.28%)、ANVL(+158.12%)紧随其后。多数领涨标的位于 Rank 200 以后,表明弱市中的收益弹性仍集中在小流通盘和事件驱动资产。
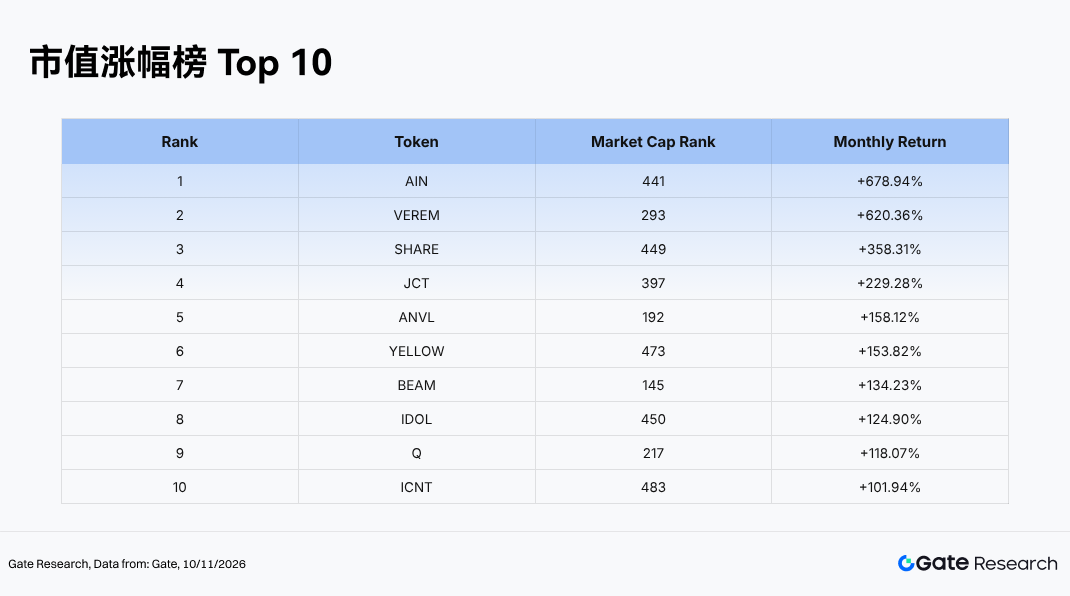
AIN(+678.9%,市值 Rank 441)是 10 月最大涨幅标的。Infinity Ground 属于 AI Agent、无代码应用开发与 Web3 基础设施交叉赛道,10 月下旬 Voyage 积分活动仍在运行,包含每日签到、社交任务和 AI 应用构建任务,持续吸引社区参与。AIN 月内 Volume Spike 为 3.24x,价格由约 $0.023 升至 $0.180,呈现活动催化、AI 叙事与低市值弹性叠加的量价突破;但涨幅远高于成交量扩张幅度,短期持续性仍需谨慎验证。
VEREM(+620.4%,市值 Rank 293)属于以认证祖母绿储备为叙事基础的 RWA 项目。其公开流通量仅约占最大供应量的 5%,10 月价格由约 $5.83 升至 $41.97,但 Volume Spike 仅 0.30x,并未出现与涨幅匹配的持续放量。该走势更接近稀缺流通盘与薄报价深度下的快速重估,而非宽基资金持续流入,价格对少量交易和流动性变化较为敏感。
2.1.2 跌幅榜:低流动性资产去杠杆与叙事溢价回吐
跌幅榜主要由低流动性 AI / Meme 资产、前期高估值新项目和缺乏持续需求的长尾代币构成。UMXM(-80.66%)跌幅超过八成,AI(-66.85%)、MARSCOIN(-61.22%)、MINA(-58.88%)、PONS(-56.02%)亦出现深度回调。
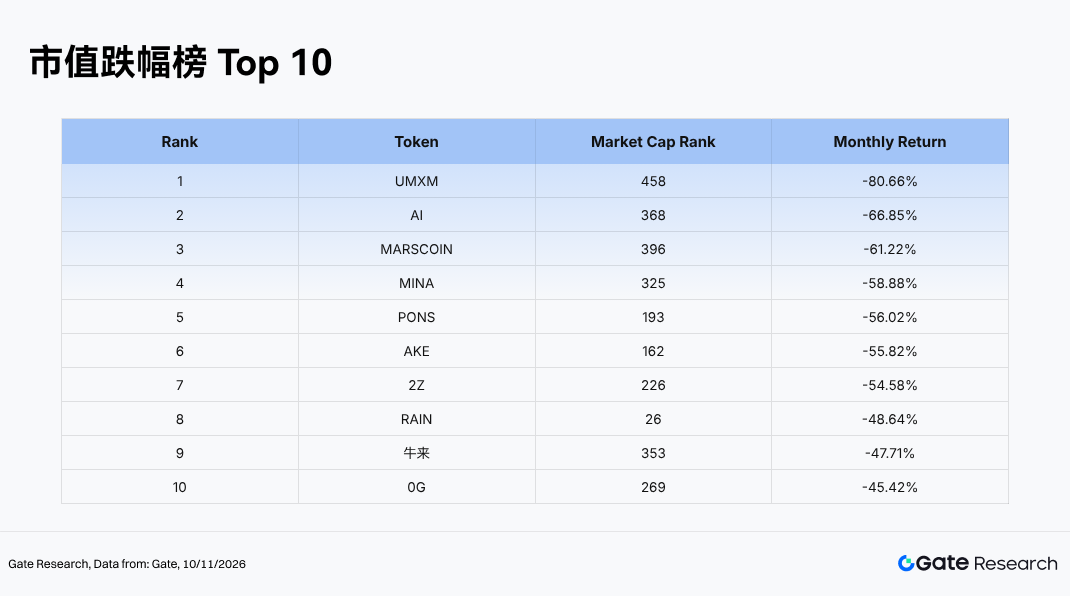
UMXM(-80.7%,市值 Rank 458)从月初约 $0.0661 跌至月末约 $0.0128,且主要跌幅集中在月末连续下行阶段。公开信息未显示足以单独解释跌幅的重大基本面事件,其 Volume Spike 为 2.59x,尚未进入明确的突破放量区间,更符合低市值资产在买盘撤退、报价深度不足和持仓集中情况下的流动性折价。连续大幅下跌也意味着短期成交回升可能主要来自卖方出清,而非新增需求。
AI(-66.8%,市值 Rank 368)属于与 AI、Meme 及 NVDA 代币化叙事绑定的高风险资产。10 月早期曾受相关叙事推动反弹,但随后在 ETF 流出、风险资产回撤和市场安全担忧下快速下跌;其 Volume Spike 仅 0.47x,说明价格回撤伴随成交萎缩,热点退潮和承接不足是更直接的压力来源。
2.2 市值排名与涨跌幅关系
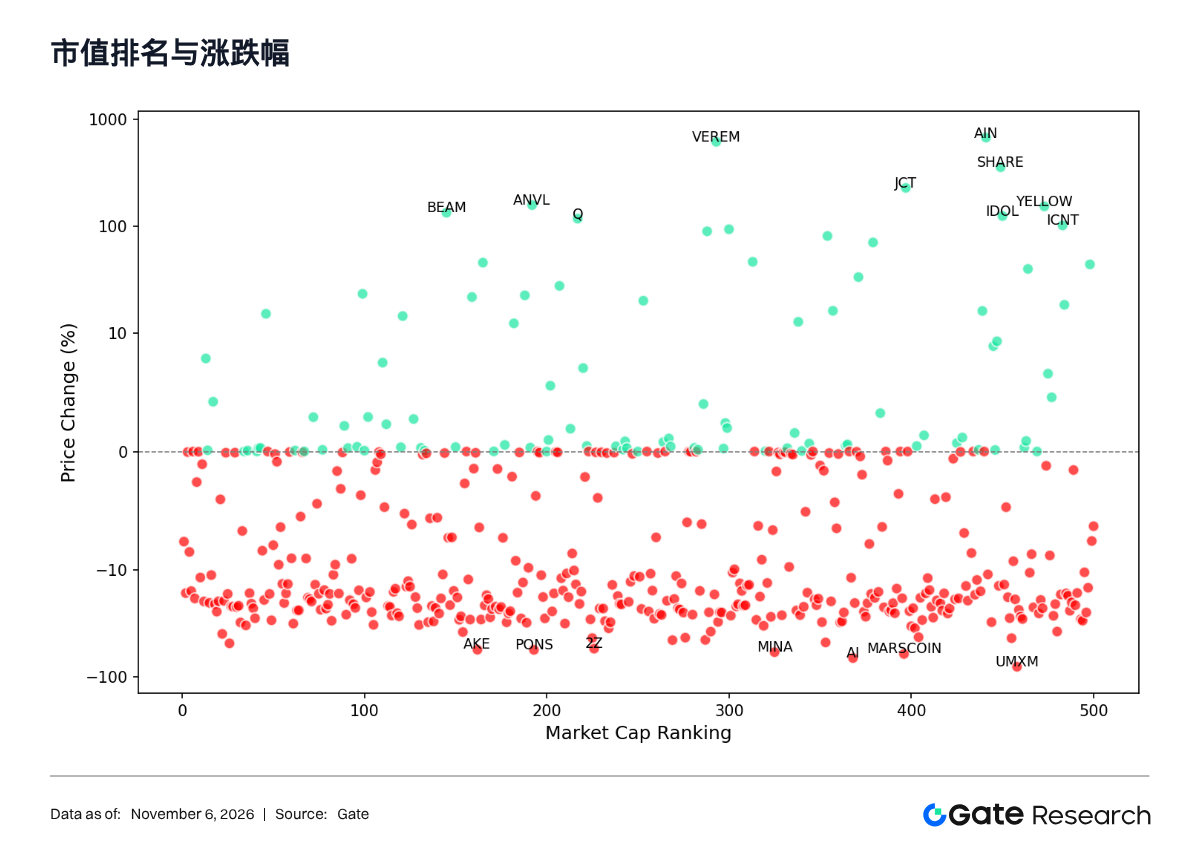
从市值排名与涨跌幅散点图看,10 月负收益点位在全部市值区间占据明显多数。Top 100 的分布相对集中,BTC、BNB 的跌幅小于 ETH、SOL 和 DOGE,但仍不足以阻止头部梯队中位数降至 -11.44%。Rank 200 以后的点位分散度显著扩大,AIN、VEREM、SHARE、JCT 等极端上涨与 UMXM、AI、MARSCOIN、MINA 等深度下跌并存。
市值越低,均值越容易受单一事件和小流通盘影响。Top 401–500 的平均涨跌幅为 +2.65%,但中位数为 -14.66%,两者相差超过 17 个百分点,说明观察低市值行情时,中位数、上涨比例和成交深度比简单平均值更具代表性。
2.3 Top 100 市值风云榜
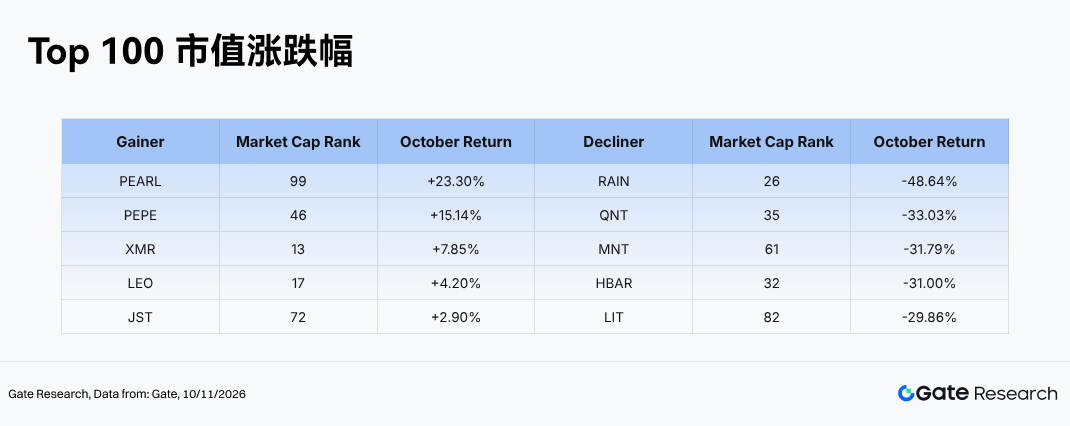
市值前 100 的 100 个有效样本中,10 月共有 16 个上涨、80 个下跌、4 个基本持平。PEARL(+23.3%)领涨,PEPE(+15.1%)、XMR(+7.9%)、LEO(+4.2%)、JST(+2.9%)维持正收益;BTC(-7.6%)相对抗跌,ETH(-16.5%)、SOL(-18.5%)、DOGE(-19.7%)跌幅更大。
跌幅端,RAIN(-48.6%)、QNT(-33.0%)、MNT(-31.8%)、HBAR(-31.0%)、LIT(-29.9%)、PUMP(-29.6%)居前。Top 100 中位数为 -11.44%,与均值基本一致,说明本月头部资产的下跌具有较强一致性,并非仅由少数异常值造成。
3. 本轮放量表现解析
3.1 成交量增长分析
以月内成交量变化计算 Volume Spike,10 月共有 442 个代币具备有效样本。平均放量倍数约为 1.55x,中位数为 0.77x;全月共有 34 个代币放量超过 3 倍、19 个代币超过 5 倍、11 个代币超过 10 倍。中位数低于 1x,说明多数代币的月末成交量低于月初基准,量能扩张主要集中于少数稳定币再平衡和事件驱动标的。
放量榜前列中,USD0(42.76x)、IRYS(36.25x)、ZANO(28.74x)、USDD(21.74x)、USDU(19.51x)、JCT(17.87x)、THBILL(17.35x)、YZY(15.92x)、Q(14.20x)、ZIG(13.84x)最为突出。
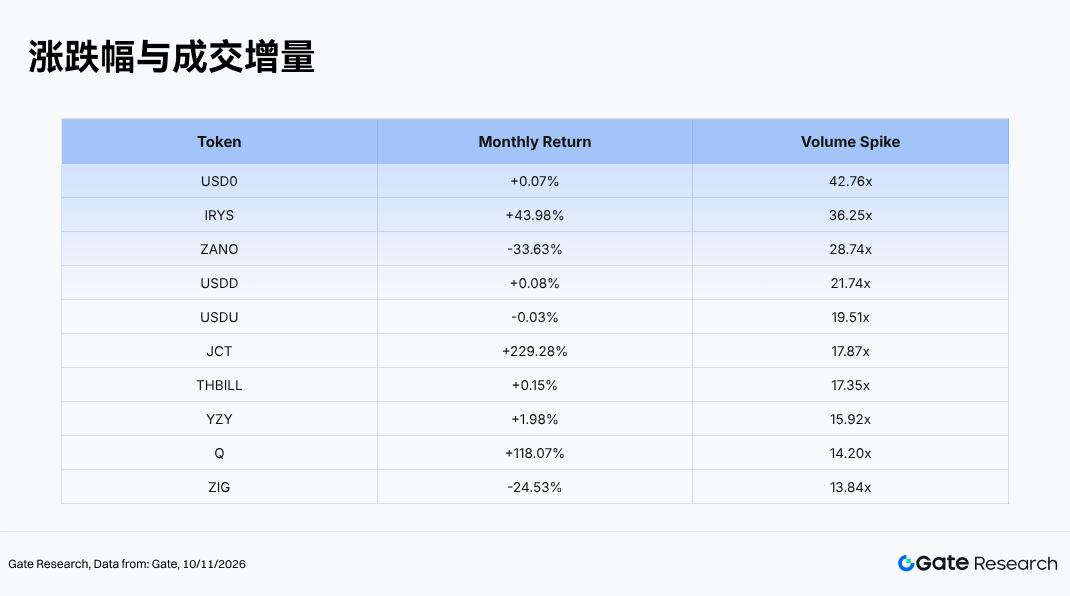
放量榜前列呈现两类鲜明结构。USD0、USDD、USDU、THBILL 等稳定币或现金类资产的价格波动有限,高倍放量主要反映申赎、换仓和链上再平衡;JCT、Q、ICNT、IRYS 则同时出现明显上涨与 10x 以上放量,更接近事件驱动的主动买盘。当前轮动行情中,更值得跟踪的是成交量放大超过 5 倍、价格同步走强且有明确催化的标的,而非单独追逐放量倍数。
3.2 成交量变化与价格分析
从散点图来看,10 月整体分布呈现“低量能区间普遍下跌、中量能区间方向分化、超高量能区间正向占优但稳定币较多”的特征。成交量倍增仍与价格正向走势存在关联,但信号强度弱于 9 月,必须剔除稳定币和现金类资产的高换手干扰。
-
0–3x 的低量能区间:共有 408 个代币,其中 60 个上涨、343 个下跌、5 个基本持平,中位数涨跌幅为 -15.72%。该区间聚集绝大多数样本,说明市场下跌主要发生在成交萎缩或缺乏新增买盘的环境中。VEREM(+620.4%,0.30x)、SHARE(+358.3%,1.72x)、ANVL(+158.1%,0.85x)属于低流通盘带来的价格弹性;UMXM(-80.7%,2.59x)、AI(-66.8%,0.47x)、MINA(-58.9%,0.32x)则体现承接不足下的低量回撤。
-
3–10x 的中量能区间:共有 23 个代币,其中 7 个上涨、16 个下跌,中位数涨跌幅为 -1.96%。AIN(+678.9%,3.24x)、YELLOW(+153.8%,5.42x)、IDOL(+124.9%,3.88x)、PEARL(+23.3%,3.57x)呈现量价配合;CELO(-26.8%,5.75x)、GOOGLB(-19.4%,5.75x)、SN4(-14.0%,8.08x)则属于放量下跌或高换手回撤。与 9 月该区间全部上涨相比,10 月信号分化明显扩大。
-
10x 以上的超高量能区间:共有 11 个代币,其中 8 个上涨、3 个下跌,中位数涨跌幅为 +0.15%。JCT(+229.3%,17.87x)、Q(+118.1%,14.20x)、ICNT(+101.9%,11.33x)、IRYS(+44.0%,36.25x)构成明确的量价双升信号;ZANO(-33.6%,28.74x)、ZIG(-24.5%,13.84x)则是高量下跌案例。USD0、USDD、USDU、THBILL 的价格接近零波动,主要属于资产再平衡信号,不宜直接解读为上涨资金流入。
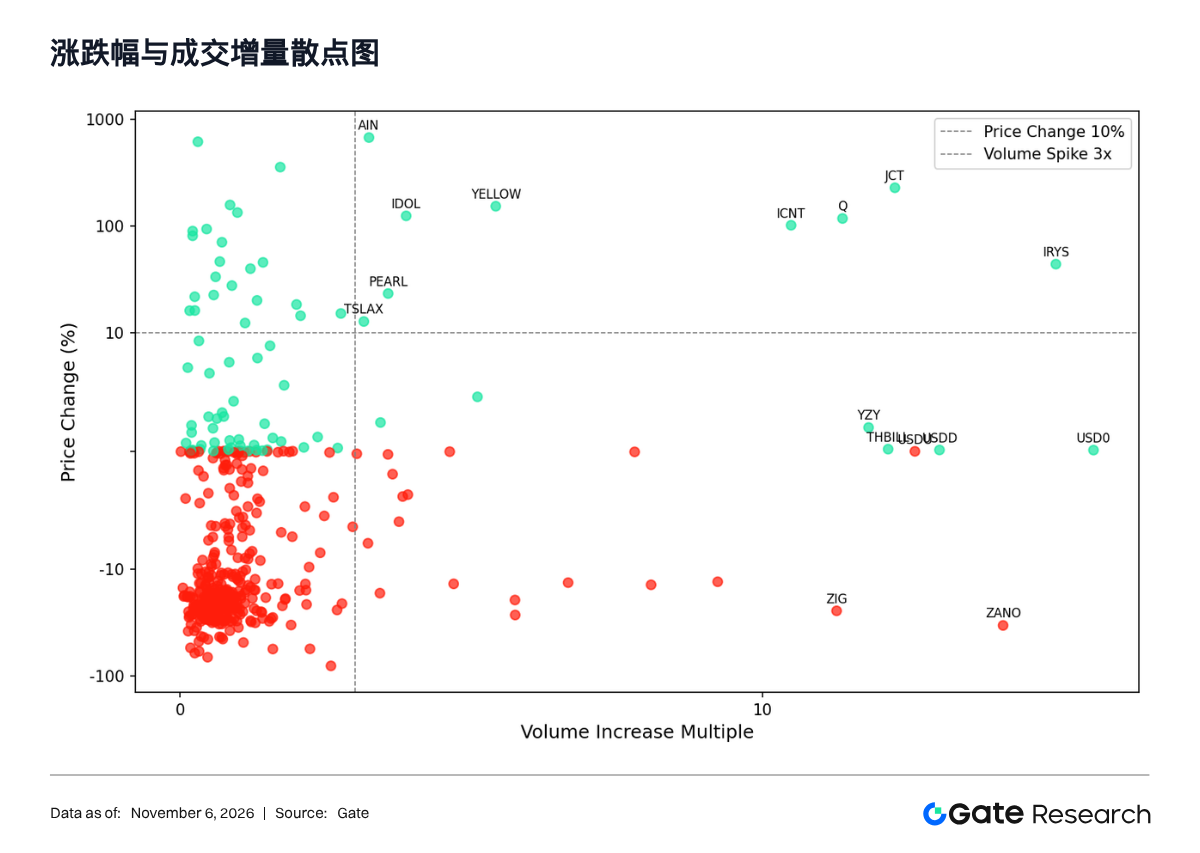
综合来看,10 月 0–3x 区间下跌比例达到 84.1%,3–10x 区间仍有 69.6% 的样本下跌,而 10x 以上区间上涨比例回升至 72.7%。放量确实提升了价格向上的概率,但稳定币再平衡和高量下跌案例表明,Volume Spike 仍需结合绝对成交额、资产属性、价格方向和事件催化共同判断。
3.3 相关性分析
量价相关性方面,NOXO(0.89)、SAND(0.85)、IRYS(0.83)、RSR(0.78)、LISUSD(0.74)、BEAM(0.73)、T(0.72)、DRV(0.68)、NMR(0.67)、ANVL(0.67)位居前列。IRYS、BEAM、ANVL 同时具备正收益和较高相关性,更能代表成交活跃度对价格的持续推动;SAND、RSR 等标的虽然相关系数较高,但并不意味着月度收益必然为正。
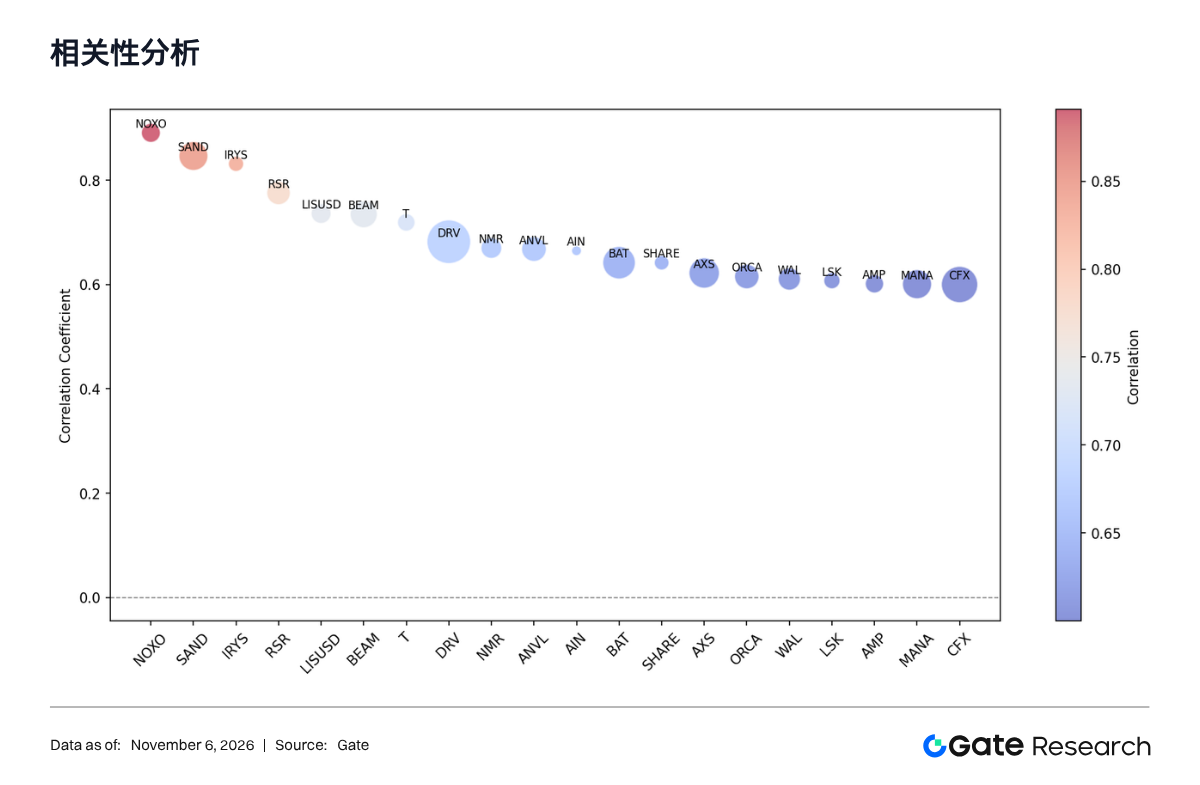
高相关性标的分布于 GameFi、AI / 云基础设施、DeFi 与中小市值生态资产,说明弱市中仍有局部资金围绕项目事件形成持续交易。相关系数容易受到少数高波动交易日影响,适合识别“成交驱动型”行情,但不能替代基本面和流动性分析。
4. 总结
10 月加密市场由宽基反弹转入风险收缩。Top 500 样本合计市值下跌约 -9.07%,BTC 和 ETH 分别下跌约 -7.60% 与 -16.47%;488 个有效样本中仅 94 个上涨,上涨占比 19.26%,全样本中位数降至 -11.92%。五个市值梯队的中位数全部为负,表明本轮下跌具有广泛性。
结构性机会主要集中在三条线索:第一,AIN 代表的 AI Agent 与应用生态活动;第二,VEREM 代表的低流通 RWA 资产重估;第三,JCT、Q、ICNT、IRYS 等 10x 以上放量且价格同步上涨的事件驱动标的。但 AIN、VEREM 的涨幅明显高于量能扩张,低市值行情仍具有高波动、低深度和回撤迅速的特征。
风险则集中在宏观、资金和流动性三端。美联储维持 3.75%–4.00% 利率区间并保留鹰派倾向,限制高 Beta 资产估值;现货加密 ETF 月内净流出约 $2.16B,机构资金由 9 月增配转为 10 月赎回;DeFi TVL 与稳定币市值同步收缩,说明链上资产负债表和场内现金均有所下降。UMXM、AI、MINA 等低量深跌案例进一步说明,长尾资产在弱市中容易出现流动性折价。
截至 11 月初,BTC 的日线趋势信号仍为 bearish,ETH 为 neutral。后续需要重点观察 ETF 资金能否停止净流出、BTC 能否重新站稳 $80,000,以及 3x 以上放量区间的上涨比例能否持续回升。若稳定币供给继续下降或 BTC 再次跌破 10 月低点,中小市值资产仍可能面临更高的去杠杆压力。
参考资料:
-
CoinGecko, https://www.coingecko.com/
-
Gate, https://www.gate.com/trade/BTC_USDT
-
DeFiLlama, https://defillama.com/
-
Federalreserve, https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
-
Cryptoetf, https://cryptoetf.today/en/news/crypto-etf-monthly-recap-2026-10)
-
Axios, https://www.axios.com/2026/09/15/clarity-act-senate-no)
-
Coinmarketcap, https://coinmarketcap.com/currencies/verified-emeralds/
-
Chainregistry,https://chainregistry.net/coins/manadia/history
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报
相关文章