摘要
-
BTC 月度跌幅小于 ETH 和 SOL,BTC Dominance 升至约 59.8%。加密市场上涨广度显著收缩,与美股等权指数表现形成鲜明对比,高 Beta 资产承受更大回撤。
-
BTC 和 ETH 现货 ETF 分别净流出约 5.144 亿和 16.074 亿美元。BTC 中旬虽获得超过 10 亿美元资金流入,但月底大额赎回抵消此前买盘,ETH 的机构资金压力更为明显。
-
全月累计爆仓约 62.2 亿美元,多头占比约 68.7%。10 月 29—30 日集中清算后,OI 仍处于较高水平,Put 端溢价扩大,市场尚未完成仓位结构调整。
-
DeFi TVL 月度下降 10.87%,稳定币供应减少约 75 亿美元,Ethereum 与 Solana 生态承压较重。
前言
2026 年 10 月,加密市场结束连续两个月的上涨,BTC、ETH、SOL 分别下跌约 7.3%、16.0% 和 19.2%,全市场 Top 250 资产中仅 13% 录得正收益。BTC 月内最高触及约 86,500 美元,月底收于 77,400 美元附近,10 月下旬的价格调整集中发生在 ETF 资金反复流出、合约多头清算及交易平台安全事件期间。BTC Dominance 上升至约 59.8%,ETH、SOL 等高 Beta 资产明显跑输 BTC,市场风险敞口向主流资产集中。
现货资金方面,美国 BTC 现货 ETF 10 月净流出约 5.144 亿美元,ETH 现货 ETF 净流出约 16.074 亿美元。BTC ETF 在 10 月 19 日、21 日分别净流入 5.267 亿和 5.284 亿美元,但 22 日单日净流出 6.356 亿美元,30 日进一步净流出 6.432 亿美元。ETH ETF 在 10 月大部分交易日处于净赎回状态,机构资金对 BTC 与 ETH 的配置差异进一步扩大。
衍生品市场 10 月累计爆仓约 62.2 亿美元,其中多头爆仓 42.7 亿美元,占总额的 68.7%。10 月 29 日单日爆仓 7.582 亿美元,创当月最高水平,多头占比达到 86.2%;30 日继续爆仓 5.471 亿美元。月末集中清算降低了部分存量多头风险,但 BTC 一周期隐含波动率仍处于较高水平,Put 端保护溢价扩大,短期市场仍然需要消化风险事件带来的仓位调整。
链上资金方面,10 月末 DeFi TVL 降至约 848.9 亿美元,月度下降 10.87%;稳定币供应量由月初约 3,058 亿美元降至月末约 2,983 亿美元,下降约 2.4%。Ethereum TVL 月度下降 17.51%,Solana TVL 下降 15.68%。资金收缩主要集中在风险资产抵押价值和 DeFi 资金配置环节,ETH 及其生态面临的流动性压力高于 BTC。
10 月的交易结构已经出现明显分化。BTC 相对 ETH、SOL 的强势持续扩大,BTC/ETH 配对交易获得了较好的相对收益;ETF 买盘在中旬推动反弹,却未能推动价格突破月初高点;月底集中清算后,追空交易的边际收益下降,但现货资金尚未出现持续回流。11 月初 BTC 仍在 7.6 万—7.8 万美元区域交易,76,300 美元附近的月内低点与 80,000—84,000 美元的前期交易区间,将继续决定短期趋势交易的盈亏结构。
一、市场收益与波动:BTC 相对强势扩大,山寨币风险溢价上升
1.1 主流资产收益分布:市场下跌呈现明显的 Beta 分层
10 月加密资产整体回撤,资产市值越小、价格波动越高,跌幅通常越大。BTC 月度下跌约 7.3%,ETH 下跌约 16.0%,SOL 下跌约 19.2%。ETH 相对 BTC 落后约 8.7%,SOL 落后约 11.9%。
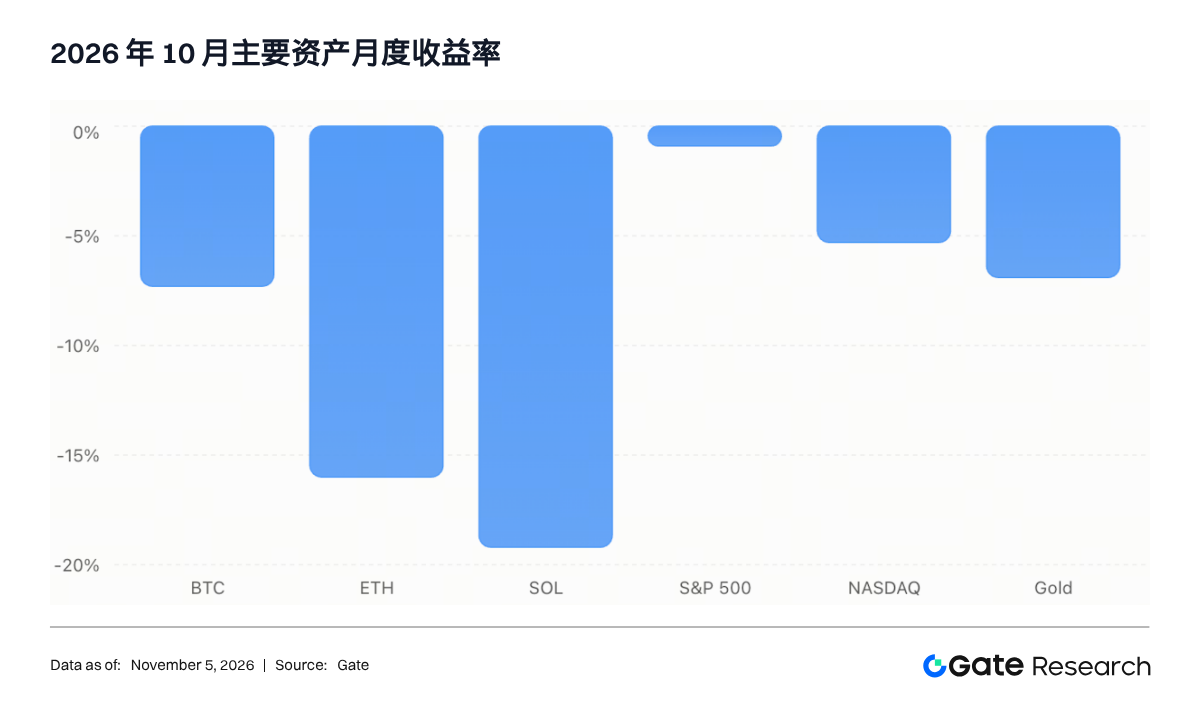
10 月资产收益呈现清晰的风险梯度。BTC 的跌幅接近黄金,但明显高于标普 500;ETH、SOL 则显著跑输传统股票指数。加密资产内部的下跌幅度也存在明显差异,风险预算收缩首先体现在高 Beta 资产和链上生态资产上。
BTC 的相对强势可以从两个交易维度观察。
第一,BTC 在市场下跌阶段的价格弹性明显低于 ETH 和 SOL。10 月 BTC 下跌 7.3%,ETH 和 SOL 分别多跌约 8.7 和 11.9%。若采用 BTC、ETH、SOL 等权配置,组合月度收益约为 -14.2%,较单独持有 BTC 多回撤约 6.9%。对于使用固定权重的多资产组合,10 月的资产相关性上升与 Beta 分化共同放大了净值损失。
第二,BTC Dominance 月末升至约 59.8%,较月初提高约 1.2%。市值较大的加密资产中,XMR 上涨约 10%,LEO 上涨约 4.1%,其余多数大型资产下跌。XMR 的相对强势延续了此前的独立行情,LEO 则受到平台生态及其自身供需结构影响。大部分主流山寨币缺少足够的相对收益支持。
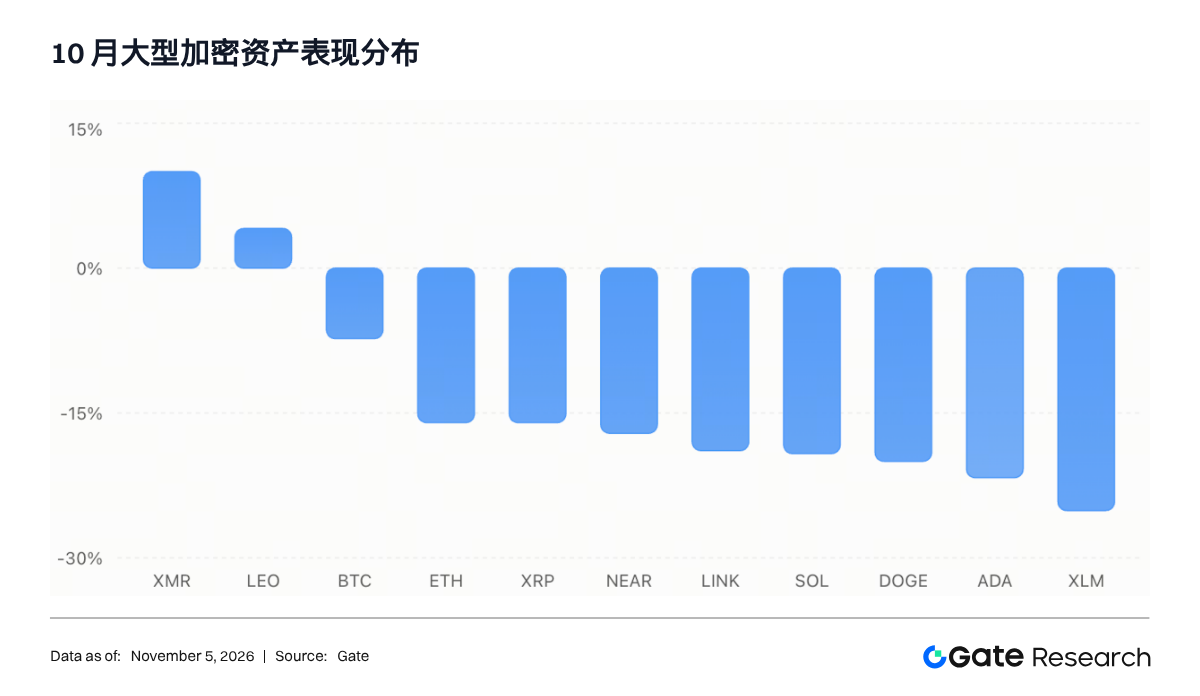
在这种收益结构下,10 月持有 BTC 与持有山寨币组合的风险差异已经足够大。对于相对价值交易,BTC/ETH 和 BTC/SOL 的方向性收益均获得支持;但配对交易的收益还要扣除空头资金费率、借币成本和双边交易费用。
1.2 市场广度:上涨资产占比仅约 13%,山寨币整体弱势
10 月加密市场与美股呈现出不同的内部收益结构。统计的 190 个具有完整月度收益数据的 Top 250 加密资产中,仅 25 个上涨,占比约 13.2%;同期标普 500 成分股约 72% 上涨,等权标普 500 指数上涨 5.0%,而市值加权标普 500 下跌 0.9%。美股指数的调整主要受到大型科技股拖累,市场内部上涨广度反而有所改善;加密市场则有约 86.8% 的样本录得负收益,整体风险收缩更加广泛。
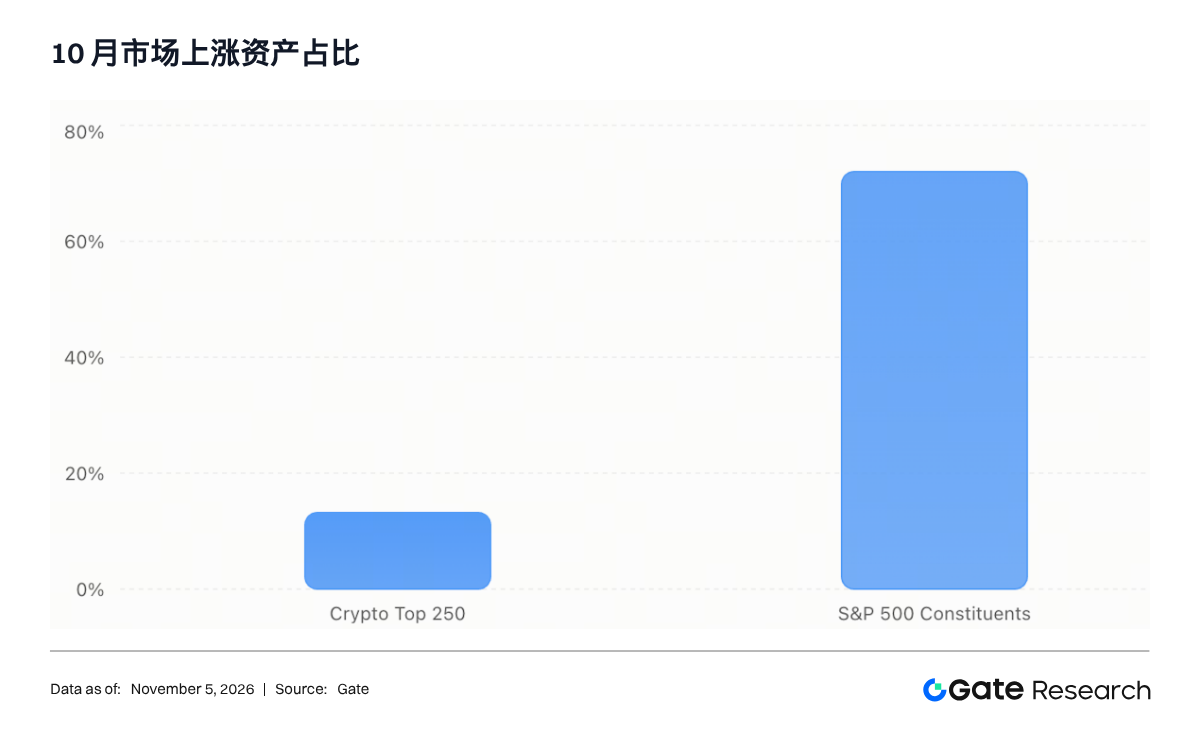
10 月上涨资产主要集中在少数独立叙事。Top 250 中,BEAM、ANVL 分别上涨约 162.2% 和 160.3%,BAT 上涨约 58.4%,KNTQ 上涨约 44.9%,Q 上涨约 40.0%,PEPE 上涨约 16.0%。下跌端,AKE、2Z、PONS 分别下跌约 65.3%、56.9% 和 56.5%,RAIN 下跌约 48.5%。
上涨样本数量有限,极端涨幅集中在部分中小市值资产。此类收益容易受到流通量、交易深度和单一事件影响,无法直接代表山寨币整体资金回流。10 月的市场广度更接近少数主题独立上涨、绝大部分资产同步回撤的结构。
美股内部的收益分化主要来自科技成长股与传统行业之间的轮动。10 月纳斯达克指数下跌 5.3%,标普 500 下跌 0.9%,但标普 500 等权指数上涨 5.0%。能源、医疗保健、消费必需品和公用事业等板块表现较强,AI 资本开支及大型科技股估值压力则拖累纳指。
两类市场的差异还体现在等权配置的风险上。美股等权指数跑赢市值加权指数达 5.9%,说明大型科技股调整期间,其他行业仍然提供了较广泛的收益来源。加密市场上涨资产占比仅 13.2%,BTC Dominance 上升,ETH、SOL 与多数山寨币持续跑输 BTC,资产间的风险分散效果明显减弱。
1.3 BTC 的价格路径:反弹无法突破前高,弱势区间逐步下移
BTC 10 月开盘约 83,566 美元,月内最高价约 86,513 美元,最低价约 76,360 美元,月底收于约 77,441 美元。价格从月初高点回落约 10.5%,月末较月初下跌约 7.3%。
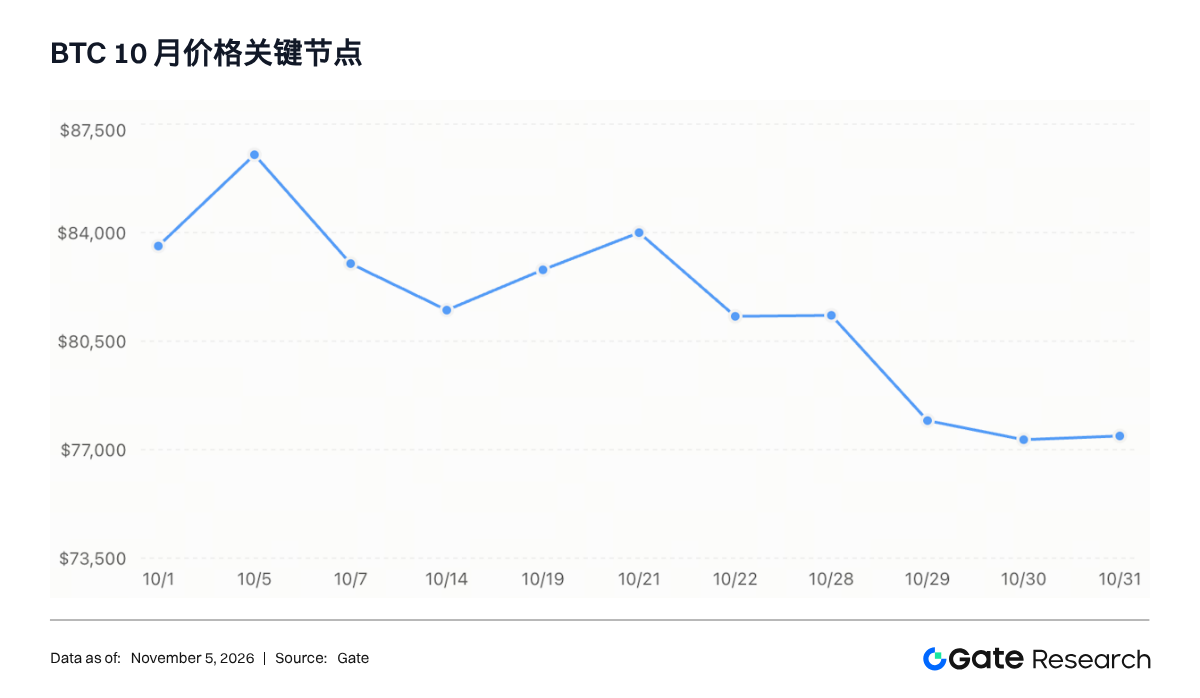
10 月上旬的下跌已经暴露出高位买盘不足的问题。10 月 5 日价格触及月内高点后,未能维持在 8.5 万美元上方,10 月 7 日 BTC ETF 单日净流出 4.849 亿美元,8 日继续净流出 2.441 亿美元。现货赎回与价格回落同步出现,价格从高位转入下行区间。
10 月 19 日至 21 日,BTC 再度反弹至 84,000 美元附近,ETF 连续出现大额净流入。价格回升说明机构买盘在当时能够提供有效承接,但 84,000 美元附近仍有较强的卖出供给。10 月 22 日价格重新跌至 81,000 美元附近,反弹结构被破坏。
10 月 26 日至 29 日,BTC 在 ETF 连续净流入的情况下仍未能突破前期反弹高点。29 日价格从 81,000 美元附近快速跌至 78,000 美元附近,30 日继续测试 76,300 美元区域。连续两轮反弹均未收复前高,市场的高点和低点逐步下移。
从趋势结构看,10 月中旬的反弹属于下跌过程中的修复,尚未形成中期趋势反转。11 月初若 BTC 仍无法收复 80,000—81,000 美元区域,10 月形成的下降结构就没有被破坏。76,300 美元则是最近一次集中卖压形成的低点,跌破后需要重新评估空头趋势的延续空间。
1.4 波动率与跨市场联动:BTC 仍然具有风险资产属性
10 月 BTC 月度收益约为 -7.3%,纳指下跌约 5.3%,标普 500 下跌约 0.9%,黄金下跌约 6.9%。BTC 与纳指的方向一致性较高,但跌幅更大;黄金同样承压,说明当月风险资产和部分传统避险资产均受到宏观定价变化影响。
10 月 30 日,BTC、ETH 在 Binance 安全事件发生后进一步下跌。同期市场还受到科技股估值调整和能源价格波动影响。10 月末的风险定价同时包含宏观风险和加密行业自身风险,BTC 的避险属性未能抵消市场流动性收缩带来的卖压。
跨市场组合在 10 月的表现也出现差异。BTC 与纳指同步下跌,说明在风险偏好下降阶段,BTC 仍然容易受到成长资产估值变化影响;BTC 与黄金的月度收益接近,但两者的日内交易驱动并不相同,不能仅凭月度相关性建立稳定的对冲关系。
对多资产组合而言,10 月的股票与加密资产收益差异要求降低对静态相关系数的依赖。组合对冲应当依据滚动相关性和实际波动率调整,尤其在重大事件发生后,需要重新估计 BTC 与纳指、黄金及美元的短期相关关系。
二、现货资金与机构行为:ETF 申赎变化决定反弹质量
2.1 BTC ETF:月中两轮大额流入,月底赎回抵消买盘
美国 BTC 现货 ETF 10 月累计净流出约 5.144 亿美元。Farside 数据显示,10 月 19 日和 21 日分别净流入 5.267 亿和 5.284 亿美元,22 日净流出 6.356 亿美元,30 日净流出 6.432 亿美元。
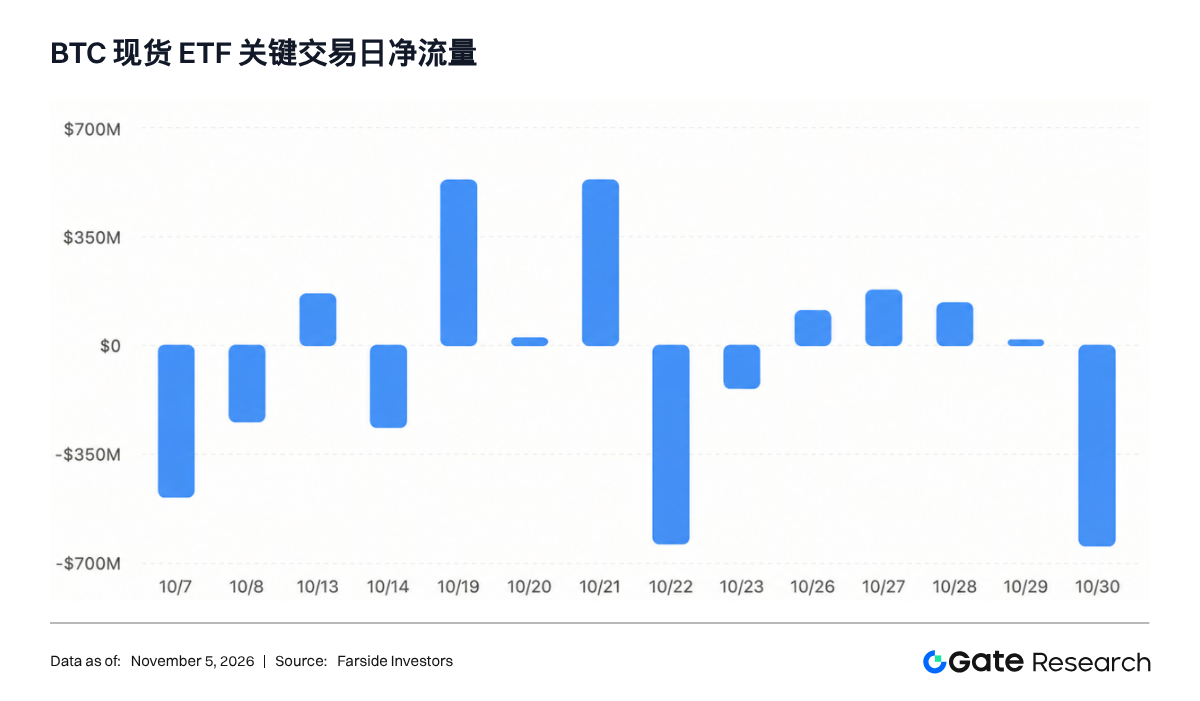
10 月 19 日至 21 日,BTC ETF 连续三日净流入,合计约 10.75 亿美元。资金主要由 IBIT 贡献,10 月 19 日 IBIT 单日净流入约 6.652 亿美元,10 月 21 日全市场净流入约 5.284 亿美元。BTC 价格同期反弹,机构申购对现货市场形成了直接支撑。
10 月 22 日,BTC ETF 净流出 6.356 亿美元,超过前一日净流入规模;23 日继续净流出 1.379 亿美元。随后 26 日至 29 日,ETF 再次连续四个交易日净流入,合计约 4.408 亿美元,但 30 日单日净流出 6.432 亿美元,将这四天的资金流入全部抵消,并使该周净流量转为负值。
两轮资金回流均未推动 BTC 突破 86,000 美元附近的月内高点。第二轮回流发生在 80,000—82,000 美元附近,价格反弹幅度明显小于第一轮。买盘规模与价格弹性出现差异,说明上方供给仍然充足,ETF 申购尚未转化为持续的趋势需求。
11 月初的资金流延续了赎回压力。11 月 2 日 BTC ETF 净流出约 3.986 亿美元,ETH ETF 净流出约 1.397 亿美元。10 月末的大额赎回尚未结束,BTC 现货市场仍然缺少连续的机构净买盘。
当前 BTC 多头需要等待两项变化同时出现:ETF 连续净流入,以及价格突破 80,000—81,000 美元后能够维持收盘。若 ETF 净流入再次出现,但价格继续在该区间下方横盘,说明买盘仍然被卖出供给吸收,多头不宜仅根据单日资金流扩大仓位。
2.2 ETH ETF:赎回持续性更强,ETH/BTC 下行得到资金面确认
ETH ETF 10 月累计净流出约 16.074 亿美元,明显高于 BTC ETF 的 5.144 亿美元。10 月 19 日 BTC ETF 净流入 5.267 亿美元时,ETH ETF 仍然净流出 1.033 亿美元;10 月 21 日 BTC ETF 净流入 5.284 亿美元,ETH ETF 仅净流入 1,490 万美元。两种资产的机构配置方向出现明显差异。
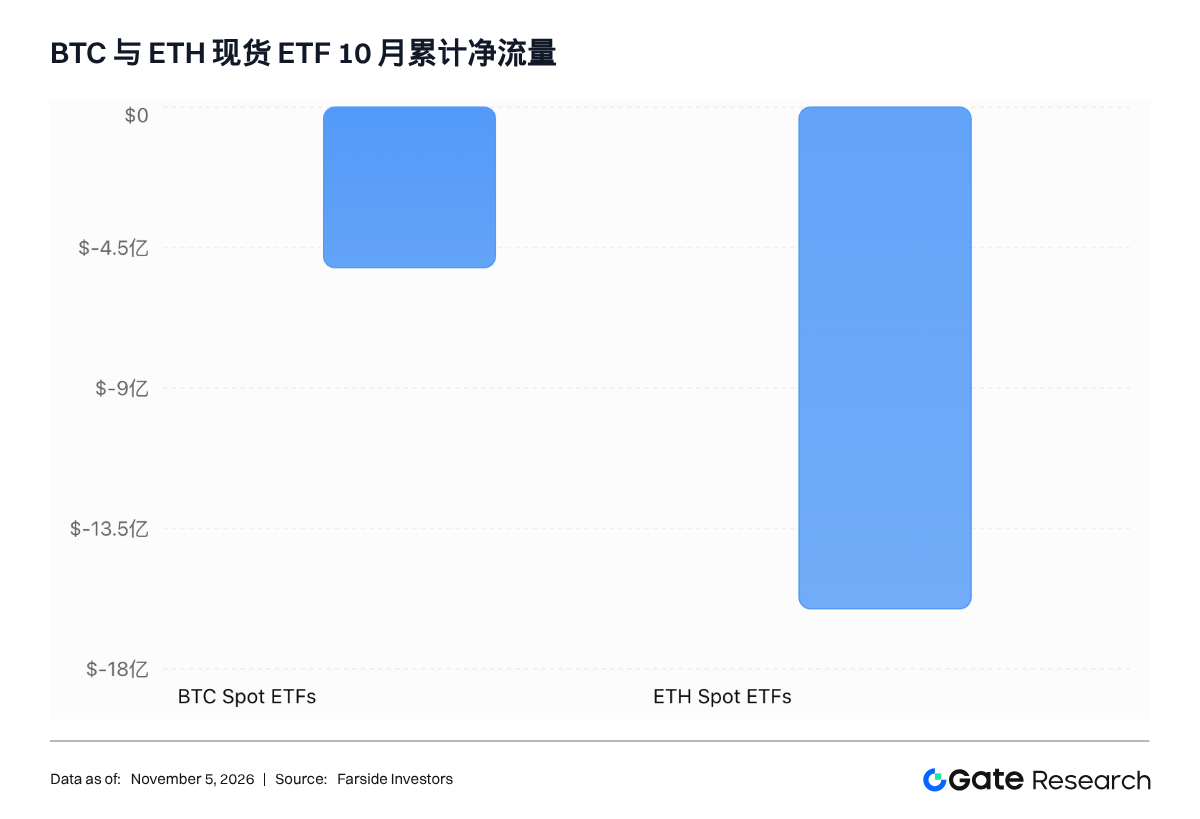
ETH ETF 在 10 月只有少数交易日出现资金净流入,赎回持续时间明显长于 BTC。10 月 26 日至 30 日,ETH ETF 连续五日净流出,合计约 4.316 亿美元。30 日单日净流出约 1.557 亿美元。
ETH 月度下跌 16.0%,BTC 下跌 7.3%,两者收益差约 8.7%。ETF 资金差异与现货相对收益一致,ETH/BTC 的下行获得机构配置数据支持。
BTC/ETH 配对交易在 10 月具备较强的相对收益基础。按月初等额名义仓位计算,做多 BTC、做空 ETH 的方向性组合,未计资金费率和交易成本前,理论收益约为 8.7%。
11 月的 ETH 空头需要关注 ETF 赎回是否继续扩大。若 ETH ETF 资金流出明显收窄,ETH/BTC 同时收复短期均线,原有配对交易的收益优势就会下降。若资金流出持续,ETH/BTC 反弹又无法突破前期下降区间,空头逻辑才具备继续持有的条件。
2.3 ETF 资金流与价格的传导效率:中旬反弹的买盘确认不足
10 月 ETF 资金流的三个阶段具有不同的交易特征:
-
10 月 7—8 日:BTC ETF 连续大额净流出,价格回落,现货赎回与价格下跌同步。
-
10 月 19—21 日:ETF 连续大额净流入,价格反弹,现货买盘能够推动短期上涨。
-
10 月 26—30 日:ETF 连续四日净流入后出现最大单日净流出,价格始终未能突破前期高点。
第三阶段最能反映当前现货市场的供需结构。四日合计 4.408 亿美元的净流入并未推动 BTC 站稳 84,000 美元,30 日单日 6.432 亿美元赎回又使周度资金流迅速转负。机构买盘对价格的推动能力有限,卖出订单仍然占据较强的定价权。
后续观察 ETF,应将资金流与价格反应放在同一交易窗口内。连续净流入后价格突破前高,说明现货需求正在扩大;连续净流入但价格无法上行,说明买盘被现货供给吸收;连续净流出而价格不再创新低,则说明卖压可能正在衰减。
三、衍生品市场:多头清算集中释放,空头追价空间开始收窄
3.1 月度爆仓 62.2 亿美元,多头承担约 69% 的清算损失
10 月全市场累计爆仓约 62.2 亿美元,其中多头爆仓 42.7 亿美元,空头爆仓 19.5 亿美元,多头占比 68.7%。BTC、ETH 分别贡献 18.2 亿和 17.9 亿美元,SOL 爆仓约 2.547 亿美元。
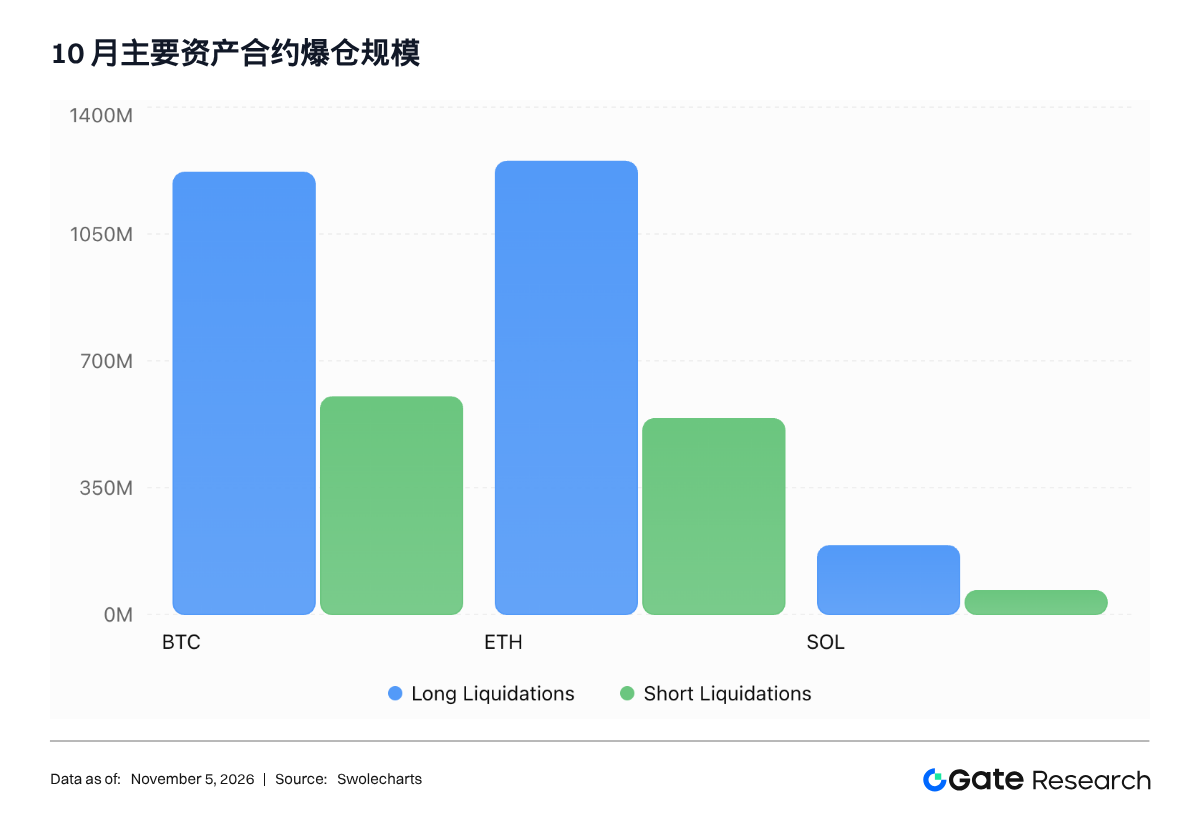
BTC 和 ETH 的爆仓金额接近,但 ETH 的价格跌幅明显更大。ETH 月度下跌 16%,BTC 下跌 7.3%,两者爆仓规模却接近,说明 ETH 的杠杆仓位承受了更高的价格冲击。SOL 多头爆仓约 1.892 亿美元,占其总爆仓金额约 74%,高于 BTC 和 ETH 的多头占比。
月度爆仓数据还显示,19 个交易日的多头爆仓金额高于空头。多头仓位在 10 月大部分时间承受持续的减仓压力,市场的风险敞口从高位逐步下降。
3.2 10 月 29—30 日集中清算,市场经历两轮连续强制平仓
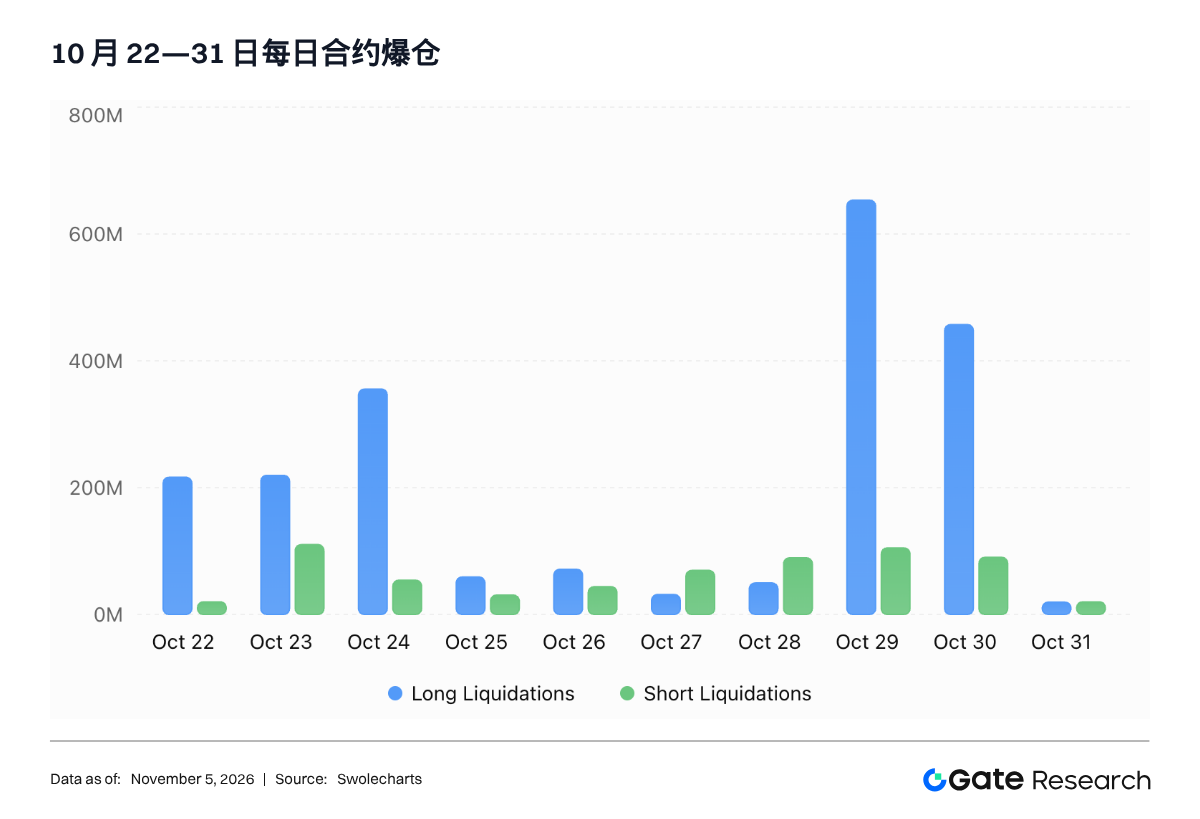
10 月 22 日,市场首先出现 2.36 亿美元爆仓,其中多头占 91.6%;23 日爆仓升至 3.29 亿美元;24 日达到 4.09 亿美元。此后 25—28 日清算规模有所回落,27 日和 28 日甚至出现空头爆仓高于多头的情况。10 月 29 日,爆仓规模突然扩大至 7.582 亿美元,其中多头 6.534 亿美元,占比 86.2%;30 日继续爆仓 5.471 亿美元,多头占比 83.5%。
10 月 29—30 日两日爆仓合计约 13.05 亿美元,占全月爆仓总额约 21%。其中多头爆仓超过 11 亿美元,集中发生在 BTC 跌破 8 万美元及 Binance 安全事件期间。
这轮清算的交易影响需要从价格和仓位两端拆解。10 月 29 日之前,BTC 已经从 84,000 美元附近回落,市场存在连续的多头减仓压力;29 日价格快速跌破 80,000 美元后,保证金不足的多头仓位集中平仓,强制卖出进一步压低价格。30 日继续出现大额多头爆仓,说明 29 日的清算尚未完成。
10 月 31 日爆仓金额降至 3,924 万美元,多空两端接近均衡,较 29 日和 30 日明显下降。集中清算后,市场短期卖压已经得到部分释放。此时继续追空,需要承担空头回补带来的反向波动;若价格重新跌破 76,300 美元,并伴随 OI 增长,才能确认新的空头仓位正在进入市场。
3.3 OI:月末绝对规模仍高,仓位结构已经发生变化
10 月 25 日全球加密期权未平仓名义价值约为 315.87 亿美元;10 月 30 日 BTC 市场的周度合约 OI 约为 536.9 亿美元,周环比增长约 0.22%。同期 BTC 周度平均资金费率约为每 8 小时 0.008%,仍然为正。
10 月末 BTC 合约 OI 没有随着价格下跌而持续大幅下降。10 月 29 日前后的清算已经关闭大量多头仓位,但周度 OI 仍然维持在较高水平,说明市场还有新的仓位进入,或者部分存量仓位在其他交易所和合约品种中继续存在。
关键问题是,集中清算之后的新增仓位究竟由空头主导,还是部分交易者重新建立多头。10 月 29 日,BTC 永续资金费率加权均值仍约为每 8 小时 0.0055%,BTC 平均资金费率约为 0.0068%,市场并未进入广泛的负资金费率状态。
在价格持续走弱的同时,资金费率仍然为正,部分多头仍愿意支付持仓成本。若 11 月价格继续下跌而资金费率维持正值,说明多头仓位尚未充分出清;若资金费率转负、OI 同时下降,且价格不再创新低,则市场可能进入多头去杠杆后的反弹阶段。
目前不能仅凭月末 OI 与月初接近,就认定市场已经完成去杠杆。10 月的清算规模和 OI 变化反映的可能是不同时间尺度的仓位变化,后续仍需按交易所、币种和合约类型跟踪。
3.4 期权市场:Put 溢价抬升,短期保护成本增加
10 月 29 日 BTC 跌破 80,000 美元后,短期期权 25 Delta Skew 明显向 Put 端倾斜,Put 隐含波动率一度高出 Call 超过 10 个波动率点。10 月 30 日,BTC 一周期 ATM 隐含波动率升至 41.86%,31 日回落至 40.27%,但一周期 25 Delta 风险逆转仍为 -5.41 个波动率点。
10 月末的期权结构反映出两个变化。
第一,短期下行保护的需求快速增加。持有现货的机构和交易者通过买入 Put 降低组合尾部风险,Put 端隐含波动率因此出现溢价。
第二,集中清算后隐含波动率开始从极端水平回落。10 月 30 日至 31 日,1W ATM IV 下降约 1.59 个波动率点,但 25 Delta Skew 仍为负值,说明市场对下行保护的需求尚未消退。
期权交易需要同时处理方向和波动率两个变量。若在 Put 溢价已经明显扩大后追买短期限 Put,BTC 即使继续小幅下跌,也可能因为 IV 回落而无法获得预期收益。对于方向性看空交易,期权价差结构可以降低买入高溢价 Put 的成本;对于现货保护,保护期限应覆盖实际风险窗口,避免过短期限造成频繁展期。
3.5 清算后的交易结构:追空需要等待新增空头确认
10 月 29—30 日的集中清算已经改变了多空双方的持仓基础。此前高杠杆多头的集中退出,使市场短期卖压增加;但清算完成后,价格能否继续下跌,需要新增空头和现货卖盘接力。
10 月 31 日全市场爆仓降至 3,924 万美元,BTC 价格在 77,000 美元附近暂时企稳。11 月 2 日 BTC 再次下跌约 2%,当日全市场清算约 1.986 亿美元,其中多头约 1.579 亿美元。11 月 3 日清算回落至约 9,699 万美元。11 月初的清算压力有所反复,尚未形成连续的空头挤压。
11 月初的空头交易应当等待两种价格行为:
-
BTC 反弹至 78,000—80,000 美元区域,OI 回升、资金费率转正,价格随后重新跌破反弹低点。此时新增多头可能成为下一轮下跌的流动性来源。
-
BTC 跌破 76,300 美元,OI 同步增长,现货成交量扩大。此时空头仓位增加与现货卖出形成配合,趋势延续的可信度更高。
若价格跌破 76,300 美元后 OI 大幅下降、资金费率转负,空头则应警惕集中平仓后的快速反弹。清算行情中的价格突破需要仓位变化确认,单纯的低点跌破不足以支持持续加仓。
四、链上资金与 DeFi:美元资金收缩,ETH 生态承压更重
4.1 DeFi TVL 月度下降 10.87%,Ethereum 生态跌幅扩大
10 月末 DeFi 总 TVL 约为 848.9 亿美元,较月初下降 10.87%;同期 DEX 全月成交额约 2,581.4 亿美元,协议费用约 24.03 亿美元。Ethereum TVL 月末约 438.6 亿美元,月度下降 17.51%;Solana TVL 约 54.5 亿美元,下降 15.68%;Base TVL 约 58.4 亿美元,下降 6.88%。
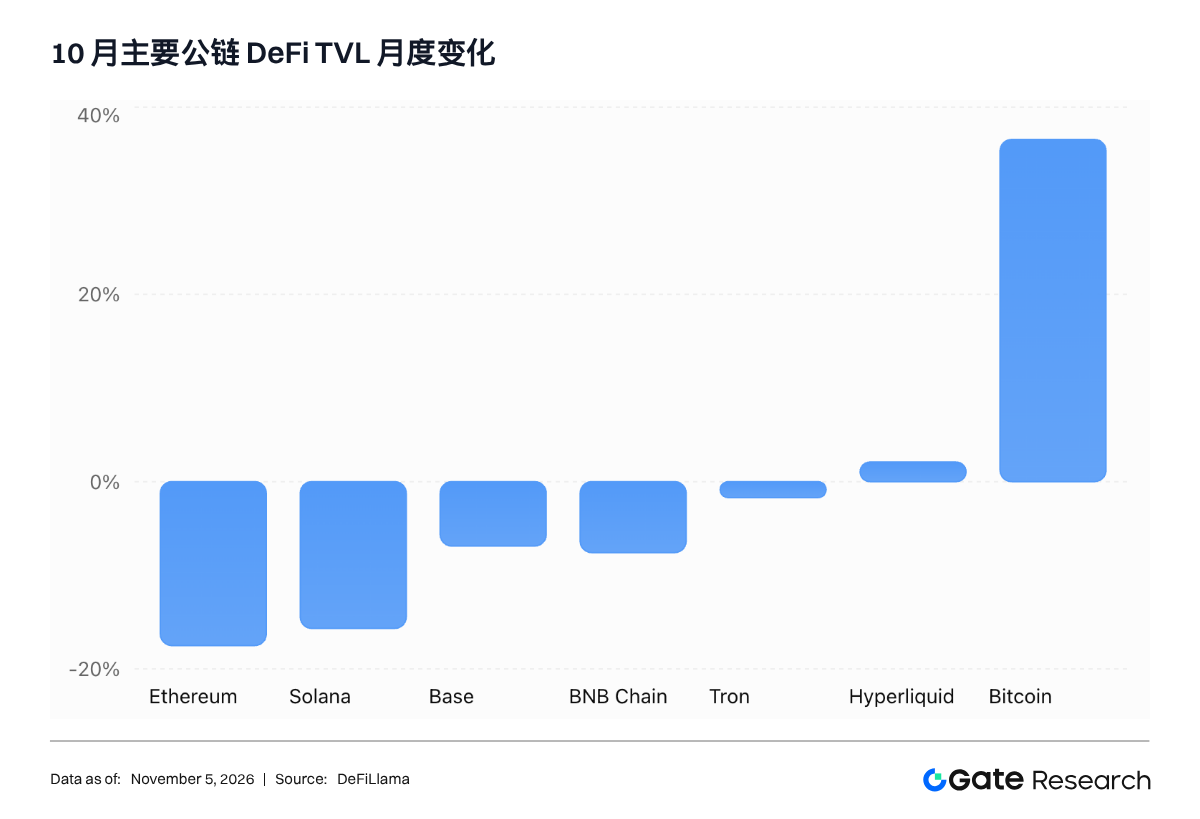
Ethereum TVL 从月初约 531 亿美元降至月末 438.6 亿美元,减少约 92.4 亿美元。Solana TVL 下降约 10 亿美元。Ethereum 和 Solana 的 TVL 跌幅均高于 BTC 月度价格跌幅,说明链上资产价格回落之外,部分抵押资金和流动性配置也在退出。
Ethereum TVL 下降 17.51%,与 ETH 月度下跌 16% 接近。不过,由于 TVL 以美元计价,ETH 及相关抵押资产价格下跌会直接压低 TVL,即使协议中的代币数量没有明显变化。
Solana TVL 下降 15.68%,与 SOL 月度下跌 19.2% 同样存在较强的价格影响。Solana 的 DeFi 资金结构对 SOL 价格和链上交易活动较为敏感,价格下跌会同时影响抵押品价值、流动性池资产价值及杠杆借贷能力。
Bitcoin 链 TVL 月度增长 36.55%,Hyperliquid L1 增长 2.09%。这两类增长与 Ethereum、Solana 的收缩形成差异,
4.2 稳定币供应下降 75 亿美元,链上购买力收缩
稳定币总供应量从 10 月初约 3,058 亿美元降至 11 月初约 2,983 亿美元,减少约 75 亿美元,降幅约 2.4%。
稳定币供应下降与 ETF 资金流出同时出现,意味着链上和传统金融渠道的资金配置均受到压制。BTC ETF 10 月净流出约 5.144 亿美元,ETH ETF 净流出约 16.074 亿美元;稳定币供应减少约 75 亿美元。两类数据共同反映风险资产的新增资金需求减弱。
稳定币供应减少对山寨币的影响通常更直接。大量山寨币依赖 USDT、USDC 交易对提供流动性,稳定币供应下降会影响交易对资金基础。当资金池中的稳定币减少,而风险资产价格继续下跌时,做市商需要降低库存风险,订单簿深度和链上交易深度可能同步下降。
这也是 10 月市场广度恶化的重要资金条件。BTC 仍有 ETF 和传统金融配置渠道,山寨币则更加依赖加密市场内部的稳定币流动性。稳定币存量下降期间,BTC 的相对强势更容易延续。
4.3 DEX 成交量:Uniswap 回落明显,PancakeSwap 相对稳定
10 月 27 日周度数据中,Uniswap 成交额约 147.25 亿美元,环比下降 27.3%;PancakeSwap 成交额约 126.62 亿美元,环比下降 2.9%。
Uniswap 成交额明显下降,Ethereum 生态交易需求收缩与 ETH 价格下跌同步出现。PancakeSwap 成交额相对稳定,BNB Chain 的交易活动表现出更强的短期韧性。
但 DEX 成交量仍然具有较高的资金周转属性。市场调整期间,用户进行资产转换、套利、清算和抵押品调整,仍然可以产生较高成交额。若成交量上升,同时稳定币供应和 TVL 下降,成交增长更多可能来自存量资金反复交易,不能直接作为增量资金进入市场的证据。
10 月全月 DEX 成交额约 2,581.4 亿美元,协议费用约 24.03 亿美元。交易活动仍然具有规模,但 DeFi TVL 同期下降 10.87%,资金存量与交易周转已经出现分化。
4.4 Aave 借款余额回落,抵押品风险限制新增杠杆
10 月 27 日 Aave 借款余额约为 115.73 亿美元,周环比下降 0.65%。借款规模下降发生在 ETH、SOL 等抵押资产价格回撤期间。
ETH 价格下跌会降低抵押品美元价值,用户的可借款额度随之减少。部分借款人需要偿还稳定币债务或补充抵押品,以降低清算风险。若 ETH 价格继续走弱,链上借贷需求和抵押品利用率可能进一步下降。
不过,Aave 借款余额的下降幅度不代表协议流动性紧张。后续需要结合稳定币借款利率、抵押率、清算规模和协议存款变化。如果借款下降同时稳定币借贷利率回落,说明需求端在主动降杠杆;若借款下降但利用率快速上升、清算金额扩大,则需要关注协议内的流动性压力。
4.5 Perp DEX:资金流从净流入转为净流出,交易抵押资本收缩
Hyperliquid 资金跟踪数据显示,10 月 19 日当周净流入约 5.84 亿美元,10 月 26 日当周转为净流出约 8.30 亿美元,两个周度观察窗口之间出现约 14.14 亿美元的资金流变化。
10 月 19 日当周 BTC 反弹,ETF 出现连续大额净流入,Hyperliquid 同期获得资金流入。26 日当周 BTC 再次回落,衍生品仓位开始调整,Hyperliquid 资金流随之转负。
Hyperliquid HIP-3 的 OI 在 10 月达到约 41.2 亿美元,链上衍生品交易规模维持高位。HIP-3 的标的覆盖范围扩大后,平台交易需求已不再完全依赖 BTC 和 ETH 的价格方向,股票、指数等外部资产也可以产生独立的合约交易需求。
但高 OI 与资金净流出同时出现时,需要关注保证金资产和仓位之间的关系。若用户持续撤出抵押资金,而合约仓位维持高位,市场可用于应对波动的保证金缓冲可能下降。若后续 OI 与资金存量同步回升,才说明新增交易资本重新进入平台。
五、量化策略研究:趋势过滤、相对动量与均值回归的收益分化
10 月的策略表现受到三个市场变化影响:中旬反弹持续时间较短,月底集中清算提高短期波动,BTC 与高 Beta 资产的相对收益差距扩大。策略收益取决于入场时点和市场状态,固定方向敞口在不同阶段产生了明显不同的结果。
本节以 BTC、ETH、SOL 为主要交易标的,分析趋势跟随、横截面动量、均值回归和资金费率套利。
5.1 20/60 日趋势过滤:月中反弹信号失效,月底下行趋势占据主导
20 日与 60 日均线分别代表中短期和中期价格趋势。10 月 BTC 的价格变化呈现出短周期反弹与中期趋势走弱并存的结构。
10 月 1—5 日,BTC 从 83,566 美元附近上涨至 86,513 美元,短期趋势保持向上。10 月 7—14 日,价格持续回落,短期动量开始减弱。10 月 19—21 日,BTC 再度反弹至 84,000 美元附近,但仍低于月初高点。
若采用 20/60 日双均线策略,10 月中旬的反弹需要经过两个确认步骤:
-
价格重新站上 MA20,短期动量恢复;
-
MA20 走平或上穿 MA60,且价格突破此前反弹高点,中期趋势才具备转强条件。
10 月 21 日 BTC 收复部分跌幅,但 22 日再次回落,说明短期价格修复没有得到中期趋势确认。若策略只使用 MA20 作为入场条件,容易在反弹末端重新建立多头仓位。
对于 11 月,趋势策略的主要观察条件是 BTC 是否能够持续站上 MA20,以及 MA20 与 MA60 的距离是否开始收窄。若价格反弹至 80,000—81,000 美元后再次受阻,MA20 继续向下,仍应保留趋势空头判断。
需要区分两类趋势交易:一类依据均线交叉建立中期仓位,信号较慢,但能减少短期反弹干扰;另一类依据价格突破和短期动量交易,信号较快,但在 10 月这种反复震荡的行情中容易产生连续止损。
5.2 横截面动量:BTC 相对 ETH、SOL 的强势具有持续性
横截面动量的主要收益来自不同资产之间的相对收益差异。10 月 BTC 跑赢 ETH 约 8.7%,跑赢 SOL 约 11.9%,资产间的收益排序较为稳定。
若组合仅持有 BTC、ETH、SOL 三种资产,10 月等权组合收益约为 -14.2%。若采用过去 20 日收益进行滚动排序,持续降低弱势资产权重,组合能够减少部分高 Beta 敞口。
这里需要避免使用完整 10 月收益率作为月初的选币信号。合理的回测应当在每个交易日收盘后计算过去 20 日收益,在下一交易日执行调仓,并纳入手续费、滑点和换仓成本。
10 月 BTC 在不同窗口下的相对优势具有较强的一致性。ETH、SOL 的弱势持续时间较长,单日反弹难以改变其月度收益排序。
对 11 月的横截面组合,应将 BTC 作为主要风险基准。当 ETH/BTC、SOL/BTC 同时出现 20 日收益转正,并且绝对价格也重新站上中期均线时,再提高高 Beta 资产权重。若 BTC 自身仍处于下降趋势,即使部分山寨币短期跑赢 BTC,也应限制组合总敞口。
5.3 均值回归:中旬存在交易窗口,月底逆势买入的风险明显上升
10 月 19—21 日,BTC 从 82,000 美元附近反弹至 84,000 美元区域,均值回归策略获得了较好的短期价格修复机会。
10 月 22 日之后,价格重新进入下行结构,29—30 日发生集中清算。两段行情虽然都出现了短期超跌,但交易条件存在明显差异。
中旬的价格回落之后,ETF 资金重新流入,现货买盘推动 BTC 反弹。月底的下跌则伴随 ETF 赎回、DeFi 资金收缩和安全事件,卖压来源更加复杂。
对于均值回归策略,RSI 进入超卖区域只能作为初步信号。若价格持续低于 MA20,且 ETF 继续净流出、OI 保持高位,逆势多头的入场条件并不充分。
10 月 29—30 日的大额清算结束后,短期卖压有所释放。若后续价格在 76,300 美元附近形成更高低点,OI 收缩,资金费率回归中性,均值回归多头可以重新获得较好的风险收益结构。
反过来,若价格跌破 76,300 美元,同时 OI 增加、现货成交放大,则应停止在低位反复建立多头仓位。均值回归策略在单边趋势中容易出现连续亏损,必须设置趋势过滤和最大连续止损限制。
5.4 资金费率套利:正费率收益仍需覆盖基差和保证金风险
10 月 29 日,BTC 跨交易所 OI 加权平均资金费率约为每 8 小时 0.0068%,全市场 2,130 个流动性较好的永续合约平均资金费率约为 0.0055%。
按 BTC 每 8 小时 0.0068% 的费率静态计算,理论年化资金费率约为 7.45%。如果采用现货多头与永续空头的 Delta Neutral 组合,理论上能够获得资金费率收入。
但这一收益需要扣除以下成本:
-
现货与永续合约双边手续费;
-
现货和合约执行滑点;
-
永续合约基差变化;
-
跨平台资金调拨成本;
-
保证金占用及资金机会成本。
10 月末的 Binance 安全事件进一步提高了跨平台套利的交易对手风险。Binance 10 月 30 日公告称,事件涉及约 63 亿美元数字资产;11 月 3 日更新显示,截至 10 月 31 日,98% 的受影响资产已经补足,剩余流动性较差的资产仍在处理。FBI 于 10 月 31 日将该事件归因于朝鲜 TraderTraitor 行动。
资金费率套利需要同时评估交易所资产安全和保证金转移效率。若套利组合分布在多个平台,极端行情下的提现暂停、保证金转移延迟及资金占用都可能影响实际收益。
10 月的费率水平仍然提供一定套利空间,但 7.45% 的静态年化不能直接作为策略净收益。需要逐笔核算资金费率结算和基差变化,再与同期限的无风险资金收益进行比较。
5.5 策略之间的组合关系:趋势与相对价值优先,均值回归等待市场确认
趋势跟随在月底下跌阶段占优,横截面动量在资产收益分化扩大时具备较好的配置价值;均值回归在中旬震荡反弹阶段具有交易机会,月底连续下跌则显著增加了逆势风险。资金费率套利仍可产生正向持仓收益,但实际净收益受到基差和执行成本影响。
对于组合构建,BTC 趋势信号应决定整体市场 Beta,BTC/ETH 相对动量负责资产间风险分配,均值回归负责捕捉清算后的短周期价格修复,资金费率套利则单独核算资金收益。不同策略不能共用同一套仓位和止损参数。
六、11 月交易研判:价格突破、资金回流与仓位变化的联合确认
6.1 BTC:76,300 美元为短期多空分界,80,000—84,000 美元为反弹确认区域
76,300—77,000 美元:前期低点与多头防守区域。
该区域对应 10 月末的最低价格附近。若 BTC 在此区域反复测试后仍然能够守住,且 OI 逐渐下降、ETF 净流出收窄,说明卖压可能正在减弱。若日线有效跌破该区域,成交量扩大且 OI 同步增长,则新的空头仓位可能继续推动价格下行。
80,000—81,000 美元:短期趋势修复区域。
BTC 在 10 月下旬多次失守这一价格区间。价格重新站上该区域后,需要观察连续日线收盘和 ETF 资金流。若价格突破后 OI 快速增长,但 ETF 仍持续净流出,反弹可能主要由合约仓位推动,持续性仍然有限。
83,000—84,000 美元:中期反弹确认区域。
10 月中旬的反弹在此区域遇阻。BTC 若重新进入该区间,且 ETF 连续净流入、现货成交量扩大,才具备重新评估中期趋势的条件。若价格到达该区域后 OI 和资金费率快速升高,而现货买盘没有同步扩大,应警惕多头重新拥挤。
6.2 三种市场状态与对应交易结构
状态 A:76,300 美元失守,空头趋势延续
偏空
触发条件:
-
BTC 日线有效跌破 76,300 美元。
-
OI 在价格下跌过程中重新增加。
-
ETF 持续净流出,现货成交量扩大。
-
ETH/BTC、SOL/BTC 同步走弱。
交易结构:等待跌破后的反弹失败,再考虑建立 BTC 趋势空头。若跌破时已经出现大规模多头清算,避免在单日快速下跌末端追价。若价格重新收复 76,300 美元并站稳,空头逻辑失效。
状态 B:76,300 美元守住,清算后进入区间修复
震荡
触发条件:
-
BTC 守住 76,300 美元。
-
OI 继续收缩,资金费率回归中性。
-
ETF 赎回规模逐步下降。
-
价格在低位形成更高低点。
交易结构:关注 77,000—80,000 美元之间的短周期均值回归。接近 80,000 美元后需要观察现货成交能否推动突破。若价格重新跌破低点,区间多头退出。
状态 C:80,000—81,000 美元收复,现货需求恢复
偏多
触发条件:
-
BTC 连续收盘站上 80,000—81,000 美元。
-
ETF 连续数日净流入。
-
OI 随价格上涨而增加,资金费率没有快速进入极端正值。
-
ETH/BTC 开始企稳,市场上涨广度扩大。
交易结构:优先恢复 BTC 趋势多头,突破 83,000—84,000 美元后再重新评估中期仓位。ETH 和山寨币的仓位恢复需要额外的相对收益确认。
6.3 BTC/ETH:相对价值交易仍需观察 ETF 赎回变化
10 月 BTC 跑赢 ETH 约 8.7%,ETH ETF 净流出约为 BTC ETF 的 3.1 倍。BTC/ETH 配对交易的收益基础来自两个方向:BTC 自身相对抗跌,以及 ETH 机构资金需求更弱。
配对交易的空头端需要重点关注 ETH ETF 的日度净流量。如果 ETH 赎回继续扩大,ETH/BTC 无法突破短期下降趋势,做多 BTC、做空 ETH 的相对价值结构仍然有效。
如果 ETH ETF 连续转为净流入,ETH/BTC 同步站上 MA20,且 ETH 的现货成交量明显改善,应逐步降低 ETH 空头敞口。由于 10 月 ETH 已经出现较大相对跌幅,继续增加空头需要新的动量确认,不能单纯根据过去一个月的收益排序延长持仓。
6.4 山寨币:市场广度与稳定币供应决定风险预算
10 月 Top 250 资产上涨比例仅约 13%,稳定币供应下降约 2.4%,Ethereum 和 Solana TVL 分别下降 17.51% 和 15.68%。山寨币的资金条件仍然弱于 BTC。
11 月山寨币组合需要观察三个变化:
-
Top 100 资产中,跑赢 BTC 的比例是否连续提高;
-
ETH/BTC、SOL/BTC 是否同步出现 20 日相对收益转正;
-
稳定币供应与 DEX 成交是否同步恢复。
如果 BTC 上涨,但市场广度没有改善,资金仍可能集中在 BTC 和少数大型资产。此时增加山寨币组合权重,容易承担高于 BTC 的回撤。
如果 BTC 企稳后,ETH/BTC 和 SOL/BTC 同步反弹,稳定币供应止跌,DeFi TVL 不再持续下降,市场的风险预算才具备向山寨币扩散的条件。
6.5 交易风险与仓位控制
11 月初的市场仍然具有较高的事件风险。10 月 29 日 Binance 安全事件涉及约 63.4 亿美元数字资产,Binance 11 月 3 日公布的初步调查显示,98% 的受影响资产已经补足,约 28.5 亿美元资产已被冻结或拦截。FBI 已将事件归因于朝鲜 TraderTraitor 行动。
这一事件对交易所信用、资金托管和链上资产流转产生了额外影响。交易平台安全风险可能改变交易者的资金配置和做市商的风险限额,短期内也会影响不同交易场所之间的流动性。
仓位控制应结合 BTC 的实际波动率。BTC 月内低点与现价距离较近,若在 76,300 美元附近发生新的集中清算,短时间内可能出现较大滑点。高杠杆仓位需要预留足够的保证金缓冲。
对于跨平台套利和资金费率交易,资产托管及提现可用性也应纳入资金成本。理论 Delta Neutral 组合无法消除交易对手风险,平台间的资金无法及时转移时,原本中性的组合仍可能产生实际方向性敞口。
七、结论:市场处于去杠杆后的弱势修复阶段,现货需求决定下一轮趋势
2026 年 10 月,加密市场的收益分化、ETF 赎回和合约清算共同推动风险敞口收缩。BTC 月度下跌约 7.3%,ETH、SOL 分别下跌约 16.0% 和 19.2%,Top 250 资产上涨比例仅约 13%。BTC Dominance 上升至约 59.8%,市场资金集中于流动性和相对抗跌性更强的资产。
现货资金方面,BTC ETF 月度净流出约 5.144 亿美元,ETH ETF 净流出约 16.074 亿美元。BTC 在 10 月中旬获得超过 10 亿美元的连续资金流入,但价格未能突破月初高点;月底的两次大额赎回进一步削弱现货承接。ETH ETF 赎回持续性更强,ETH/BTC 的弱势得到资金流和价格结构共同确认。
衍生品市场累计爆仓约 62.2 亿美元,多头占比 68.7%。10 月 29—30 日的集中清算使市场经历一轮明显的杠杆收缩,但月末 OI 仍然维持高位,资金费率也没有全面转负。后续空头交易需要观察新增空头是否接替被清算的多头,反弹交易则需要等待现货资金确认。
链上资金方面,稳定币供应下降约 75 亿美元,DeFi TVL 下降 10.87%,Ethereum 和 Solana 生态的资金收缩幅度较大。Hyperliquid 资金流在中旬流入后转为月底净流出,Aave 借款余额也出现回落。交易需求仍然存在,但资金配置更偏向短周期交易和风险调整,长期风险资产配置缺少扩张动力。
展望 11 月,BTC 价格重新收复 80,000—81,000 美元,需要 ETF 净流入和现货成交量同步确认;若跌破 76,300 美元,且 OI 增长、现货卖出扩大,空头趋势仍可能延续。ETH/BTC 的相对强弱将决定下一阶段是否有必要增加山寨币 Beta 敞口。
当前策略排序以 BTC 趋势和 BTC/ETH 相对价值为主,均值回归等待集中清算后的价格稳定,资金费率套利则以净收益和交易对手风险核算为基础。10 月的策略表现已经显示,不同市场状态下的收益来源差异较大。11 月交易的主要任务,是通过价格、现货资金和衍生品仓位的同步变化确认市场状态,并在趋势信号失效时及时调整风险敞口。
参考链接:
- Returnsview,https://returnsview.com/
- CoinMarketCap,https://coinmarketcap.com/
- TradingView,https://www.tradingview.com/
- Farside Investors,https://farside.co.uk/btc/
- Swolecharts,https://swolecharts.com/
- Deribit,https://www.deribit.com/
- Derivasys,https://derivasys.com/
- DefiLlama,https://defillama.com/dexs
- Aave,https://app.aave.com/
- Hyperliquid,https://app.hyperliquid.xyz/
- Dune Analytics,https://dune.com/
- FBI,https://www.fbi.gov/investigate/cyber/alerts/2026/north-korea-responsible-for-6-billion-binance-attack/layout_view
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报
相关文章