摘要
-
2026 年 9 月,加密市场在 8 月修复基础上继续上行。合计市值由 9 月 1 日约 2.72T 美元升至 9 月 30 日约 2.94T 美元,月内涨幅约 +8.22%。
-
主流资产方面,BTC 月涨幅为 +6.48%,ETH 上涨 +8.55%。SOL、DOGE(+13.33%)等高 Beta 资产跑赢 BTC,NEAR(+154.66%)、ARB(+86.06%)、UNI(+69.88%)、AVAX(+58.15%)同步走强,资金扩散至公链、DeFi、互操作基础设施与中小市值资产。
-
在 Top 500 的 492 个有效样本中,9 月共有 369 枚上涨、96 枚下跌、27 枚基本持平,上涨标的占比 75.00%。全样本平均涨幅为 +29.79%,中位数为 +13.46%。中位数连续第二个月为正且进一步抬升,说明反弹宽度继续改善。
-
涨幅榜前列由 Solana Launchpad / RWA、AI 应用、机构级互操作与中小市值生态资产共同主导。STONK(+1,456.56%)、ORBIO(+991.92%)位居前列。跌幅榜则以流动性衰退、前期投机溢价回吐和缺乏新增催化的长尾资产为主,ELG(-57.73%)、ANSEM(-53.24%)跌幅居前。
-
成交量层面,9 月有效样本中平均放量倍数约为 2.43x,中位数为 0.95x;全月共有 55 个代币放量超过 3 倍、32 个代币超过 5 倍、14 个代币超过 10 倍,量价共振成为 9 月最清晰的结构信号之一。放量榜前列中,VTHO(181.47x)、QNT(82.94x)最为突出。
1. 加密行情速览
2026 年 9 月,全球加密市场延续 8 月反弹。以 CoinGecko Top 500 样本市值时序口径统计,合计市值从 9 月 1 日约 2.72T 美元升至 9 月 30 日约 2.94T 美元,月内上涨约 +8.22%。市场在 9 月 16 日下探至约 2.65T 美元后快速修复,并于 9 月 22 日触及约 3.02T 美元的月内高点,月底虽有回吐,但整体仍保持上行结构。
BTC 从月初约 $78,553 上涨至月末约 $83,640,全月涨幅约 +6.48%;9 月 16 日低点约 $75,590,9 月 22 日高点约 $86,597。ETH 从月初约 $2,467 上涨至月末约 $2,677,月涨幅约 +8.55%,并于 9 月 22 日触及约 $2,775。SOL 月涨幅达到 +15.61%,明显跑赢 BTC,显示资金在主流资产企稳后继续向高 Beta 公链与山寨币扩散。
宏观上,9 月最重要事件是美联储于 9 月 16 日将联邦基金利率目标区间上调 25 个基点至 3.75%–4.00%,这是三年来首次加息。资金面上,美国现货 BTC ETF 在 9 月录得约 $2.65B 净流入,21 个交易日中 13 日流入、8 日流出;9 月下旬单日接近 $1B 的资金流入成为 BTC 突破 $85,000 的主要推动力之一。ETF 持续承接抵消了加息与监管不确定性的压力,也为资金向 ETH、SOL 及中小市值资产扩散提供了风险偏好基础。
监管层面,CLARITY Act 于 9 月 15 日在美国参议院程序性投票中未能获得推进所需的 60 票,监管框架年内落地的窗口明显收窄。该事件一度令 BTC 跌破 $76,000,但冲击持续时间较短,表明月内价格主线仍由 ETF 资金和市场仓位驱动,监管利空更多压制估值上限,而未改变反弹趋势。
链上层面,DeFiLlama 历史数据表明,全网 DeFi TVL 从 9 月 1 日约 $86.9B 升至 9 月 30 日约 $94.7B,月内增长约 +9.0%;稳定币总市值由约 $307.3B 升至 $311.2B,增幅约 +1.27%。稳定币供给温和扩张,而 TVL 增速与风险资产价格基本同步,说明新增资金与抵押品价格上涨共同推动链上资产负债表扩张。9 月全链 DEX 现货成交量约 $317.5B,日均约 $10.6B,较 8 月明显升温,和 9 月中高量能区间的强势表现相互印证。
2. 本轮涨跌幅数据全景
9 月 Top 500 有效样本为 492 个,其中 369 个上涨、96 个下跌、27 个基本持平。上涨占比 75.00%,全样本平均涨幅为 +29.79%,中位数为 +13.46%。均值仍受到少数长尾代币影响,但中位数和五个梯队的上涨数量均显示,9 月并非单纯的“少数拉涨”,而是主流币企稳、山寨币扩散与长尾投机共同构成的宽基反弹。
市值分层表现如下:
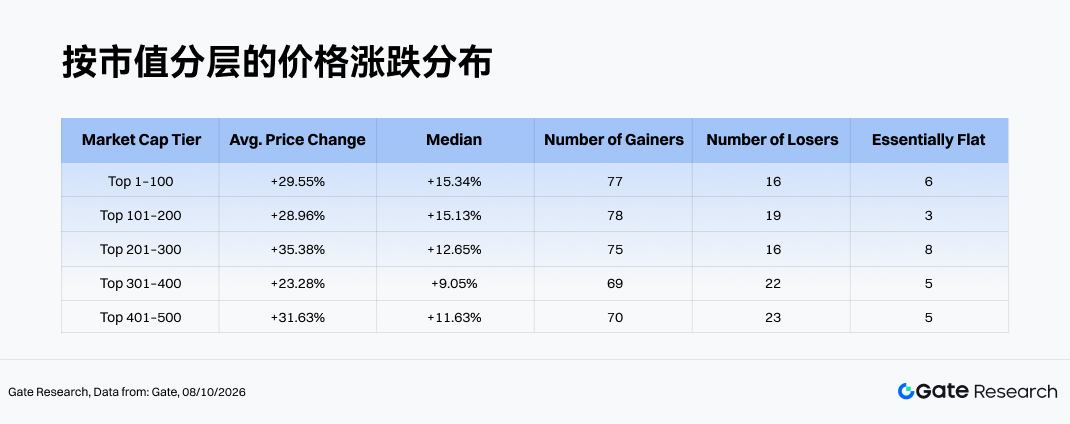
从市值分层视角来看,9 月呈现“各梯队同步上涨、中段与尾部极端弹性更高、Top 100 广度最稳”的格局。
-
市值 Top 1–100:共 77 枚上涨、16 枚下跌、6 枚基本持平,上涨比例 77.8%,中位数 +15.34%,均值 +29.55%。BTC(+6.5%)、ETH(+8.5%)、SOL(+15.6%)构成市场底座,QNT(+337.2%)、AKE(+276.5%)、BTW(+240.8%)、NEAR(+154.7%)显著抬升均值;RAIN(-24.5%)是头部资产中最明显的负向异常值。该梯队中位数为五档最高,说明头部资产的上涨广度和稳定性最好。
-
市值 101–200:共 78 枚上涨、19 枚下跌、3 枚基本持平,上涨比例 78.0%,中位数 +15.13%,均值 +28.96%。PRL(+329.2%)、BP(+180.3%)、DRV(+166.8%)、RAY(+140.0%)贡献主要弹性,SPX(-25.0%)、TRUMP(-16.5%)则逆势回调。该梯队量价配合最突出,多只领涨标的同时进入 3x 以上放量区间。
-
市值 201–300:共 75 枚上涨、16 枚下跌、8 枚基本持平,上涨比例 75.8%,中位数 +12.65%,均值因 STONK(+1,456.6%)、BR(+291.7%)、MARSCOIN(+202.8%)升至五档最高的 +35.38%。SKR(-36.5%)、HNT(-25.7%)的回调表明,中段资产虽具备最高收益弹性,但前期强势叙事退潮后同样容易出现深度回撤。
-
市值 301–400:共 69 枚上涨、22 枚下跌、5 枚基本持平,上涨比例 71.9%,中位数 +9.05%,均值 +23.28%。FP(+460.6%)、BULLA(+380.8%)、MUBARAK(+194.3%)拉动均值,DOG(-26.7%)、UAI(-19.6%)领跌。该梯队中位数和上涨比例为五档最低,说明收益更依赖个别热点资产。
-
市值 401–500:共 70 枚上涨、23 枚下跌、5 枚基本持平,上涨比例 71.4%,中位数 +11.63%,均值因 ORBIO(+991.9%)、MCAT(+233.0%)、LSK(+194.2%)升至 +31.63%。与此同时,ELG(-57.7%)、ANSEM(-53.2%)、BONER(-36.0%)、AB(-35.7%)均出现深度回调,低市值双向风险仍为五档最高。
备注:市值分布以 CoinGecko 数据为基础,将市值排名前 500 的代币按每 100 个进行分组(如排名 1–100、101–200 等),统计各组内代币在 2026 年 9 月 1 日至 9 月 30 日期间的价格涨跌幅,并计算每组的平均值,作为该市值区间的平均涨幅指标。全文涨跌幅表以日线首尾价为主;与小时均价或盘中极值统计会有偏差。对单价极低的代币,点价噪声会导致数千倍级别的失真涨幅,统计均值时已予剔除。
2.1 涨跌幅龙虎榜
2.1.1 涨幅榜:Launchpad、AI 与机构级互操作叙事领涨
本轮涨幅榜前列由 Solana Launchpad / RWA、AI 应用、机构级互操作和 Meme / 社区长尾资产四类叙事主导。STONK(+1,456.56%)是全月最大涨幅标的;ORBIO(+991.92%)、FP(+460.58%)、BULLA(+380.82%)、QNT(+337.22%)紧随其后。最高弹性仍集中在中小市值区间,但 QNT、AKE、BTW、NEAR 的强势说明 9 月头部叙事资产同样获得明显重估。
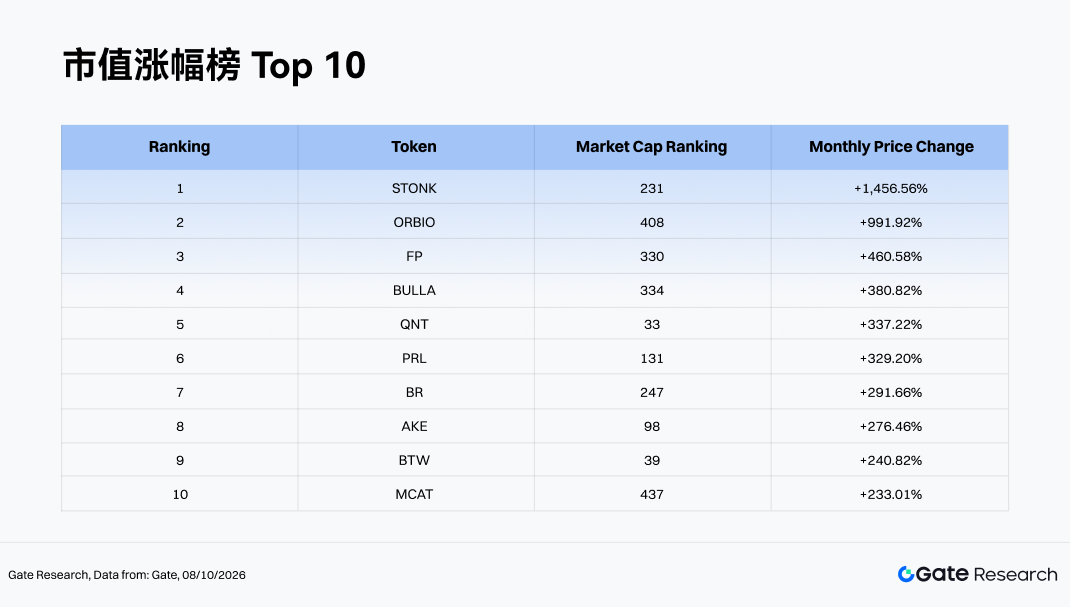
STONK(+1,456.6%,市值 Rank 231)是 9 月最大黑马。StonkFun 将新资产发行接入 Raydium LaunchLab,并允许代币以股票、ETF 等代币化资产作为报价资产,形成 Meme、RWA 与 Solana Launchpad 的叙事交叉;平台接入后日收入一度由约 $38K 升至 $1.40M,并在 9 月 11 日达到约 $2.48M。协议收入、代币回购与鲸鱼买入共同放大行情,但其 Volume Spike 仅 2.54x,意味着月度涨幅相对量能异常陡峭,持续性仍高度依赖平台活跃和集中资金。
QNT(+337.2%,市值 Rank 33)是机构级互操作与代币化存款叙事的代表。The Clearing House 选择 Quant 为美国代币化存款网络提供关键基础设施,叠加英国代币化存款交易落地与 Sibos 2026 关注度,推动市场重新评估 Quant 在传统金融基础设施中的位置。QNT 的 Volume Spike 达 82.94x,属于 9 月最强的量价双升案例之一;但短期涨幅已明显领先实际代币价值捕获,后续需要观察机构采用是否转化为持续的 QNT 需求。
2.1.2 跌幅榜:长尾流动性收缩与投机溢价回吐
跌幅榜主要由缺乏新增催化、前期投机溢价回吐和低流动性长尾资产构成。ELG(-57.73%)与 ANSEM(-53.24%)跌幅超过五成,SKR(-36.48%)、BONER(-35.96%)、AB(-35.67%)亦出现深度回调。9 月全市场中位数上涨 13.46%,这些标的仍逆势下跌,说明项目自身的需求和流动性结构是主要矛盾。
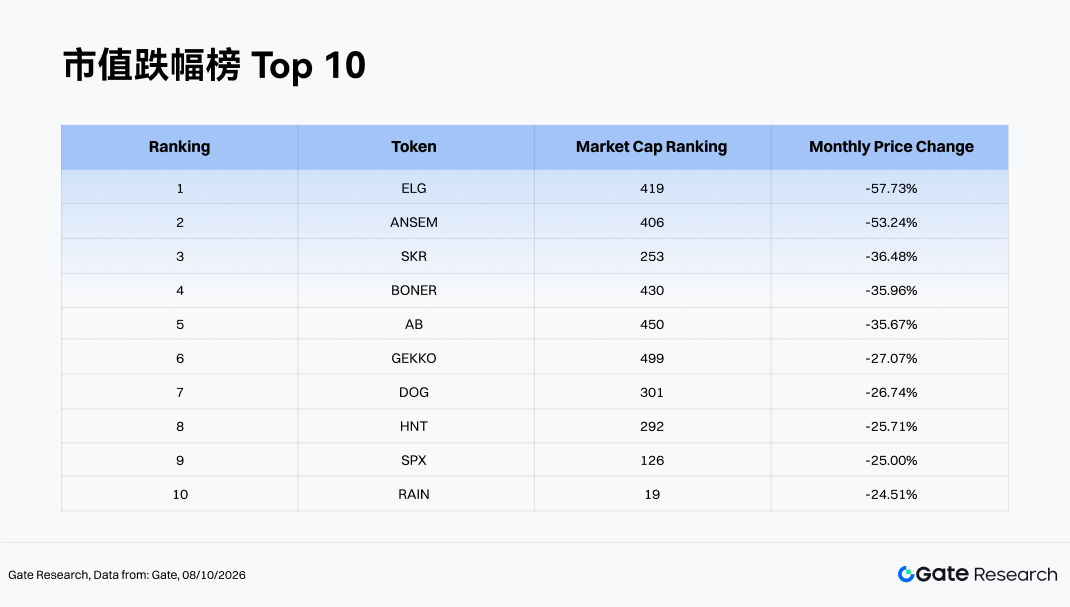
ELG(-57.7%,市值 Rank 419)在全市场普涨背景下逆势下跌。其 Volume Spike 仅 1.63x,更接近长期低流动性资产在买盘不足下的价格重估;月末仍有约 $0.12–$0.29 的宽幅日内波动,也显示报价深度有限、少量交易即可放大跌幅。
ANSEM(-53.2%,市值 Rank 406)属于 Solana 高风险 Meme / 社区资产,项目价值高度依赖 KOL 注意力、社区活跃和流动性激励。9 月虽继续发布创作者经济与代币化社交网络愿景,但未形成可验证的新增需求,其 Volume Spike 仅 0.28x,说明回撤主要发生在成交显著萎缩的环境中,更符合热点退潮后的流动性折价,而非放量出清。
2.2 市值排名与涨跌幅关系
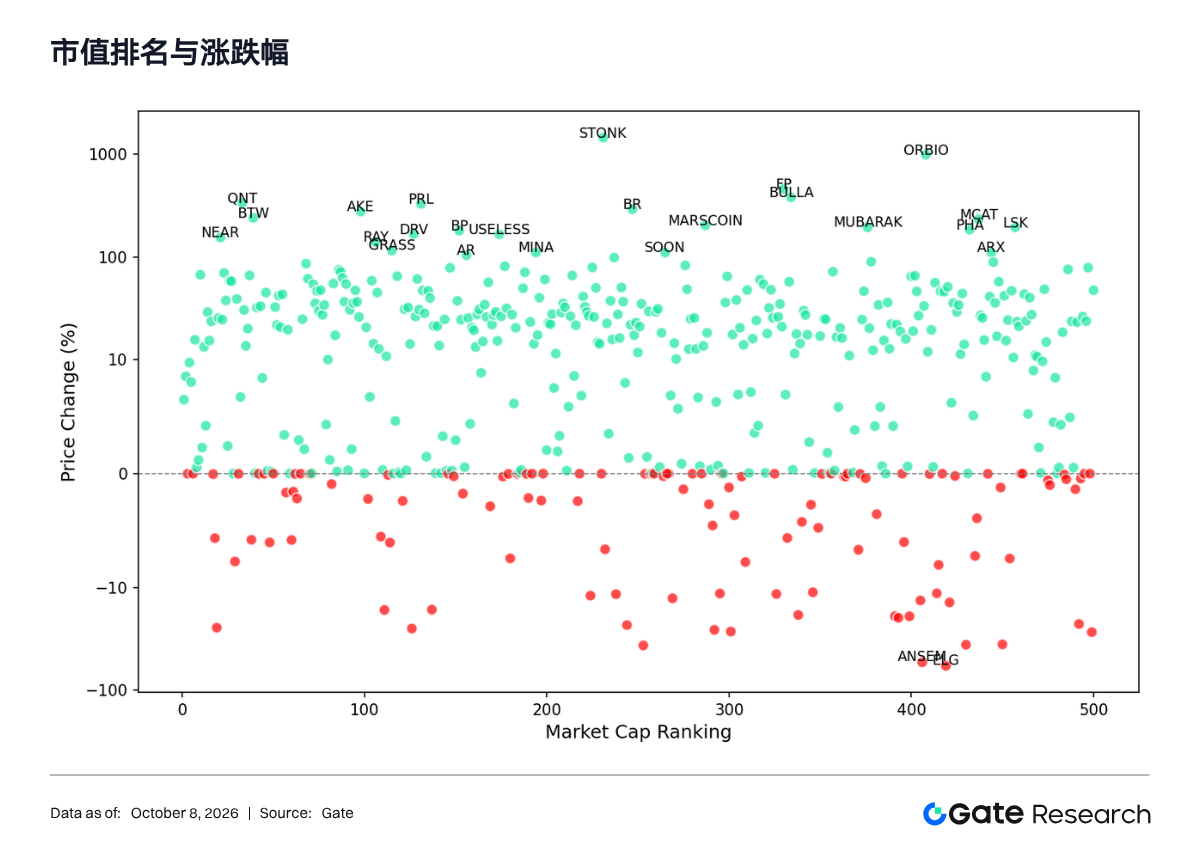
从市值排名与涨跌幅散点图看,9 月正收益点位在各市值区间均占明显多数。Top 100 中 77 个有效样本上涨,QNT、AKE、BTW、NEAR 的超额收益与 BTC、ETH、SOL 的稳定上涨共同形成头部支撑,说明市场宽度并非由长尾币单独贡献。
Rank 100–300 区间兼具高上涨比例与强弹性,PRL、BP、DRV、STONK、BR 等贡献大量超额收益;Rank 401–500 虽有 ORBIO、MCAT、LSK 等暴涨标的,但 ELG、ANSEM、BONER、AB 同步深跌,体现低市值区间更强的双向尾部风险。整体上,市值排名与收益不存在简单线性关系,项目事件、成交深度与叙事热度仍是决定超额收益的核心变量。
2.3 Top 100 市值风云榜
市值前 100 的 99 个有效样本中,9 月共有 77 个上涨、16 个下跌、6 个基本持平。QNT(+337.2%)领涨,AKE(+276.5%)、BTW(+240.8%)、NEAR(+154.7%)、ARB(+86.1%)、NIGHT(+74.9%)、AERO(+71.5%)、UNI(+69.9%)紧随其后;SOL(+15.6%)、ETH(+8.5%)和 BTC(+6.5%)则提供了稳定的市场 Beta。
跌幅端 RAIN(-24.5%)明显弱于其他头部资产,DAI(-7.7%)、M(-6.0%)、PAXG(-5.8%)、XAUT(-5.8%)、LEO(-5.7%)跌幅相对有限。Top 100 中位数达到 +15.34%,为五个梯队最高,说明 9 月头部资产上涨具有较强的广度和一致性。
3. 本轮放量表现解析
3.1 成交量增长分析
以月内成交量变化计算 Volume Spike,9 月共有 447 个代币具备有效样本。平均放量倍数约为 2.43x,中位数为 0.95x;全月共有 55 个代币放量超过 3 倍、32 个代币超过 5 倍、14 个代币超过 10 倍。均值高于中位数,说明量能扩张仍集中在少数事件驱动标的。放量榜前列中,VTHO(181.47x)、QNT(82.94x)、Q(39.07x)、SOON(30.78x)、FXSAVE(28.05x)、META(26.49x)、ARX(22.42x)、W(18.19x)、PROS(17.74x)、KOGE(13.96x)最为突出。
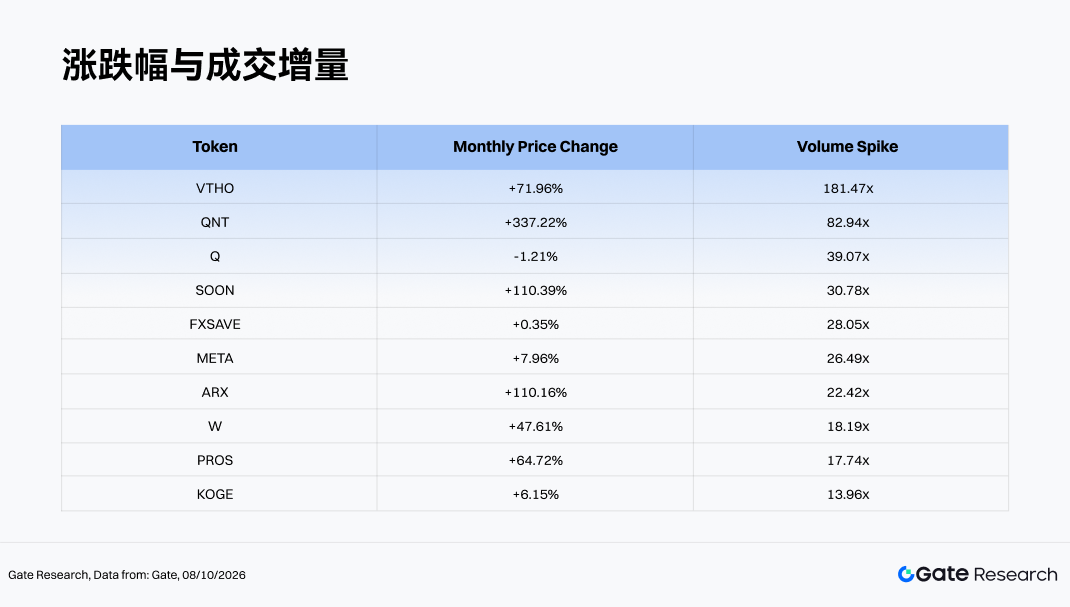
放量榜前列呈现“风险资产量价齐升”与“高量低波动”两类结构。QNT、SOON、ARX、VTHO、W、PROS 的成交量放大同时伴随明显上涨,主要集中在机构级互操作、公链基础设施和生态事件驱动资产;Q、FXSAVE、KOGE 的价格反应则明显弱于量能扩张,可能更多反映高换手、申赎或阶段性再平衡。当前行情中,更值得跟踪的是成交量放大超过 5 倍、价格同步上涨且具备明确事件催化的标的,而非单独追逐放量倍数。
3.2 成交量变化与价格分析
9 月整体分布清晰呈现“低量能区间普涨、中量能区间全线上涨、超高量能区间正向占优”的特征。与 8 月相比,Volume Spike 的中位数回落至 0.95x,但 3x 以上样本的方向有效性进一步增强,说明新增成交更集中地流向具备明确叙事和突破形态的资产。
-
在 0–3x 的低量能区间,共有 392 个代币,其中 294 个上涨、89 个下跌、9 个基本持平,中位数涨跌幅为 +14.21%。该区间仍代表绝大多数代币,STONK(+1,456.6%,2.54x)、FP(+460.6%,0.52x)、BULLA(+380.8%,0.45x)、AKE(+276.5%,0.09x)、BTW(+240.8%,0.86x)在低量能下暴涨,反映小流通盘和集中资金带来的价格弹性;ELG(-57.7%,1.63x)、ANSEM(-53.2%,0.28x)、SKR(-36.5%,0.08x)则属于买盘萎缩下的低量回撤。
-
进入 3–10x 的中量能区间,共有 41 个代币,且 41 个全部上涨,中位数涨跌幅达到 +48.52%。ORBIO(+991.9%,4.71x)、LSK(+194.2%,7.22x)、PHA(+184.5%,5.87x)、BP(+180.3%,8.48x)、DRV(+166.8%,4.94x)、NEAR(+154.7%,5.37x)、RAY(+140.0%,6.89x)、GRASS(+115.7%,4.84x)均呈现量价配合良好的突破形态,是上月最有效的主动买盘信号区间。
-
在 10x 以上的超高量能区间,共有 14 个代币,其中 13 个上涨、1 个下跌,中位数涨跌幅升至 +56.17%。QNT(+337.2%,82.94x)、PRL(+329.2%,10.44x)、SOON(+110.4%,30.78x)、ARX(+110.2%,22.42x)、VTHO(+72.0%,181.47x)、PROS(+64.7%,17.74x)构成明确的量价双升信号;Q(-1.2%,39.07x)属于高换手但价格偏弱,FXSAVE(+0.35%,28.05x)、USDX(+0.02%,11.34x)则呈现高量低波动特征,方向性意义有限。
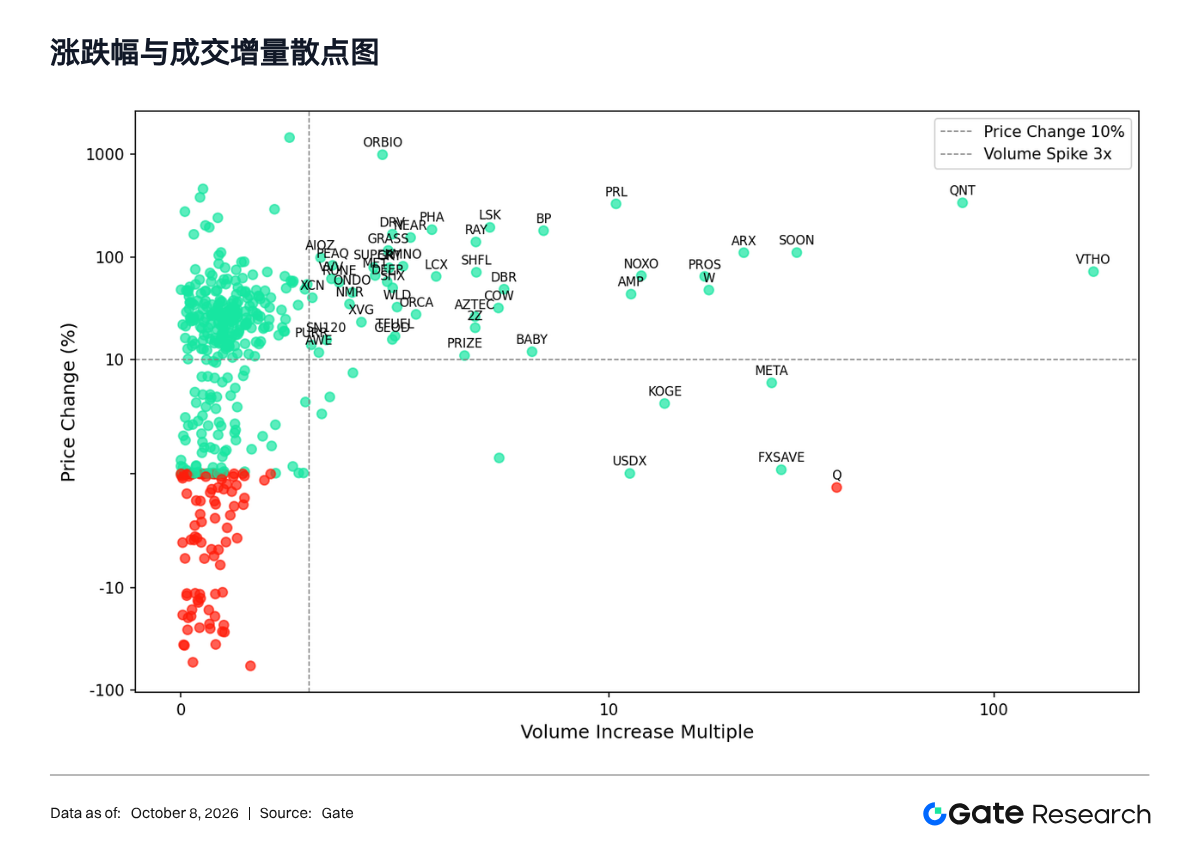
综合来看,9 月 3–10x 区间的上涨比例达到 100%,10x 以上区间上涨比例约 92.9%,成交量倍增与价格正向走势的关系显著增强。剔除异常样本后,散点分布与均值更能反映多数代币的真实量能变化;但 FXSAVE、USDX 等高量低波动案例仍说明,Volume Spike 必须结合绝对成交额、资产属性和事件催化判断。
3.3 相关性分析
量价相关性方面,SC(0.80)、SOON(0.79)、DRV(0.79)、PIEVERSE(0.77)、ZETA(0.77)、TFUEL(0.76)、META(0.75)、S(0.75)、BULLA(0.74)、QUBIC(0.74)位居前列。SOON、DRV、BULLA 同时具备显著涨幅和较高相关性,更能代表上月成交活跃度对价格的持续推动;META 的月涨幅相对有限,说明高相关并不等同于高收益,还需结合趋势方向。
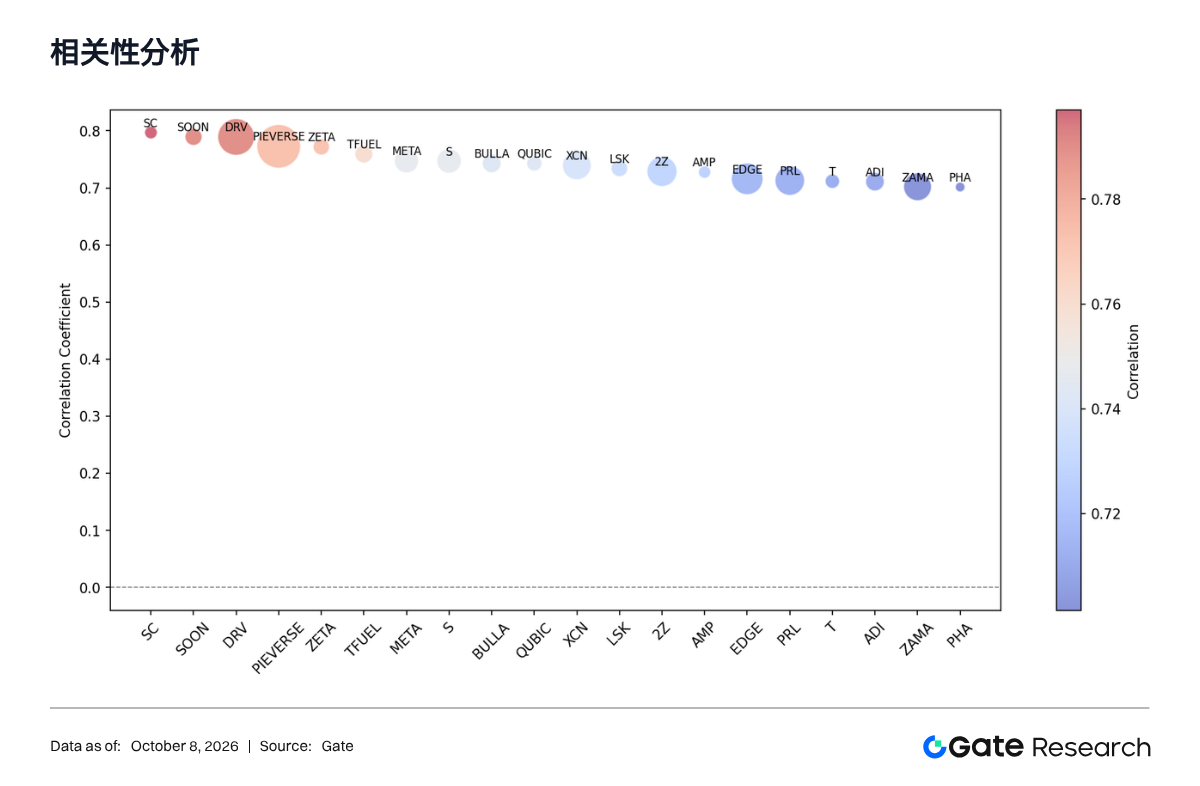
高相关性标的主要集中于公链基础设施、衍生品 / DeFi 与中小市值生态资产,与 9 月资金从 BTC 向高 Beta 资产扩散的结构一致。另一方面,相关系数容易受到观测期和极端交易日影响,适合用于识别“成交驱动型”行情,不宜单独作为趋势持续性的判断依据。
4. 总结
9 月加密市场延续 8 月宽基修复。Top 500 样本合计市值上涨 +8.22%,BTC 和 ETH 分别上涨约 +6.48% 与 +8.55%;492 个有效样本中 369 个上涨,上涨占比 75.00%,全样本中位数升至 +13.46%。五个市值梯队的中位数全部为正,表明本轮上涨已从主流币扩展至更广泛的山寨币,而非仅依赖少数长尾标的。
结构性机会主要集中在四条线索:第一,现货 BTC ETF 月内约 $2.65B 的净流入构成机构资金底座;第二,SOL、NEAR、ARB、UNI、AVAX 等公链与 DeFi 资产获得高 Beta 修复;第三,QNT 代表的机构级互操作与代币化存款叙事获得重估;第四,STONK、ORBIO 等 Launchpad、RWA、AI 与 Meme 交叉叙事在长尾市场形成极端弹性。
风险则集中在政策、估值和流动性三端。美联储加息后仍暗示通胀压力,利率上行可能限制风险资产估值;CLARITY Act 未能推进,削弱了监管红利预期;ELG、ANSEM 等低量深跌案例说明,市场普涨无法覆盖长尾资产的流动性折价。
展望 10 月,市场能否延续趋势主要取决于三项因素:BTC ETF 流入能否在 9 月下旬集中增配后继续维持、美联储下一次会议前的通胀与就业数据是否强化进一步加息预期,以及 BTC 能否稳定在 $80,000 上方并带动 3x 以上放量标的保持正向广度。若资金流入降温或长端利率继续上行,9 月涨幅较大的中小市值资产可能率先出现获利回吐。
参考资料:
- CoinGecko, https://www.coingecko.com/
- Gate, https://www.gate.com/trade/BTC_USDT
- Federal Reserve, https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- Yahoo Finance, https://finance.yahoo.com/markets/crypto/articles/crypto-rallying-again-biggest-winner-144215736.html
- Investing, https://www.investing.com/news/politics-news/us-senate-to-vote-on-advancing-landmark-crypto-bill-4901156
- The Block, https://www.theblock.co/news/markets/2026-10-02-spot-bitcoin-etfs-september-inflows-417547
- The Block, https://www.theblock.co/news/defi/2026-09-06-stonk-surges-250-to-140-million-market-cap-as-stock-paired-solana-launchpad-stonkfun-pulls-volume-to-raydium-and-jupiter-413621
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报
相关文章