Gate 机构周报:WTI 原油价格下跌,头部 DEX 成交继续收缩(2026 年 9 月 21 日— 9 月 27 日)
摘要
-
美国经济保持韧性推动 10 年期美债收益率升破 5%,美元同步走强,对风险资产估值形成持续约束;但油价回落与贸易风险缓和部分抵消了高利率压力。
-
美国 BTC ETF 单周净流入 23.86 亿美元,ETH ETF 净流入 6.90 亿美元。TradFi 交易热度从高位有所降温,Gate TradFi 仍维持约 1,000 亿美元周成交;股票交易进一步向美股集中。
-
头部 DEX 成交继续收缩,但稳定币供应增加约 15.9 亿美元,USDC 成为主要增量;SOL LST 延续强势,而 ETH LST 转入高位横盘,链上流动性呈现明显结构分化。
-
Aave 借款余额增长 1.1%,股票代币正式进入抵押融资场景,稳定币融资成本同步上升;协议收入则由普遍增长转向分化,股票基差、RWA 与 Solana Meme 成为新的价值捕获方向。
-
BTC 周度上涨,但跨交易所 OI 下降 12.81%,资金费率阶段性转负,显示价格保持韧性的同时杠杆仓位明显去化,市场拥挤度有所下降。
-
BTC 期权 OI 大幅收缩,DVOL 冲高后回落,但各期限 25D Skew 最终均处于负值,表明绝对波动率预期降温的同时,看跌期权仍保留一定相对溢价。
1. 市场焦点解读
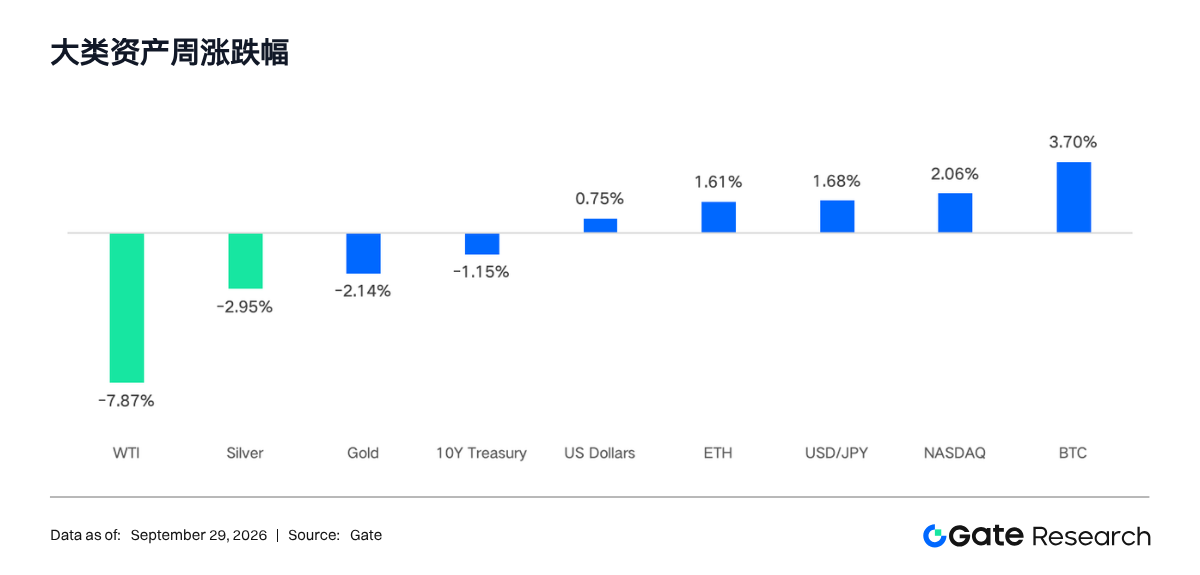
上周(2026 年 9 月 21 日— 9 月 27 日),美国经济韧性、能源价格回落与地缘政治缓和共同影响风险资产。美国 9 月制造业 PMI 初值为 52.7,综合调查显示经济增速升至约 5% 的年化水平,强化了“增长强、利率更高更久”的预期。美国 10 年期国债收益率由 4.998% 升至 5.184%,创 2007 年以来最高收盘水平;美元指数上涨 0.81%,黄金承压。与此同时,美国与中国将贸易休战期延长 2 个月,叠加霍尔木兹海峡供应风险缓和,WTI 原油下跌至 92.44 美元,部分抵消了利率上行对估值的压制。
美股呈现明显的大盘科技股主导特征:S&P 500、纳斯达克和道琼斯指数分别上涨 1.21%、2.06% 和 0.28%,罗素 2000 指数则下跌 0.80%。受油价回落、贸易风险下降及科技股风险偏好改善带动,加密市场小幅上涨;但国债收益率持续突破 5%,限制了加密市场估值扩张,使周中冲高后出现震荡回吐。
2. 流动性分析
2.1 美国 BTC ETF 净流入 23.86 亿美元,较前一周显著扩张
上一周美国现货 BTC ETF 合计净流入 23.86 亿美元,较此前一周仅 0.06 亿美元的近乎持平状态显著扩张,且五个交易日全部录得净流入。IBIT 以 11.58 亿美元居首,FBTC 约 7.02 亿美元次之;BTCW 净流出 0.04 亿美元,为表现最弱产品。资金虽然高度集中于头部基金,但 ARKB、MSBT 等亦有贡献,显示机构需求并非单一产品驱动。
ETH ETF 同期净流入 6.90 亿美元,而前一周为净流出 1.41 亿美元,流动性由负转正。ETHA 净流入 3.26 亿美元、贡献接近一半;Grayscale ETH 约 1.00 亿美元居次。各产品均未出现周度净流出,QETH 为最小正流入产品,仅约 0.009 亿美元,另有若干产品零流量。
AUM 方面,BTC 现货 ETF 从约 1,025.3 亿美元升至约 1,084.0 亿美元,环比增加约 5.76%;ETH ETF 从约 167.19 亿美元升至约 177.80 亿美元,增加约 6.35%。AUM 增长同时来自代币升值与新增申购,其中 ETH 的资金流改善幅度更大,BTC 的绝对吸金规模更强。整体机构情绪已由此前 BTC 谨慎、ETH 偏弱,转为两者同步增配;不过 BTC 流入逐日回落且集中于 IBIT、FBTC,说明追涨意愿仍需后续资金持续性验证。
2.2 TradFi 流动性
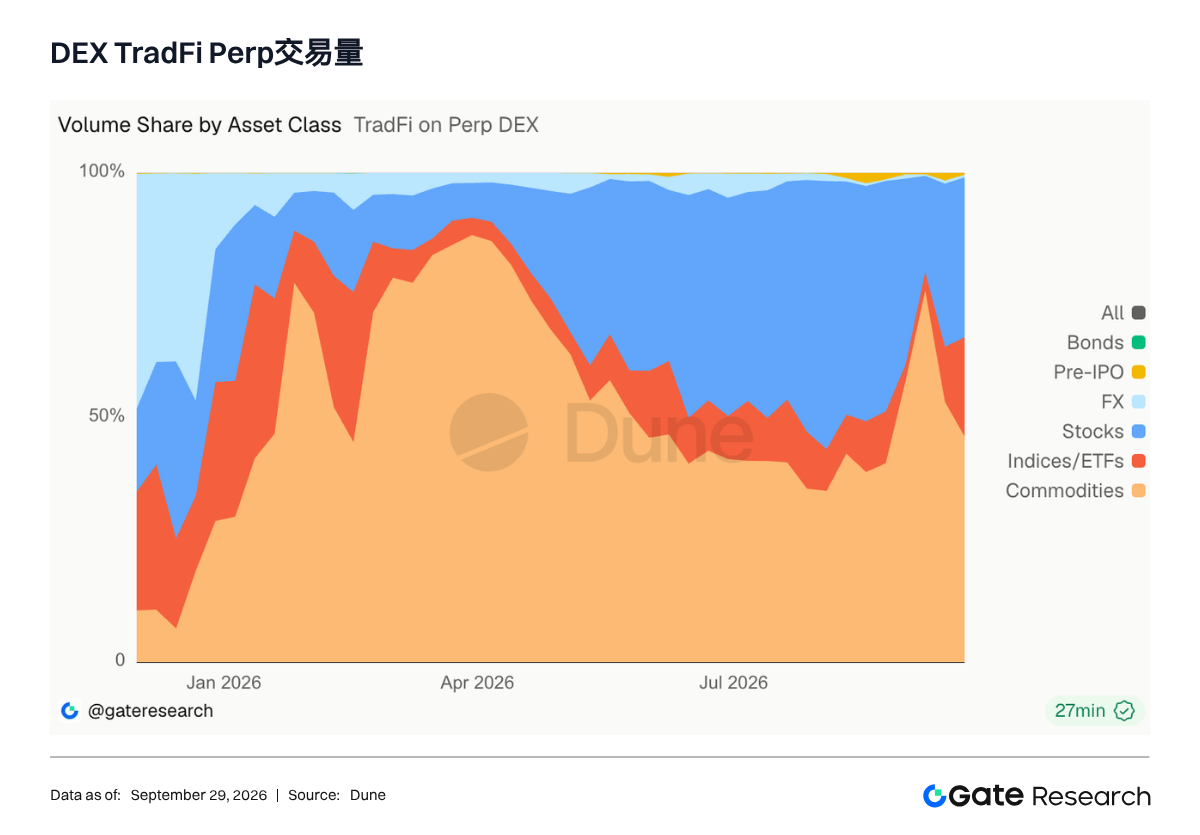
- TradFi Perp DEX 交易量:过去一周,TradFi Perp DEX 的资产交易结构出现较明显变化。商品类资产成交占比从前一周一度超过 70% 的高位快速回落至约 45%,但仍保持第一大交易类别;股票类占比则明显回升至约 30% 左右,较此前不足 20% 的水平显著扩大。指数及 ETF 交易同步升温,占比接近 20%,成为上周增量较明显的板块之一。相比之下,FX、债券及 Pre-IPO 等品类成交仍然较低,对整体结构影响有限。从更长周期看,商品类资产自年初以来长期占据 TradFi Perp DEX 成交核心,但份额波动较大;7—8 月股票占比曾升至 40%—50%,9 月商品交易重新占优。上周商品份额回落、股票与指数类资产同步回升,表明交易需求开始由此前高度集中的商品行情重新向权益类资产分散,TradFi Perp DEX 的资产结构趋于均衡。
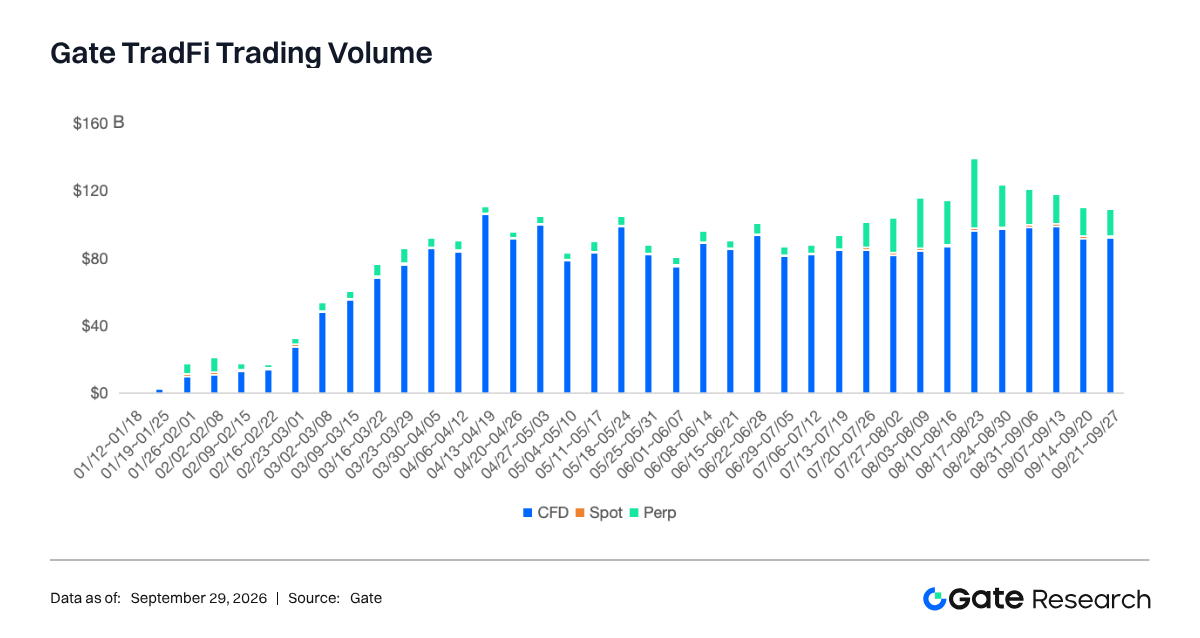
- Gate TradFi 交易量:过去一周,Gate TradFi 总交易量较前期高点有所回落,但仍维持较高水平。9 月 21—27 日周度交易规模约为 1,000 亿美元左右,相较 9 月上旬约 1,150—1,200 亿美元的水平有所下降,此前 Gate 披露 9 月 7—14 日周度 TradFi 交易量接近 1,200 亿美元。从结构来看,CFD 仍是绝对主力,上周贡献约 900 亿美元,占总成交量接近九成;永续合约成交约 100 亿美元左右,较 8 月中下旬的阶段高点明显降温;现货占比则持续处于较低水平。纵向来看,Gate TradFi 自 3 月以来交易规模快速扩张,二季度后周成交大多稳定在 800 亿—1,000 亿美元以上。近期虽然较 8 月峰值有所回落,但 CFD 成交保持稳定,显示 TradFi 交易需求并未明显退潮,而是由此前永续合约驱动的增量行情转向更偏稳定的 CFD 主导结构。
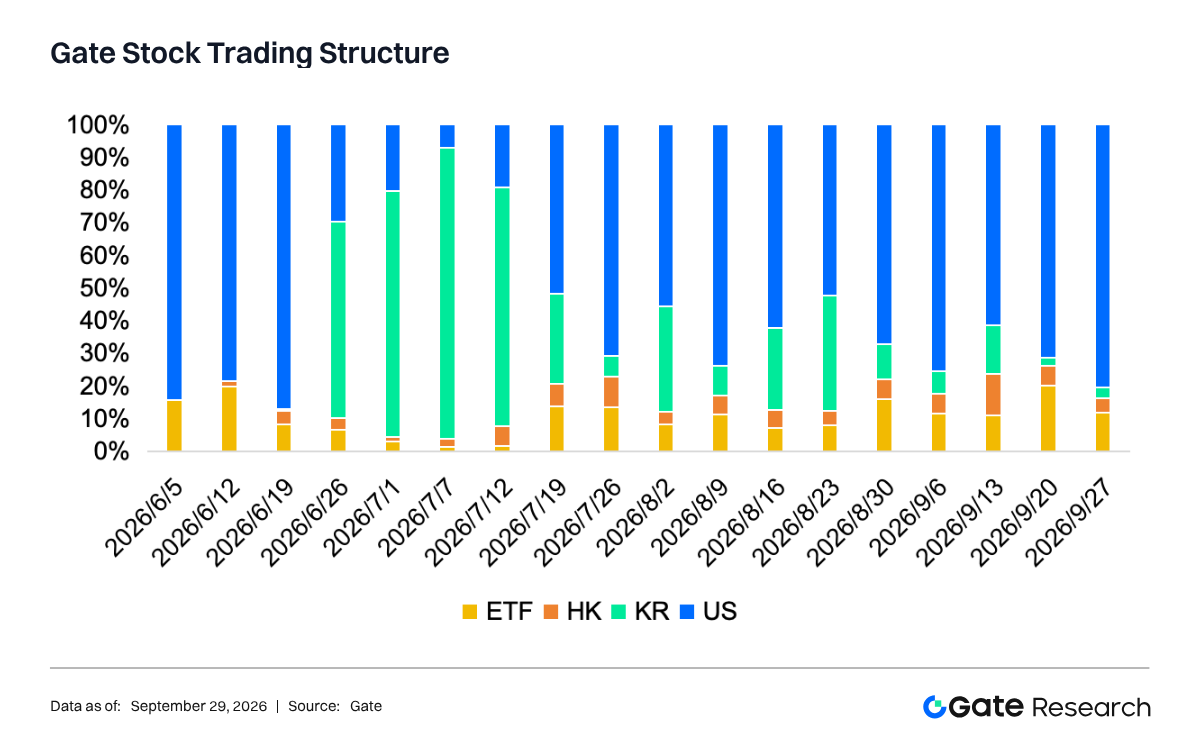
- Gate 股票交易结构:过去一周,Gate 股票交易结构进一步向美股集中。9 月 21—27 日,美股成交占比由前一周约 70% 附近升至约 80%,重新成为最主要的交易来源;ETF 占比约 12%,较前一周约 20% 明显下降。港股占比维持在约 4%—5%,韩股则进一步回落至约 3% 左右。与 8 月下旬相比,当前区域结构出现明显切换:8 月 23 日前后韩股一度贡献约 50% 的交易量,但随后持续下降,美股占比同步快速回升。过去一个月,美股成交占比由约 50% 提升至约 80%,显示资金关注重心重新回到美国市场。与此同时,ETF 仍保持两位数占比,在区域股票之外形成相对稳定的配置需求。整体而言,Gate 股票交易呈现“美股主导、ETF 次之、港韩股降温”的特征,区域主题交易热度较 8 月明显收敛。
- TradFi 订单簿深度:我们选取 TradFi 交易量最高的 XAUT,对其订单簿深度(Delta)进行分析。过去一周,XAUT 价格整体由高位回落,约从 9 月 21 日的 4,350 美元附近降至 9 月 27 日的 4,280 美元附近,其中 9 月 23—24 日下行最为明显,随后在 4,250—4,300 美元区间震荡企稳。外部价格数据同样显示,XAUT 由 9 月 21 日收盘约 4,349 美元降至 9 月 27 日约 4,280 美元。订单簿方面,±1% 范围内流动性 Delta 在 9 月 21—24 日维持高位,多次达到 200—400 万美元,表明价格快速调整期间买卖盘重新挂单、市场承接较为活跃。9 月 25 日后 Delta 明显回落至约 50—100 万美元,仅偶尔出现脉冲式上升,显示价格波动收窄后新增流动性需求同步降温。整体看,XAUT 在经历高位回调后逐步进入低波动整理阶段,订单簿流动性仍保持净正,但活跃度较周中高点明显下降。
3. 链上数据洞察
3.1 头部 DEX 成交继续收缩,Robinhood Chain 基本面增长但补贴退坡临近
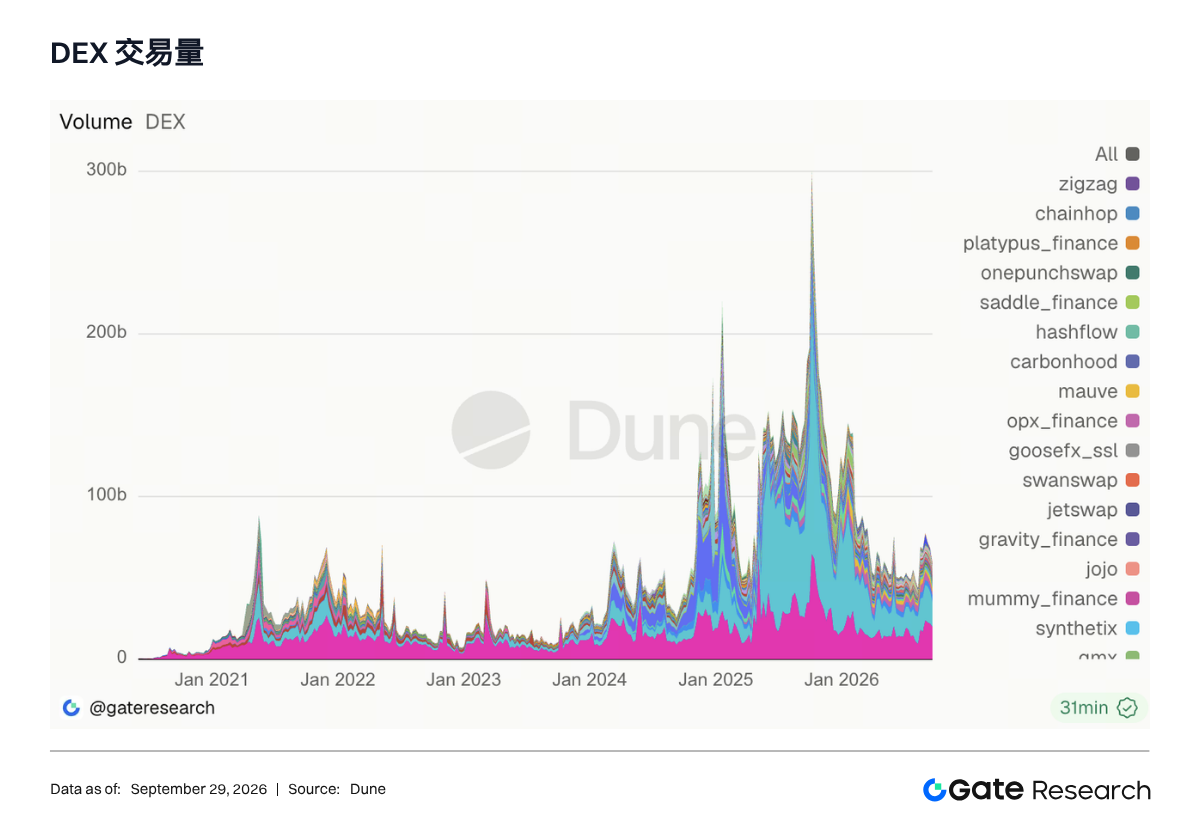
上周 Uniswap 成交额下降 5.7% 至 199.1 亿美元,PancakeSwap 下降 21.4% 至 151.6 亿美元,两者差距扩大至 47.5 亿美元。Uniswap 交易笔数减少 13%,但交易人数增长 9.5% 至 119.4 万,新增用户仍在进入,单个用户的交易频率和资金周转速度却有所降低。Robinhood Chain 仍是 Uniswap 的重要支撑。该链 TVL 上周突破 10 亿美元,过去一个月增长约 60.5%,单日 DEX 成交额仍接近 14 亿美元。过去 30 日股票代币现货成交额约 104 亿美元,Uniswap 承载超过 99% 的相关 DeFi 存款。不过,Robinhood 钱包 Gas 补贴将于 9 月 29 日结束,Robinhood Earn 收益率也计划逐步下调。Solana DEX 则出现明显分化。PumpSwap 成交额下降 28.5%,但 Pump.fun、Raydium 和 Whirlpool 分别增长 39.6%、23.9% 和 15.4%;Meteora基本持平。
3.2 稳定币供给增加约 15.9 亿美元,USDC 扩张重新加速
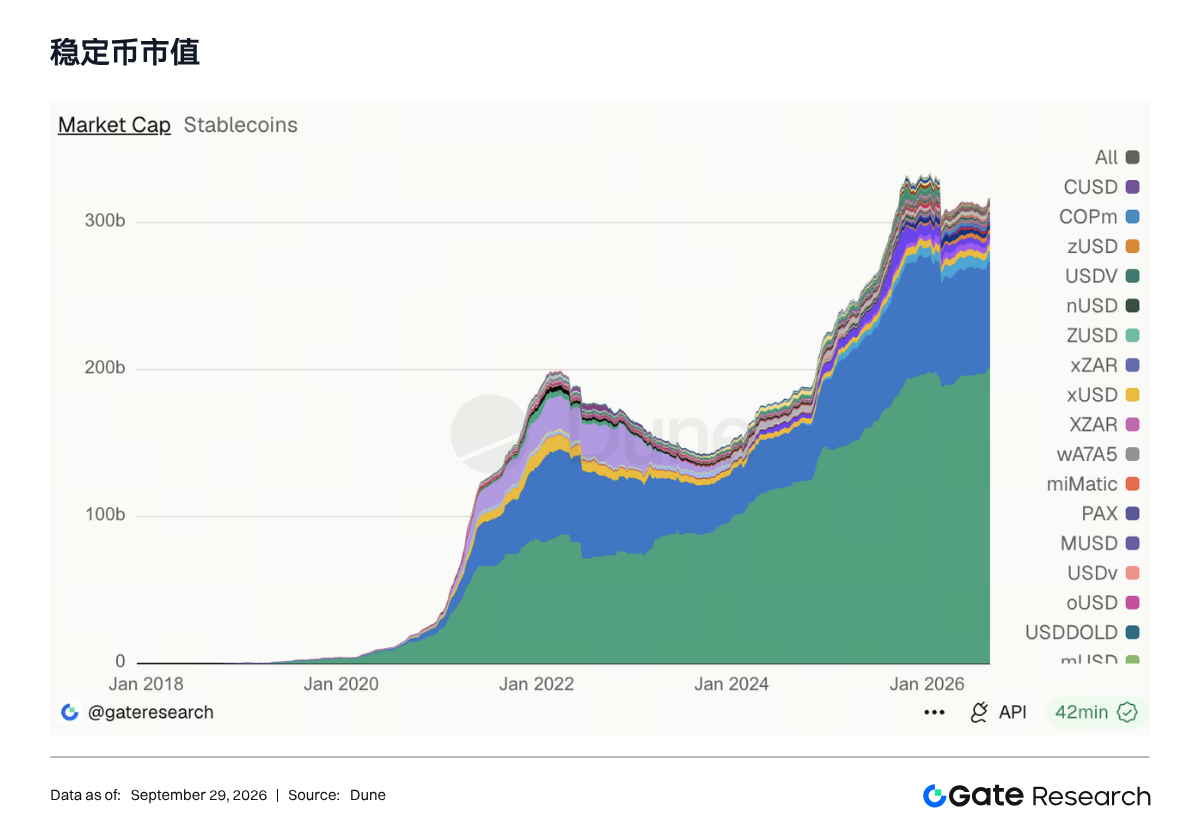
上周美元稳定币总供应量由 3,099.9 亿美元升至 3,115.9 亿美元,增加约 15.9 亿美元,环比增长 0.51%。USDC 增加约 8.03 亿美元至 752.35 亿美元,是上周最大的增量来源;USDT 温和增长约 4.34 亿美元,整体结构没有明显变化。USDC 增长与扩大分发渠道高度相关。Circle 获得投资 1 亿美元,并签署为期 5 年的 USDC 推广协议。USDe 增长约 7,241 万美元至 49.49 亿美元,环比增长 1.5%。Ethena 上周将 bStocks 代币化股票及股票永续合约纳入 USDe 的基差策略,通过持有股票代币并做空股票永续维持 Delta 中性。这是 USDe 首次将主要收益来源从加密资产基差扩展至股票市场。值得关注的是,Ethena 同时宣布月底起停止 USDe 相关代币激励和新增通胀。USDe 后续增长需要依靠真实基差收益和产品需求,而不是 ENA 补贴。USDS、USD1、RLUSD 和 USDD 分别增长 0.8%、1%、4.7% 和 10.2%;PYUSD 与 USDG 则分别下降 1.4% 和 0.5%。
3.3 SOL LST 延续强势,ETH 质押资产进入横盘
上周 Lido TVL 基本持平于 262.6 亿美元,环比小幅下降 0.1%;Rocket Pool 下降 0.7%,StakeWise 增长 0.8%。ETH LST 结束此前的普遍上涨,整体进入高位横盘。SOL 侧继续明显跑赢。Sanctum 增长 10.3%,Jito Liquid Staking 增长 10.2%,Jupiter Staked SOL 增长 9.7%。SOL 质押资产的同步扩张表明,上周增长不仅来自单一协议激励,也受到 SOL 价格、链上交易活跃度及质押需求共同推动。其他生态表现分化。Lista Liquid Staking 增长约 2%,Kinetiq kHYPE 则下降 6.7%。HYPE 质押资产在前期快速扩张后出现估值和仓位回调。
3.4 Aave 借贷增长 1.1%,股票代币正式进入抵押融资环节
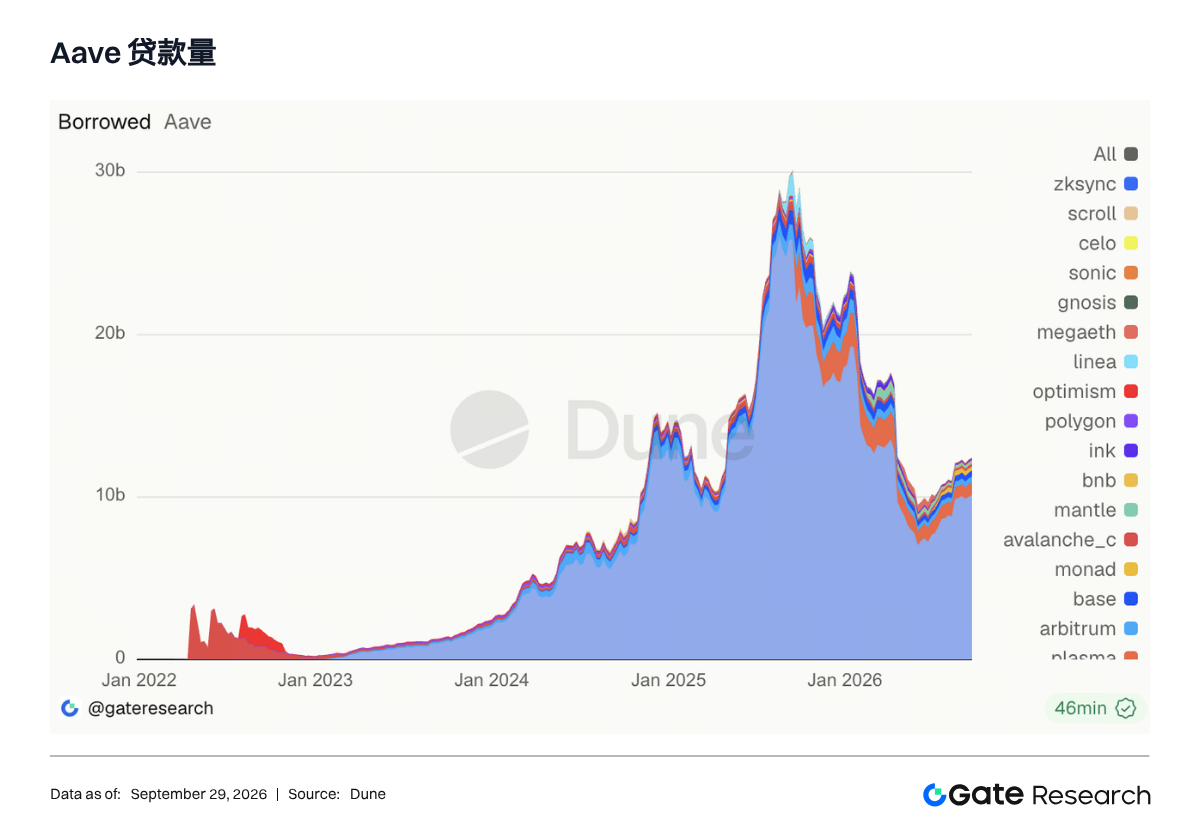
Aave 全链借款余额由 123.06 亿美元升至 124.36 亿美元,环比增长 1.1%。以太坊借款余额增加约 1.22 亿美元至 101.37 亿美元,仍是总盘增长的主要来源。Arbitrum 增长 4.7%,Avalanche 增长 5.1%,Base 增长 1.5%,BNB Chain 增长 1.8%;Monad 和 Ink 分别下降 7.8% 和 6.7%。资金偏向以太坊及流动性成熟的 L2,新兴市场的高激励未能带来稳定借款需求。上周最重要的变化是 Aave V4 在 Base 上线 Equities Hub。符合条件的非美国用户可以使用 Coinbase 发行的苹果、亚马逊、Alphabet、Meta、微软、英伟达和特斯拉股票代币作为抵押品借入 USDC。首批股票抵押上限约 2,900 万美元,USDC 借款上限为 2,100 万美元。这使股票代币从交易和流动性挖矿资产,正式进入抵押融资场景。Hub-and-Spoke 架构可以让不同股票采用独立风险参数,同时共享 USDC 流动性,避免每个股票市场从零引导资金。Aave V4 存款上周已突破 10 亿美元,活跃贷款约 3 亿美元,证明该架构开始形成实际规模。
3.5 稳定币借款成本明显上升,USDT 利率首次超过 USDC
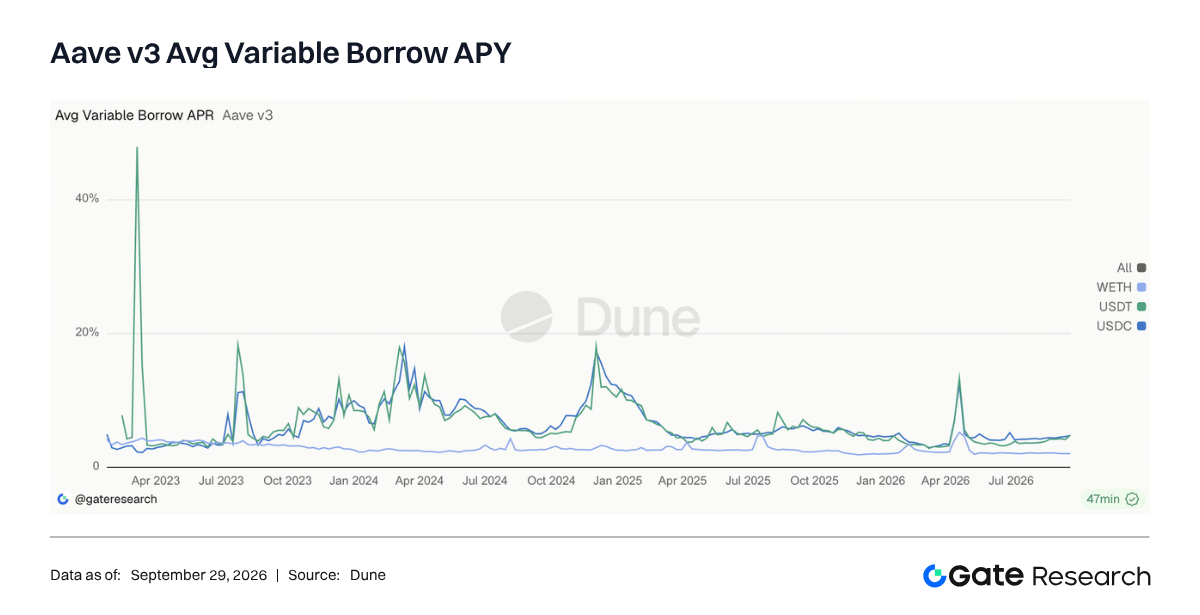
上周 Aave USDC 平均借款利率由 4.58% 升至 4.76%,增加约 18 个基点;USDT 平均利率由 4.15% 升至 4.8%,增加约 65 个基点,并略高于 USDC。WETH 平均利率则由 2.05% 降至 2.04%,继续保持低位。USDT 最高利率由 4.95% 升至 6.3%,显示美元融资需求短期向 USDT 资金池集中。USDC 最高利率仍接近 14.4%,但周均利率上升幅度明显小于 USDT,说明其尾部波动主要来自局部利用率变化。稳定币利率上升与股票代币抵押借贷、ETH 循环做多及市场中性策略扩张有关。上周已有地址将 ETH 存入 Aave,借出约 900 万美元 USDT 后继续加仓,累计建立约 1,874 万美元的 ETH 多头敞口。借款余额仅增长 1.1%,但稳定币利率上升更快,说明新增需求集中在少数美元资金池。WETH 融资成本没有上行,也表明市场主要在借稳定币买入风险资产,而不是借 ETH 做空。
3.6 协议收入由普遍扩张转向分化,股票基差成为新的价值捕获入口
上周 Tether 收入下降 12.7% 至约 1.04 亿美元,但仍位居第一;Circle 收入增长 3.9% 至约 5,040 万美元,与 USDC 供应增加和 Binance 扩大分发形成呼应。交易协议方面,Hyperliquid 收入下降 9% 至 1,372 万美元,GMGN 下降 34%,Lighter、EdgeX 和 Base 分别下降 4.7%、12.5% 和 13.2%。Robinhood 股票 Meme 热潮仍维持较大成交规模,但交易终端和链上基础设施的收入已从早期高峰继续回落。Pump 收入逆势增长 6.7% 至约 1,269 万美元,Axiom Pro 增长 19.2%。这与 Pump.fun 成交额增长 39.6% 相互印证,投机资金的一部分正在重新回到 Solana Meme 发行和交易体系。Hyperliquid 收入虽然环比下降,但其双边未平仓合约上周达到 180 亿美元历史新高。平台已经从加密永续合约扩展至股票、商品、指数、Pre-IPO 和事件市场,收入增速放缓并不代表持仓规模下降,而是成交周转率和费率结构发生变化。
4. 衍生品追踪
4.1 BTC 高位回落,OI 持续去化,资金费率由偏正转为阶段性偏负
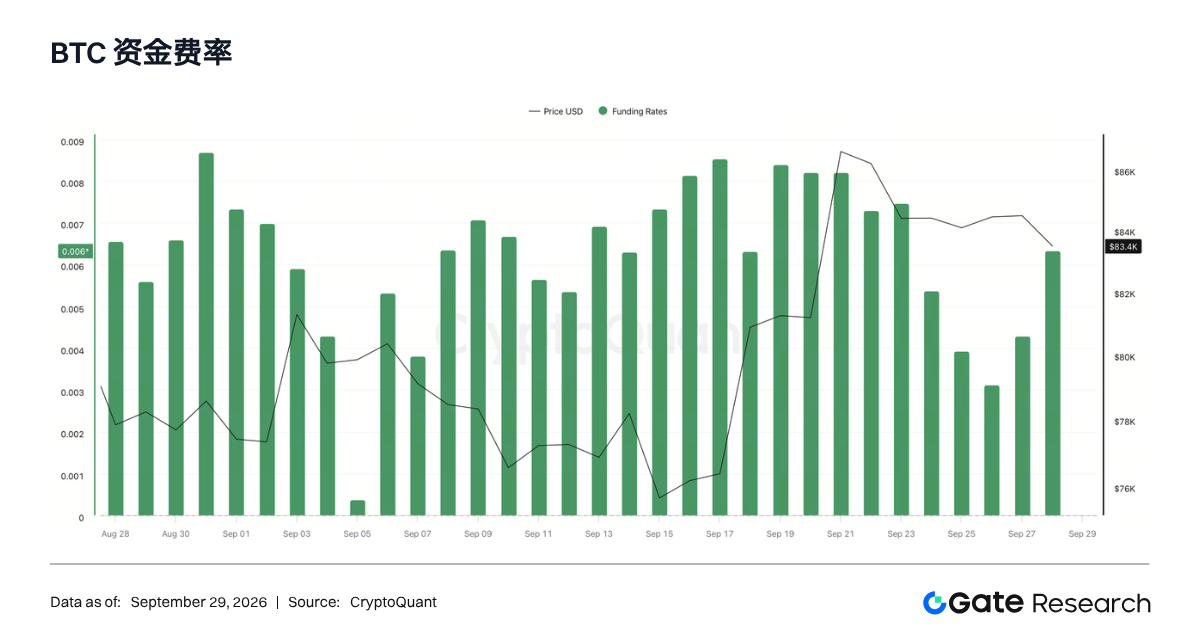
过去一周,BTC 价格由 9 月 21 日开盘的 81,183.6 美元升至 9 月 27 日收盘的 84,478.50 美元,周内最高收盘价为 9 月 21 日的 86,615.60 美元,随后于 9 月 23 日降至 84,398.50 美元,并在 9 月 25 日以周内最低收盘价 84,099.50 美元结束当日。此后两日小幅修复,期末较该低点回升 0.45%,但仍未回到周初水平。
跨交易所聚合 OI 同期由 293.39 亿美元降至 255.82 亿美元,周度变动为 -12.81%。OI 在周初已处于周内高点,9 月 21 日至 23 日随价格回落减少 7.87%;随后继续下降,并在 9 月 27 日触及周内低点。价格跌幅显著小于 OI 跌幅,反映未平仓仓位的收缩速度快于现货价格的调整速度。该组合与上一周价格上行、OI 扩张的结构相反,说明此前的杠杆增量并未完整保留。
Gate BTC 永续费率结算区间为 -0.0028% 至 0.0100%,简单平均值为 0.0023%。9 月 22 日费率曾一度升至周内高点 0.0100%;随后回落,9 月 26 日的 3 个结算点均为负并一度降至周内低点 -0.0028%。9 月 27 日费率小幅恢复。资金费率由前半周偏正转为后半周阶段性偏负,显示该合约的多头溢价已明显降温。
整体来看,上周 BTC 回落幅度有限,但跨交易所 OI 的去化更为显著,资金费率亦由偏正转为短暂偏负。若价格重新站稳 86,616 美元,需观察 OI 是否同步止跌,以及资金费率是否保持在温和区间;若价格跌破 84,100 美元且 OI 继续走低,则需警惕去杠杆过程尚未结束。
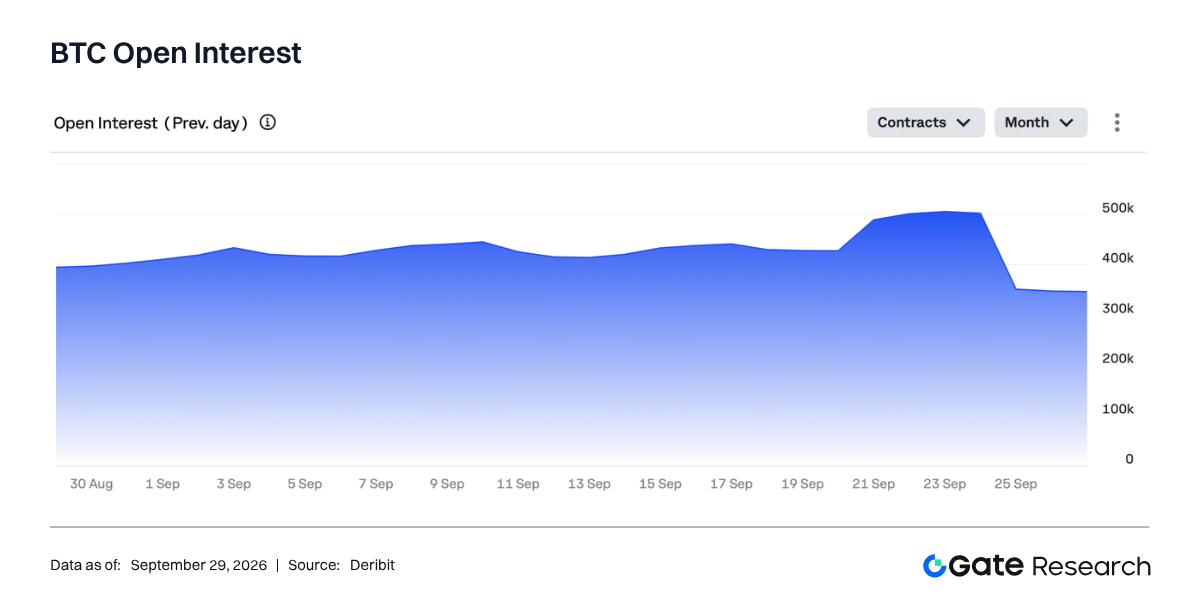
4.2 期权总 OI 大幅收缩,短端与 10 月期限成交均以看涨合约类别更多
BTC 期权总 OI 由 9 月 21 日的 489,098 张升至 9 月 23 日的周内高点 505,518 张,随后迅速回落至 9 月 27 日的 346,344 张。期末总 OI 约为 292.59 亿美元,较期初的 423.64 亿美元减少 30.93%。9 月 27 日 BTC 单腿期权成交总额约为 1.83 亿美元,看涨期权成交 1,312.70 BTC,对应标的名义金额 1.11 亿美元;看跌期权成交 853.40 BTC,对应 7,227 万美元。当日成交 Put/Call Ratio 为 0.6501,看涨期权成交量高于看跌期权,短线成交以看涨期权为主。
成交分布同时覆盖临近到期与 10 月期限。10 月 30 日到期合约成交 4,450 万美元,占全日成交的 24.27%,成交 Put/Call Ratio 为 0.6267;9 月 28 日到期合约成交 4,063 万美元,占 22.15%,成交 Put/Call Ratio 为 0.7160;10 月 2 日到期合约成交 2,727 万美元,成交 Put/Call Ratio 为 0.4418。9 月 28 日至 10 月 2 日到期合约合计成交 8,963 万美元,占全日的 48.87%,合计成交 Put/Call Ratio 为 0.5978。因此,近一周到期合约的成交仍占接近一半,但最大单一到期日已是 10 月 30 日;短端与稍长期限按合约类别均以看涨期权成交更多,期限注意力并未仅集中在最近一日的到期处理。
整体而言,上周期权市场的主线是总 OI 在周中短暂增加后大幅收缩,而 9 月 27 日自然日成交的期限分布同时覆盖次日到期、10 月上旬与 10 月末。后续可观察总 OI 是否在 346,344 张附近企稳,以及 9 月 28 日到期处理后短端成交 Put/Call Ratio 是否发生明显变化。
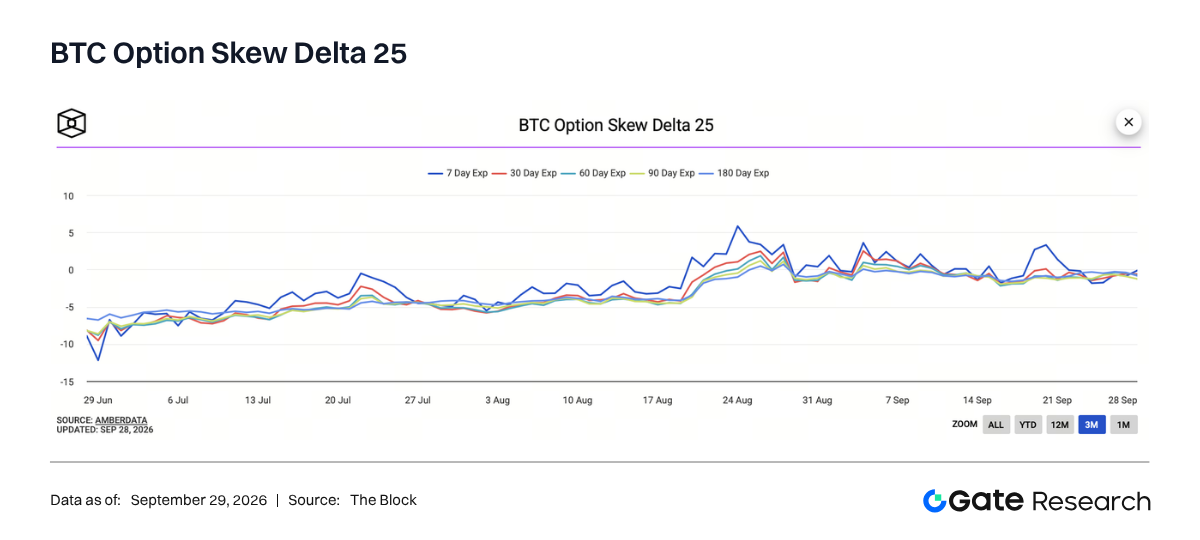
4.3 25D Skew 从周初短端偏正转为全期限偏负,回升后仍保留看跌端相对溢价
上周 BTC 25D Skew 呈现出“周初短端偏正、周中跨期限走弱、周末部分修复但全期限仍偏负”的路径。9 月 21 日,7 日 Skew 为 +1.36%,而 30 日、60 日、90 日和 180 日期限分别为 -1.32%、-1.44%、-1.39%和 -1.05%。这一初始结构已表明短端的看涨端隐含波动率相对更高,但 1 个月及以上期限仍保留看跌端的相对隐含波动率溢价。
随着 BTC 自周初高位回落,Skew 在 9 月 24 日出现跨期限同步转弱。7 日和 30 日分别降至周内低点 -1.84%和 -1.48%;60 日与 90 日当日亦为 -1.38%和 -1.25%,180 日为 -0.33%。当日五个期限全部为负,说明在相同 Delta 下,看跌期权的隐含波动率均高于看涨端。7 日 Skew 从周初的 +1.36% 转至 -1.84%,下移 3.21 个百分点,短端相对定价的转换最为明显。
周末的修复主要发生在 30 日以上期限,但未形成全面转正。9 月 27 日,30 日、60 日、90 日和 180 日 Skew 分别为 -0.56%、-0.46%、-0.92%和 -0.40%,均较周内低点改善;7 日 Skew 虽从 -1.84% 回升至 -0.88%,仍低于零轴。期末全期限均为负,且 90 日的负值最深,说明上周末的回补只是削弱了看跌端相对溢价,并未将曲线重新推回看涨端占优的状态。
整体来看,Skew 的变化与价格从高位回落相互对应,若 BTC 重新站稳 86,616 美元,需关注 7 日 Skew 能否重返正值并带动 30 日期限继续修复;若价格跌破 84,100 美元,则应观察短端负 Skew 是否再度走阔,以及 30 日以上期限能否维持上周末的改善幅度。
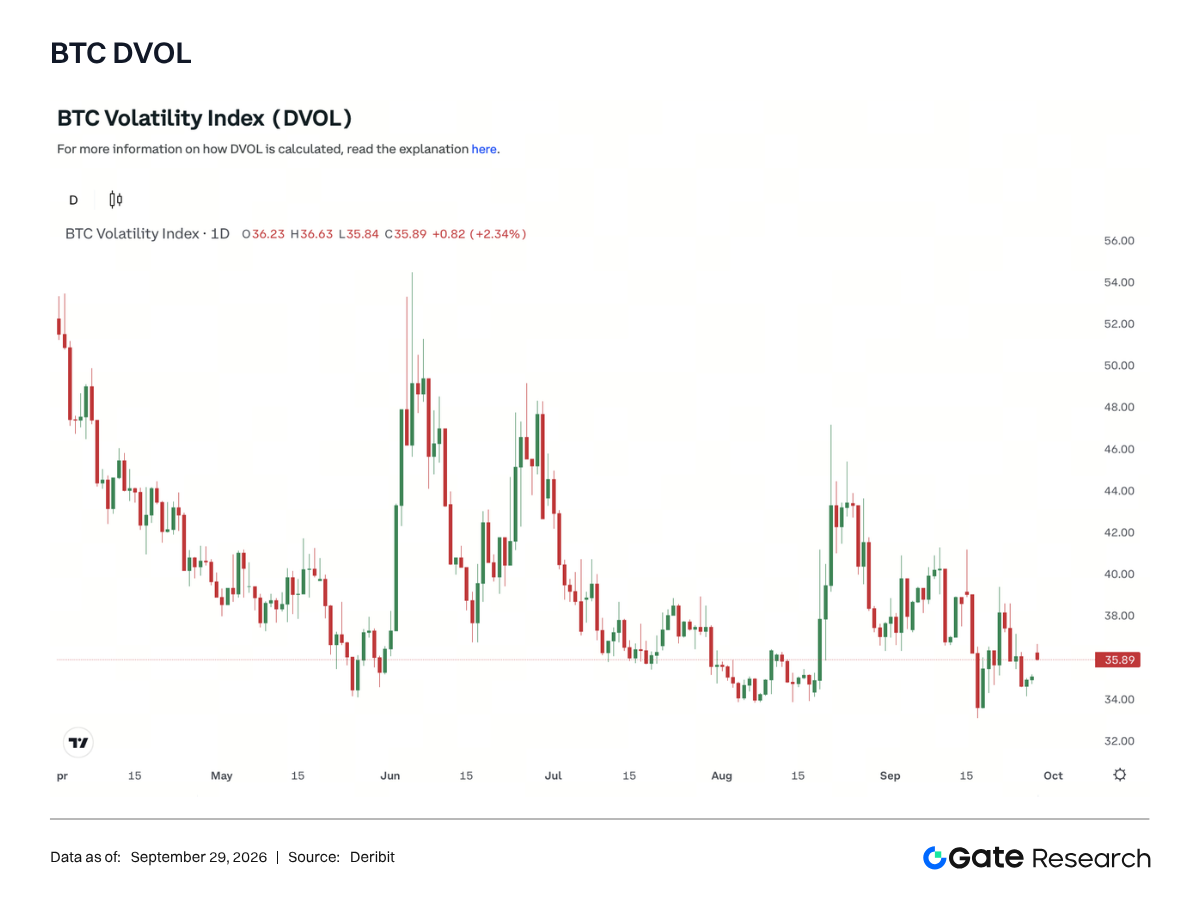
4.4 DVOL 周初冲高后回落,绝对波动率压缩但 Skew 仍显示看跌端相对溢价
上周 DVOL 先升后降。9 月 21 日开盘时 DVOL 为 35.65,盘中升至周内高点 39.37,并收于 38.14;这是全周绝对隐含波动率定价的高位。随后,BTC 与跨交易所 OI 同步回落,但 DVOL 未延续上行:9 月 22 日收于 37.40,9 月 23 日进一步降至 35.81。价格与 OI 的下降未对应更高的 DVOL,说明期权市场对未来整体波动率的定价并未随周初回落持续扩张。
DVOL 于 9 月 25 日收于 34.62,并在 9 月 26 日盘中触及周内低点 34.14;9 月 27 日回升至 35.07。从周内高点 39.37 到低点 34.14,绝对波动率水平下移 5.23 点;期末较周初开盘仍低 1.63%。因此,DVOL 的主线并非随价格走弱而单边抬升,而是周初短暂冲高后压缩,并在周末保留有限回补。
将 DVOL 与 Skew 合并观察,可见绝对与相对波动率定价存在区别:DVOL 较周初下行,表明总体隐含波动率水平有所压缩;但 7 日至 180 日 Skew 在期末均为负,表示同一 Delta 下看跌端的隐含波动率仍高于看涨端。两项指标共同反映的是绝对波动率与两端相对定价并未完全同向。
整体而言,上周 BTC 回落、OI 明显收缩、资金费率阶段性转负,而 DVOL 在周初冲高后回落。若价格跌破 84,100 美元,同时 DVOL 重返 39.37 上方并伴随 OI 继续下降,应警惕市场由有序去杠杆转向更高波动的调整;若价格重新站稳 86,616 美元且 DVOL 仍低于周内高点,则表明上周的波动率冲击未演变为持续扩张。
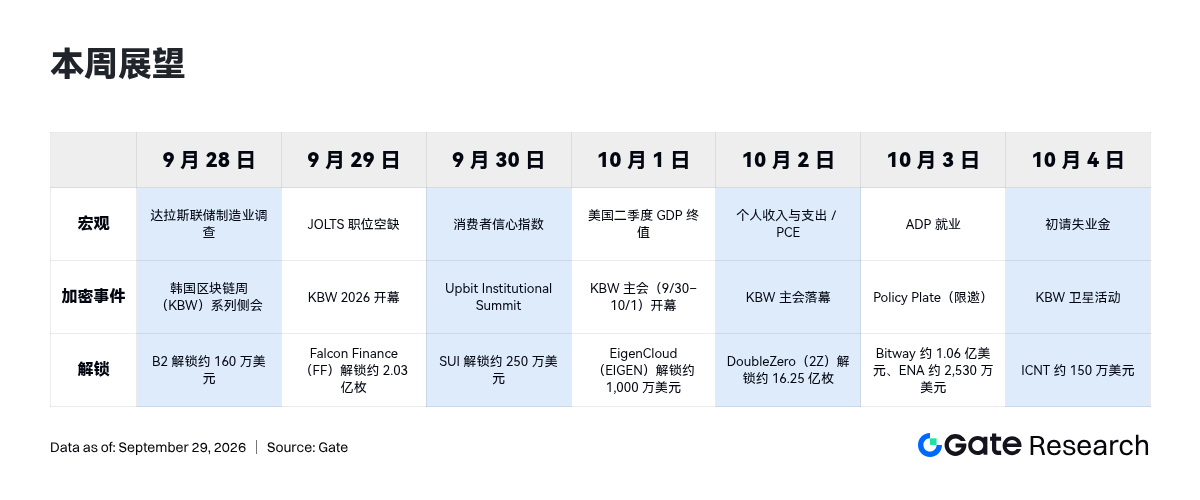
5. 本周展望
数据来源:
- Investing, https://investing.com/currencies/xau-usd-historical-data
- Gate, https://www.gate.com/trade/BTC_USDT
- CMC, https://coinmarketcap.com/real-world-assets/?type=all-tokens
- Coinglass, https://www.coinglass.com/pro/depth-delta
- Dune, https://dune.com/gateresearch/gate-institutional-weekly-report
- CryptoQuant, https://cryptoquant.com/asset/btc/chart/derivatives
- Amberdata, https://pro.amberdata.io/options/deribit/btc/current/
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报

相关文章